Курсовая работа (т): Эффект операционного (производственного) рычага
Эффект операционного (производственного) рычага
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РЕСПУБЛИКИ КАЗАХСТАН
КАЗАХСКИЙ ЭКОНОМИЧЕСКИЙ УНИВЕРСИТЕТ им.Т. РЫСКУЛОВА
КАФЕДРА "Финансы"
КУРСОВАЯ РАБОТА
По дисциплине "Финансовый менеджмент".
Тема: "Эффект операционного
(производственного) рычага".
Выполнила: Попова Надежда,
Группа ФН (Д) - 222
Преподаватель: Асылбеков
Аманбай Пернебаевич
к. э. н., и. о., доцента
год
Содержание
Введение
Глава 1. Теоретические основы понятие и методы расчета операционного рычага в финансовом менеджменте
1.1 Понятие операционного рычага
1.2 Сущность и методы расчета силы воздействия операционного анализа
1.3 Производственный рычаг, как инструмент управления издержками
Глава 2. Анализ финансово-хозяйственной деятельности магазина ООО "Мастер"
2.1 Общая характеристика магазина "Мастер"
2.2 Анализ финансовых результатов деятельности ООО "Мастер"
Глава 3. Предложения по улучшению финансового состояния ООО "Мастер"
3.1 Рекомендации по улучшению финансового положения организации ООО "Мастер"
3.2 Расчет эффекта производственного рычага в ООО "Мастер"
Заключение
Список литературы
Приложения
Введение
Одной из самых главных задач предприятия является оценка его финансового положения, которая возможна при совокупности методов, позволяющих определить состояние дел предприятия в результате анализа его деятельности на конечном интервале времени. Цель этого анализа - получение информации о его финансовом положении, платежеспособности и доходности.
Операционный анализ, отслеживающий зависимость финансовых результатов фирмы от объемов производства (реализации), является эффективным методом для оперативного и стратегического планирования. Задача операционного анализа - найти наиболее выгодное сочетание переменных и постоянных издержек, цены и объема реализации. Ключевыми элементами операционного анализа являются валовая маржа, операционный и финансовый рычаг, порог рентабельности и запас прочности фирмы.
В условиях рыночной экономики благополучие любого предприятия
зависит от величины получаемой прибыли. Одним из инструментов управления и влияния
на балансовую прибыль предприятия является операционный леверидж (рычаг). Он
позволяет оценить экономическую выгоду в результате изменения структуры
себестоимости и объема выпуска продукции. Производственный леверидж аналитики
используют для определения степени чувствительности операционной прибыли
компании <#"728124.files/image001.gif"> (1)
Вместе с этим показателем при анализе финансово-хозяйственной
деятельности предприятия используют величину эффекта производственного
левериджа, обратную величине порога безопасности:
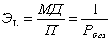 (2)
Если доля постоянных расходов велика, говорят, что предприятия имеет высокий уровень производственного левериджа. Для такого предприятия иногда даже незначительное изменение объемов производства может привести к существенному изменению прибыли, поскольку постоянные расходы предприятия вынуждены нести в любом случае, производится продукция или нет.
Вариабельность прибыли при изменении объемов производства в
модели безубыточности выражается через величину производной:
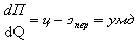 (3)
Чем больше величина маржинального дохода, тем больше изменение
прибыли при изменении объемов производства. Разумеется, при благоприятном
стечении обстоятельств предприятия с высокой величиной маржинального дохода
могут быстро нарастить прибыль, однако при наступлении неблагоприятной ситуации
падение прибыли у таких предприятий будет гораздо быстрее, чем у тех, у которых
доля маржинального дохода в выручке ниже. Тот же вывод можно сделать,
рассмотрев изменение порога безопасности при изменении выпуска:
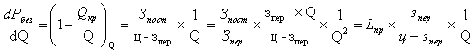 (4)
Чем выше производственный леверидж, тем сильнее изменится величина порога безопасности при изменении объемов выпуска.
операционный производственный рычаг финансовый
Итак, изменчивость прибыли, обусловленная изменением производственного левериджа, количественно выражает производственный риск. Чем выше уровень производственного левериджа, тем выше производственный риск предприятия. Предприятия с более высоким уровнем
постоянных расходов (и, следовательно, более высоким производственным левериджем) несут и больший риск убытка при неблагоприятном развитии рыночной ситуации.
Эффект производственного левериджа проявляется в том, что при изменении выручки предприятия изменяется и прибыль, причем чем выше уровень производственного левериджа, тем сильнее это влияние.
Эффект производственного левериджа предприятия например равен 6,33 и это означает, что падение выручки предприятия на 1 % приведет к падению его прибыли на 6,33 %.
Величину производственного левериджа можно считать показателем рискованности не только самого предприятия, но и вида бизнеса, которым это предприятие занимается, поскольку соотношение постоянных и переменных расходов в общей структуре затрат является отражением не только особенностей данного предприятия и его учетной политики, но и отраслевых особенностей деятельности.
Можно привести различные примеры, показывающие роль производственного левериджа; в основном все эти примеры связаны с ресурсоемкими отраслями. В частности, в области нефтедобычи уровень постоянных расходов очень высок, поскольку вне зависимости от степени интенсивности использования скважины необходим определенный, и весьма немалый, минимум расходов на ее поддержание. То же самое можно сказать о металлургической промышленности, железнодорожном и водном транспортах и т.п.
Прибыль предприятия, у которого уровень производственного левериджа выше, более чувствительна к изменениям выручки. При резком падении продаж такое предприятие может очень быстро "упасть" ниже уровня безубыточности. Иными словами, предприятие с более высоким уровнем производственного левериджа является более рискованным.
Однако считать, что высокая доля постоянных расходов в структуре затрат предприятия является отрицательным фактором, так же как и абсолютизировать значение маржинального дохода, нельзя. Увеличение производственного левериджа может свидетельствовать о наращивании производственной мощи предприятия, о техническом перевооружении, повышении производительности труда, а также реализации научно-исследовательских и опытно-конструкторских разработок. Все эти факторы, несомненно являющиеся положительными, проявляются в увеличении доли постоянных расходов и приводят к увеличению эффекта производственного левериджа.
Анализ величин постоянных и переменных расходов предприятия позволяет выявить уровень риска, что является необходимым этапом планирования и принятия управленческих решений.
Вообще говоря, сложившийся в предприятии уровень производственного левериджа - это характеристика потенциальной возможности влиять на прибыль до вычета процентов и налогов путем изменения структуры себестоимости и объема выпуска.
1.2 Сущность и методы расчета силы воздействия операционного анализа
Эффект операционного рычага состоит в том, что любое изменение выручки от реализации приводит к еще более сильному изменению прибыли. Действие этого эффекта связано с непропорциональным воздействием условно-постоянных и условно-переменных затрат на финансовый результат при изменении объема производства и реализации. Чем выше доля условно-постоянных расходов и себестоимости продукции, тем сильнее воздействие операционного рычага. И, наоборот, при росте объема продаж доля условно-постоянных расходов падает, и воздействие операционного рычага падает.
Порог рентабельности (точка безубыточности) - это показатель, характеризующий объем реализации продукции, при котором выручка предприятия от реализации продукции (работ, услуг) равна всем его совокупным затратам. То есть это тот объем продаж, при котором хозяйствующий субъект не имеет ни прибыли, ни убытка.
На практике для вычисления точки безубыточности используются три метода: графический, метод уравнений и маржинального дохода.
При графическом методе нахождение точки безубыточности
сводится к построению комплексного графика "затраты - объем производства -
прибыль". Последовательность построения графика заключается в следующем:
на графике строится линия постоянных затрат, для чего проводится прямая,
параллельная оси абсцисс; на оси абсцисс выбирается какая-либо точка, то есть
какая-либо величина объема. Для нахождения точки безубыточности рассчитывается
величина совокупных затрат (постоянных и переменных). Строится прямая на
графике, отвечающая этому значению; вновь выбирается любая точка на оси абсцисс
и для нее находится сумма выручки от реализации. Строится прямая, отвечающая
данному значению.
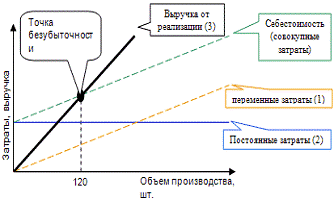
Рисунок 1. График точки безубыточности
Прямые показывают зависимость переменных и постоянных затрат, а также выручки от объема производства. Точка критического объема производства показывает объем производства, при котором выручка от реализации равна ее полной себестоимости. После определения точки безубыточности планирование прибыли строится на основе эффекта операционного (производственного) рычага, то есть того запаса финансовой прочности, при котором предприятие может позволить себе снизить объем реализации, не приводя к убыточности. В точке безубыточности получаемая предприятием выручка равна его совокупным затратам, при этом прибыль равна нулю. Выручка, соответствующая точке безубыточности, называется пороговой выручкой. Объем производств (продаж) в точке безубыточности называется пороговым объемом производства (продаж). Если предприятие продает продукции меньше порогового объема продаж, то оно терпит убытки, если больше - получает прибыль. Зная порог рентабельности можно рассчитать критический объем производства.
Запас финансовой прочности - это разница между выручкой предприятия и порогом рентабельности. Запас финансовой прочности показывает, на какую величину может уменьшиться выручка, чтобы предприятие все еще не несло убытков. Запас финансовой прочности рассчитывается по формуле.
Однако на практике складывается ситуация, когда у предприятия нет денег, но есть прибыль либо имеются денежные средства, но отсутствует прибыль. Проблема заключается в несовпадении во времени движения материальных и денежных потоков. В большинстве источников современной финансово-экономической литературы проблема ликвидность - рентабельность рассматривается в рамках управления оборотным капиталом и упускается при анализе процессов управления издержками предприятия.
Хотя в данном ракурсе проявляются самые значимые "узкие" места функционирования отечественных промышленных предприятий: платежная, а точнее "неплатежная" дисциплина, проблемы деления затрат на постоянные и переменные, выход на проблему внутрифирменного ценообразования, проблема оценки денежных поступлений и платежей во времени.
Теоретически интересным является тот факт, что при рассмотрении модели CVP в разрезе денежных потоков полностью изменяется поведение так называемых постоянных и переменных затрат. Появляется возможность планирования уровня "реальной", а не перспективной рентабельности в рамках более краткосрочных периодов, основываясь на договорах погашения кредиторской и дебиторской задолженностей.
Использование операционного анализа стандартной модели осложнено не только приведенными ограничениями, но также спецификой составления бухгалтерской отчетности (раз в квартал, в полгода, год). Для целей оперативного управления затратами и результатами данной частоты явно недостаточно.
Различия в структуре ассортимента предприятия также являются "узким" местом данного вида анализа затрат. Учитывая сложность разделения смешанных затрат на постоянную и переменные части, проблемы с дальнейшим распределением выделенных и "чистых" постоянных затрат на конкретный вид продукции, точка безубыточности конкретного вида продукции предприятия будет рассчитана со значительными допущениями.
Для того чтобы добиться получения более оперативной информации и ограничить допущения по ассортименту, предлагается использовать методику, учитывающую непосредственно движение финансовых потоков (выплаты по статьям затрат и поступления за конкретную реализованную продукцию, в итоге формирующие себестоимость выпуска и выручку от продаж).
Производственная деятельность большинства промышленных предприятий регламентирована определенными технологиями, ГОСТами и устоявшимися условиями расчетов с кредиторами и дебиторами. По этой причине необходимым является рассмотрение методики в разрезе циклов движения денежных средств, производственных циклов.
Существует прямая зависимость между операционным рычагом и
предпринимательским риском. То есть чем больше операционный рычаг (угол между
выручкой и суммарными издержками), тем больше предпринимательский риск. Но,
одновременно, чем выше риск, тем больше величина вознаграждения.
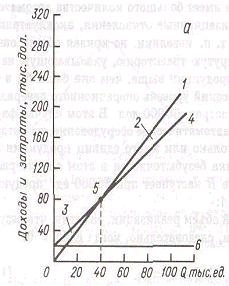
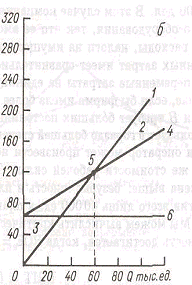
- выручка от реализации; 2 - операционная прибыль; 3 - операционные убытки; 4 - общие затраты; 5 - точка безубыточности; 6 - постоянные затраты
Рисунок 2. Низкий и высокий уровень операционного рычага
Эффект операционного рычага сводится к тому, что любое изменение выручки от реализации (за счет изменения объема) приводит к еще более сильному изменению прибыли. Действие данного эффекта связано с непропорциональным влиянием постоянных и переменных затрат на результат финансово-экономической деятельности предприятия при изменении объема производства.
Сила воздействия операционного рычага показывает степень предпринимательского риска, то есть риска потери прибыли, связанного с колебаниями объема реализации. Чем больше эффект операционного рычага (чем больше доля постоянных затрат), тем больше предпринимательский риск.
Как правило, чем выше постоянные затраты предприятия, тем выше связанный с ним предпринимательский риск. В свою очередь, высокие постоянные затраты обычно являются результатом наличия у компании дорогостоящих основных средств, нуждающихся в обслуживании и периодическом ремонте.
1.3 Производственный рычаг, как инструмент управления издержками
Производственный рычаг является показателем, помогающим менеджерам выбрать оптимальную стратегию предприятия в управлении затратами и прибылью. Величина производственного рычага может изменяться под влиянием:
цены и объема продаж;
переменных и постоянных затрат;
комбинации любых перечисленных факторов.
В основе изменения эффекта производственного рычаг лежит изменение удельного веса постоянных затрат в общей сумме затрат предприятия. При этом необходимо иметь в виду, что чувствительность прибыли к изменению объема продаж может быть неоднозначной на предприятиях, имеющих различное соотношение постоянных и переменных затрат. Чем ниже удельный вес постоянных затрат в общей сумме затрат предприятия, тем в большей степени изменяется величина прибыли по отношению к темпам изменения выручки предприятия.