Материал: Бобров А.И.. Эконометрика
10
Таблица 6
№ |
y |
x1 |
x2 |
yx1 |
yx2 |
x1 x2 |
x2 |
x2 |
y2 |
yˆ |
x |
у – yˆ |
x |
(у – yˆ |
x |
)2 |
Ai |
п/п |
|
|
|
|
|
|
1 |
2 |
|
|
|
|
|
|
|||
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
|
13 |
|
|
14 |
|
1 |
112,5 |
1404,5 |
345,9 |
158006,25 |
38913,75 |
485816,55 |
1972620,25 |
119646,81 |
12656,25 |
108,530 |
3,97 |
|
15,765 |
3,529 |
|||
2 |
113,7 |
1709,8 |
431,9 |
194404,26 |
49107,03 |
738462,62 |
2923416,04 |
186537,61 |
12927,69 |
120,749 |
–7,05 |
49,687 |
6,200 |
||||
3 |
193,2 |
1808,7 |
886,2 |
349440,84 |
171213,84 |
1602869,94 |
3271395,69 |
785350,44 |
37326,24 |
195,868 |
–2,67 |
7,119 |
|
1,381 |
|||
4 |
125,0 |
1437,1 |
484,2 |
179637,50 |
60525,00 |
695843,82 |
2065256,41 |
234449,64 |
15625,00 |
131,380 |
–6,38 |
40,707 |
5,104 |
||||
5 |
173,4 |
1496,1 |
724,6 |
259423,74 |
125645,64 |
1084074,06 |
2238315,21 |
525045,16 |
30067,56 |
171,084 |
2,32 |
|
5,363 |
|
1,336 |
||
6 |
81,4 |
1034,3 |
200,7 |
84192,02 |
16336,98 |
207584,01 |
1069776,49 |
40280,49 |
6625,96 |
86,884 |
–5,48 |
30,079 |
6,738 |
||||
7 |
106,4 |
1335,0 |
317,6 |
142044,00 |
33792,64 |
423996,00 |
1782225,00 |
100869,76 |
11320,96 |
104,292 |
2,11 |
|
4,442 |
|
1,981 |
||
8 |
72,6 |
1256,1 |
156,1 |
91192,86 |
11332,86 |
196077,21 |
1577787,21 |
24367,21 |
5270,76 |
77,893 |
–5,29 |
28,020 |
7,291 |
||||
9 |
110,7 |
1581,4 |
364,3 |
175060,98 |
40328,01 |
576104,02 |
2500825,96 |
132714,49 |
12254,49 |
110,365 |
0,34 |
|
0,112 |
|
0,303 |
||
10 |
146,3 |
1826,5 |
554,2 |
267216,95 |
81079,46 |
1012246,30 |
3336102,25 |
307137,64 |
21403,69 |
140,342 |
5,96 |
|
35,492 |
4,072 |
|||
11 |
112,9 |
1697,7 |
387,7 |
191670,33 |
43771,33 |
658198,29 |
2882185,29 |
150311,29 |
12746,41 |
113,458 |
–0,56 |
0,311 |
|
0,494 |
|||
12 |
105,9 |
1294,6 |
302,5 |
137098,14 |
32034,75 |
391616,50 |
1675989,16 |
91506,25 |
11214,81 |
102,055 |
3,85 |
|
14,787 |
3,631 |
|||
13 |
134,5 |
1174,7 |
483,9 |
157997,15 |
65084,55 |
568437,33 |
1379920,09 |
234159,21 |
18090,25 |
133,162 |
1,34 |
|
1,790 |
|
0,995 |
||
14 |
91,4 |
1180,9 |
220,1 |
107934,26 |
20117,14 |
259916,09 |
1394524,81 |
48444,01 |
8353,96 |
89,098 |
2,30 |
|
5,298 |
|
2,518 |
||
15 |
98,4 |
1319,0 |
243,6 |
129789,60 |
23970,24 |
321308,40 |
1739761,00 |
59340,96 |
9682,56 |
92,056 |
6,34 |
|
40,253 |
6,448 |
|||
16 |
107,6 |
1460,0 |
347,3 |
157096,00 |
37369,48 |
507058,00 |
2131600,00 |
120617,29 |
11577,76 |
108,376 |
–0,78 |
0,602 |
|
0,721 |
|||
17 |
102,3 |
1478,3 |
313,5 |
151230,09 |
32071,05 |
463447,05 |
2185370,89 |
98282,25 |
10465,29 |
102,608 |
–0,31 |
0,095 |
|
0,301 |
|||
Сумма |
|
|
|
|
|
|
|
|
247609,64 |
|
|
|
|
279,922 |
|
||
Среднее |
116,95 |
1440,86 |
397,90 |
172555,00 |
51923,16 |
599591,54 |
2125121,87 |
191709,44 |
14565,27 |
116,953 |
|
|
16,466 |
3,120 |
|||
значение |
|
|
|||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
10
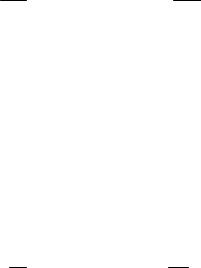
Уравнение регрессии показывает, что при увеличении валовой продукции на 1 тыс. руб. (при неизменном уровне стоимости основных фондов) прибыль уменьшается на 7 руб., а при увеличении стоимости основных фондов на 1 тыс. руб. (при неизменном уровне валовой продукции) прибыль увеличивается на 167 руб.
Средняя ошибка аппроксимации по полученному уравнению состав-
ляет:
|
|
|
1 |
|
y yˆ |
|
|
||
|
|
|
|
|
|
100 % 3,12 %, |
|||
A |
|||||||||
|
n |
y |
|||||||
|
|
|
|
|
|
|
|||
что свидетельствует о хорошем качестве модели по данному показателю
(менее 10 %).
Коэффициенты чистой регрессии bi связаны со стандартизованными коэффициентами регрессии βi следующим образом:
b |
|
|
y |
|
|
b |
x |
|
i |
|
|
i |
. |
||||
|
|
|||||||
i |
|
|
|
i |
i |
|
|
|
|
|
|
xi |
|
|
y |
||
Определив коэффициенты стандартизованного уравнения
1 b1 x1 0, 052; 2 b2 x2 1, 024 ,
y y
можем записать:
tˆy 0, 052 tx1 1 , 024 tx2 .
Поскольку стандартизованные коэффициенты регрессии можно сравнивать между собой, можно сказать, что ввод в действие новых основных фондов оказывает большее влияние на прибыль, чем увеличение объема валовой продукции.
Для сравнения влияния факторов на результат рассчитаем средние коэффициенты эластичности:
э1 b1 xy1 0, 086; э2 b2 xy2 1, 024 .
Увеличение только валовой продукции (от своего среднего значения) или только стоимости основных фондов на 1 % увеличивает в среднем прибыль на –0,086 или 1,024 % соответственно. Таким образом, подтвер-
ждается большее влияние на результат y фактора x2, чем фактора x1.
2. Коэффициенты парной корреляции рассчитаны. Они характеризуют сильную связь фактора x2 с результатом при умеренной межфакторной зависимости между x1 и x2.
11
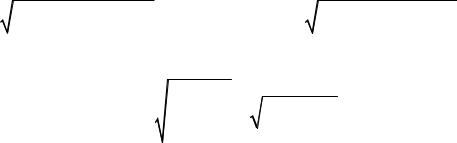
Частные коэффициенты корреляции характеризуют тесноту связи между результатом и соответствующим фактором при элиминировании (устранении влияния) других факторов, включенных в уравнение регрессии. При двух факторах частные коэффициенты корреляции рассчитываются следующим образом:
r |
x |
|
ryx1 ryx2 |
rx1x2 |
|
0, 278 ; r |
x |
|
ryx2 ryx1 |
rx1x2 |
|
0,568. |
|
|
|
|
|
|
|||||||
yx |
|
(1 r2 ) (1 r2 ) |
yx |
|
(1 r2 ) (1 r2 |
) |
|
|||||
1 |
|
2 |
2 |
1 |
|
|
||||||
|
|
|
|
|
|
|
|
|
||||
|
|
|
yx |
x x |
2 |
|
|
|
yx |
x x |
2 |
|
|
|
|
2 |
1 |
|
|
|
1 |
1 |
|
||
Коэффициент множественной корреляции рассчитаем по формулам:
|
|
2 |
|
|
i ryxi |
|
Ryx1x2 ...xm |
1 |
yост |
|
0,99. |
||
2 |
||||||
|
|
|
y |
|
|
|
|
|
|
|
|
|
|
Коэффициент множественной корреляции указывает на весьма сильную связь всего набора факторов с результатом.
3. Коэффициент множественной детерминации Ryx2 1x2 = 0,981 оцени-
вает долю дисперсии результата за счет представленных в уравнении факторов в общей вариации результата. Здесь эта доля составляет 98,1 %.
Скорректированный коэффициент множественной детерминации определяет тесноту связи с учетом степеней свободы общей и остаточной дисперсий. Он дает такую оценку тесноты связи, которая не зависит от числа факторов и поэтому может сравниваться по разным моделям с разным числом факторов:
2 |
|
2 |
|
(n 1) |
|
R |
1 (1 R |
|
) |
(n m 1) |
0,979. |
|
|
|
|
|
Оба коэффициента указывают на весьма высокую (более 97 %) детерминированность результата от выбранных факторов.
4. Значимость уравнения регрессии в целом оценивается по F-кри- терию Фишера:
F |
|
|
R2 |
|
(n m 1) |
370, 2 |
, |
|
1 |
R2 |
m |
||||||
|
|
|
|
|||||
где n – размерность выборки; m – число факторов модели.
В нашем случае Fфакт > Fтабл = 3,74, т. е. уравнение признается статистически значимым.
5. Оценка статистической значимости параметров чистой регрессии по t-критерию Стьюдента:
12
m |
y |
1 Ryx2 1x2 |
|
|
|
1 |
|
|
0,0064; m |
|
|
y |
1 Ryx2 1x2 |
|
1 |
0,0078; |
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
b1 |
x |
1 |
rx2x |
|
|
|
n 3 |
|
|
b2 |
|
|
x |
1 rx2x |
|
n 3 |
|
|||||
|
1 |
|
1 |
2 |
|
|
|
|
|
|
|
|
|
|
2 |
1 |
2 |
|
|
|
||
|
|
|
|
|
t |
b |
|
b1 |
|
1, 08; t |
b |
|
b2 |
|
21, 4. |
|
|
|
|
|||
|
|
|
|
|
mb |
|
mb |
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
1 |
|
|
|
2 |
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
1 |
|
|
|
2 |
|
|
|
|
|
|
||||
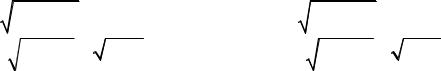
Табличное значение критерия tтабл (α = 0,05; k = 14) составляет 2,14. Значит, признается статистическая значимость параметра b2 и случайная природа формирования параметра b1.
Доверительные интервалы параметров чистой регрессии:
0,021 b1 0,0068; 0,15 b2 0,184.
6. Целесообразность включения в уравнение множественной регрессии фактора x1 после x2 проверяется с помощью частных F-критериев Фишера:
F |
Ryx2 |
x Ryx2 |
|
(n m 1) |
|
; F |
|
Ryx2 |
x Ryx2 |
(n m 1) |
|
|||
1 |
2 |
2 |
|
|
1,17 |
|
1 |
2 |
1 |
|
|
457,1. |
||
1 Ryx2 |
|
|
1 Ryx2 |
|
|
|||||||||
x1 |
x |
|
1 |
|
x2 |
|
x |
1 |
|
|||||
|
|
1 |
2 |
|
|
|
|
|
|
1 |
2 |
|
|
|
Табличное значение частного F-критерия при 5%-м уровне значимости (a = 0,05, k1 = 1, k2 = 14) равно 4,6. Поскольку Fx1 меньше табличного,
а Fx2 больше, то включение фактора x2 в модель статистически оправдано
и коэффициент чистой регрессии b2 статистически значим, а дополнительное включение фактора x1 нецелесообразно.
7. Общий вывод состоит в том, что множественная модель с факторами x1 и x2 содержит неинформативный фактор x1. Если исключить фактор x1, то можно ограничиться уравнением парной регрессии, включающим только один значимый аргумент x2:
yˆx a b x2 52,74 0,161 x2 .
Расчеты параметров модели и значений критериев оценки ее качества можно проверить с помощью инструмента «Анализ данных» табличного процессора MS Excel.
13
Библиографический список
1.Кремер Н. Ш. Эконометрика : учебник для вузов / Н. Ш. Кремер, Б. А. Путко ; под ред. проф. Н. Ш. Кремера. – М. : ЮНИТИ-ДАНА, 2010. – 311 с.
2.Елисеева И. И. Эконометрика : учебник / И. И. Елисеева, С. В. Курышева, Т. В. Костеева [и др.] ; под ред. И. И. Елисеевой. – 2-е изд., перераб. и доп. – М. : Финансы и статистика, 2007. – 576 с.
3.Елисеева И. И. Практикум по эконометрике (+CD) : учеб. пособие / И. И. Елисеева, С. В. Курышева, Н. М. Гордеенко [и др.] ; под ред. И. И. Елисеевой. – 2-е изд., перераб. и доп. – М. : Финансы и статистика, 2007. – 344 с.
4.Герасименко П. В. Эконометрика : компьютерный практикум по эконометрическому моделированию / П. В. Герасименко. – СПб. : ФГБОУ ВПО ПГУПС, 2015. – 55 с.
14