Материал: Бобров А.И.. Эконометрика
b |
xy |
x y |
или b cov(x, y) ; |
||
|
|
|
|
||
|
|
x2 x 2 |
2x |
||
a y b x, |
|
||||
где знак «–» обозначает значение выборочного среднего соответствующей величины; cov(x, y) – ковариация переменных x и y; 2x – дисперсия пе-
ременной x.
Находим параметры регрессии:
b |
xy |
x y |
= |
334,343 9,726 30,733 |
= 3,997; |
|||
|
|
|
103, 457 9, 7262 |
|||||
|
x2 |
x 2 |
|
|||||
a y b x |
30,733 3,997 9,726 8,145. |
|||||||
Уравнение регрессии имеет вид:
y = 8,145 3,997 х.
Коэффициент регрессии позволяет сделать вывод: с увеличением прожиточного минимума на 1 тыс. руб. среднемесячная заработная плата возрастает в среднем на 3,997 тыс. руб.
После нахождения уравнения регрессии заполняем столбцы 7–10 табл. 4.
2. Теснота линейной связи оценивается коэффициентом корреляции:
rxy b x 3,997 2,977 0,84.y 14,139
Значение коэффициента корреляции больше 0,7 – это говорит о наличии весьма тесной линейной связи между признаками.
Коэффициент детерминации:
rxy2 0,71.
Это означает, что 71 % вариаций заработной платы y объясняется вариацией фактора x – прожиточного минимума.
Качество модели определяет средняя ошибка аппроксимации:
|
|
|
1 |
|
y yˆ |
|
|
||
|
|
|
|
|
|
100 % = 21,07 % , |
|||
A |
|||||||||
|
n |
y |
|||||||
|
|
|
|
|
|
|
|||
и оно оценивается как неудовлетворительное, так как ошибка аппроксимации превышает 12 %.
5
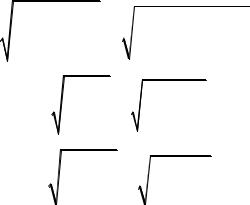
3. Оценку статистической значимости уравнения регрессии в целом проведем с помощью F-критерия Фишера. Фактическое значение F-критерия составит
F |
|
|
rxy |
2 |
|
(n 2) |
0,71 |
|
10 |
24, 4. |
|
1 |
r |
2 |
1 0,71 |
||||||||
|
|
|
|
||||||||
|
|
|
|
xy |
|
|
|
|
|
|
|
Табличное значение критерия при пятипроцентном уровне значимости и степенях свободы k1 = 1 и k2 = 12 – 2 = 10 составляет Fтабл = 4,96. По-
скольку Fфакт = 24,4 > Fтабл = 4,96, то уравнение регрессии признается статистически значимым.
Оценим статистическую значимость параметров регрессии и корре-
ляции с помощью t-статистики Стьюдента и рассчитаем доверительный интервал для каждого из параметров.
Значимость коэффициентов регрессии и корреляции с помощью t-кри- терия Стьюдента оценивается путем сопоставления их значений с величиной случайной ошибки:
t |
b |
, t |
a |
|
a |
, t |
r |
|
rxy |
. |
|
|
|
||||||||
b |
mb |
|
|
ma |
|
|
mr |
|
||
|
|
|
|
|
|
|
|
Определим стандартные ошибки ma, mb, mrxy:
|
|
|
m |
S |
2 |
|
x2 |
|
|
|
|
69,91 1241, 48 |
8, 24 ; |
|
|||||||||||
|
|
|
|
|
n2 2x |
|
|
|
|
122 8,86 |
|
|
|||||||||||||
|
|
|
a |
ост |
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
|
|
m |
|
|
|
|
S 2 |
|
|
|
|
|
69,91 |
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
ост |
|
|
|
|
|
|
0,81; |
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
|
|
b |
|
|
|
n 2x |
|
|
|
|
12 8,86 |
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
m |
|
|
1 rxy |
2 |
|
|
|
1 |
0,71 |
0,17, |
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
r |
|
|
|
|
n |
2 |
|
|
|
10 |
|
|
|
|
|
|
|
||||
|
|
|
|
xy |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
( y yˆx )2 |
|
|
где Sост |
– остаточная дисперсия на одну степень свободы |
|
|
. |
|||||||||||||||||||||
|
n 2 |
||||||||||||||||||||||||
Фактические значения t-критерия: |
|
|
|
|
|
|
|
||||||||||||||||||
|
|
|
|
|
|
|
|
||||||||||||||||||
|
t |
a |
8,145 |
0,988 , t |
|
3,997 |
4,93 , t |
r |
0,84 |
4,94 . |
|
||||||||||||||
|
|
8, 24 |
|
|
|
|
|
b |
|
|
|
|
|
0,81 |
|
|
|
0,17 |
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
xy |
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Табличное значение t-критерия для числа степеней свободы df = n –
– 2 = 12 – 2 = 10 и уровня значимости = 0,05 составит tтабл = 2,23.
6
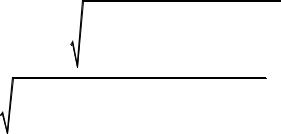
Параметры b и rxy статистически значимы, параметр a признается статистически незначимым.
Для переменных, у которых коэффициенты оказались статистически незначимы, велика вероятность того, что их влияние на зависимую переменную в генеральной совокупности вообще отсутствует. Поэтому или необходимо увеличить число точек в выборке (тогда, возможно, коэффициент станет статистически значимым и заодно уточнится его значение), или в качестве независимых переменных найти другие, более тесно связанные с зависимой переменной.
Рассчитаем доверительные интервалы для параметров регрессии a и b. Для этого определим предельную ошибку для каждого показателя:
a tтаблma 2, 23 8, 24 18,37, b tтаблmb 2,23 0,81 1,8.
Доверительные интервалы:
γa a a 8,145 18,37 и γb b b 3,997 1,8.
Параметр a в пределах интервала принимает значение 0, т. е. является статистически незначимым.
4. Полученные оценки уравнения регрессии позволяют использовать его для прогноза. Если прогнозируемое значение прожиточного минимума
составит хпр= 1,07 x = 1,07 9,726 = 10,407 тыс. руб., то индивидуальное прогнозируемое значение заработной платы y*p = –8,145 + 3,997 10,407 =
=33,7 тыс. руб.
5.Ошибка прогноза:
|
m |
|
S 2 |
|
|
1 |
|
(х |
р |
х)2 |
|
|
|
|||
|
|
1 |
|
|
|
|
|
|
|
|
||||||
|
|
(х х) |
2 |
|||||||||||||
|
|
yˆ p |
|
|
ост |
|
n |
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
1 |
|
(10, 407 9,726) |
8,728. |
|||||||||
69,91 1 |
|
|
|
12 8,864 |
|
|||||||||||
12 |
|
|||||||||||||||
|
|
|
|
|
|
|
|
|
||||||||
Доверительный |
интервал |
прогноза |
|
yˆ p yˆ p myˆ p tтабл 33,7 |
||||||||||||
19, 46 тыс. руб.
Выполненный прогноз среднемесячной заработной платы является надежным и находится в пределах от 14,24 до 53,16 тыс. руб.
6. Графическая иллюстрация с отображением исходных данных и теоретической прямой представлена на рисунке.
Расчеты параметров модели и значений критериев оценки ее качества можно проверить с помощью инструмента «Анализ данных» табличного процессора MS Excel.
7
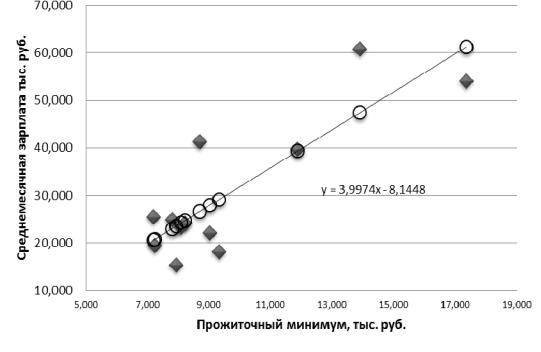
График исходных данных и линейной функции регрессии
3.2. Множественная линейная регрессия
По 17 предприятиям региона изучается зависимость прибыли y (тыс. руб.) от валовой продукции x1 (тыс. руб.) и от стоимости основных фондов x2 (тыс. руб.) (табл. 5).
Таблица 5
Номер |
y |
x1 |
x2 |
Номер |
y |
x1 |
x2 |
предприя- |
предприя- |
||||||
тия |
|
|
|
тия |
|
|
|
1 |
112,50 |
1404,50 |
345,90 |
10 |
146,30 |
1826,50 |
554,20 |
2 |
113,70 |
1709,80 |
431,90 |
11 |
112,90 |
1697,70 |
387,70 |
3 |
193,20 |
1808,70 |
886,20 |
12 |
105,90 |
1294,60 |
302,50 |
4 |
125,00 |
1437,10 |
484,20 |
13 |
134,50 |
1174,70 |
483,90 |
5 |
173,40 |
1496,10 |
724,60 |
14 |
91,40 |
1180,90 |
220,10 |
6 |
81,40 |
1034,30 |
200,70 |
15 |
98,40 |
1319,00 |
243,60 |
7 |
106,40 |
1335,00 |
317,60 |
16 |
107,60 |
1460,00 |
347,30 |
8 |
72,60 |
1256,10 |
156,10 |
17 |
102,30 |
1478,30 |
313,50 |
9 |
110,70 |
1581,40 |
364,30 |
|
|
|
|
Требуется:
1. Построить линейную модель и записать стандартизованное уравнение множественной регрессии. На основе стандартизованных коэффициентов регрессии и средних коэффициентов эластичности ранжировать факторы по степени их влияния на результат.
8
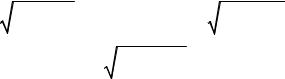
2.Найти коэффициенты парной, частной и множественной корреляции. Проанализировать их.
3.Рассчитать скорректированный коэффициент множественной детерминации. Сравнить его с нескорректированным (общим) коэффициентом детерминации.
4.С помощью F-критерия Фишера оценить статистическую надежность уравнения регрессии.
5.С помощью t-критерия оценить статистическую значимость коэффициентов чистой регрессии.
6.С помощью частных F-критериев Фишера оценить целесообраз-
ность включения в уравнение множественной регрессии фактора x1 после x2 и фактора x2 после x1.
7.Составить уравнение линейной парной регрессии, оставив один значащий фактор.
Решение
1. Для удобства проведения расчетов поместим результаты промежуточных расчетов в табл. 6.
Найдем средние квадратические отклонения признаков:
|
y |
|
y2 |
y 2 |
29,787; |
|
x |
|
x 2 |
x 2 |
221, 43; |
|||
|
|
|
|
|
|
|
|
|
1 |
1 |
|
|||
|
|
|
|
|
|
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
x |
2 |
|
|
|||
|
|
|
|
|
x |
|
x 2 |
182,72. |
|
|||||
|
|
|
|
|
|
2 |
|
2 |
|
|
|
|
||
|
|
|
|
|
2 |
|
|
|
|
|
|
|
|
|
Для нахождения параметров линейного уравнения множественной регрессии предварительно рассчитаем парные коэффициенты корреляции:
r |
cov( y, x1) |
0,613; |
r |
cov( y, x2 ) 0,99; |
yx1 |
y x |
|
yx2 |
y x |
|
1 |
|
|
2 |
|
r |
cov(x1, x2 ) 0,65. |
||
|
x1x2 |
x x |
|
|
|
|
1 |
2 |
|
Определим значения коэффициентов чистой регрессии и параметра a:
b |
|
y |
|
ryx1 ryx2 |
rx1x2 |
0, 00698; b |
|
y |
|
ryx2 |
ryx1 |
rx1x2 |
0,167; |
x |
1 rx2x |
x |
|
1 rx2x |
|||||||||
1 |
|
|
2 |
|
|
|
|
||||||
|
|
1 |
1 |
2 |
|
|
2 |
|
|
1 |
2 |
|
|
|
|
|
|
|
a y b1x1 b2 x2 |
60, 61. |
|
|
|
||||
Таким образом, при этих параметрах уравнение множественной регрессии имеет вид:
yˆ 60, 61 0, 00698x1 0,167x2 .
9