Дипломная работа: Автоматизация и обеспечение информационной безопасности учета посещений клиентов в ГБУЗ КО "Кемеровский областной клинический наркологический диспансер"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
97
Таблица 3.2.
Расчет операционных затрат при компьютерной обработке
операций в базовом (ручном) варианте
Показатель
Операция
Итого
Проектиров
ание,
регистраци
я, контроль
Ввод
исход
ных
данны
х
Обрабо
тка
данных
Выда
ча
данн
ых
Контрол
ь
Оборудование
ПК
ПК
ПК
-
Единица
измерения
Операция
Знак
Знак
Знак
Операци
я
-
Объем, Q
15796
608515
6154
6000
05
15796
-
Среднечасовая
норма
выработки, Н
(час
-1
)
6
2000
2000
1200
0
12
-
Трудоемкость,
T
ОМ
(час)
2632,67
304,26
3,07
50
1316,33
4306,3
3
Среднечасовая
тарифная
ставка,
P (руб.)
50
50
50
50
50
-
Заработная
плата
оператора,
С
З
(руб.)
131633,50
15213,
00
153,50
2500,
00
65816,5
0
-
Прочие
расходы,
С
g
(руб.)
92143,45
10649,
10
107,45
1750,
00
46071,5
5
-
Стоимость
амортизации
оборудования,
C
a
(руб.)
-
1000,9
5
15,35
250,0
0
6581,65
-
Операционные
расходы,
С
ОМ
(руб.)
223776,95
27383,
40
276,30
4500,
00
118469,
70
374406
,35
Таким образом, расходы по статье «трудовые затраты» за год в
базовом (ручном) варианте составят:
T
0
= T
0р
+ T
0м
= 3109,87 + 4306,33 = 7416,20 (человек/час);
Общие СЗ за год в результате расчета в базовом (ручном) варианте
составят:
C
0
= C
0р
+ C
0м
= 2643390,3 + 374406,35 = 3017796,70 (руб.);
98
В Таблица 3.3) приведен расчет операционных затрат при
компьютерной обработке операций в предлагаемом варианте. Расчеты
проведены по формулам (11) – (19).
Таблица 3.3.
Расчет операционных затрат при компьютерной обработке
операций в новом варианте
Показатель
Операция
Итого
Проектиров
ание,
регистраци
я, контроль
Ввод
данны
х
Обрабо
тка
Выда
ча
данн
ых
Визуаль
ный
контрол
ь
Оборудование
ПК
ПК
ПК
-
Единица
измерения
Документ
Символ
Символ
Симв
ол
Докумен
т
-
Объем, Q
15796
296935
317734
6000
05
761
-
Среднечасовая
норма
выработки, Н
(час
-1
)
6
2000
200000
2000
0
12
-
Трудоемкость,
T
ОМ
(час)
2632,67
148,47
1,59
30,00
63,42
2876,1
5
Среднечасовая
тарифная
ставка,
P (руб.)
50
50
50
50
50
-
Заработная
плата
оператора,
С
З
(руб.)
131633,50
7423,5
0
79,50
1500,
00
3171,00
-
Прочие
расходы,
С
g
(руб.)
92143,45
5196,4
5
55,65
1050,
00
2219,70
-
Стоимость
амортизации
оборудования,
C
a
(руб.)
-
742,35
7,95
150,0
0
317,10
-
Операционные
расходы,
С
ОМ
(руб.)
223776,95
13362,
30
143,10
2700,
00
5707,80
245690
,15
Расчет затрат непосредственно на проектирование разрабатываемой
АИС представлен в таблице (
Таблица 3.4).
99
Таблица 3.4.
Расчет затрат на проектирование АИС
№
п/
п
Наименование затрат
Сумма, руб.
1
Лицензия на использование системы разработки
28000,00
2
2
Стоимость оборудования (сервер базы данных, сервер,
приложений, каналы связи)
715000,00
3
3
Фонд премий сотрудникам, участвующим в проекте
100000,00
Ежегодные расходы по статье «трудовые затраты» в новом варианте
составляют:
T
1
= 2876,15 (человек/час);
Ежегодные расходы по статье «стоимостные затраты» в новом
варианте составляют:
C
1
= 245690,15 (руб.);
На основании рассчитанных данных по формулам (1) – (6) рассчитаны
ТЗ и СЗ, показанные в таблице (Таблица 3.5).
Таблица 3.5.
Показатели от внедрения новой АИС
Затраты
Абсолютно
е
изменение
затрат
Коэффициент
изменения
затрат
Индекс
изменени
я затрат
Базовый
вариант
Проектны
й вариант
Трудо
емкос
ть
Т
0
(чел./час)
Т
1
(чел./час)
∆Т=Т
0
–Т
1
(чел./час)
К
Т
=∆Т/Т
0
100%
У
Т
=Т
0
/Т
1
7416,20
2876,15
4540,05
61,22%
2,579
Стоим
ость
С
0
(руб.)
С
1
(руб.)
∆С=С
0
–С
1
(руб.)
К
С
=∆С/С
0
*100%
У
С
=С
0
/С
1
3017796,
7
245690,15
2772106,55
91,85
12,28
Срок окупаемости расходов на внедрение разрабатываемой АИС,
рассчитывается по формуле (7) и составляет:
ìåñÿöàãîäà
ãîäðóá
ðóá
C
K
T
N
ÎÊ
31
)/.(23,693055
.)(843000
100
Коэффициент ЭЭ капитальных затрат, рассчитанный по формуле (21)
равен:
Е
р
= 1/2.2 = 0.45
Годовой экономический эффект был рассчитан по формуле (20) и
составил:
.)(23,35090584300015,023,393055 рубEKПЭ
нП
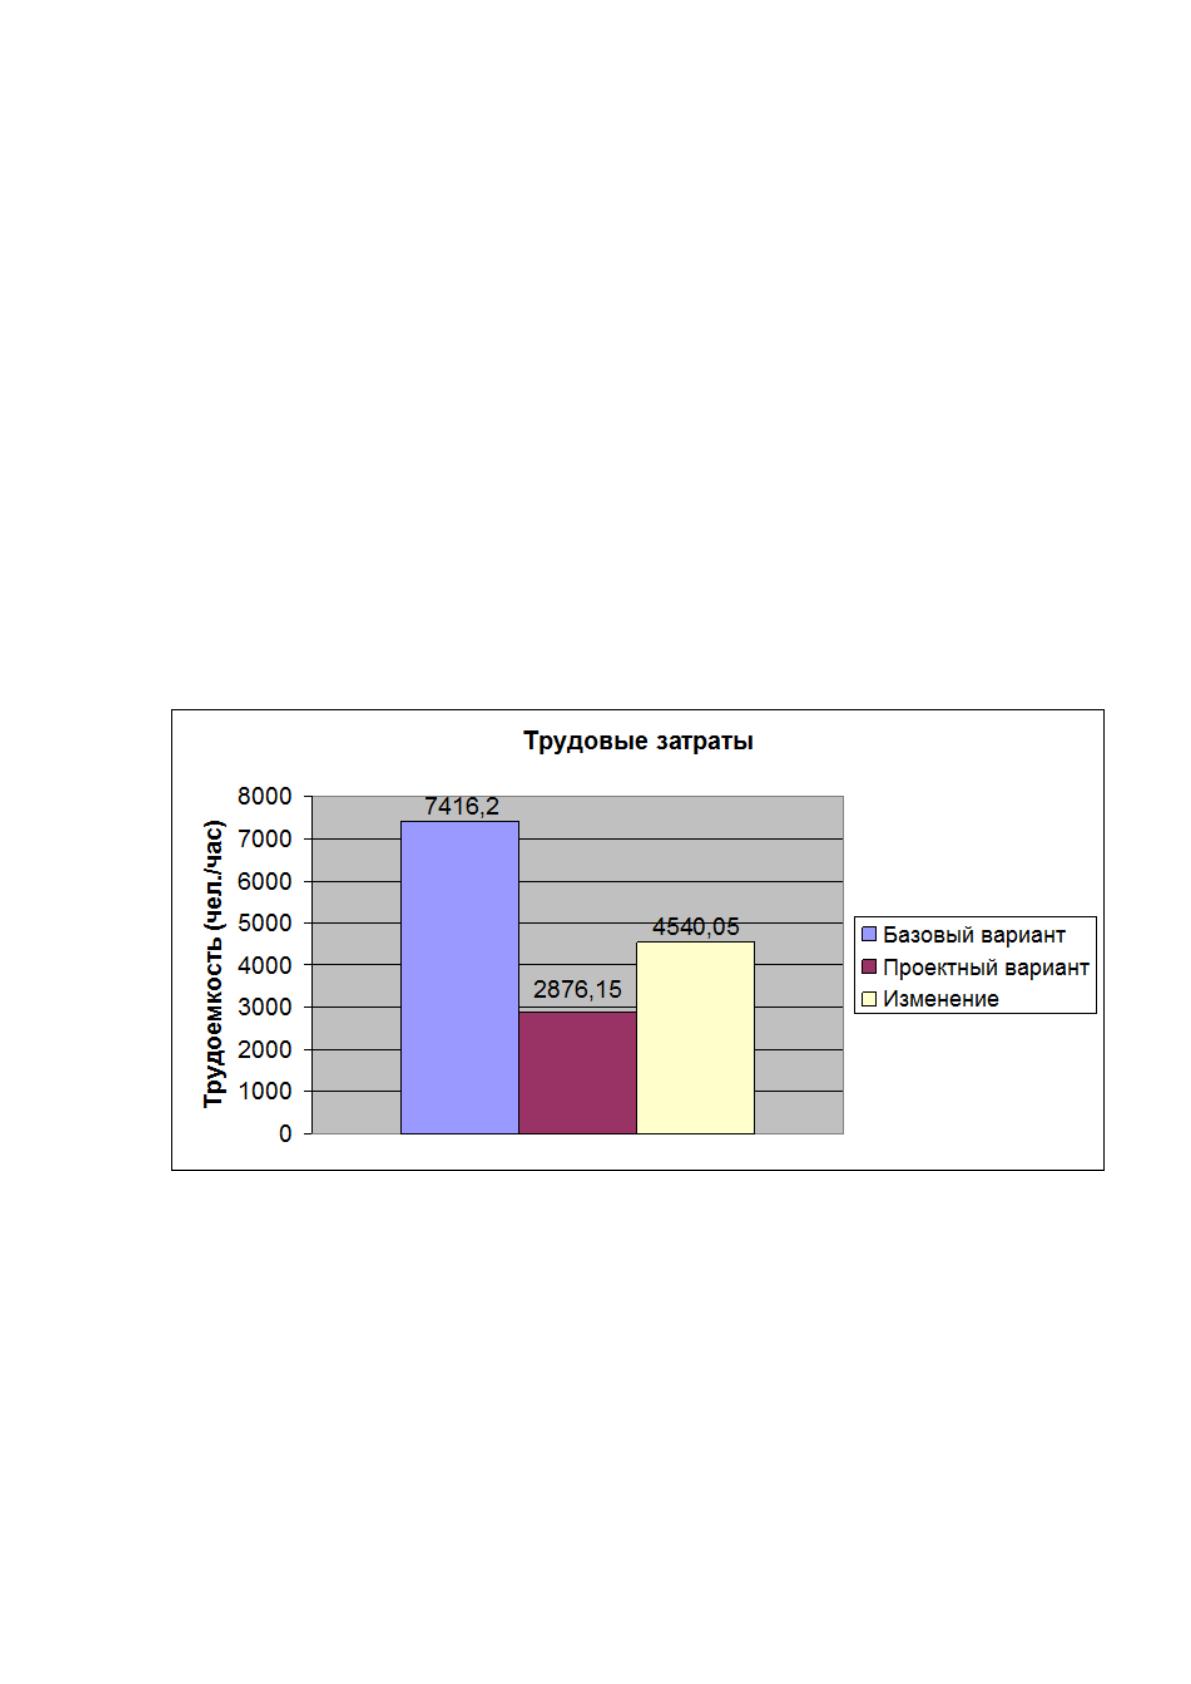
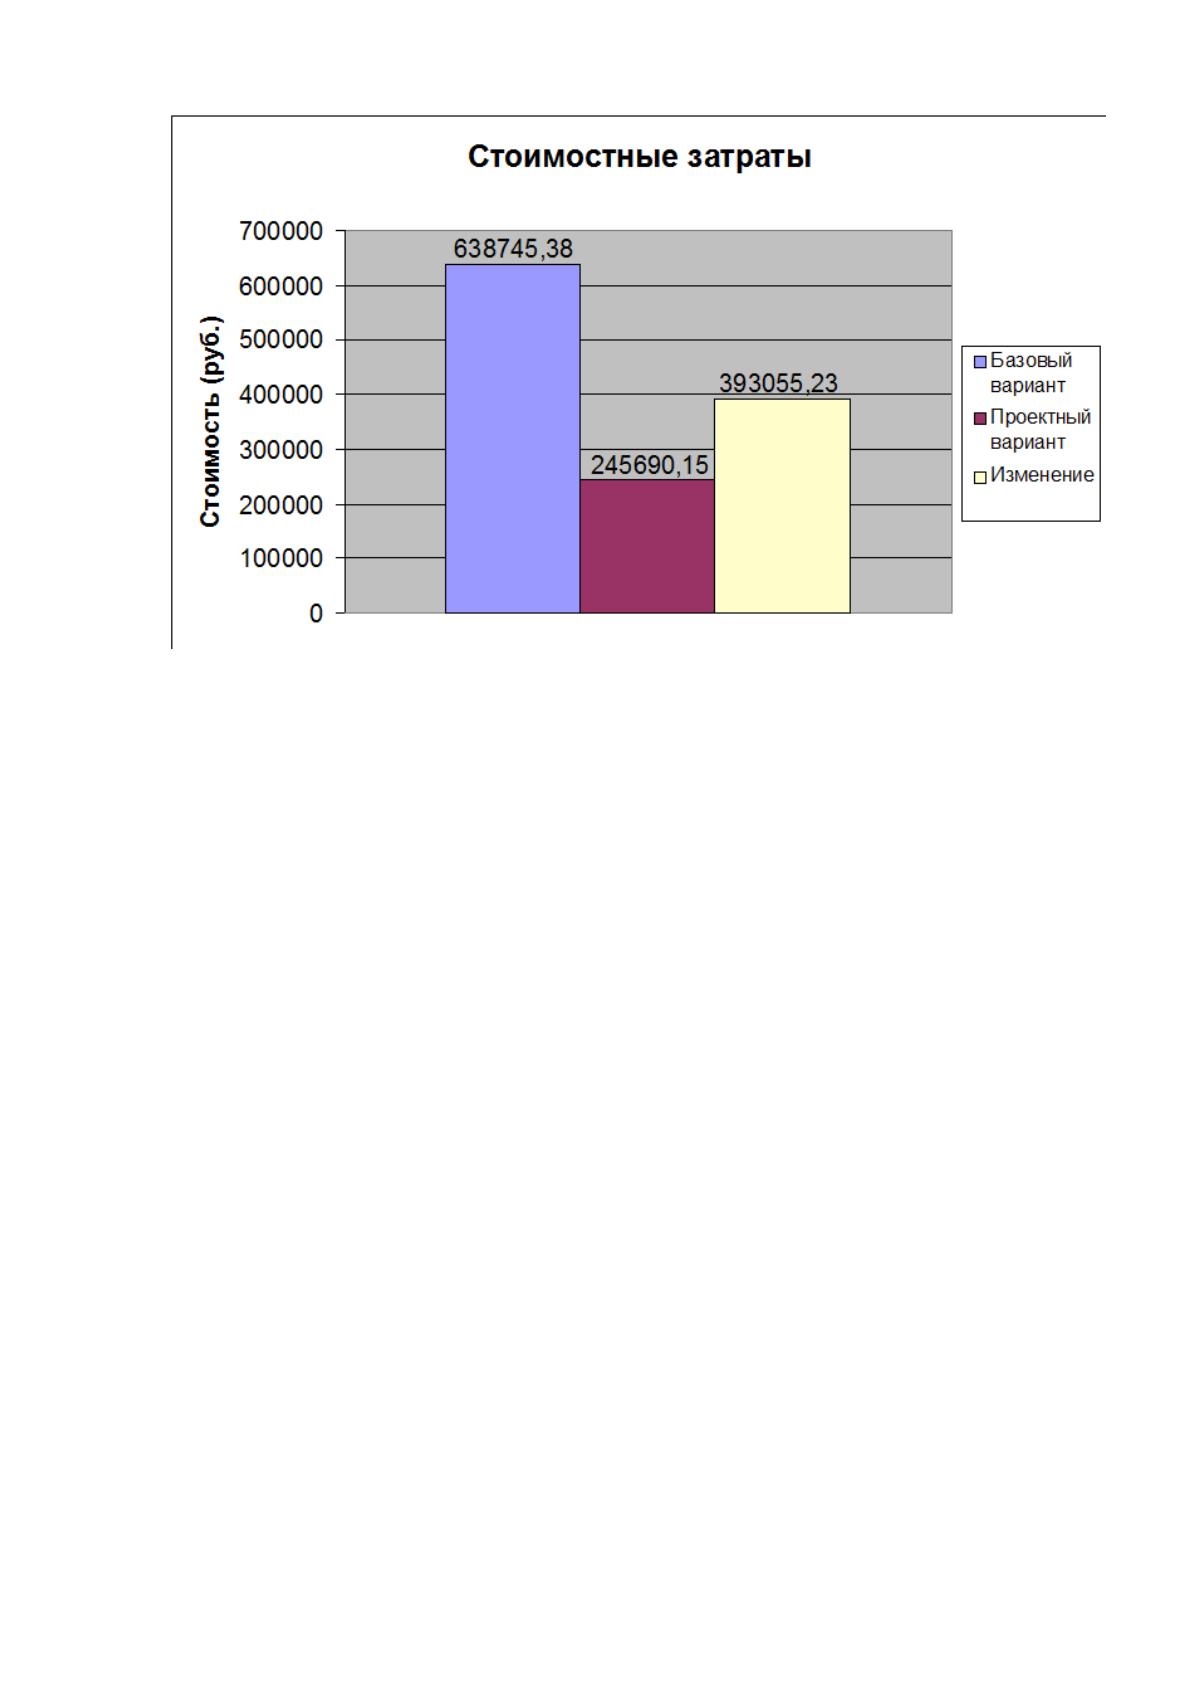
На основании рассчитанных данных построены сравнительные
диаграммы, представленные на рисунках (Рисунок 3.1 - Ошибка! Источник
ссылки не найден.).
Рисунок 3.1. Диаграмма сравнения изменения ТЗ
101
Рисунок 3.2. Диаграмма сравнения изменения СЗ
Следует упомянуть, что кроме прямого эффекта от внедрения
разрабатываемой АИС, присутствует также и косвенный эффект. Он
выражается в том, что с точки зрения сотрудников работа с АИС становится
в разы проще и понятнее, вследствие чего повышается эффективность
работы сотрудников и снижается вероятность допущения ими ошибок.
Источник: https://baza.diplomsite.ru/previewfile/1817