Курсовая работа (т): Анализ основных фондов предприятия
. Влияние отдельных факторов на абсолютное изменение прибыли от реализации продукции определим по следующим формулам.
Изменение прибыли за счет изменения:
а) цен на продукцию:
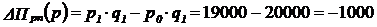 д.ед
б)
себестоимости продукции:
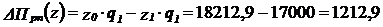 д.ед
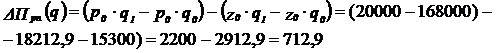 д.ед
Проверка правильности вычислений:
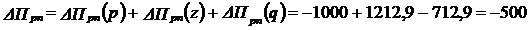 д.ед
Как показала практика, на сумму прибыли оказывает влияние такие факторы, как цена продукции, затраты на ее производство, а также объем реализуемой продукции. В частности, снижение цен на продукцию привело к уменьшению прибыли на 1000 д.ед.; снижение затрат на производство, а следовательно, и себестоимости реализуемой продукции, увеличили прибыль на 1212,9 д.ед.; а также снижение фактического объема продукции снизило прибыль от реализации на 712,9 д.ед. В итоге в отчетном периоде предприятие получило прибыли на 500 д.ед. меньше, чем в базисном.
Относительное изменение прибыли от реализации продукции за счет изменения
i-того фактора определяем по формуле:
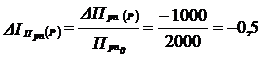
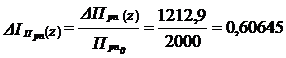
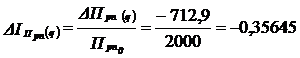
Проверка:
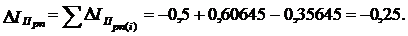
В отчетном периоде по сравнению с базисным прибыль от реализации продукции снизилась на 25 %.
12. Доля изменения прибыли за счет изменения:
а) цен на продукцию:
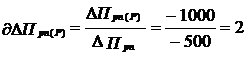
б)
себестоимости продукции:
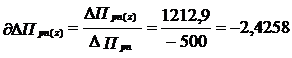
в)
фактического объёма продукции:
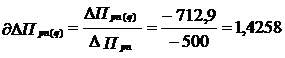
Проверка
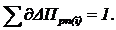
Таким образом, существует прямо пропорциональная зависимость между прибылью, ценой и объемом реализуемой продукции, и обратно пропорциональная между прибылью и себестоимостью продукции.
13. Абсолютное и относительное влияние на изменение рентабельности продукции изменения факторов.
Наряду с абсолютным показателем (прибыль) в статистике широко применяется относительный показатель результатов деятельности предприятия - рентабельность. Показатели рентабельности − это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
Рассчитываются показатели:
а) общей рентабельности (Rоб):
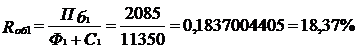
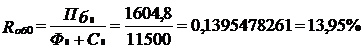
б)
рентабельность продукции (R):
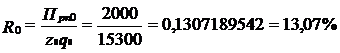
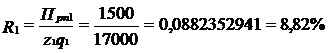
Общая рентабельность отражает эффективность авансированных затрат. Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции или снижение затрат на производство при постоянных ценах.
Абсолютное изменение рентабельности продукции ∆R определяем:
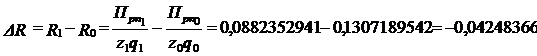 или
,25 пр.пункта
в том числе за счет изменения:
а)
прибыли от реализации продукции:
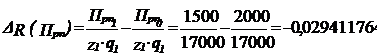 или -2,94 пр.пункта
б)
себестоимости продукции:
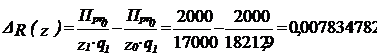 или 0,78 пр.пункта
в)
объема реализованной продукции:
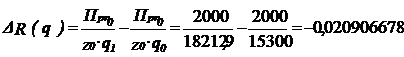 или
-2,09 пр.пункта
Проверка правильности решения:
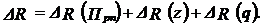
∆R=
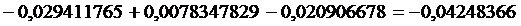 или -4,25 пр.пункта.
Рентабельность продукции сократилась на -4,25 пр.пункта, в частности, сократилась на 2,94 пр.пункта вследствие уменьшения прибыли от реализации продукции, увеличилась на 0,78 пр.пункта из-за изменения себестоимости продукции и на 2,09 пр.пункта уменьшилась из-за увеличения объемов производимой продукции.
Относительное изменение рентабельности продукции:
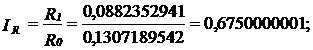
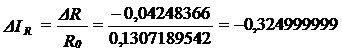 или
-0,325
Влияние факторов на изменение индекса рентабельности продукции:
а) за счет изменения прибыли от реализации продукции:
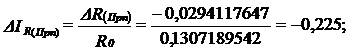
б)
себестоимости продукции:
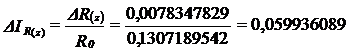
в)
объема реализованной продукции:
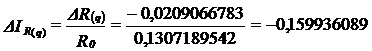
Проверка
: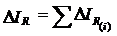 .
∆IR= -0,225+0,059936089-0,159936089= -0,325
. Доля изменения рентабельности продукции (¶R) за счет изменения:
а)
прибыли от реализации продукции:
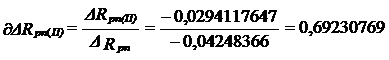
б)
себестоимости продукции:
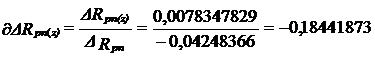
в)
объёма реализованной продукции:
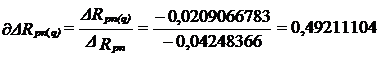
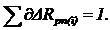
,69230769-0,18441873+0,49211104= 1
Сделав данные расчеты, можно предположить, что на изменение рентабельности продукции отрицательно влияет увеличение прибыли от реализации продукции 69,2%, и объема реализованной продукции 49,2%, а положительно - уменьшение себестоимости продукции 18,4%.
. Абсолютное изменение общей рентабельности находим по формуле:
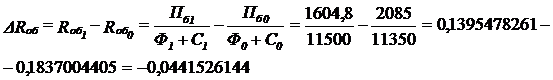
или -4,42 пр.пункта.
Влияние на абсолютное изменение общей рентабельности отдельных факторов определяем по следующим формулам:
а) изменения прибыли
или -4,18 пр.пункта.
б) объема производственных фондов
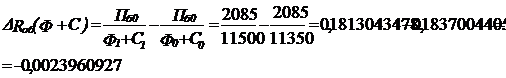
или -0,24 пр.пунктов
в том числе за счет изменения:
объема
ОПФ
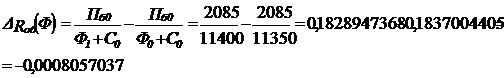
или -0,08 пр.пунктов
- объема оборотных средств
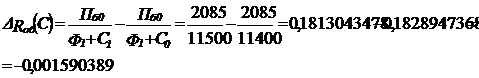
или -0,16 пр.пунктов
Проверка:
)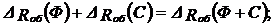
∆Rоб(Ф+С)=
-0,0008057037 - 0,001590389 = -0,0023960927 или -0,24 пр.пункта;
)
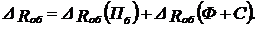
∆Rоб= -0,0417565217-0,0023960927=-0,0441526144 или -4,42 пр.пункта.
Относительное
изменение общей рентабельности:
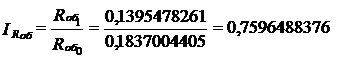 или
75,96%
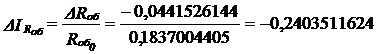 или
-24,04%
Влияние
признаков - факторов на относительное изменение общей рентабельности
соответственно равно:
а)
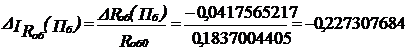 или -22,73%;
б)
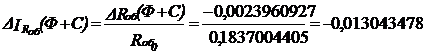 или -1,3%,
из
них:
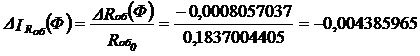 или
-0,4%;
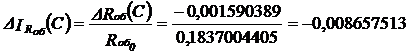 или
-0,9%.
Проверка:
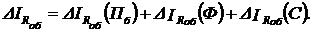
∆IRоб= -0,2273076841 - 0,004385965 - 0,008657513 = -0,2403511624 или -24,04%
Таким образом, произведя расчет абсолютного и относительного изменения общей рентабельности предприятия, мы можем отметить, что общая рентабельность в отчетном периоде по сравнению с базисным упала на 4,42 процентных пункта, что составляет 24,04 % показателя базисного периода. Также проведя факторный анализ изменения, отметим, что за счет снижения прибыли рентабельность уменьшилась на 4,18 пр.пункта (на 22,73% по сравнению с базисным периодом); увеличение объемов фондов предприятия повлияло на нее значительно меньше - общая рентабельность снизилась на 0,24 пр.пункта (1,3% от базисного периода), из них: за счет увеличения объемов ОПФ - рентабельность потеряла 0,08 пр.пункта (0,4%), а за счет привлечения дополнительных оборотных средств - 0,16 пр.пункта или 0,09% по сравнению с базисным периодом.
. Доля изменения общей рентабельности за счет изменения:
а) балансовой прибыли предприятия
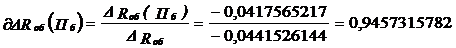 или
94,6%;
б)
объема основных производственных фондов
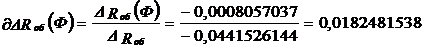 или 1,8%;
в)
объема оборотных средств предприятия
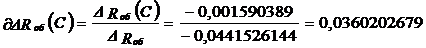 или 3,6%
Проверка:
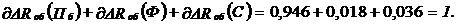
Расчет доли изменения общей рентабельности за счет изменения различных факторов дает возможность увидеть, какие из этих факторов оказывают наибольшее влияние на уровень рентабельности, а также позволяет предприятию, по моему мнению, выявить не только уже существующие проблемы, но и предвидеть их возникновение в будущем, разработать пути решения.
Исходя из произведенных расчетов, мы видим, что значительное влияние на
изменение общей рентабельности оказывает сокращение балансовой прибыли
предприятия - 94,6% от абсолютного изменения рентабельности обусловлено
воздействием именно этого фактора. Увеличение объемов производственных фондов
на рентабельность почти не повлияло (5,4%).
Заключение
В первой главе курсовой мы познакомились с понятием основных фондов, их классификацией, способами оценки, особенностями воспроизводства и амортизации основных фондов.
Итак, основные фонды являются одним из важнейших показателей хозяйственной деятельности любого предприятия, от их уровня напрямую зависит финансовые результаты деятельности предприятия. Они определяют производственную мощь предприятий, характеризуют их техническую оснащенность, непосредственно связаны с производительностью труда, механизацией, автоматизацией производства, себестоимостью продукции, прибылью и уровнем рентабельности.
Особенностью основных фондов является их высокая стоимость и большая продолжительность эксплуатации, а также относительно динамичное изменение их технического уровня в результате научно-технического прогресса, что приводит к их обесцениванию. Все это обусловливает определенные требования, как к характеру приобретаемых основных фондов, так и к их эксплуатации
Управление основными фондами является органичной частью единой системы управления организацией (предприятием). Количество и состав основных фондов должны соответствовать объему и ассортименту производственной программы..
Во второй главе курсовой работы мы рассмотрели показатели наличия, состава и движения основных фондов, а также рассмотрели некоторые показатели анализа состояния и эффективности использования основных фондов предприятия.
Мы узнали, что на каждом предприятии имеются существенные резервы улучшения использования ОПФ. В общем плане эта цель может быть достигнута за счет внедрения новой техники и технологии, механизации и автоматизации производственных процессов, проведения грамотной воспроизводственной политики, своевременного и качественного ремонта, ликвидации излишнего оборудования и др.
Имея представление о каждом элементе основных фондов в производственном процессе, об их физическом и моральном износе, о факторах, которые влияют на использование основных фондов, можно выявить методы, при помощи которых повышается эффективность использования основных фондов и производственных мощностей предприятия, обеспечивающая снижение издержек производства и, конечно, рост производительности труда.
В третьей главе данной курсовой мы провели практические расчеты на основании имеющихся данных по предприятию за базисный и отчетный периоды и пришли к следующим выводам.
Основными показателями использования основных фондов являются фондоотдача и фондоемкость.
По экономическому содержанию фондоотдача (f), показывает, сколько продукции произведено в данном периоде на 1 руб. стоимости основных фондов. Чем выше показатель фондоотдачи, тем эффективнее используются основные средства на предприятии. Исходя из расчетов, в базисном периоде на 1 руб. затраченных основных фондов приходится 1,8770949721 д.ед. произведенной продукции, в отчетном - 2,111111111 д.ед продукции, следовательно, основные фонды эффективнее использовались в отчетном периоде, чем в базисном. Повышение уровня использования основных фондов позволяет увеличить размеры выпуска производства без дополнительных капитальных вложений и в более короткие сроки.
Наряду с фондоотдачей статистика исчисляет и обратную ей величину -
фондоемкость (fe). Она характеризует стоимость
основных фондов, приходящихся на 1 руб. произведенной продукции. Её снижение (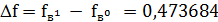 - 0,532738 = - 0,059054 д.ед.)
означает высвобождение (экономию) основных фондов, что позволяет говорить о
возможности дополнительных капиталовложений в целях совершенствовании и
модернизации производства.
Изменение объема реализованной продукции можно представить как в абсолютном, так и относительном измерении.
Как можно увидеть из расчетов главы 3, на величину абсолютного изменения объема продукции оказали влияние два фактора - изменение фондоотдачи (f) и изменение объема основных фондов (Ф).
При изменении фондоотдачи происходит увеличение выпуска объема реализованной продукции на 2106 д.ед.(12,5%), при изменении основных производственных фондов объем продукции увеличивается лишь на 94 д.ед.(0,5%). В итоге общее увеличение объема реализованной продукции вследствие изменения ОПФ составляет 2200 д.ед (13%). Для полного представления об изменении объема продукции мы рассчитали долю изменения объема продукции за счет изменения следующих факторов: уровня фондоотдачи (95,7%) и объема основных производственных фондов(4,3%). Таким образом, можно говорить о том, что объем реализованной продукции в отчетном периоде увеличился по большей части за счет увеличения уровня фондоотдачи.
В отчетном периоде перерасход основных производственных фондов у предприятия составил 50 д.ед. (0,056% от базисного периода).
Показателями использования оборотных средств (С) являются коэффициент оборачиваемости (n), характеризующий число оборотов оборотных средств за период, и показатель продолжительности одного оборота в днях (t). В базисном периоде продолжительность одного оборота составила 51 день, и оборотные средства за этот год обернулись 7 раз. В отчетном периоде продолжительность одного оборота сократилась на 4 дня (с 51 до 47 дней), и поэтому оборотные средства за отчётный год успели обернуться на 0,6 большее число раз, то есть 7,6 раз.