Курсовая работа (т): Анализ основных фондов предприятия
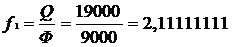 д.ед

где Q - стоимость произведенной (реализованной) за год продукции;
Ф - среднегодовая стоимость основных производственных фондов (ОПФ).
По экономическому содержанию фондоотдача показывает, сколько продукции
произведено в данном периоде на 1 руб. стоимости основных фондов. Чем выше
показатель фондоотдачи, тем эффективнее используются основные средства на
предприятии. Исходя из расчетов, в базисном периоде на 1 руб. затраченных
основных фондов приходится 1,8770949721 д.ед. произведенной продукции, в
отчетном - 2,111111111 д.ед продукции, следовательно, основные фонды
эффективнее использовались в отчетном периоде, чем в базисном. Об этом
свидетельствует положительное значение 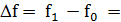 2,11111111 - 1,87709497 =
0,234016139 д.ед. Повышение уровня использования основных фондов позволяет
увеличить размеры выпуска производства без дополнительных капитальных вложений
и в более короткие сроки.
Наряду с фондоотдачей статистика исчисляет и обратную ей величину -
фондоемкость (fe). Она характеризует стоимость
основных фондов, приходящихся на 1 руб. произведенной продукции. Её снижение
означает высвобождение (экономию) основных фондов.
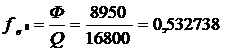 д.ед
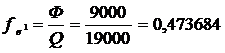 д.ед
Рассчитаем
абсолютное изменение фондоемкости: 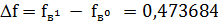 -
0,532738 = - 0,059054 д.ед. - она снизилась. Отсюда мы можем говорить об
экономии основных фондов в отчетном периоде по сравнению с базисным периодом,
что открывает возможности для дополнительных капиталовложений.
Таким образом, мы можем сделать вывод о том, что сокращение ОПФ, затрачиваемых на производство того же объема продукции (или увеличение объема производимой продукции при неизменном уровне затрат на ее производство), свидетельствует о повышении эффективности использования основных фондов и наоборот.
. Абсолютное и относительное изменение объема реализованной продукции.
Объем
произведенной продукции можно представить следующим выражением  , тогда абсолютное изменение объема реализованной
продукции в отчетном периоде по сравнению с базисным (∆Q)
будет равно:
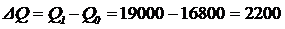 д.ед
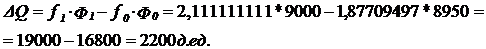
Как видим, на величину абсолютного изменения объема продукции оказали влияние два фактора - изменение фондоотдачи (f) и изменение объема основных фондов (Ф).
Влияние изменения данных факторов на изменение общей величины определяем по следующим формулам:
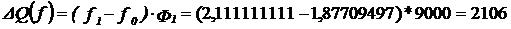 д.ед
Т.е. в результате изменения уровня фондоотдачи происходит увеличение объёма продукции на 2106 д.ед..
б)
изменения объема основных производственных фондов:
 д.ед
Т.е
вследствие изменения стоимости ОПФ объём продукции увеличился на 94 д.ед..
Проверка:
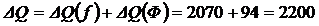 д.ед.
Таким образом, мы можем сказать, что на абсолютное изменение объема реализованной продукции влияют два показателя: изменение фондоотдачи и изменение объёма ОПФ. При изменении фондоотдачи происходит увеличение выпуска объема реализованной продукции на 2106 д.ед., при изменении основных производственных фондов объем продукции увеличивается лишь на 94 д.ед. В итоге общее увеличение объема реализованной продукции вследствие изменения ОПФ составляет 2200 д.ед, при этом особое влияние оказывает фактор изменения фондоотдачи.
Относительное изменение объема реализованной продукции (IQ) будет равно:
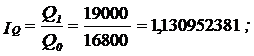
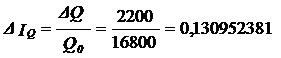 .
В том числе
а)
за счет изменения фондоотдачи:
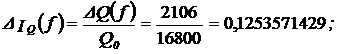
б)
за счет изменения основных производственных фондов:
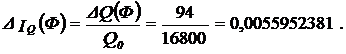
Проверка:
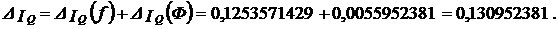
Мы наблюдаем, что в отчетном периоде объем реализованной продукции уменьшился на 13%.
При этом на объем выпуска продукции в большей степени повлиял фактор изменения уровня фондоотдачи, вследствие чего Q увеличился на 12,5%.
Меньшее влияние оказал фактор изменения стоимости ОПФ - объем реализованной продукции увеличился всего лишь на 0,5% от базисного периода.
3.
Доля изменения объема продукции (¶∆Q) будет
равна
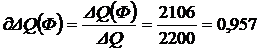 - доля
изменения объема продукции за счет изменения уровня фондоотдачи;
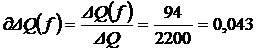 .- доля
изменения объема продукции за счет изменения объема основных производственных
фондов.
Проверка правильности решения:
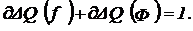
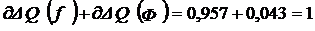
Таким образом, можно говорить о том, что объем реализованной продукции в отчетном периоде увеличился по большей части за счет увеличения уровня фондоотдачи.
.
Абсолютное высвобождение (перерасход) основных производственных фондов в
отчетном периоде по сравнению с базисным можно вычислить по формуле:
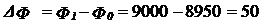
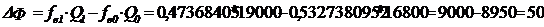 д.ед
в том числе
а)
за счет изменения фондоемкости продукции:
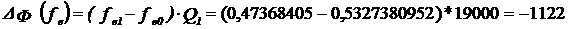 д.ед.
б)
за счет изменения объема выпуска продукции:
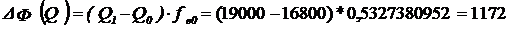 д.ед.
д.ед
Таким образом, в отчетном периоде предприятие перерасходовало ОПФ на сумму 50 д.ед.
Относительное
высвобождение (перерасход) основных производственных фондов в отчетном периоде
по сравнению с базисным равно:
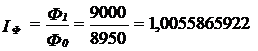 ,
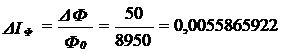 ,
в том числе
а)
за счет изменения фондоемкости продукции:
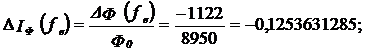
б) за счет изменения объема выпуска продукции:
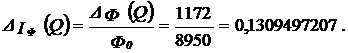
Проверка
правильности вычислений:
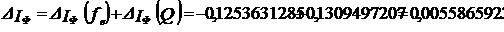
Таким образом, мы можем наблюдать в отчетном периоде перерасход основных производственных фондов в размере 0,056% от базисного.
5. Доля изменения объема основных фондов:
а) за счет изменения фондоемкости:
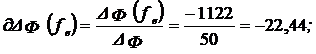
б)
за счет изменения объема продукции:
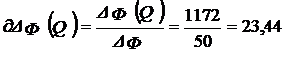
Проверка
правильности вычислений:
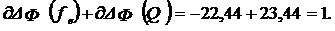
.
Показателями использования оборотных средств (С) являются коэффициент
оборачиваемости (n), характеризующий число оборотов оборотных средств за
период, и показатель продолжительности одного оборота в днях (t).
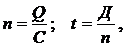
где Д - число дней в периоде.
n0=16800/2400=7 об.;1=19000/2500=7,6 об.;
∆n = n1 - n0 = 0,6 об.
Определение коэффициента оборачиваемости оборотных средств по себестоимости реализованной продукции приведёт к тому, что на предприятии, где себестоимость продукции увеличивается, возрастёт и коэффициент оборачиваемости, т.е. будет сокращаться длительность одного оборота в днях. А это противоречит задаче повышения эффективности производства за счёт снижения себестоимости. Поэтому показатель оборачиваемости мы рассчитываем путём отношения реализованной продукции к средним остаткам оборотных средств.
Существует и несколько иной способ определения продолжительности одного оборота оборотных средств. Для её определения необходимо найти отношение средних остатков оборотных средств предприятия к однодневному обороту ОС:


=16800/360=46,666666667 дн.;=19000/360=52,777777778 дн.= 2400/46,666666667 = 51,428571428дн. (51 день);= 2500/52,777777778 = 47,368421052 дн. (47 дней);
∆t = -4,060150376 дн.
где m - однодневный оборот.
Таким образом, оборачиваемость оборотных средств предприятия за год увеличилась на 4,060150376 дня (4 дня). Это привело к увеличению коэффициента оборачиваемости оборотных средств на 0,6 оборота (с 7 оборотов увеличился до 7,6). При замедлении оборачиваемости оборотных средств происходит дополнительное привлечение (вовлечение) их в оборот, а при ускорении происходит высвобождение оборотных средств из оборота.
Абсолютное изменение оборачиваемости оборотных средств:
а) по числу оборотов:
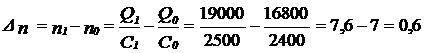 об.
Влияние отдельных факторов на изменение числа оборотов оборотных средств определим по формулам:
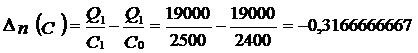 об.
При
этом 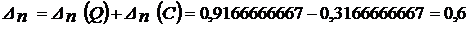 об.
б)
по продолжительности одного оборота (t):
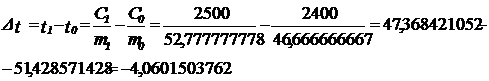 об.
в том числе
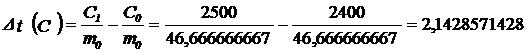 дн.
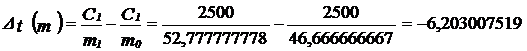 дн.
Проверка
правильности решения:
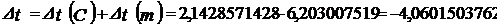 дн.
Таким образом, в базисном периоде продолжительность одного оборота составила 51 день, и оборотные средства за этот год обернулись 7 раз.
В отчетном периоде продолжительность одного оборота сократилась на 4 дня (с 51 до 47 дней), и поэтому оборотные средства за отчётный год успели обернуться на 0,6 большее число раз, то есть 7,6 раз.
. Абсолютное изменение объема оборотных средств
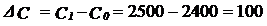 д.ед
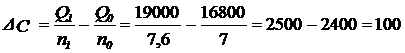 д.ед
в том числе за счет изменения:
а)
скорости оборота оборотных средств
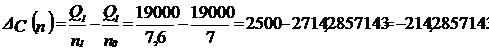 д.ед.
или
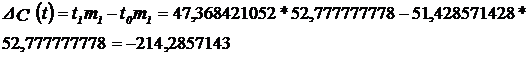 д.ед
При
этом 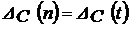
б)
за счет изменения объема выпуска продукции
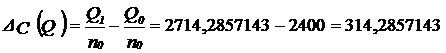 д.ед
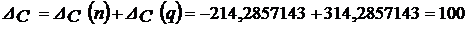 д.ед
Опираясь на вышеуказанные расчеты, можно заметить, что среднегодовой остаток оборотных средств в отчетном периоде увеличился на 100 д.ед. , что говорит о дополнительном привлечении в оборот предприятия средств. При этом ускорение оборачиваемости привело предприятие к высвобождению 214,2857143 д.ед. оборотных средств и их перераспределению в пользу наращения объемов выпускаемой продукции, для которого и потребовалось дополнительное привлечение оборотных средств в оборот в размере 100 д.ед.
Относительное изменение объема оборотных средств
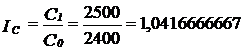 д.ед.
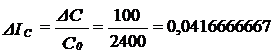 д.ед
в том числе:
а)
за счет изменения скорости оборота оборотных средств:
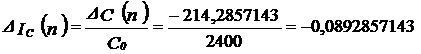 д.ед.
б) за счет изменения объема выпуска продукции:
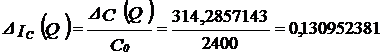 д.ед.
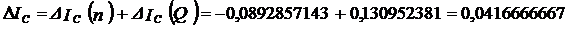 д.ед.
Сравнивая базисный и отчетный период, можно сделать вывод, что среднегодовой остаток оборотных средств в отчетном периоде увеличился на 4,2%, так как потребность в высвобождении 8,9% оборотных средств возникла при уменьшении длительности одного оборота оборотных средств, а изменение объемов выпуска продукции выявило необходимость привлечения 13,1 % оборотных средств.
. Доля изменения оборотных средств за счет изменения:
а) оборачиваемости оборотных средств:
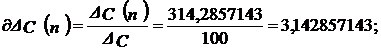
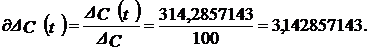
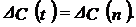
б)
объема производства продукции:
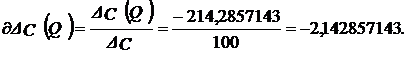
Проверка
правильности решения:
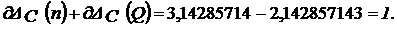
. Прибыль является главным показателем эффективности работы предприятия, источником его жизнедеятельности. Прибыль представляет собой выраженный в денежной форме чистый доход, представляющий собой разницу между совокупным доходом и совокупными затратами.
Конечный
финансовый результат деятельности предприятия - это балансовая прибыль (Пб).
Она исчисляется как сумма прибыли от реализации продукции (Прп), прибыли от
реализации материальных ценностей (Пмц) и доходов от внереализационных операций
(Двн):
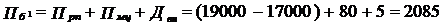 д.ед
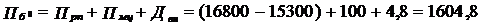 д.ед
Абсолютное
изменение балансовой прибыли (∆Пб) равно:
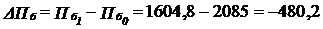 д.ед
Индекс
роста (относительное изменение) балансовой прибыли в отчетном периоде по
сравнению с базисным:
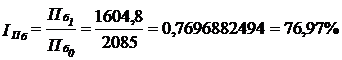
Таким образом, мы наблюдаем, что в отчетном периоде балансовая прибыль предприятия уменьшилась на 480,2 д.ед. или на 23,03% (100%-76,97%) по сравнению с базовым периодом.
.
Прибыль от реализации продукции (работ, услуг) определяется как разность между
выручкой от реализации продукции и её полной себестоимостью. Если себестоимость
продукции превышает её стоимость в оптовых ценах, то результатом
производственной деятельности предприятия будет убыток. Расчет прибыли от
реализации продукции может быть представлен в виде формулы:
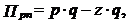
где pq - выручка от реализации продукции;- затраты на её производство.
Прибыль от реализации продукции в базисном периоде:
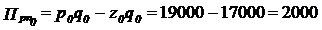 д.ед
Прибыль
в отчетном периоде:
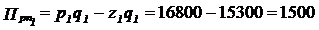 д.ед
Абсолютное
изменение прибыли от реализации продукции:
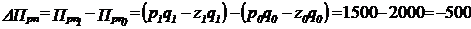 д.ед
Относительное
изменение прибыли от реализации продукции:
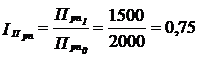
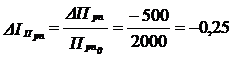
Можно сказать, что прибыль от реализации продукции в отчетном периоде уменьшилась на 500 д.ед или на 25% по сравнению с отчетным периодом.