Курсовая работа (т): Анализ основных фондов предприятия
Анализ основных фондов предприятия
Содержание
Введение
Глава 1. Теоретические аспекты понятия основных фондов
.1 Сущность и классификация основных фондов
.2 Виды оценок основных фондов
.3 Воспроизводство и амортизация основных фондов
Глава 2. Показатели статистического анализа основных фондов
.1 Система показателей наличия, состава и движения основных фондов
.2 Показатели состояния и эффективности использования основных фондов
Глава 3. Статистический анализ на предприятии: практические расчеты на основе имеющихся данных
Заключение
Список используемых источников
Введение
Основные фонды - это материально-вещественные ценности, относящиеся к средствам труда и используемые в процессе производства в течение длительного периода в неизменной натуральной форме (более одного цикла изготовления продукции - производственного цикла). Основные фонды - это средства труда, вместе с предметами труда они составляют средства производства и образуют материальную базу любого предприятия.
Управление основными фондами является органичной частью единой системы управления организацией (предприятием). Эффективное управление основными фондами предполагает наличие достоверной и оперативной информации о наличии, состоянии, движении и использовании основных фондов. Сбором, обработкой и анализом такой информации и занимается статистика основных фондов на предприятии.
Важной задачей каждого предприятия является повышение эффективности и качества общественного производства, а также значительное увеличение отдачи капитальных вложений и основных фондов, являющихся материальной базой производства и важнейшей составной частью производительных сил всей страны в целом. Основные фонды, участвуя в процессе производства длительное время, постепенно изнашиваются и переносят свою стоимость частями на изготовляемую продукцию, выполняемые работы и услуги, сохраняя при этом натуральную форму. Эта особенность делает необходимым изучение основных фондов предприятия с целью их максимально эффективного использования.
Основные фонды являются одним из важнейших показателей хозяйственной деятельности любого предприятия, от их уровня напрямую зависит финансовые результаты деятельности предприятия, поэтому анализ данного показателя нельзя оставить без тщательного изучения и исследования.
Целью работы является исследование основных фондов предприятия и статистический анализ показателей эффективности использования производственных фондов предприятия.
Из данной цели вытекают следующие задачи:
¾ изучить сущность и классификацию основных фондов предприятия;
¾ рассмотреть виды оценки основных фондов;
¾ узнать, в чем заключается воспроизводство и амортизация основных фондов, какие существуют способы начисления амортизации;
¾ ознакомится с показателями наличия, состава и движения основных фондов, а также методами анализа состояния и эффективности использования основных фондов.
Предметом исследования является статистический анализ основных фондов предприятия.
Объектом исследования являются: понятие и классификация основных фондов предприятия, показатели наличия, состава, движения и эффективности их использования.
В процессе исследования были использованы метод сравнения статистический,
логический и другие методы.
Глава 1. Статистический анализ основных фондов
.1 Общее понятие об основных фондах и их классификация
Основные фонды (основные средства, основной капитал) - часть национального богатства страны и имущества (активов) хозяйствующих субъектов; это материально-вещественные ценности (средства труда), которые многократно участвуют в производственном процессе, не изменяют своей натурально-вещественной формы и переносят свою стоимость на готовую продукцию по частям по мере износа.
Основные фонды, выраженные в стоимостном измерении, называются основными средствами.
С точки зрения учета и оценки основные средства представляют собой часть имущества, которая используется в качестве средств труда, при производстве продукции, выполнении работ и оказания услуг или для управления организаций в течение периода, который превышает 12 месяцев
Для признания объекта основным средством для организации необходимо одновременное выполнение следующих четырёх условий:
1. Объект предназначен для использования в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение и пользование или во временное пользование;
2. Объект предназначен для использования в течение длительного времени, то есть срока, продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
. Организация не предполагает последующую перепродажу данного объекта;
. Объект способен приносить организации экономические выгоды (доход) в будущем.[11 ]
Существует несколько классификаций основных фондов (средств).
· В зависимости от характера участия основных фондов в сфере материального производства они подразделяются на:
) основные производственные фонды;
) основные непроизводственные фонды.
) Основные производственные фонды функционируют в процессе производства, постоянно участвуют в нем, изнашиваются постепенно, перенося свою стоимость на готовый продукт, пополняются они за счет капитальных вложений. В зависимости от непосредственного участия в производственном процессе производственные основные фонды подразделяются на:
- активные (обслуживают решающие участки производства и характеризуют производственные возможности предприятия) и
- пассивные (здания, сооружения, инвентарь, обеспечивающие нормальное функционирование активных элементов основных средств).
Соотношение активных и пассивных основных фондов в организациях (на предприятиях) значительно различается в зависимости от специфики технологического процесса в разных отраслях экономики.
) Основные непроизводственные фонды предназначены для обслуживания процесса производства, и поэтому в нем непосредственно не участвуют, и не переносят своей стоимости на продукт, потому что он не производится; воспроизводятся они за счет национального дохода. Несмотря на то, что основные непроизводственные фонды не оказывают какого - либо непосредственного влияния на объем производства, рост производительности труда, постоянное увеличение этих средств связано с улучшением благосостояния работников предприятия, повышением материального и культурного уровня их жизни, что в конечном счете сказывается на результате деятельности предприятия.
· По степени использования:
находящиеся в эксплуатации основные средства;
находящиеся в резерве основные средства;
находящиеся в стадии достройки, реконструкции, частичной ликвидации;
- находящиеся на консервации.
В зависимости от имеющихся прав на имущество:
объекты, принадлежащие предприятию на правах собственности;
объекты, находящиеся в оперативном управлении или хозяйственном ведение;
· - объекты, полученные в аренду.
· Различают материальные и нематериальные основные фонды.
а) Материальные основные фонды по своей натурально-вещественной форме разграничиваются на:
1) Здания (корпуса цехов, складские помещения, производственные лаборатории и т. п.);
2) Сооружения (инженерно-строительные объекты, создающие условия для осуществления процесса производства: эстакады, автомобильные дороги, туннели);
) Внутрихозяйственные дороги;
) Передаточные устройства (электросети, теплосети, газовые сети);
) Машины и оборудование, в том числе:
– силовые машины и оборудование (генераторы, электродвигатели, паровые машины, турбины и т. п.);
– рабочие машины и оборудование (металлорежущие станки, прессы, электропечи и т. п.);
– измерительные и регулирующие приборы и устройства, лабораторное оборудование;
– вычислительная техника;
– автоматические машины, оборудование и линии (станки-автоматы, автоматические поточные линии);
– прочие машины и оборудование;
6) Транспортные средства (вагоны, автомобили, кары, тележки);
7) Инструмент (режущий, давящий, приспособления для крепления, монтажа), кроме специального инструмента;
) Производственный инвентарь и принадлежности (стеллажи, рабочие столы и т. п.);
10) Рабочий, продуктивный и племенной скот <#"881354.files/image001.gif">

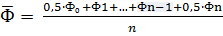
)Вторая группа характеризует структуру основных фондов и ее изменение. По состоянию на начало и конец периода определяется удельный вес стоимости каждого вида основных фондов в их общем объеме. Это сравнение очень важно, так как отдельные виды основных фондов по степени активности неодинаковы. Если роль зданий и сооружений пассивна, то оборудования наоборот активна, так как от его объема, состояния и технического совершенствования напрямую зависит объем произведенной продукции, поэтому предприятия должны быть заинтересованы в повышении доли активной части производственных фондов.
)Третья группа характеризует состояние основных производственных фондов, но только на момент времени (начало или конец периода).
Состояние основных фондов оценивается с помощью характеристик износа.
Абсолютная сумма износа определяется как разность между полной и остаточной
стоимостью основных фондов. В относительной форме оценка состояния основных
фондов проводится с помощью коэффициента износа (Ки) и коэффициента годности
(Кг) на начало и на конец отчетного периода:
Ки = Фи : Ф • 100;
Кг = Фо : Ф • 100,
где Фи - сумма износа основных фондов;
Фо - остаточная стоимость основных фондов;
Ф - полная стоимость основных фондов
Ки + Кг = 100%
Коэффициент износа определяет, какая часть стоимости основных фондов перенесена на произведенную продукцию. Коэффициент годности показывает, какая часть основных фондов остается неизношенной. [1]
Если коэффициент износа увеличивается, то это означает , что состояние основных фондов рассматриваемой совокупности уменьшается.
)Четвертая группа характеризует движение основных фондов.
Движение основных фондов характеризуется абсолютными и относительными
показателями. К абсолютным показателям относятся объем поступивших (Фп) и
выбывших (Фв) основных фондов, а также показатель абсолютного прироста:
Фк - Фн = Фп - Фв
К относительным показателям движения основных фондов, обычно выражаемым в
процентах, относится:
. Темп роста: Т = Фк : Фн • 100.
. Темп прироста: Тпр = (Фк - Фн) : Фн •100 = Т - 100.
. Коэффициент поступления (ввода): Кп = Фп : Фк • 100
. Коэффициент обновления: Кобн = Фнов : Фк • 100
. Коэффициент выбытия: Кв = Фв : Фн • 100.
. Коэффициент ликвидации: Клик = Флик : Фн • 100.
. Коэффициент интенсивности замены: Ки.з.= Флик : Фнов • 100 ,
где Фк и Фн - основные фонды на конец и начало отчетного периода;
Фп и Фв - основные фонды, поступившие и выбывшие;
Фнов - новые фонды в составе всех поступивших фондов;
Флик - из всех выбывших фондов было ликвидировано.
Приведенные коэффициенты могут вычисляться по первоначальной стоимости, по остаточной стоимости, по восстановительной стоимости. [1]
)Пятая группа представлена показателями использования основных фондов.
Его уровень зависит от множества факторов организационно- технического
характера: технического состояния фондов, уровня автоматизации и механизации
производственного процесса, обновления и модернизации оборудования,
квалификации работников и т.д.
.2 Показатели состояния и эффективности использования основных фондов
Эфективность использования основных фондов оценивается путем соотнесения
объема произведенной продукции и средней стоимости основных фондов. Коэффициент
фондоотдачи (Кфо) показывает, сколько продукции производится на единицу
основных фондов и определяется как отношение объема продукции за отчетный
период к средней стоимости основных фондов за этот же период:
Кфо =П:
Коэффициент фондоемкости продукции (Кфе), называемый также коэффициентом
закрепляемости основных фондов, отражает потребность в основных фондах в
расчете на единицу продукции (или на один рубль стоимости продукции) и является
величиной, обратной коэффициенту фондоотдачи:
Кфе = : П = 1 : Кфо [1]
Фондоемкость - показатель, обратный показателю фондоотдачи. Фондоемкость характеризует стоимость производственных основных фондов, приходящуюся на единицу стоимости продукции. Снижение фондоемкости характеризует экономию труда, овеществленного в основных фондах.[8]
Показатели фондоотдачи используются для оценки текущей ситуации, для анализа тенденций ее изменения в сравнении с истекшим периодом, для тактического и стратегического планирования деятельности предприятия.[1]
Еще одним показателем эффективности использования
основных фондов является фондовооруженность - показатель характеризующий размер
основных фондов приходящийся на одного работающего, определяется как отношение
среднегодовой стоимости основных производственных фондов к количеству
работающих:
Фв= : Ч
где Фв - фондовооруженность, Ч - количество работающих.
Фондовооруженность может быть рассчитана как на момент, так и за период.
Важным показателем, характеризующим использование основных фондов,
является коэффициент эффективности основных фондов (рентабельность основных
фондов). Коэффициент эффективности основных фондов равен отношению прибыли от
реализации товарной продукции ( Пр ) к среднегодовой стоимости основных
производственных фондов (Ф ):эф=Пр/
Динамику фондоотдачи на отдельных предприятиях, в цехах характеризуют индивидуальные индексы:
= h1/h0
где h1, h0- фондоотдача в базисном и отчетном периодах.
Ценным приемом анализа является применение индексного метода построение индексной системы, включающей индексы переменного состава, постоянного состава и структурных сдвигов. Эта система индексов может быть представлена в абсолютной и в относительной формах.
Чтобы выявить, насколько полно используются мощности
основных фондов предприятия в целом, необходимо проанализировать использование
мощности каждого вида оборудования, участвующего в потоке.
Глава 3. Статистический анализ на предприятии: практические расчеты на
основе имеющихся данных
Вариант 8.
1. Показатели использования основных фондов.
Обобщающим показателем использования основных производственных фондов
(ОПФ) является фондоотдача (f), которая может быть определена по формуле:

Рассчитаем
фондоотдачу для предприятия (вариант 8).
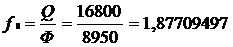 д. ед;