Дипломная работа: Анализ ликвидности и платежеспособности организации на примере ООО "ТУРАНСКОЕ МОЛОКО"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
22
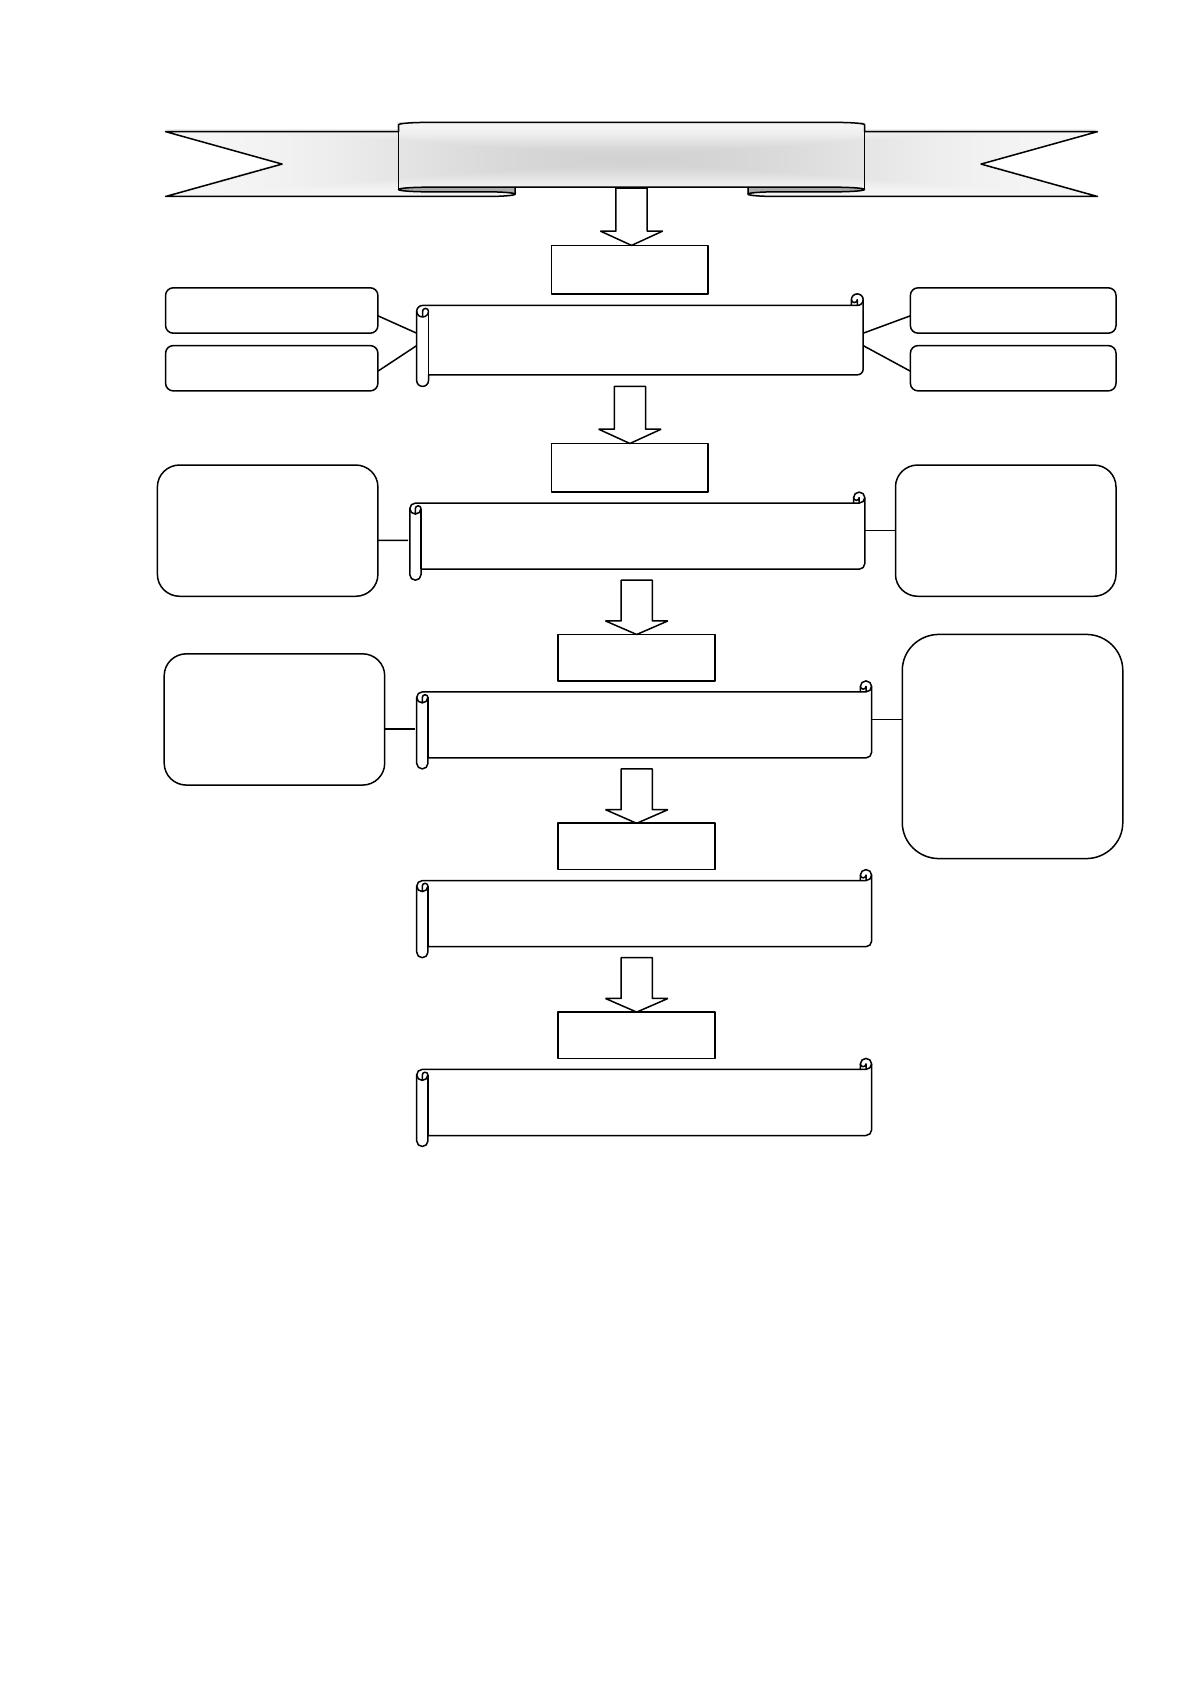
Рисунок 1. Этапы проведения анализа ликвидности и платежеспособности
предприятия.
Анализ ликвидности и платежеспособности
предприятия
Этап
1
Оценка качества исходной информации
достоверность
полнота
своевременность
точность
Анализ баланса ликвидности
Сопоставимость
итогов по акти
вам
и пассивам
Сравнение с
«эталонным»
неравенством
3
Этап
Коэффициентный анализ ликвидности и
платежеспособности
Коэффициенты,
рассчитываемые
на основе данных
баланса
Коэффициенты,
рас
считываемые
на основе данных
о движении
денежных средств
Этап
4
Определение потенциальной
платежеспособности предприятия
5
Этап
Обобщение выводов и разработка
рекомендаций
Этап
2
23
Таблица 1
ГРУППИРОВКА АКТИВОВ И ПАССИВОВ ПО ОПРЕДЕЛЕННЫМ
ПРИЗНАКАМ
Активы
(по степени ликвидности)
«Эталонные»
неравенства
Пассивы
(по степени срочности платежа)
А1 — «Наиболее ликвидные активы»
>
П1 — «Наиболее срочные пассивы»
А2 — «Быстро реализуемые активы»
>
П2 — «Краткосрочные пассивы»
А3 — «Медленно реализуемые
активы»
>
П3 — «Долгосрочные пассивы»
А4 — «Трудно реализуемые активы»
<
П4 — «Постоянные пассивы»
Третьим и наиболее объемным с точки зрения расчетов этапом является
расчет коэффициентов ликвидности предприятия. В общем виде их можно
представить следующим образом (Рисунок 2).
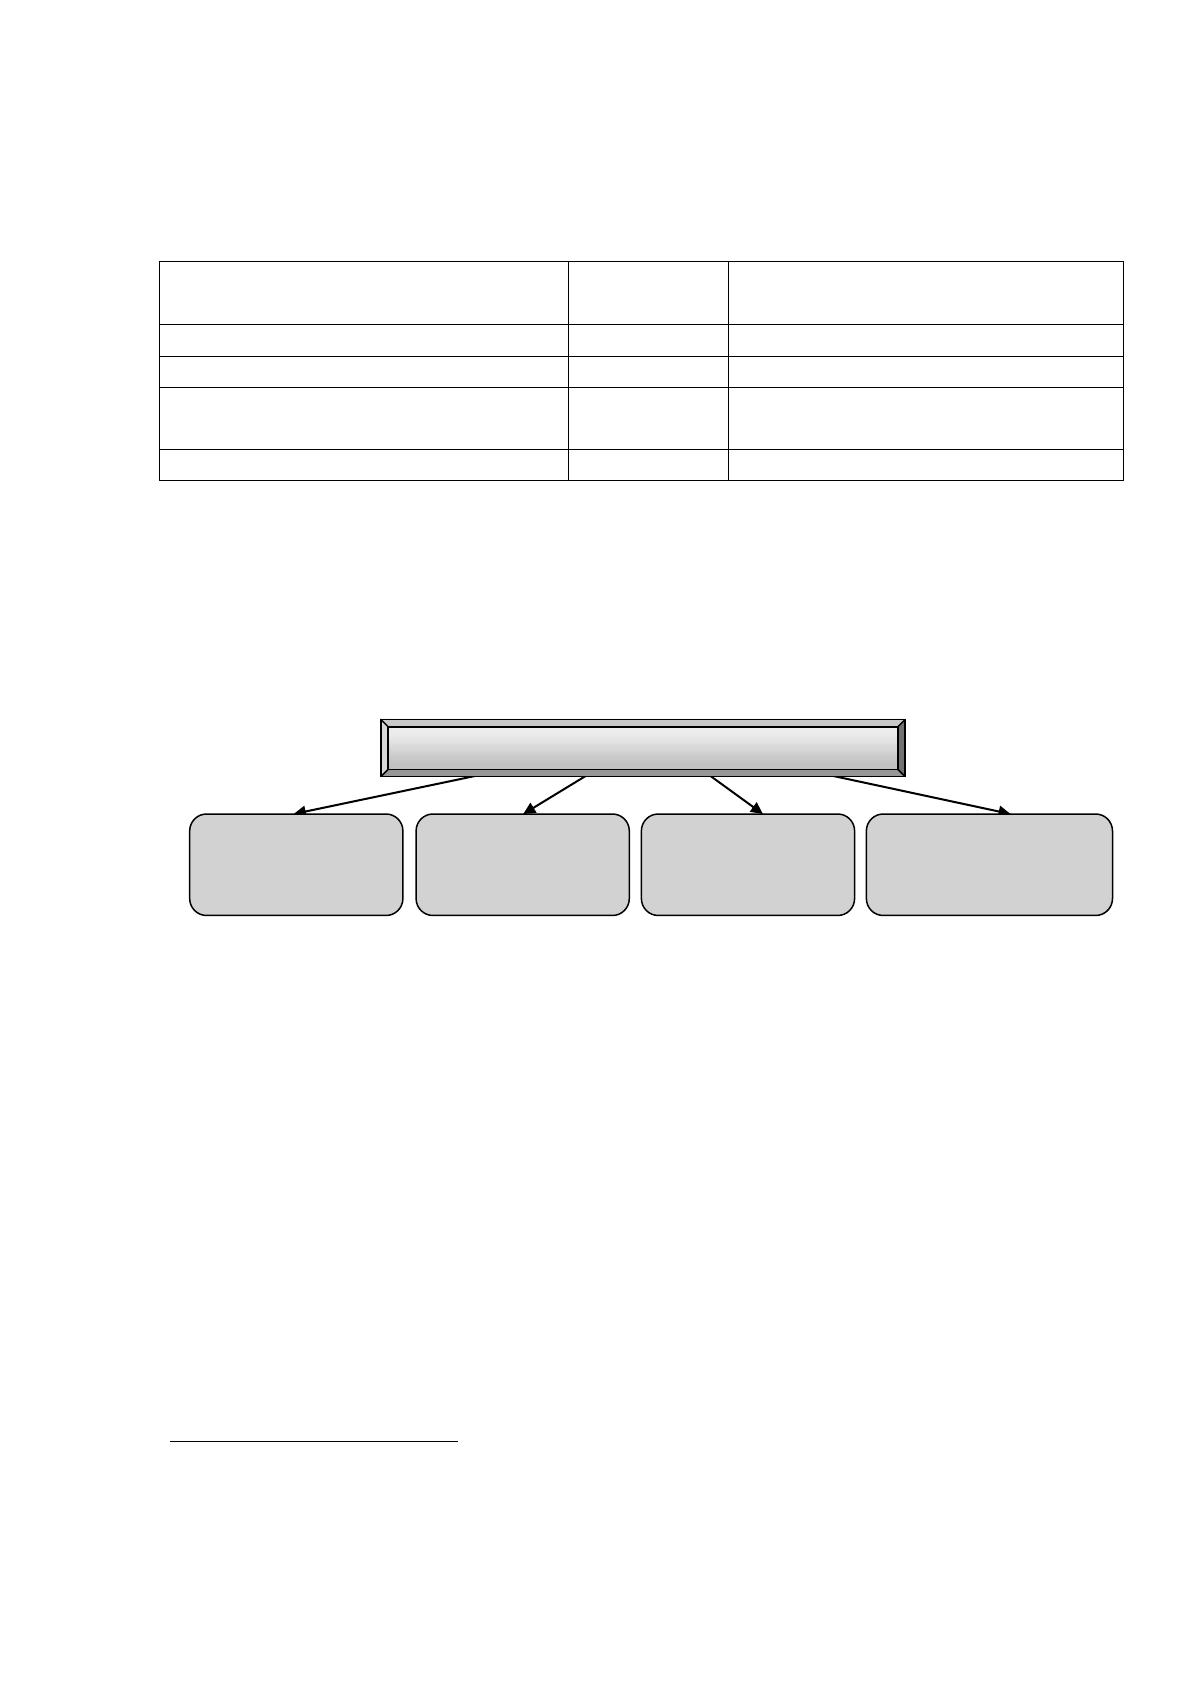
Рисунок 2. Коэффициенты ликвидности предприятия.
Показатели, характеризующие ликвидность, рассчитываются на основе
данных бухгалтерского баланса. Цель расчета данных коэффициентов
«заключается в сопоставлении краткосрочных (текущих) пассивов и активов,
используемых для их погашения»
20
.
Однако для получения более полной информации относительно состояния
ликвидности и платежеспособности предприятия целесообразно помимо
показателей ликвидности, определяемых по балансу предприятия,
20
Абдукаримов И.Т., Мамошина О.В. Бухгалтерская (финансовая) отчетность как основной источник
мониторинга и анализа финансового состояния предприятия // Социально-экономические явления и
процессы. 2013. № 1 (047). С.20-26.
Показатели ликвидности предприятия
Коэффициент
текущей
ликвидности
Коэффициент
быстрой
ликвидности
Коэффициент
абсолютной
ликвидности
Коэффи
циент
покрытия
среднедневных
24
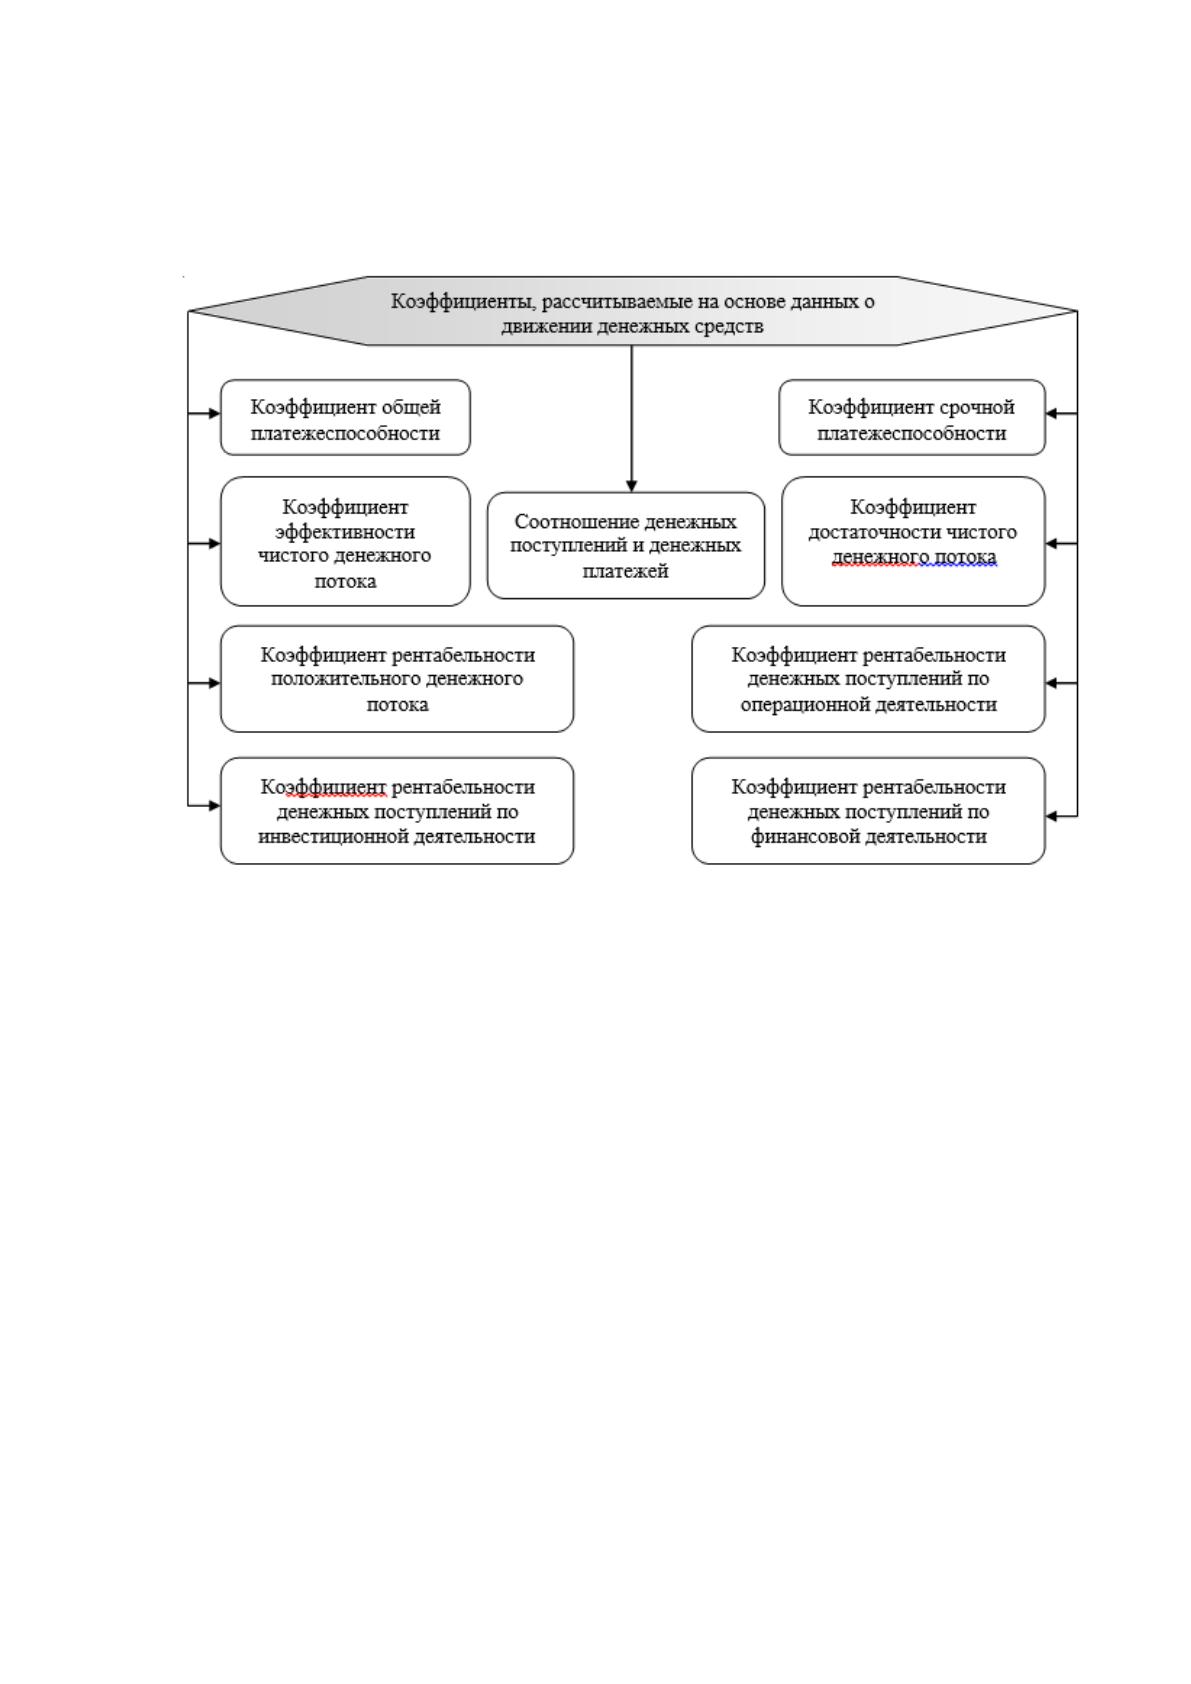
использовать показатели платежеспособности, рассчитываемые на основе
данных отчета о движении денежных средств (Рисунок 3).
Рисунка 3. Коэффициенты ликвидности и платежеспособности,
рассчитываемые на основе данных о движении денежных средств.
После расчета указанных показателей оценивается их динамика, а также
сравниваются полученные значения с нормативами. Кроме того, может
проводиться факторный анализ ликвидности, сущность которого заключается
в выявлении тех факторов, которые в наибольшей степени влияют на уровень
ликвидности и платежеспособности предприятия.
Следующим этапом анализа ликвидности следует определить
потенциальную платежеспособность предприятия, поскольку снижение
платежеспособности может стать причиной объявления предприятия
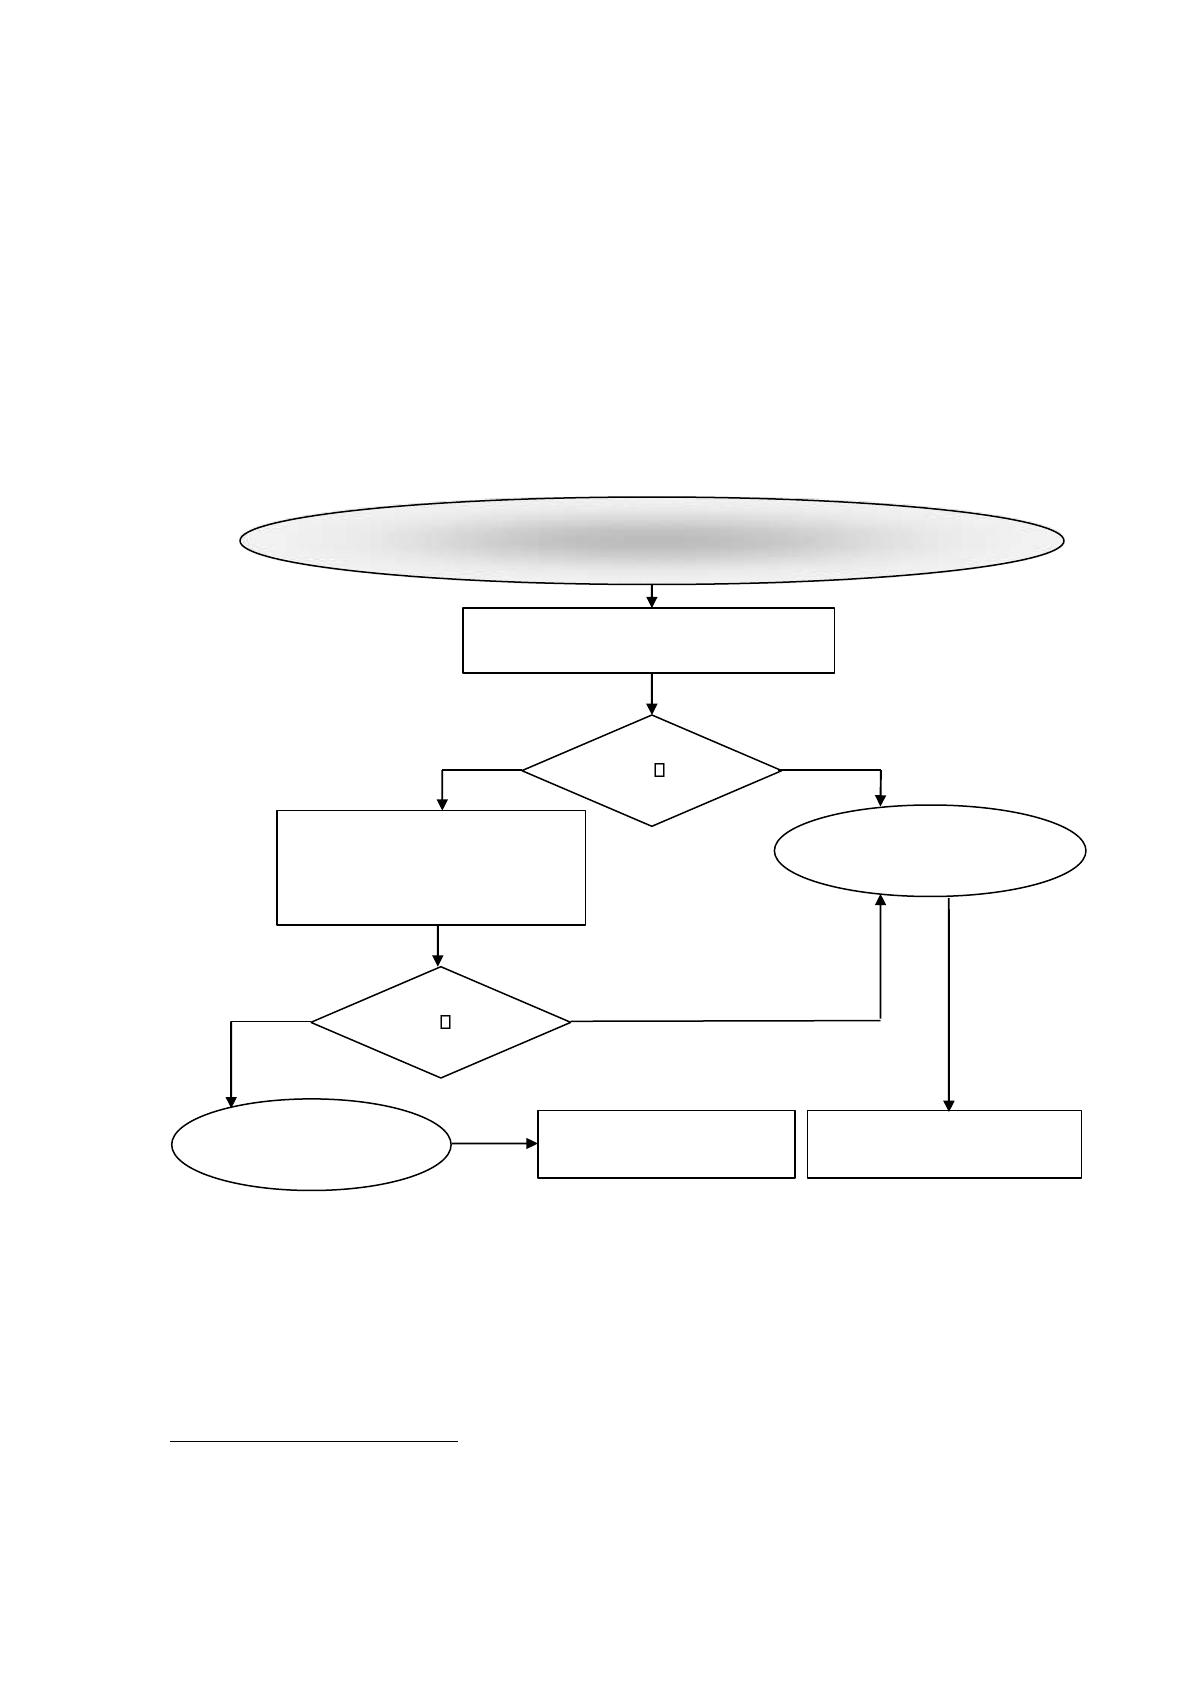
банкротом. Сущность данной диагностики можно представить в виде
алгоритма (Рисунок 4).
25
Если по результатам диагностики предприятие признается
платежеспособным, тогда необходимо рассчитать коэффициент потери
платежеспособности на период, равный трем месяцам. При этом если
коэффициент > 1, то предприятие имеет реальную возможность сохранить
свою платежеспособность; если коэффициент < 1, то существует вероятность
потери платежеспособности в ближайшие три месяца
21
.
Рисунок 4. Алгоритм определения потенциальной платежеспособности
предприятия.
Таким образом, можно сказать, что анализ ликвидности и
платежеспособности предприятия — это очень важная составляющая оценки
21
Бамадио Б., Лебедев К.А. Определение рисков в методике Бивера для оценки финансового состояния
предприятия с помощью моделей математической оптимизации // Научный журнал КубГАУ - Scientific
Journal of KubSAU. 2015. № 105. С.426-435.
Определение потенциальной платежеспособности
предприятия
Расчет коэффициента текущей
ликвидности (К
тл
)
К
тл
2
нет
да
Расчет коэффициента
обеспеченности собственными
оборотными средствами
(
Ко
сос
)
Ко
сос
0
,
1
нет
да
Предприятие
платежеспособно
Прогноз потери
платежеспособности
Прогноз восстановления
платежеспособности
Предприятие
неплатежеспособ
но
26
финансового состояния предприятия, позволяющая оценить его способность
расплачиваться по своим обязательствам перед кредиторами. Необходимость
систематического мониторинга ликвидности предприятия может не только
помочь избежать затруднительных финансовых ситуаций, сохранив при этом
позитивный имидж предприятия, но и даже предотвратить банкротство.
Источник: https://baza.diplomsite.ru/previewfile/3722