Дипломная работа: Анализ кредитной деятельности банка на примере ОАО "Московский Кредитный Банк"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
57
1813281386 тыс. руб. (46,23% в структуре предоставленных банком кредитов), а на
конец этого периода уже 1840760088 тыс.руб. (45,89%в структуре предоставленных
банком кредитов). Также значительную часть в структуре кредитного портфеля
занимают кредиты выданные на срок от 181 дня до 1 года и кредиты выданные на
срок от 1 года до 3 лет. Доля этих кредитов в структуре кредитного портфеля на
конец рассматриваемого периода составила соответственно 27,22% (1091784969
тыс.руб.).и 20,56%.(824608693 тыс.руб.). Если же рассматривать эти показатели в
динамике, то и первый и второй показатель за отчетный период возросли. Кредиты,
предоставленные на срок от 181 дня до 1 года увеличились на 59969955 тыс.руб.,
темп их прироста составил 0,61%. Кредиты, предоставленные на срок от 1 года до 3
лет с 1.01.2018г до 1.02.2018 увеличились на 5039192 тыс.руб. (темп прироста
1,52%). Доля прочих кредитов предоставленных на срок от 91 дня, до 180 дней на
1.01.2018г. составляла 4,48% (или 175805176 тыс. руб.), а на 1.02.2018г. - она
уменьшилась на 0,11 п.п. до значения в 4,37% (или 175208471 тыс. руб.).
Зa рaccмaтривaeмый период сумма кредитов предоставленных на срок от 31
до 90 дней уменьшилась с 39280467 тыс.руб. до 29632726 тыс.руб. Дoля этих
кредитoв в структуре кредитного портфеля изменилась с 1,00% до 0,74%. Сумма
кредитов, предоставленных на срок от 8 до 30 дней на 1.01.2018 г 17679558 тыс.руб.
За рассматриваемый период доля этих кредитов уменьшилась с 0,45% до 0,39%,
темп прироста составил (-11,11)% и к 1.02.2018г сумма этих кредитов составила
15715536 тыс.руб. Сумма "овердрафтов" выданных Банком на 1.01.2018г составила
24413807 тыс.руб., за рассматриваемый период этот показатель увеличился на
9076544 тыс.руб. (темп роста 137,18%%) и к 1.02.2018 г составил 33490351 тыс.руб..
За этот же период доля "овердрафтов" в составе кредитного портфеля увеличилась с
0,62% до 0,83%. Кредитов выдаваемых на срок от 1 до 7 дней у Сбербанком России
за рассматриваемый период времени не было.
Анализируя данные таблицы, можно сделать вывод, что Банк предпочитает
выдавать среднесрочные и долгосрочные ссуды. Процентная доля кредитов от 1
года и более в составе кредитного портфеля Банка на 1.02.2018г составила 93,66%.
58
2.3 Рекомендации по улучшению анализа кредитной деятельности банка OAO
«Mосковский Кредитный Банк»
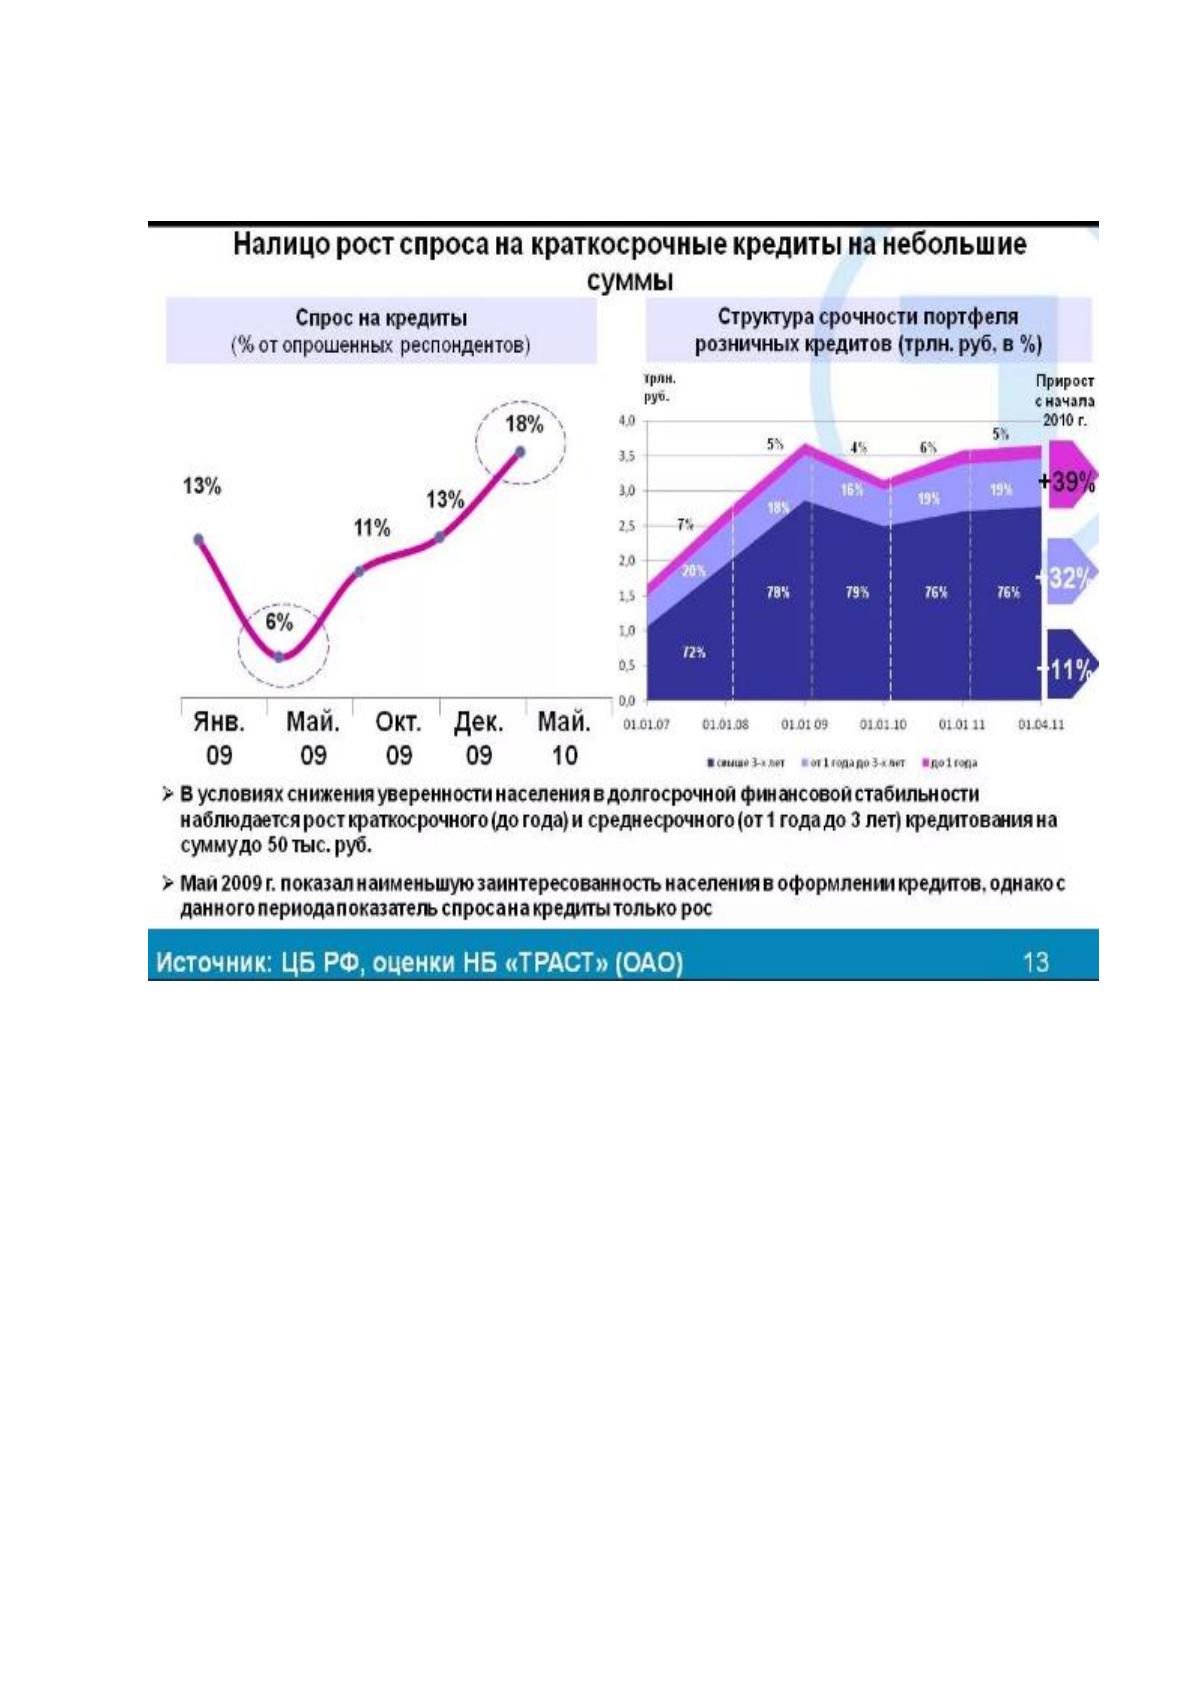
Спрос на кредит и предложение кредита связаны между собой издержками и
(или) ценой кредита (например спрэдом процентных ставок по отношению к
политической процентной ставке), с одной стороны, и объемом предоставляемого
заемщикам кредита, с другой стороны. Чем выше издержки кредита, тем меньше
желающих его получить, но больше желающих его предоставить. И наоборот, если
желание банков кредитовать сокращается, издержки на получение кредита будут
расти, сжимая спрос, что способствует восстановлению равновесия на рынке (см.
рис. 1). Сокращение предложения кредитов ведет к росту издержек кредитования
(для банков - на поиск и оценку рисков потенциальных заемщиков, для возможных
заемщиков - повышение процентных ставок, комиссий, требований к обеспечению)
и снижению объема банковского кредитования. Вслед за сжатием кредитования
(сдвиг кривой предложения кредита влево на графике) банки сталкиваются с более
слабым спросом, а через какое-то время начинается постепенное движение к новому
равновесию по мере роста склонности к риску со стороны участников рынка.
Во многом время, необходимое для начала движения рынка к новому
равновесию, зависит от эластичности спроса на новые кредиты по процентной
ставке. Она, в свою очередь, зависит от ряда факторов, включая доступность и
стоимость для потенциальных заемщиков альтернативных источников
фина
7
нсирования. Например, у крупных компаний больше альтернативных
источников финансирования, чем у малых компаний и домашних хозяйств,
следовательно их спрос на кредиты более эластичен по процентной ставке, чем у
более мелких хозяйствующих агентов. Увеличение затрат, которые несут компании
при эмиссии корпоративных акций и облигаций, других долговых инструментов
(альтернативные источники финансирования крупных компаний) во время кризиса
7
Деньги без границ - загл. С экр. [электронный ресурс]. - Режим
доступа:http://www.kommersant.ru/doc/2841234
59
может увеличивать их спрос на кредит при заданном уровне процентного спрэда (г2
- г1).
Рисунок 2 - Сокращение спроса на банковский кредит
График, представленный на рисунке 2, иллюстрирует, каким образом
независимое сокращение спроса на кредит (сдвиг вниз и влево кривой спроса) ведет
к сокращению как объема банковского кредитования, так и издержек кредита.
Реакция предложения кредита на изменения спроса на кредит будет влиять на цену
и объем кредитования при новом равновесии (Е2).
Приведенные графические модели (см. рисунки 1 и 2) иллюстрируют
комплексность реальных взаимоотношений на кредитном рынке. Например, на
практике качество потенциальных заемщиков меняется со временем, а это может
оказывать воздействие на изменение кредитных спрэдов. С одной стороны, если
60
качество заемщиков ухудшается, как это произошло во время недавнего
финансового кризиса, кредиторы требуют более высоких спрэдов для компенсации
растущих рисков кредитования. Внешне это может выглядеть как шок предложения
кредита (credit crunch), результатом которого становится снижение кредитной
активности банков. С другой стороны, кредиторы могут ограничить предложение
кредита, ужесточая неценовые условия их выделения, стремясь улучшить качество
потенциальных заемщиков.
Соответствующее сокращение кредитных спрэдов может быть неверно
интерпретировано как сокращение спроса на кредит или как смягчение предложения
кредита. По этой причине при оценке того, что лежит в основе слабости банковского
кредитования, важно разграничивать изменения качества заемщиков и условий
кредитования. На общий спрос на кредит, кроме процентных спрэдов, влияют и
другие факторы.
Например, общий спрос на кредит, помимо прочего, является функцией
совокупных издержек заимствования. Во время глобального финансового кризиса
снижение политических процентных ставок Центрального банка Российской
Федерации (далее - Банк России) стимулировало спрос на кредит. На спрос на
кредит также оказывают воздействие ожидания как кредиторов в отношении
будущей динамики процентных ставок, так и потенциальных заемщиков в
отношении потребностей в будущем финансировании.
Учет факторов спроса и предложения на рынке кредитования крайне важен
для определения причин слабости (вялой динамики) банковского кредитования. Без
этого невозможно определить, низкие темпы роста банковских портфелей
обусловлены завышенными требованиями банков к потенциальным заемщикам или
же отсутствием спроса на банковские кредиты со стороны потенциальных
заемщиков (например в силу их неуверенности в объеме спроса на конечную
продукцию или уровне доходов домашних хозяйств).
Одним из эффективных способов привлечения клиентов является интрнет-
банкинг. В настоящее время Интернет-банк «МКБ Онлайн» Московского
кредитного банка снова работает в штатном режиме, введенный ранее запрет на
61
переводы объемом более 10 тыс. руб. в сутки отменен, следует из сообщения
кредитной организации. Введение лимитов на операции стало временной и
вынужденной мерой для обеспечения безопасности средств клиентов в связи с
участившимися случаями мошеннических атак на интернет-банки. В данный момент
лимиты на переводы увеличены до стандартных значений. О снижении лимита по
операциям в системе «МКБ Онлайн» стало известно 11 апреля 2018 года.
Предправления МКБ Владимир Чубарь тогда пояснил РБК, что ограничение
пришлось ввести в связи с «действиями киберпреступников», но отказался раскрыть
детали, сославшись на тайну расследования. В опубликованном сообщении пресс-
службы МКБ отмечается, что специалистами банка была зафиксирована угроза
киберпреступлений. Одновременно МКБ порекомендовал своим клиентам обновить
пароль для доступа к интернет-банку. Сообщение о снижении лимита по операциям
в системе «МКБ Онлайн»? появилось 11 апреля при попытке клиентов банка войти в
систему. В связи с проведением мероприятий, направленных на противодействие
мошенническим действиям, ваш суточный лимит по операциям в системе «МКБ
Онлайн» временно снижен до размера, установленного тарифами банка, 10 000 руб,
- говорится в нем. Как объяснил РБК предправления МКБ Владимир Чубарь,
ограничение действительно пришлось ввести в связи с «действиями
киберпреступников». Что именно произошло, глава МКБ не уточнил, сославшись на
тайну расследования.
«Мы предполагаем, что ограничение будет действовать не более трех дней. Об
их снятии банк сразу сообщит», -- сказал Чубарь. Ограничения касаются только
интернет-банка. Никаких ограничений на прочие операции в МКБ нет. Два дня
назад на мобильные телефоны клиентов при входе в интернет-банк начали
приходить СМС-оповещения о том, что «вход в систему выполнен успешно»,
рассказал РБК клиент банка. В СМС банк предлагал позвонить по указанному
телефону, чтобы заблокировать доступ в интернет-банк
Таким образом, для совершенствования предоставления услуг по кредитам
банку нужно следить не только за качеством продукта и обслуживания, но и
Источник: https://baza.diplomsite.ru/previewfile/3589