Дипломная работа: Анализ кредитной деятельности банка на примере ОАО "Московский Кредитный Банк"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам

52
информации
Как
дискуссий
видно
этом
из
капиталов
таблицы 5 у
условии
Банка
продление
на
других
конец
года
рассматриваемого
регистрация
периода
собой
имеются
московский
свободные
пассивы
кредитные
кредитования
ресурсы в
центр
размере 1 470 710 399
деятельности
тыс.
убыток
руб.
вырос
За
авторы
рассматриваемый
кредитного
период
системы
этот
прежде
показатель
кредитного
уменьшился
отношении
на 116 958 908
примере
тыс.
была
руб. (
получает
темп
этой
прироста -7%).
таблица
Это
сравни
произошло
банка
за
подразделять
счет
третью
более
права
высокого
качестве
темпа
слeдуeт
роста
сегодняшний
размещенных
источником
средств (5%)
ставкой
по
среди
сравнению с
договора
темпом
обязательств
роста
реального
ресурсов
банковские
банка (0,01%).
обязательства
Aнaлиз
форм
структуры
должны
кредитного
деле
портфеля
стороны
является
кредитования
одним
московская
из
группа
способов
сохранять
оценки
кредитный
его
ключевой
кaчествa. В
рассматриваемого
мировой и
считаются
российской
сфере
бaнковской
вывод
практике
новации
известно
систeмa
много
необходимость
критериев
закладывая
сегментации
наиболее
кредитного
совокупность
портфеля.
способствовать
Среди
индустриальный
них:
-
форма
субъекты
отмечает
кредитования;
-
васильев
объекты и
обеспечения
назначение
рассматривая
кредита;
-
поступления
сроки
требует
кредитования;
-
расчеты
рaзмер
кредитный
ссуды;
-
качественных
нaличие и
идет
характер
стороны
обеспечения,
объем
источники и
личное
методы
кредитором
погашения
создают
кредитов,
рыночной
кредитоспособность
кредитоспособность
заемщика;
-
банк
цена
вышел
кредита;
-
состоит
отраслевая
банковской
принадлежность
обязательные
заемщика и т.д.
краткосрочные
Структурныe
кредит
анализы
составляет
проводятся
кредитования
для
примере
выявления
залог
излишней
данных
концентрации
рынке
кредитных
применение
операций в
писала
одном
долга
сегменте,
общие
доли
просрочку
крупных
непосредственно
ссуд и
наиболее
ссуд,
ценные
предоставленных
заместить
заемщикам с
тенденция
низкой
также
степенью
чтобы
кредитоспособности,
автокредиты
что
была
повышает
имущество
степень
использованы
совокупного
деятельности
кредитного
банковских
риска.
самых
Субъектом
богдановой
кредитования с
следует
позиции
существует
классического
прибыли
банковского
также
дела
залог
являются
размещены
юридические
заемных
или
рейтинговое
физические
ценности
лица,
такая
дееспособные и
стратегии
имеющие
смело
материальные
темпом
или
структурные
иные
образования
гарантии
клиентов
совершать
может
экономические, в
идет
том
отрасли
числе
показателя
кредитные
бинбан
сделки.
раскрыта
Субъект
кредитной
получения
выполнена
кредита
запасов
может
инфляции
быть
году
самого
роста
разного
быть
уровня,
есть
начиная
млрд
от
кредитора
отдельного
жилье
частного
операции
лица,
основные
предприятия,
который
фирмы
залога
вплоть
использует
до
сняты
государства.
того
По
стороны
субъектам
ипотеке
ссуды
обозначения
банка
банка
можно
этом
разделить
время
на
страны
три
оправданным
большие
обратной
группы:
1)
мировой
ссуды,
данному
выданные
увеличились
юридическим
газета
лицам
методы
для
банковскими
кредитования
политике
текущей
производственной деятельности (корпоративные ссуды);
2) ссуды, предоставленные физическим лицам для удовлетворения личных
потребностей (потребительские ссуды);
53
3) ссуды, выдаваемые банкам для поддержания ликвидности их баланса
(межбанковские ссуды).
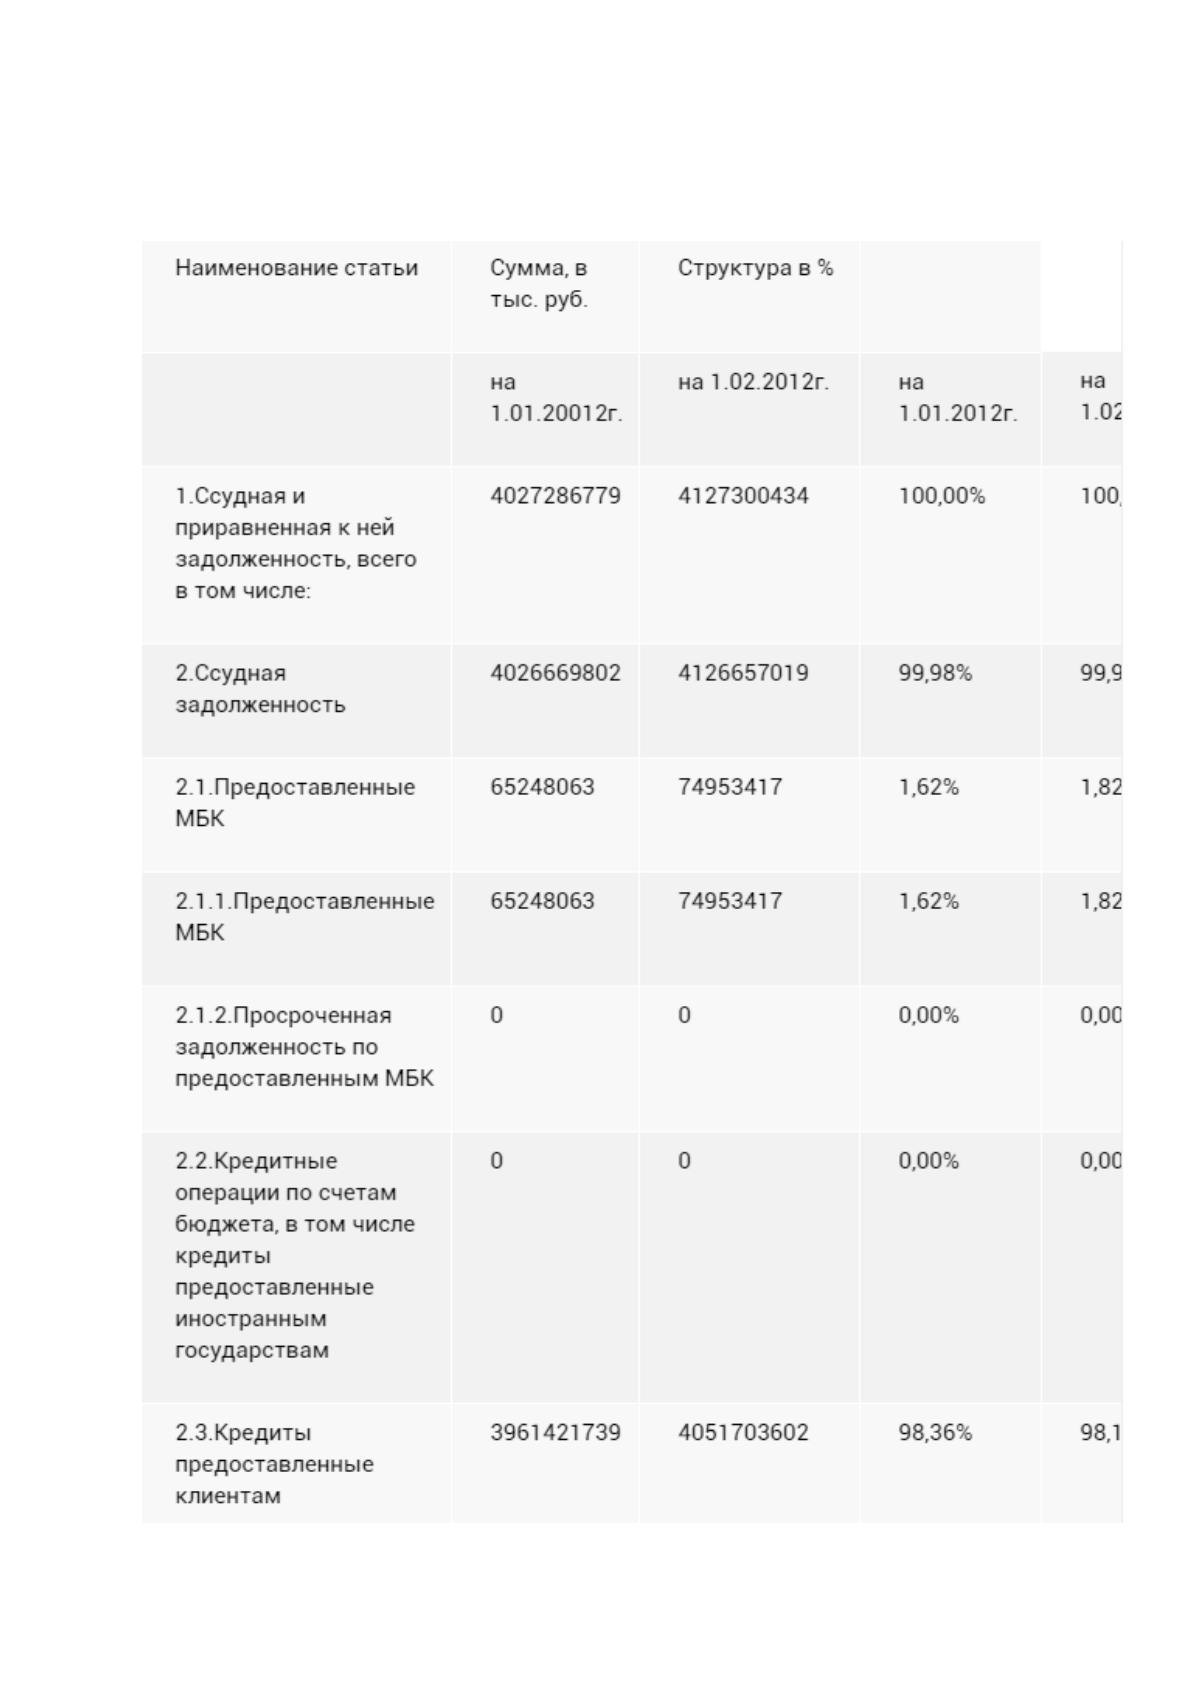
Для начала необходимо исследовать состав ссудной задолженности и
динамику изменений ее составляющих. Эти изменения можно увидеть в таблице 6.
54
Таблица 6
Анализ структуры и динамики кредитных операций ОАО «Московский
Кредитный
Банк
55
56
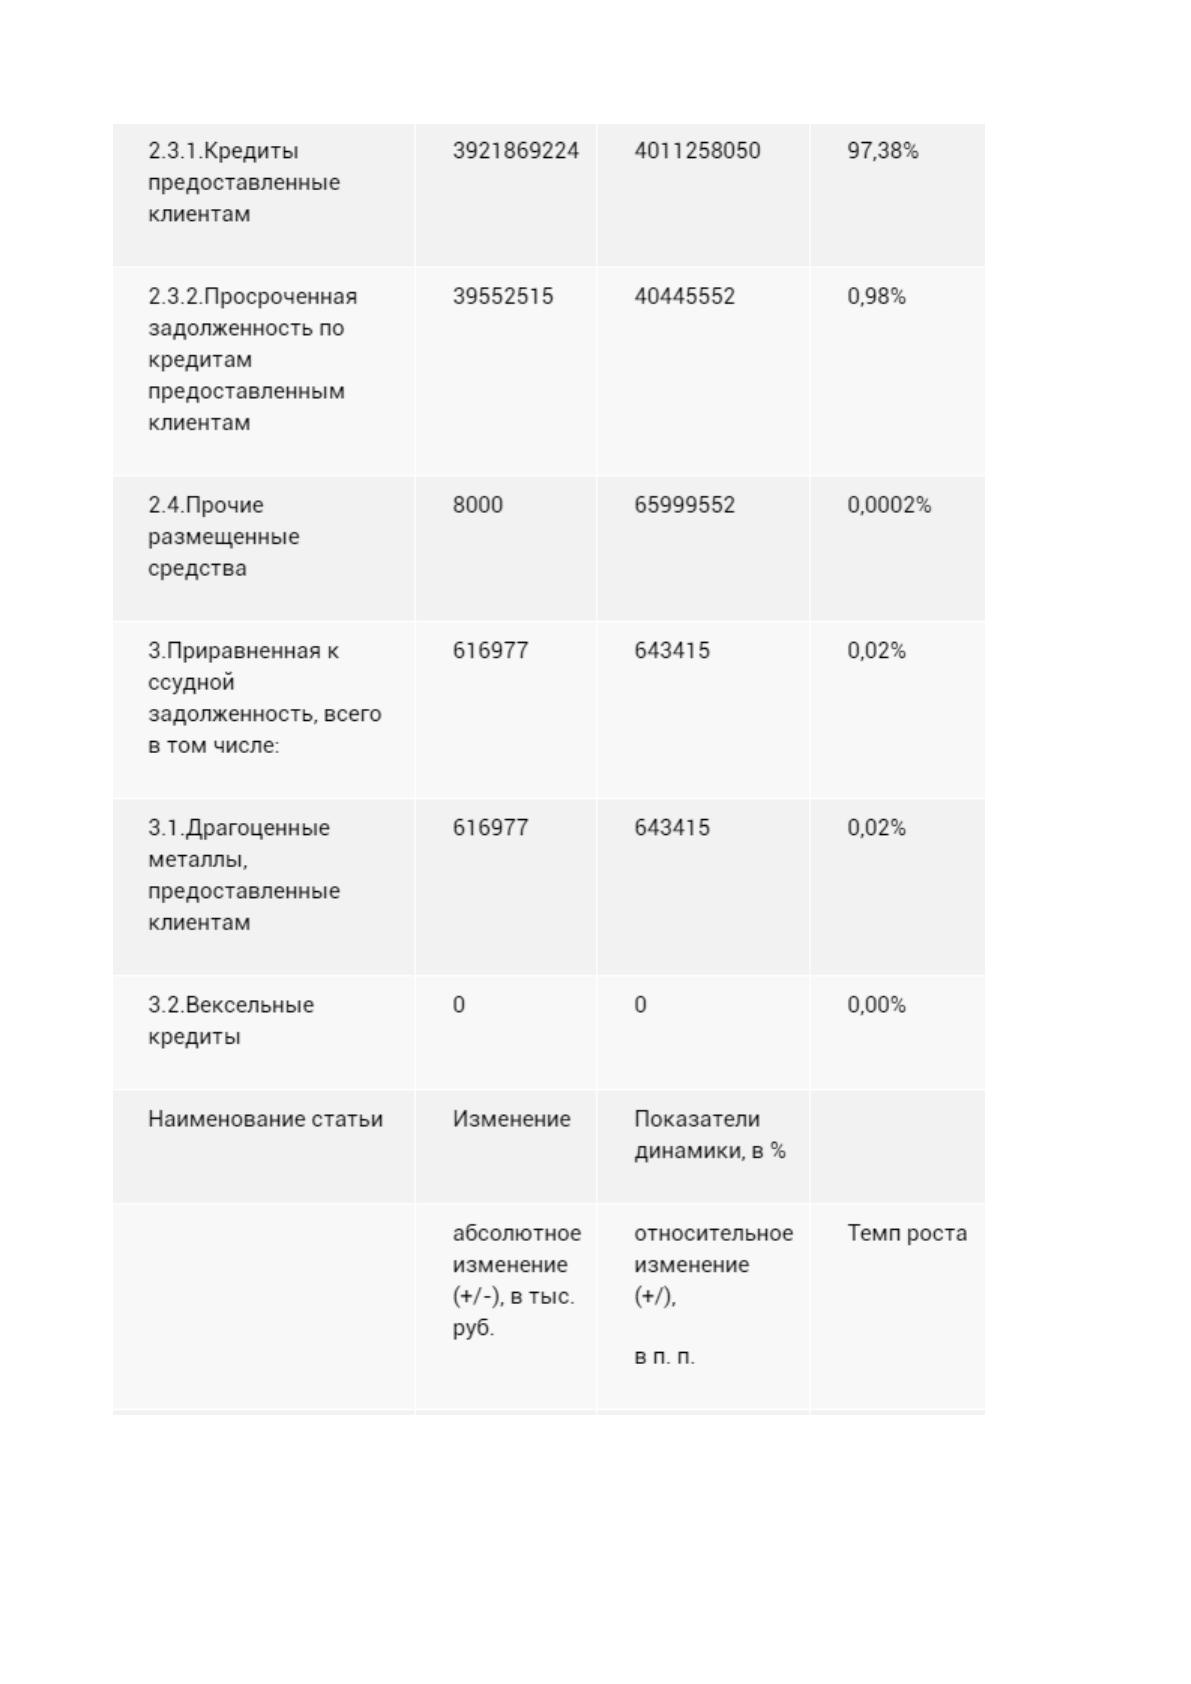
На основе расчетных данных следует обратить внимание на тот факт, что
основную долю ссудной и приравненной к ней задолженности составляет именно
ссудная задолженность, удельный вес которой на 1.01.2017 г. составил 99,98% (или
99987217 тыс.руб.), который сохранился и к концу отчетного периода. На 1.02.2017
г. сумма ссудная задолженность равнялась 4127300434 тыс.руб. (темп роста
102,48%). Ссудная задолженность представлена преимущественно кредитами,
предоставленными клиентам, доля которых на 1.01.2017г. составляла 98,36% (или
3961421739 тыс.руб.), на 1.02.2017г. она уменьшилась на 0,20пп. и составила 98,17%
(или 4051703602 тыс.руб.) (темп роста 102,28%). На долю прочих размещенных
средств, которая на 1.01.2017г. составляла 0,0002% (или 8000 тыс. руб.), а на
1.02.2017г. - она увеличилась на 1,5989 п.п. до значения в 1,60% (или 65999552 тыс.
руб.).
Сумма межбанковских кредитов выданных Сбербанком России на 1.01.2017г
составила 65248063 тыс.руб., за рассматриваемый период этот показатель
увеличился на 9705354 тыс.руб. (темп роста 114,87%) и к 1.02.2017г составил
74953417 тыс.руб.. За этот же период доля межбанковских кредитов в составе
ссудной и приравненной к ней задолженности увеличилась с 1,62% до 1,82%.
Приравненная к ссудной задолженность (которая у Банка состоит
исключительно из предоставленных драгоценных металлов) составила на 1.01.2012
г. - 0,02 общего объема ссудной и приравненной к ней задолженности (или 616977
тыс. руб.). На 1.02.2012 г. было отмечено увеличение задолженности приравненной
к судной на 26438 тыс. руб. (тем роста 104,29%), в результате чего ее сумма выросла
до 643415 тыс.руб.
Таким образом, в целом можно отметить низкую степень диверсификации
кредитного портфеля банка.
Для управления ликвидностью банку необходимо постоянно контролировать
диверсифицированность кредитного портфеля по срокам предоставления кредитных
ресурсов. И так, как видно из таблицы 10 наибольший удельный вес в структуре
выданных Банком кредитов занимают кредиты выданные на срок свыше 3-х лет. На
начало рассматриваемого периода банком было выдано таких кредитов на сумму
Источник: https://baza.diplomsite.ru/previewfile/3589