Курсовая работа (т): Анализ эффективности сделок слияния и поглощения
Доходность акций рассчитывалась по следующей формуле:
Rit=(Pit-Pit-1)/Pit-1
где R - дневная доходность i-ой акции в момент времени t, Pit - цена закрытия i-ой акции на момент времени t.
После расчета доходностей акций, необходимо было получить значения аномальных доходностей AR, которые рассчитывались по следующей формуле:
ARit=Rit-Mt
где AR - дневная аномальная доходность i-ой акции в момент времени t, Mt - ожидаемая (теоретическая)
доходность акции на момент времени t. Для расчета теоретической доходности была выбрана модель рыночной
доходности. Так как ожидаемая доходность является доходностью в отсутствие
события, окно оценки и окно события не должны пересекаться, что
проиллюстрировано на рисунке 4. Для нашего исследования были выбраны
стандартные размеры окон события и оценки в 25 и 250 дней соответственно.
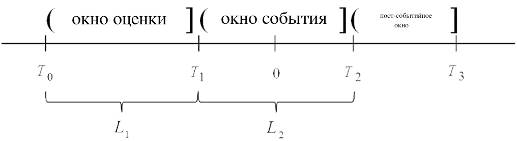
Рис 4. Выбор окон для проведения событийного анализа
На следующем шаге была рассчитана кумулятивная аномальная доходность, как сумма аномальных доходностей за период времени, охватываемый окном события:
CARt= ΣTt=1ARt
где CAR - кумулятивная аномальная доходность.
На последнем шаге было получено значение t-статистики для кумулятивной аномальной доходности, которое рассчитывалось по следующей формуле:
t=CARk/(σt*√T)
σt=√ ΣTt=1(ARt- (CARt/T))2/T
где σt - стандартное отклонение AR для заданного окна события.
Значимость t-статистики оценивалось с помощью сравнения полученного значения с значением тестовой статистики на 5% и 10% уровнях значимости.
Для определения значимости результатов, полученных методом событийного
анализа, для всей выборки, использовалась методология, описанная в работе
Погожевой А.А. (Погожева, 2013), по которой для оценки значимости используется
следующая тестовая статистика:
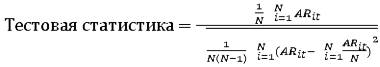
Нулевая гипотеза состоит в том, что средняя ежедневная аномальная доходность для момента времени t равна нулю. Тестовая статистика, рассчитанная таким образом, является хорошо специфицированной. Таким образом, если данная тестовая статистика является значимой, то это говорит нам о том, что выборка построена грамотно. Данная тестовая статистика также используется для определения значимости кумулятивной аномальной доходности. Таким образом, финальный вывод о влиянии сделок M&A по методу event study был сделан на основе анализа данной тестовой статистики.
Для оценки стоимости, создаваемой в результате сделок M&A в рамках анализа бухгалтерской отчетности был использован
подход, основанный на работе Akben-Selcuk E., Altiok-Yilmaz A. "The Impact of Mergers and
Acquisitions on Acquirer Performance: Evidence from Turkey". В рамках
данного подхода авторы сравнивают различные показатели и соотношения,
показывающие результативность компании до и после сделки слияния и поглощения.
Мной были выбраны следующие соотношения: ROA, ROE и
рентабельность валовой прибыли. В своем выборе я опирался на выбор авторов
данной методологии. В своей статье они исследовали соотношения ROA, ROA и ROS.
Вместо ROS я выбрал gross margin, так как он более информативен в отношении описания
финансового положения банка (ROS
некорректно использовать в отношении банков). Были посчитаны значения данных
соотношения для 1 и 2 лет до и после заключения сделки. Год заключения сделки
исключен, чтобы исключить влияние посторонних событий. В качестве отраслевого
среднего был выбран индекс s&p 500 для банковского сектора. Таким
образом, в рамках данного подхода была изучена значимость разницы в
соотношениях как без учета отраслевого среднего, так и с ним. Последнее
проиллюстрировано на рисунке 5.
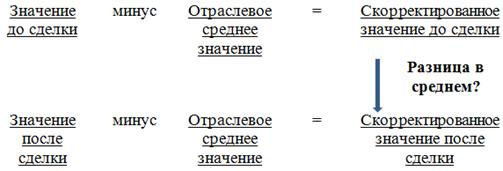
Рис. 5. Методология анализа бухгалтерской отчетности
Значимость разницы в значениях соотношений до и после сделок слияния и
поглощения была исследована при помощи парного двухвыборочного t-теста на разницу в среднем. Выборка
не позволяла исследовать разницу на отрезках времени более 2 лет, так как
пришлось бы отбросить слишком большое количество наблюдений и результаты могли
бы оказаться смещенными. За нулевую гипотезу принималось нулевое значение
разницы в среднем значении разницы между соотношениями до и после сделки, t-статистика рассчитывалась при помощи
следующей формулы:
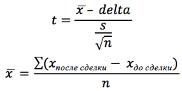
где
 -
среднее значение разницы между соотношениями до и после сделки,
 -
значение разницы при нулевой гипотезе (равное нулю),
 -
стандартное отклонение разницы между соотношениями до и после сделки,
 - размер
исследуемой выборки.
Значимость t-статистики оценивалось с помощью сравнения полученного значения с значением тестовой статистики на 5% и 10% уровнях значимости.
Глава 3. Результаты эмпирического исследования
3.1 Параметры выборки
Для данного исследования были отобраны сделки слияний и поглощений, объявление о сделке для которых пришлось на период с января 2007 по июнь 2011 года и завершенных не позднее февраля 2012 года. Данный период времени был выбран с целью исследования бухгалтерской отчетности в интервале 4 лет до и после завершения сделки. При помощи Mergers Advanved Search Tool, являющегося одним из приложений терминала Thomson Reuters Eikon после наложенного условия указанного выше временного периода, сделки были отобраны по следующим критериям: 1) размер сделки больше $ 101 млн.; 2) покупаемая доля 100%; 3) компания-поглотитель является публичной компанией и зарегистрирована на территории Соединенных Штатов Америки; 3) статус сделки - завершена; 4) рассматривалась только банковская отрасль. Рынок США был выбран в качестве нации компании-поглотителя, так как он является на сегодняшний день наиболее эффективным и развитым рынком, поэтому результаты по данному рынку должны быть наиболее репрезентативными. Выбор размера сделки обусловлен тем фактом, что при проведении событийного анализа для того, чтобы повлиять на котировки, размер сделки должен быть достаточно крупным. Устатуса сделки наложено для того, чтобы избежать отсутствия наличия данных бухгалтерской отчетности.
Финальная выборка включала в себя 96 сделок слияний и поглощений для 60 американских банков-поглотителей, которые полностью соответствовали указанным выше критериям. Далее для компаний-поглотителей с помощью терминала Thomson Reuters Eikon были выкачаны дневные значения котировок акций за требуемый временной период, который включал в себя 25 дней после объявления сделки, и 275 дней до объявления сделки. Длина временного периода была обусловлена нашим выбором окон для проведения событийного анализа. Наконец, при помощи терминала Capital IQ от S&P 500 были выкачаны соотношения ROE, ROA и рентабельности валовой прибыли (gross margin) за требуемый временной период, которые включал в себя до двух лет до и двух лет после завершения сделки. Выбор соотношений для анализа согласуется со статьей Akben-Selcuk E., Altiok-Yilmaz A. "The Impact of Mergers and Acquisitions on Acquirer Performance: Evidence from Turkey". Вместо ROS был выбран показатель gross margin, так он является более информативным для банков, по сравнению с ROS. Также для каждой сделки при помощи данного терминала были получены значения средне-отраслевых показателей за соответствующие интервалы времени.
3.2 Результаты
В результате исследования, проведенного в рамках данной курсовой работы, на выборке из 96 сделок слияний и поглощений были получены следующие результаты. Вначале для данной выборки компаний-поглотителей был произведен событийный анализ. Событийный анализ, проведенный в отдельности по каждой сделке, показал смешанные результаты. Какие-то сделки оказались значимыми и оказывали положительное либо негативное влияние, остальные оказались неэффективными. Поэтому для того, чтобы сделать финальный вывод была использована методология Погожевой А.А., которая использует метод событийного анализа для всей выборки. Данный анализ указал на наличие значимой негативной реакции рынка на 25-дневном окне события для американских компаний-поглотителей. Значимость тестовой статистики по методологии, описанной в работе Погожевой (было получено значение тестовой статистики -1,69, которая является значимой на 5 и 10% уровнях значимости), также указывает на корректность использования метода событийного анализа на данной выборке. Полученный результат согласуются с рядом исследований, посвященных влиянию сделок слияний и поглощений на американских поглотителей, в которых также было установлено негативное влияние.
Далее был произведен анализ бухгалтерской отчетности. В качестве объекта изучения были выбраны отношения ROE, ROA и рентабельность валовой прибыли. Были рассмотрены четыре временных промежутка времени: (-1;+1), (-2;+2), (-3;+3), (-4;+4).
Рассмотрим результаты анализа бухгалтерской отчетности на 5% уровне значимости. На промежутке времени (-1;+1) было обнаружено отсутствие значимого влияния на соотношения, кроме gross margin (негативное влияние). На промежутке времени (-2;+2) наблюдаются схожие результаты, за исключение результатов для ROA, которые указывают на значимое негативное влияние. Аналогичные результаты наблюдаются на промежутке времени (-3;+3). На промежутке времени (-4;+4) значимое отрицательное влияние наблюдается для соотношений ROA и ROE и gross margin.
Рассмотрим результаты анализа бухгалтерской отчетности на 10% уровне значимости. На промежутке времени (-1;+1) было обнаружено отсутствие значимого влияния на все три отношения. На промежутке времени (-2;+2) наблюдаются схожие результаты на ROA и ROE. Для gross margin наблюдалось значимое негативное влияние. На промежутке времени (-3;+3) наблюдается значимое негативное влияние на ROE и значимое негативное влияние на ROA и gross margin. На промежутке времени (-4;+4) наблюдаются результаты, аналогичные результатам на промежутке времени (-3;+3). Подробную таблицу с полученными результатами можно изучить в приложениях.
Таким образом, как событийный анализ, так и анализ бухгалтерской отчетности указывают на неэффективность сделок M&A. Данный результат согласуется с целым рядом подобных исследований, которые проводились консалтинговыми компаниями в разные годы. Перечислим основные из них:
· 1987, McKinsey, 116 сделок, 61% неудач;
· 1996, Mercer/Business Week, 150 сделок, 61% неудач;
· 1996, Economist, 150 сделок, 57% неудач, из них 30% с существенными потерями;
· 1997, Sirower, 168 сделок, 70% неудач;
· 1998, A.T. Kearney, 115 сделок, 58% неудач;
· 2004, BCG, 277 сделок, 64% неудач;
· 2011, KPMG, 118 сделок, 70% неудач;
Таким образом, результаты нашего исследования полностью согласуются с результатами эмпирического исследования, проведенного KPMG в 2011 году.
3.3 Причины неэффективности сделок M&A
Приведем несколько наиболее хрестоматийных примеров неудавшихся сделок M&A:
· EBAY приобрел Skype за 2,6 млрд. долларов и продал его всего лишь за 1,9 четыре года спустя. Данную неудачу можно объяснить техническими трудностями интеграции двух компаний, а также завышенными ожиданиями клиентов.
· Слияние Wendy’s и Arby’s привело дроблению и продаже Arby’s в 2011 году;
· Известная как самая худшая сделка в Американской финансовой истории, покупка Банком Америки Countrywide в 2008 году за 2,5 млрд. долларов стоила Банку 40 млрд. в связи с финансовыми потерями, судебными и прочими издержками.
Перечислим коротко основные причины неудач компаний в сделках слияний и поглощений по мнению большинства исследователей:
· Отсутствие вовлеченности владельцев: Распространенной практикой является привлечение сторонних специалистов для проведения подобного рода сделок, однако полное отсутствие интереса со стороны владельцев может привести к неудаче. Чтобы избежать этого, владелец должен быть вовлечен в сделку с самого начала.
· Разница в теоретической оценке и реальной будущей выгоде: Активы и цифры, которые хорошо выглядят на бумаге, могут не являться таковыми в действительности. Наглядным примером является кейс Банка Америки.
· Проблемы с интеграцией: Одной из ключевых проблем является отсутствие должной подготовки к post-merger интеграции.
· Культурные различия при интеграции: Daimler Chrusler является примером трудностей, связанных с культурой различных компаний. С похожими трудностями сталкиваются компании, вступающие в глобальные сделки слияний и поглощений.
Заключение
В данной работе исследовался вопрос о влиянии сделок слияний и поглощений на операционные результаты американских компаний-поглотителей. Для данных целей были использованы два наиболее популярных подхода - событийный анализ и анализ бухгалтерской отчетности. Данные подходы позволяют получить достоверные результаты в количественной форме. Также использование двух подходов одновременно повышает объясняющую силу полученных результатов.
Событийный анализ указал на наличие значимой негативной реакции рынка на объявления о сделках M&A. Результаты анализа бухгалтерской отчетности согласуются с результатом событийного анализа и также указывают на негативное влияния сделок слияний и поглощений на финансовые показатели компаний, хотя и являются более смешанными. Таким образом, очевидно, что подобный вид сделок неэффективен, что согласуется с рядом предыдущих исследований в данной области.
Список использованной литературы
. Akben-Selcuk E., Altiok-Yilmaz A. "The Impact of Mergers and Acquisitions on Acquirer Performance: Evidence from Turkey", Business and Economics Journal, 2011, 1-8
2. Allen D. E. "Takeovers and Shareholder Value Creation on the Stock Exchange of Thailand", International Finance Review 12, 2007, 2-31
. Altunbas Y, Ibanez DM, 2004. Mergers and acquisitions and bank performance in Europe: The role of strategic similarities. ECB Working Paper no. 398, Frankfurt, Germany
4. Bauer KJ, Miles LL, Nishikawa T, 2009. The effects of mergers on credit union performance. Journal of Banking & Finance, 33: 2267-2274
. Black E. L., Carnes T. A., Jandik T. "The long-term success of cross-border mergers and acquisitions", Journal of Business Finance & Accounting 34, 2007, 139-168
. Bruner R. F. "Does M&A pay? A survey of evidence for the decision-maker", Journal of Applied Finance, 2002, 48-68
. Cornett M. M., Tehranian H. "Changes in corporate performance associated with bank acqisitions", Journal of Financial Economics 31, 1992, 211-234
9. Datta D. K., Pinches G. E., Narayanan V. K. "Factors influencing wealth creation from mergers and acquisitions: A meta-analysis", Strategic Management Journal 13, 1992, 67-84
10. DeLong GL, DeYoung R, 2007. Learning by observing: Information spillovers in the execution and valuation of commercial bank M&As. Journal of Finance, 62: 181-216
11. Dickerson AP, Gibson HD, Tsakalotos E, 1997. The impact of acquisitions on company performance: Evidence from a large panel of UK firms. Oxford Economic Papers, 49: 344-361
12. Duso T., Gugler K., Yurtoglu B. "Is the event study methodology useful for merger analysis? A comparison of stock market and accounting data", International Review of Law and Economics 30, 2010, 186-192
13. Eckbo, E., Thorburn, K. "Gains to Bidder Firms Revisited: Domestic and Foreign Acquisitions in Canada", Journal of Financial and Quantitative Analysis 35, 2000, 1-25
14. Fowler K, Schmidt D, 1989. Determinants of tender offer post-acquisition performance. Strategic Management Journal, 10: 339-45.
. Ghosh, A. "Does operating performance really improve following corporate acquisitions?", Journal of Corporate Finance 7, 2001, 151-178
. Gregory A, 1997. An examination of the long run performance of UK acquiring firms. Journal of Business, Finance and Accounting, 24: 971-1002
. Healy Р.М., Palepu К.G., Ruback R.S. "Does corporate performance improve after mergers?", Journal of financial Economics, 31, 1992, рр. 135-175
. Hogarty TF, 1978. The profitability of corporate mergers. The Journal of Business, 33: 317-29
19. Holl P, Kyriazis D, 1997. Wealth creation and bid resistance in UK takeover bids. Strategic Management Journal, 18: 493-98
. Kennedy VA, Limmack RJ, 1996. Takeover activity, CEO turnover, and the market for corporate control. Journal of Business Finance & Accounting, 23: 267-285
. Knapp M, Gart A, Chaudhry M, 2006. The impact of mean reversion of bank profitability on post-merger performance in the banking industry. Journal of Banking & Finance, 30: 3503-3517
. Kothari S, Warner J, 2004. Econometrics of Event Studies. Handbook of Corporate Finance, Vol. A, 2004: Ch. 1