Курсовая работа (т): Анализ эффективности сделок слияния и поглощения
Авторы утверждают, что лишь небольшое количество исследователей до него занимались исследованием сделок слияний и поглощений, которые происходили между компаниями, принадлежащими к различным странам. Также большинство из них сосредотачивали свое внимание на коротких окнах событий, в то время как они исследовали длинные окна. Для того, чтобы минимизировать проблему смещения авторы используют процедуру, предложенную Lyon et al. (Lyon, 1999). Далее выборка фирм была стратифицирована по методу Avi и Hwang (Ali, Hwang, 2000), которые исследовали страновые факторы отвечающие за стоимостную релевантонсть бухгалтерской отчетности. По мнению Ervin L. Black, Thomas A. и Carnes T. Jandik данные факторы также будут влиять на способность поглотителя корректно оценить фирму-цель, поэтому данные факторы будут в итоге влиять на доходность от данного вида сделок.
Результаты исследования указали на негативные аномальные доходности на трех и пяти-летних окнах. Были также посчитаны аномальные доходности на 7 и 11-дневных окнах, что оценить в какой степени доходности в момент объявления о сделке могут влиять на долгосрочную доходность компаний-поглотителей. В отличие от Cakici et al. (Cakici, 1996) авторы установили, что американские поглотители достигали незначительной, но статистически значимой положительной аномальной доходности в момент объявления сделки. Таким образом, долгосрочные доходности не отражают мнение рынка в момент объявления сделки.
После ре-классификации компаний-целей в соответствии с методологией Ali и Hwang (Ali, Hwang, 2000) были обнаружены следующие закономерности. Доходность компаний-поглотителей больше (меньше), когда нация компании-цели классифицирована как Британская или Американская (континентальная). Негативная доходность также существенно больше (меньше), когда национальные стандарты бухгалтерского учета задаются частным сектором (государственным сектором).
Еще одним исследованием, посвященным долгосрочной операционной результативности компаний после сделок слияний и поглощений является работа Martynova M., Oosting S. и Renneboog L. Данная группа авторов исследовала сделки M&A, в которых и компании-цели и компании-поглотители принадлежали к континентальной Европе или Англии. Авторы используют четыре различных определения операционной результативности, чтобы избежать ограничений, присущих предыдущим исследованиям. Результаты исследования указали на то, что объединенные компании испытывают ухудшение в результативности после завершения сделок. Однако данное ухудшение становится незначимым, когда авторы контролируют размер, результативность конкурентов, выбранных для контроля эффекта отрасли, и результативность фирм до заключения сделок. Авторы также установили значимую разницу в изменении результативности в зависимости от дружественного или враждебного типа сделки. Результативность ухудшается сильнее в результате враждебных сделок. Однако анализ типа сделок выходит за рамки данной курсовой работы, поэтому мы не будем останавливаться на этом подробно в рамках данного обзора.
Следует отметить, что хотя большинство статей по данной тематике посвящены анализу развитых рынков Англии и США, существуют также работы, в которых авторы исследуют рынок M&A активности на развивающихся рынках. Далее приведен обзор двух статей, посвященных обзору статей, в которых авторы исследуют развивающиеся рынки Таиланда и Турции соответственно.
Allen D.E. исследует влияние успешных сделок слияний и поглощений фирм, торгуемых на таиландской бирже SET, на поглотителей и целей с помощью средств событийного анализа в период с 1992 по 2002 год. Финальная выборка включала в себя 52 фирмы-цели и 39 фирм-поглотителей. Анализ производился на месячных данных. Месячная доходность акции определялась как отношения суммы изменения в цене и выплаты дивидендов к цене закрытия месяцом ранее. Аномальная доходнсоть определялась как разница между фактической и теоретической доходностью, полученной посредством рыночной модели. Окно события включало в себя 12 месяцев до и 12 месяцев после даты объявления сделки. Для оценки значимости были использованы три различных статистических теста.
Главной находкой автора является установление факта увеличения стоимости компании-цели в месяц объявления сделки. В среднем наблюдалось увеличение на 31-32%. Данный результата согласуется с результатами, полученными на развитых рынках. Также было показано, что рынок предвидит новость о слиянии в срденем за 2 месяца до официального объявления, что свидетельствует о возможных утечках информации (Allen, 2007). У компаний-поглотителей также наблюдалось положительное увеличение в цене, в среднем на 26% что противоречит результатам, полученным в большинстве исследований по развитым рынкам. Таким образом, автор заключает, что в интервале времени, рассмотренном в данной статье, рассмотренные сделки слияний и поглощений были доходным мероприятием как для компаний-целей, так и для компаний-поглотителей.
В своей статье "The Impact of Mergers and Acquisitions on Acquirer Performance: Evidence from Turkey" Akben-Selcuk E. и Altiok-Yilmaz A. рассмотрели выборку из 62 Турецких компаний, вовлеченных в M&A активность с 2003 по 2007 года с целью установить эффективность данных сделок для компаний-поглотителей на развивающемся рынке Турции. Одним из мотивов для изучения данной проблемы послужил неожиданный бум деловой активности в данной сфере в 2005-2007 годах в Турции. Более того, авторы утверждают, что результаты их работы могут быть интересны не только в рамках изучения Турецкого рынка, но и в более широком применении, так как результаты подобных исследований на рынках Америки и Англии не привели их исследователей к единому мнению (Akben-Selcuk, Altiok-Yilmaz, 2011). Данную работу можно также рассматривать как попытку перенести результаты предыдущих исследований на более глобальный масштаб в рамках изучения других стран.
Анализ был проведен как с точки зрения реакции рынка ценных бумаг, так и с точки зрения бухгалтерской отчетности. Первый подход подразумевал проведение событийного анализа. Были выбраны 11, 7, 5 и 3-дневные симметричные событийные окна. Окна данного размера достаточны по мнению авторов, чтобы зафиксировать любые утечки информации, а также реакцию рынка на объявление о сделке. В рамках второго подхода исследователи изучили влияние сделок M&A на такие показатели, как ROA, ROE и ROS. Для оценки эффективности сделки тестировалась значимость разницы между значениями данных показателей до и после заключения сделок.
Событийный анализ указал на значительный негативный эффект на стоимость компаний от сделок слияния и поглощения на 10 и 7-дневных событийных окнах. Анализ бухгалтерской отчетности привел к смешанным результатам, однако параметрический t-тест указал на значимое уменьшения в показателях ROA и ROS после заключения сделок. Более того, результаты обоих подходов следует рассматривать в свете присутствия ряда ограничений, присущих любому подобному исследованию. Во-первых, результаты событийного анализа могут быть не универсальны, так как не все Турецкие компании представлены на фондовом рынке. Также является спорным вопрос об эффективности Турецкого рынка ценных бумаг. Во-вторых, при анализе бухгалтерской отчетности рассматриваемый период времени был ограничен двумя годами после заключения сделки, что было обусловлена особенностями построения выборки. Авторы убеждены, что их разработки могут послужить фундаментом для будущих исследований сделок M&A на Турецком рынке, если данные ограничения будут учтены.
Robert F. Bruner сделал обзор наиболее часто цитируемых на момент написания статьи исследований, касательно эффективности сделок слияний и поглощений. Во вступительной ремарке автор приводит цитату из статьи Grubb and Lamb (Grubb and Lamb, 2000), в которой критикуется вид сделок M&A, как крайне неэффективный род деятельности для компании. Robert F. Bruner указывает на то, что находки авторов должны побудить менеджеров принимать необходимые меры предосторожности прежде, чем заключать подобные сделки.
С другой стороны, существуют исследования, указывающие на положительный прирост стоимости компаний в результате данного рода сделок. Одной из возможных причин данного диспаритета, по мнению Robert F. Bruner, является расхождение в понимании того, что имеется ввиду под доходностью данного типа сделок. В своей статье он придерживается наиболее традиционного определения данного понятия, а именно, под результативность сделок измеряется в сравнению с требуемой доходностью инвесторов, которую они могли бы получить от инвестиционных проектов с сопоставимой степенью риска. Именно такое понимание результативности помогает количественно подойти к анализу эффективности сделок M&A (Bruner, 2001).
При подготовке данного обзора было проанализировано более 100 научных статей на тему эффективности сделок слияний и поглощений. Предполагалось, что изучение такого большого количества источников должно позволить прийти к общим выводам. В результате, на основании своего анализа автор приходит к следующим заключениям. Для компании-цели, а также компании, образующейся в результате слияний и поглощений, эффект от сделки однозначно является положительным. Однако, для компании-поглотителя результаты являются более пессимистичными. Только 20-30% всех сделок M&A приносят акционерам положительную доходность.
В подавляющем большинстве случаев акционеры либо проигрывают либо получают требуемую дохондость, которую они бы приобрели при инвестировании в проекты с сопоставимой степенью риска. Таким образом, по его мнению, менеджеры команий, планирующих сделки слияний и поглощений должно максимально реалистично относиться к доходности такого вида сделок как M&A (Bruner, 2001).
Как утверждает Thomas Straub в своей статье "Reasons for frequent failure in mergers and acquisitions", несмотря на желание акционеров улучшить эффективность своей компании в следствие вступления в сделку слияния или поглощения, в подавляющем большинстве случаев такие сделки заканчиваются неудачей для компании-поглотителя.
Одна из возможных причин раскрывается в спекулятивной теории. Иными словами, менеджеры пытаются добиваться своих собственных интересов, которые идут вразрез с интересами акционеров компании, что и приводит к неудачам в слелках M&A. Наиболее ранние исследования в данной области принадлежат Marris (Marris, 1963) и Baumol (Baumol, 1967). Оба утверждали, что менеджеры стремятся максимизировать выручку и рост доходности активов. Обе эти цели необязательно ведут к максимизации благосостояния компании. Мотивом такого поведения является защита менеджерами своих собственных интересов. Эти интересы могут заключаться, например, в стремлении к власти и престижу. Так как стремление к максимизации выручки и роста доходности активов ведет скорее к увеличению размера компании, нежели к увеличению ее финансовых результатов, а также так как "менеджеры склонны видеть рост размера организации как один из методов удовлетворения своих пероснальных амбиций, что также подкрепляется их склонностью олицетворять свое эго с организацией", (Marris, 1963) то именно по данной причине сделки M&A могут оказываться неуспешными. Существуют также и другие причины неудач данного вида сделок, которые мы рассмотрим позднее в данном исследовании.
Таким образом, можно заключить, что отсутствует единое мнение касательно эффекта сделок слияний и поглощений на банк-поглотитель, что и является одним из основных мотивов для написания данной работы.
Глава 2. Методология анализа сделок M&A
2.1 Мотивы сделок M&A
Прежде чем перейти к разбору методологии кратко рассмотрим какие мотивы
движут компаниями при вступлении в сделки M&A.
Основные мотивы представлены на рисунке 3.
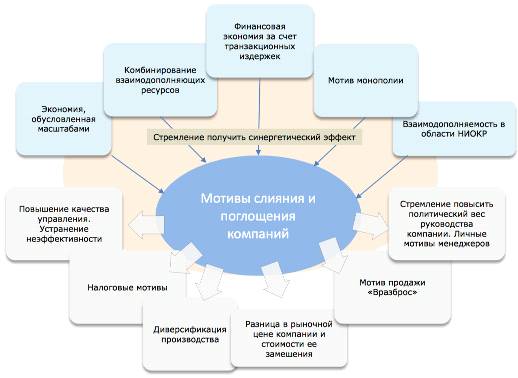
Рис. 3. Мотивы сделок M&A
Основным мотивом, лежащим в основе вступления компании в сделку M&A, является синергетический эффект от слияния. Стоимость компании, образованной в результате слияния, должна превышать сумму стоимостей ее составляющих частей. Суть синергетического эффекта, таким образом, заключается в том, что слияние двух компаний порождает дополнительную стоимость объединенной компании.
Ввиду сложности процесса консолидации в банковской сфере мы не можем однозначно отдавать предпочтение только теории синергетического эффекта. При проведении анализа мотивов слияний и поглощений необходимо тщательно рассматривать каждую конкретную ситуацию. Однако, изучая мировой опыт в области M&A в банковском секторе можно утверждать, что данные процессы в значительной степени выступали реструктуризации банковской системы.
Кризис 2008 г. привел к значительному спаду числа сделок M&A среди банков с участием частных компаний и росту сделок с участием государства на мировом рынке в 2009 - 2010 гг. Общая стоимость сделок в банковском секторе в странах Европы возросла с 140 млрд. евро в 2007 г. до 152 млрд. евро в 2008 г.. Сократилась доля сделок с международным участием (с 132 млрд. евро в 2007 г. до 41 млрд. евро в 2008 г.).
Можно с уверенностью сказать, что мировой финансово-экономический кризис привел к началу нового этапа в развитии международных сделок M&A банков, заключающегося в изменении содержательной компоненты данных процессов и формировании иного механизма их проведения. Можно выделить следующие основные направления развития процессов международных сделок M&A в банковской сфере:
. Усиление концентрации и централизации банковского капитала на международном уровне за счет поглощения более развитых банков более сильными конкурентами;
2. Большинство сделок будет направлено на снижение издержек, реструктуризацию активов, географическую диверсификацию рисков и увеличение доли на рынке;
. Изменение условий организации и проведения международных сделок;
. Появление узкоспециализированных банковских структур;
. Появление новых участников международных сделок M&A. В первую очередь, за счет активного включения в эти процессы банков Китая, Бразилии, Республики Корея и Индии.
2.2 Методология
В рамках данной работы были реализованы два подхода, позволяющие оценить
влияние сделок слияний и поглощений на стоимость компании-поглотителя, а
именно, событийный анализ и анализ бухгалтерской отчетности. Выбор обусловлен
популярностью данных методов в академической литературе, а также тем фактом,
что полученные результаты представляются в наглядной количественной форме. Ниже
представлена таблица, в которой приведен сравнительный анализ сильных и слабых
сторон двух подходов. Из таблицы ясно, что качественный и всесторонний анализ
требует использования сразу двух данных подходов.
Таблица 1. Сильные и слабые стороны выбранных методов оценки влияния M&A на стоимость компании
Анализ бухгалтерской отчетности
Сильные стороны
· Результат анализа является прямой мерой стоимости, создаваемой для инвесторов · Впередсмотрящий характер анализа, так как так как в теории, цены акций представляют собой приведенную стоимость ожидаемых будущих денежных потоков
· Достоверность, так как отчетности подвергаются тщательному анализу со стороны аудиторов · Результат анализа является косвенной мерой стоимости, создаваемой для инвесторов
Слабые стороны
· Требуются существенные допущения, касающиеся функционирования рынков · Анализ чувствителен к влиянию посторонних событий
· Сложность сопоставления данных для разных лет, так как могли использоваться разные принципы предоставления отчетности · Назад-смотрящий характер анализа · Чувствителен к инфляции и дефляции
Событийный анализ заключается в исследовании влияния объявлений о предстоящих сделках слияния и поглощения на доходность акций компании. Так как в теории цена акции представляет собой приведенную стоимость ожидаемых будущих денежных потоков, то любое позитивное или негативное изменение в будущей стоимости должно сразу отразиться в цене акции.