Основні виробничі проблеми на ПСК „Корецький хлібокомбінат”:
часткове використання виробничих потужностей, застаріле обладнання, дуже рідко
запрошуються спеціалісти для консультацій щодо покращення виробничого процесу,
є частка обладнання, яка підлягає заміні на більш ефективне.
ПСК „Корецький хлібокомбінат” реалізує свою продукцію лише на
внутрішніх ринках, зокрема в м. Корець, м. Рівне, м. Славута, смт. Городниця.
Попит на продукцію повноцінний, оскільки вся виготовлена продукція
реалізується.
Основні види продукції та частки цих видів продукції в
загальному обсязі виробництва наведено в таблиці 1.1.
Таблиця 1.1- Види та обсяги виробництва продукції
підприємства
|
№
|
Види продукції
|
Обсяги виробництва
|
Частка у загальному
обсязі, %
|
|
|
2009
|
2010
|
2011
|
2009
|
2010
|
2011
|
|
1
|
Хліб дарницький
|
173
|
238
|
259
|
20,5
|
19
|
14,5
|
|
2
|
Хліб особливий
|
138
|
186
|
236
|
16,4
|
14,9
|
13,2
|
|
3
|
Хліб селянський
|
72
|
97
|
148
|
8,5
|
7,7
|
8,3
|
|
4
|
Хліь дарницький
формовий
|
110
|
163
|
143
|
13,1
|
13
|
8
|
|
5
|
Хліб хотинський
|
30
|
40
|
80,9
|
3,6
|
3,2
|
4,5
|
|
6
|
Хліб білий
пшеничний
|
60,7
|
38
|
61
|
7,2
|
3
|
3,4
|
|
7
|
Хліб клесівський
|
25
|
46
|
62
|
3
|
3,7
|
3,5
|
|
8
|
Хліб клесівський
формовий
|
43
|
38,7
|
88
|
5,1
|
3,1
|
4,9
|
|
9
|
Хліб подовий
|
18
|
44
|
122
|
2,1
|
3,5
|
6,8
|
|
10
|
Плетінка з маком
|
115
|
156
|
186
|
13,6
|
12,5
|
10,4
|
|
11
|
Батон
|
20
|
95
|
193
|
2,4
|
7,6
|
10,8
|
|
12
|
Вироби здобні
|
38
|
110
|
203
|
4,5
|
8,8
|
11,4
|
|
|
Загальний обсяг
виробництва продукції
|
842,7
|
1251,7
|
1781,9
|
100
|
100
|
100
|
Отже, ПСК „Корецький хлібокомбінат” виготовляє досить широкий
асортимент хлібобулочних виробів і в останні два роки обсяги виробництва
продукції зростають. В ході аналізу динаміки виробництва різних видів хлібобулочних
виробів протягом п’яти років, виявлено, що найбільшу питому вагу в загальному
обсязі виробництва протягом п’яти років займає хліб дарницький, а найменшу хліб
хотинський та батон, спостерігається помітне зростання обсягів виробництва
хліба подового, плетінки з маком, що вказує на зростання попиту на ці види
продукції. Зростання обсягів виробництва на підприємстві сприяє покращенню його
фінансового становища.
Аналіз продукції наведено в таблиці 1.2.
Отже, основними видами продукції на підприємстві є хліб,
батони і здобні вироби. Щодо життєвого циклу цих товарів, то хліб перебуває на
етапі зрілості батони - на етапі спаду, здобні вироби - на етапі зростання.
Проаналізувавши дану інформацію, можна зробити висновок, що підприємство
повинно збільшити обсяги виробництва хліба і здобних виробів, оскільки прибуток
від їх реалізації максимальний і знизити обсяги виробництва батонів, бо
прибутковість їх реалізації низька. Взагалі хлібобулочні вироби хлібокомбінату
відповідають параметрам якості, недоліком є невідповідність упакування та ціна
на деякі види.
Таблиця 1.2- Аналіз продукції
|
Основні види
продукції
|
Етапи життєвого
циклу, прибутковість
|
Конкурентні
переваги
|
Недоліки
|
|
Хліб
|
Даний продукт
перебуває на етапі зрілості:загострення конкурентної боротьби, вихід на інші
ринки, зниження ціни, прибуток максимальний
|
Відповідність
параметрам якості (відповідність ваги, форми, поверхні, пористості,
вологості, смаку, запаху, кислотності нормативно-технічній документації),
помірна ціна на хліб
|
Невідповідність упакування
міжнародним стандартам, невідповідність споживчих властивостей та
енергетичної цінності нормативно-технічній документації
|
|
Батони
|
Продукт перебуває
на етапі спаду: загострюється конкурентна боротьба, ціни падають,виникає
питання щодо зняття товру з ринку у звязку з його низькою прибутковістю
|
Помірна ціна
|
Невідповідність
якості національним стандартам невідповідність упакування
|
|
Здобні вироби
|
Продукт перебуває
на етапі зростання:обсяги реалізації зростають, зростає конкуренція, прибуток
інтенсивно зростає
|
Відповідність
параметрам якості, відмінні споживчі властивості та енергетична цінність
|
Невідповідність
упакування, підвищення ціни
|
Перелік основних споживачів продукції наведено в таблиці 1.3.
Таблиця 1.3 - Основні споживачі продукції
|
Назва споживачів
|
Вид продукції
|
Частка окремих
споживачів в загальному обсязі %
|
|
Фірми
|
Хліб та інші
хлібобулочні вироби
|
5
|
|
Малі підприємства
|
Хліб та інші
хлібобулочні вироби
|
15
|
|
Магазини
|
Хліб та інші
хлібобулочні вироби
|
60
|
|
Фізичні особи
|
Хліб та інші
хлібобулочні вироби
|
20
|
Отже, потенційними споживачами продукції підприємства є
магазини, у які постачається 60% хлібобулочних виробів та фізичні особи, які
споживають 20% продукції.
Аналіз ринків збуту наведено в таблиці 1.4.
Таблиця 1.4 - Аналіз ринків збуту
|
Сегмент ринку
|
Вид продукції
|
Частка ринку, %
|
Тип споживачів
|
Ступінь задоволення
попиту на ринку
|
Цінова політика
|
|
Ринок харчових
продуктів
|
Хлібобулочні вироби
|
1,2
|
Вимогливі до якості
|
3
|
Низьких цін
|
Отже, підприємство реалізує свої хлібобулочні вироби на ринку
харчових продуктів, проводить політику низьких цін, яка використовується як
прийом для розширення і захоплення ринку. Споживачі вимогливі до якості
продукції.
Відомості про конкурентів підприємства наведені в таблиці
1.5.
Таблиця 1.5 - Відомості про конкурентів
|
Конкуренти та їх
місцезнаходження
|
Вид продукції
|
Сегмент ринку
|
Ціна грн./од.
|
Конкурентні
переваги
|
Недоліки
|
|
Відкрите акціонерне
товариство „Славутський хлібокомбінат” м.Славута, вул.Борисенка,22-Б,
тел.25206, 26124, факс(04622)
|
Хліб хотинський,
білий пшеничний, клесівський, батон нарізний, вироби здобні
|
Хмельницька обл.,
Рівненська обл.
|
2,5
|
Висока якість
продукції, помірні ціни на хліб
|
Невеликі потужності
підприємства, обмежені ринки збуту, застаріле обладнання
|
|
ПСК
"Новоград-Волинський хлібокомбінат"Житомирська обл.,м.
Новоград-Волинський хлібокомбінат, вул. Нова, 70
|
Хліб дарницький,
селянський, подовий, батон, плетінка, вироби здобні
|
Житомирська обл.,
Рівнеська обл.
|
2,7
|
Міцні позиції
підприємства на ринку серед конкурентів, широкий ринок збуту, високі потужності
підприємства
|
Висока собівартість
продукції
|
|
|
|
|
|
|
|
|
|
Отже, основними конкурентами хлібокомбінату є ВАТ
„Славутський хлібокомбінат” та ПСК „Новоград-Волинський хлібокомбінат”. Це є
два досить потужні підприємства, асортимент продукції яких є схожим до асортименту
аналізованого підприємства, якість продукції висока, продукція користується
попитом. На хлібокомбінаті рекомендовано ввести посаду маркетолога для розробки
маркетингової стратегії і тактики, щоб розширити ринки збуту і мати можливість
бути гідним конкурентом для інших підприємств.
Основні постачальники підприємства наведені в таблиці 1.6.
Таблиця 1.6 - Основні постачальники
|
Вид сировини,
матеріалів
|
Назва постачальника
|
Частка в загальному
обсязі %
|
Альтернативні
постачальники
|
|
Борошно
|
Біла Церква
|
52
|
-
|
|
Борошно
|
Вінниця
|
30
|
-
|
|
Борошно
|
Рівне
"ОСР"
|
10
|
-
|
Отже, основною сировиною, яку закупляє хлібокомбінат є
борошно, а головним постачальником борошна, частка в загальному обсязі
постачання становить 52 % є Біла Церква. Альтернативних постачальників підприємство
не має.
Рекламної політики підприємство не проводить.
Щодо стратегії підприємства, то планується протягом наступних
років застосувати атакуючу стратегію, або стратегію наступу, яка передбачає
активну, агресивну позицію підприємства на ринку і має за мету завоювати і
розширити ринкову частку, довести її до оптимальної. Оскільки, хлібокомбінат
довгий час працював за вимушеною стратегією відступу, то атакуюча стратегія
допоможе за досить малий строк отримати стійке положення на ринку і
продовжувати зростання. Однак, перш ніж розробляти стратегію, на базі якої
здійснюється стратегічне управління підприємством, необхідно оцінити готовність
підприємства саме до такого, стратегічного підходу в керуванні. Для того щоб
реалізувати дану стратегію потрібно обрати чітку і правильну тактику
підприємства на ринку.
2. Аналіз господарської діяльності підприємства
.1 Характеристика основних техніко-економічних показників
діяльності підприємства
Таблиця 2.1 Основні техніко-економічні показники діяльності
підприємства
|
№ п/п
|
Назва показника
|
2009
|
2010
|
2011
|
2010-2009
|
2011-2010
|
|
|
|
Абс.зн.
|
Тр, %
|
Абс.зн.
|
Тр, %
|
|
|
|
1
|
Обсяг виготовленої
продукції
|
842,7
|
1251,7
|
148,534
|
1781,9
|
142,358
|
409
|
530,2
|
|
2
|
Собівартість
виготовленої продукції
|
851,7
|
1257,6
|
147,6577
|
1807,4
|
143,7182
|
405,9
|
549,8
|
|
3
|
Обсяг реалізованої
продукції
|
842,7
|
1251,7
|
148,534
|
1781,9
|
142,358
|
409
|
530,2
|
|
4
|
Собівартість
реалізованої продукції
|
851,7
|
1257,6
|
147,6577
|
1807,4
|
143,7182
|
405,9
|
549,8
|
|
5
|
1382,6
|
1487,3
|
107,5727
|
1554,1
|
104,491
|
104,7
|
66,8
|
|
Річні амортизаційні
відрахування
|
70,4
|
117,7
|
167,187
|
104,4
|
88,7001
|
47,3
|
-13,3
|
|
6
|
Рівень зносу
основних виробничих фондів
|
9
|
9,3
|
103,333
|
10
|
107,527
|
0,3
|
0,7
|
|
7
|
Фондовіддача
основних виробничих фондів
|
0,6
|
0,84
|
140
|
1,15
|
136,905
|
0,24
|
0,31
|
|
8
|
Коефіцієнт віддачі
спожитих фондів
|
5,11
|
2,42
|
47,358
|
2,99
|
123,54
|
-2,69
|
0,57
|
|
9
|
Середньорічні
залишки оборотних коштів
|
8,3
|
7,9
|
95,18072
|
10,1
|
127,848
|
-0,4
|
2,2
|
|
10
|
Коефіцієнт
обіговості обротних коштів
|
101,5
|
158,4
|
156,0591
|
176,4
|
111,364
|
56,9
|
18
|
|
11
|
Чисельність
працівників
|
101
|
48
|
47,525
|
55
|
114,583
|
-53
|
7
|
|
12
|
Середньорічний
виробіток одного працівника
|
8,34
|
26,08
|
312,7098
|
32,4
|
124,233
|
17,74
|
6,32
|
|
13
|
Середньомісячна
заробітна плата одного працівника
|
422
|
742
|
175,8293
|
837
|
112,8032
|
320
|
95
|
|
14
|
Валовий прибуток
|
531
|
67,1
|
12,636
|
120
|
178,8376
|
-463,9
|
52,9
|
Отже, позитивним явищем на підприємстві є зростання обсягів
виробництва продукції, що виводить підприємство зі стану збитковості і сприяє
отриманню прибутку у 2011 році - 900 грн. У зв’язку зі зростанням обсягів
виробництва продукції зростає собівартість виготовленої продукції, оскільки
зростають витрати на її виготовлення. Збільшилась середньорічна вартість ОВФ та
річні амортизаційні відрахування у зв’язку із закупівлею нових ОВФ, зокрема
потужної печі. Простежується збільшення фондовіддачі ОВФ, що свідчить про
зростання ефективності виробництва. Зважаючи на скрутне фінансове становище на
хлібокомбінаті зменшується чисельність працюючих,, але значно зростає виробіток
одного працівника і середня заробітна плата. Отже, проаналізувавши всі
техніко-економічні показники підприємства, можна зробити висновок, що становище
хлібокомбінату дуже скрутне, хоча і у 2011 році підприємство отримало незначний
прибуток.
.2 Аналіз ефективності використання основних фондів
Аналіз стану та руху основних фондів
Аналіз основних фондів підприємства проводять через аналіз
ефективності використання основних фондів на підприємстві. Показники стану та
руху основних фондів підприємства розраховуються в таблиці.
Таблиця 2.1. Показники стану та руху основних фондів
|
№ п/п
|
Показники
|
Роки (квартали)
|
Відхилення
|
|
|
2009
|
2010
|
2011
|
3 від 1 року
|
3 від 2 року
|
|
1
|
Вартість основних
фондів на початок звітного періоду, тис.грн.
|
1473,2
|
1501,3
|
1410,4
|
-62,8
|
-91
|
|
2
|
Вартість основних
фондів на кінець звітного періоду, тис.грн.
|
1501,3
|
1410,4
|
1677,9
|
176,6
|
267,5
|
|
3
|
Надійшло основних
фондів, тис.грн.
|
43,5
|
17,6
|
275,5
|
232
|
257,9
|
|
4
|
Вибуло основних
фондів, тис.грн.
|
15,4
|
108,5
|
8
|
-7,4
|
-100,5
|
|
5
|
Знос основних
фондів, тис.грн.
|
674,3
|
678,3
|
833,0
|
158,7
|
154,7
|
|
6
|
Коефіцієнт
надходження
|
0,0289
|
0,0124
|
0,164
|
0,1351
|
0,1516
|
|
7
|
Коефіцієнт вибуття
|
0,0105
|
0,072
|
0,0057
|
-0,005
|
-0,067
|
|
8
|
Коефіцієнт зносу
|
0,456
|
0,452
|
0,591
|
0,133
|
0,139
|
|
9
|
Коефіцієнт
придатності
|
0,542
|
0,548
|
0,409
|
-0,133
|
-0,139
|
Проаналізувавши показники стану та руху основних фондів,
можемо сформулювати наступні висновки: по-перше, відразу звертається увага на
нестійку динаміку зміни всіх показників, що спричинено нестійким рівнем
забезпеченості і прибутковості підприємства,а також фінансування даної галузі і
підприємства в цілому за рахунок як власних коштів, так і кредитування та
державної допомоги. В загальному, найкращі показники у 2009 році,у 2010 році
показники,що стосуються стану основних засобів значно погіршилися, але у 2011
році знову спостерігаємо поступове їх зростання.
Збільшення фінансування дасть можливість закуповувати нову
техніку та виробниче устаткування, відновлювати будівлі та споруди
підприємства, проводити підготовку та перепідготовку працівників.
На даний час підприємство достатньо забезпечене основними фондами,
оскільки отримало великі надходження на 275,5 тис грн.,а вибуття досить
незначні - 8 тис. грн, відповідно коефіцієнт надходження у 2011 році становить
0,164, а коефіцієнт вибуття - 0,0057. Але коефіцієнт зносу у 2011 році
порівняно з двома попередніми є найвищим - 0,591,тому дещо знизився коефіцієнт
придатності, який тепер становить 0,409.
Аналіз ефективності використання основних фондів на
підприємстві
Аналіз ефективності використання основних фондів на
підприємстві здійснюється на основі розрахунків основних показників
ефективності використання основних фондів:
1) Фондовіддача:
 ,
де Q - обсяг товарної продукції;
 -
середньорічна вартість виробничих основних фондів основного виду діяльності.
Фондовіддача є основним показником ефективності використання основних
фондів; вона показує, який обсяг товарної продукції створено із використанням
кожної гривні вартості основних фондів.
) Фондомісткість:
 ;
Цей показник показує вартість основних фондів, які припадають
на одну гривню товарної продукції.
) Фондоозброєність праці:
 ,
де Чпр - середньоспискова чисельність працівників основного
виду діяльності.
Фондоозброєність характеризує технічну озброєність праці працівників.
4) Рентабельність основних фондів:
 ,
де П - прибуток підприємства.
Наведені показники ефективності використання основних фондів
розраховуються в таблиці.
Таблиця 2.2 Показники ефективності використання основних
фондів підприємства
|
№ п/п
|
Показники
|
Роки (квартали)
|
Відхилення
|
|
|
2009
|
2010
|
2011
|
3 від 1 року
|
3 від 2 року
|
|
1
|
Обсяг товарної
продукції, тис.грн. ( )842,71251,71781,1938,4529,9
|
|
|
|
|
|
|
2
|
Середньорічна
вартість основних фондів, тис.грн. ( )
1487,251455,851544,1556,988,3
|
|
|
|
|
|
|
3
|
Середньоспискова
чисельність працівників основного виду діяльності, чол. ( )1014855-467
|
|
|
|
|
|
|
4
|
Прибуток
підприємства, тис.грн. ( )53167,1120-44152,9
|
|
|
|
|
|
|
5
|
Фондовіддача,
грн./грн. ( )0,60,851,150,550,7
|
|
|
|
|
|
|
6
|
Фондомісткість,
грн./грн. ( )1,7651,1630,867-0,898-0,296
|
|
|
|
|
|
|
7
|
Фондоозброєність
праці, грн./чол. ( )14,730,328,0713,37-2,23
|
|
|
|
|
|
|
8
|
Рентабельність
основних фондів, % ( )35,74,67,77-27,933,17
|
|
|
|
|
|
Проаналізувавши показники ефективності використання основних
фондів підприємства, бачимо що з кожним роком фондовіддача основних фондів
зростає, а фондомісткість знижується, тобто обсяг продукції створеної із
використанням кожної гривні вартості основних фондів збільшується, а вартість
основних фондів, які припадають на одну гривню продукції зменшується. Це
великий плюс для підприємства.
Малозмінною лишається протягом досліджуваного періоду фондоозброєність
працівників, яка лишається на рівні 14,7 грн./чол.- вона не є досить високою,
щоб забезпечувати високу продуктивність праці, яка супроводжується присутністю
прибутків і стимулюванням праці. Рентабельність основних фондів є в усі роки
додатною, що відображає прибутковість підприємства.
Завершується аналіз основних фондів підприємства розрахунком
впливу забезпеченості і ефективності використання основних фондів на виконання
виробничої програми підприємства. Для цього використовується факторна модель:

Розрахунок впливу факторів можна здійснювати будь-яким методом
детермінованого факторного аналізу, оскільки дана модель є мультиплікативною.
Виконаємо індексним методом.

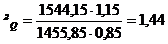
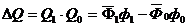
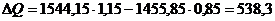 тис.
грн.
Вплив кожного фактора розраховуємо через розрахунок субіндексів.
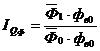
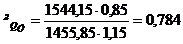
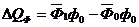
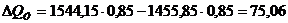 тис.
грн.
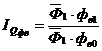
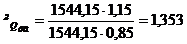
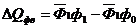
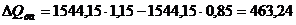
Балансова перевірка
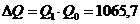
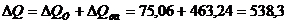 тис.
грн.
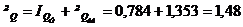
Показники індексів зміни обсягу продукції за рахунок факторів
середньорічної вартості основних фондів та фондовіддачі мають додатні значення
більше одиниці - це свідчить про раціональне використання і відсутність прямих
резервів.
.3 Аналіз ефективності використання оборотних коштів на
підприємстві
Аналіз використання оборотних коштів на підприємстві
здійснюється на основі розрахунку таких основних показників ефективності їх
використання:
1) коефіцієнт оборотності - характеризує кількість оборотів
за звітний період, розраховується за формулою:

 ,
де  - кількість днів досліджуваного періоду;
 -
обсяг реалізованої продукції (виручка від реалізації продукції);
 -
середній залишок оборотних коштів за період,
) тривалість одного обороту в днях:
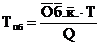

3) коефіцієнт завантаження коштів в обороті - характеризує величину
оборотних коштів, що припадає на одну гривню реалізованої продукції:

Розрахунки зводять у таблицю.
Таблиця 2.3. Показники використання оборотних коштів
|
№
|
Показники
|
Роки (квартали)
|
Відхилення
|
|
|
|
|
|
3 від 1 року
|
3 від 2 року
|
|
|
2009
|
2010
|
2011
|
абс.
|
відн.
|
абс.
|
відн.
|
|
1
|
Обсяг реалізованої продукції,
тис.грн.
|
842,7
|
1251,7
|
1781,9
|
939,2
|
0,527
|
530,2
|
0,298
|
|
|
|
|
|
|
|
|
|
|
2
|
Середньорічний
залишок оборотних коштів, тис.грн.
|
8,3
|
7,9
|
10,1
|
1,8
|
0,178
|
2,2
|
0,218
|
|
|
|
|
|
|
|
|
|
|
3
|
Кількість днів
досліджуваного періоду,
|
365
|
365
|
365
|
0
|
|
0
|
|
|
|
|
|
|
|
|
|
|
|
4
|
Коефіцієнт
оборотності,
|
101,53
|
158,443
|
176,426
|
74,896
|
0,425
|
17,983
|
0,102
|
|
|
|
|
|
|
|
|
|
|
5
|
Тривалість одного
обороту, днів,
|
3,595
|
2,304
|
2,069
|
-1,526
|
-0,738
|
-0,235
|
-0,113
|
|
|
|
|
|
|
|
|
|
|
6
|
Коефіцієнт
завантаження коштів в обороті,
|
0,01
|
0,006
|
0,006
|
-0,004
|
-0,738
|
-0,001
|
-0,113
|
|
|
|
|
|
|
|
|
|
|
7
|
Економічний ефект
|
|
-4,428
|
-1,146
|
-1,146
|
1
|
3,282
|
-2,863
|
Особливу увагу в аналізі використання оборотних коштів
підприємства варто приділити розрахунку економічного ефекту (втрат), отриманого
від прискорення (зниження) оборотності оборотних коштів. Такий розрахунок
здійснюють з використанням коефіцієнтів завантаження коштів в обороті:
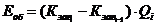
Обсяг реалізованої продукції та показник середньорічного залишку
оборотних коштів прогресивно збільшується, досить суттєва різниця між
величинами в порівнянні 2011 року з 2009 роком. Коефіцієнт оборотності, що
характеризує кількість оборотів за звітний період, поступово збільшується з
кожним роком, а тривалість одного обороту навпаки зменшується, як і коефіцієнт
завантаження коштів в обороті, що свідчить про скорочення величини оборотних
коштів, що припадають на одну гривню реалізованої продукції.
.4 Аналіз ефективності використання підприємством трудових ресурсів
Дослідження забезпеченості підприємства трудовими ресурсами
проводиться на основі структурно-динамічного аналізу персоналу підприємства.
Таблиця 2.4 Структурно-динамічний аналіз персоналу
підприємства у 2009-2011 роках
|
Назва показника
|
2009
|
2010
|
2011
|
Відхилення
|
|
абс.
|
абс.
|
%
|
абс.
|
%
|
від б.р.
|
від м.р.
|
|
|
|
|
|
|
|
абс.
|
за пит. ваг.
|
абс.
|
за пит. ваг.
|
|
Середньоспискова
чисельність, осіб, всього
|
199
|
100
|
80
|
100
|
85
|
100
|
-114
|
|
|
|
|
з них: - робітники
|
98
|
49,246
|
32
|
40
|
30
|
35,294
|
-68
|
-13,952
|
-2
|
-4,706
|
|
- фахівці
|
45
|
22,613
|
20
|
25
|
25
|
29,412
|
-20
|
6,799
|
5
|
4,412
|
|
- спеціалісти
|
52
|
26,131
|
24
|
30
|
26
|
30,588
|
-26
|
4,458
|
2
|
0,588
|
|
- керівники
|
4
|
2,010
|
4
|
5
|
4
|
4,706
|
0
|
2,696
|
0
|
-0,294
|
Аналіз руху і плинності кадрів
Аналіз руху кадрів виконується шляхом розрахунку таких
показників:
– коефіцієнт обороту по прийому Кпр -
розраховується як відношення чисельності прийнятих на роботу до
середньоспискової чисельності за звітний період :

– коефіцієнт обороту по звільненню Кзв -
розраховується як відношення чисельності звільнених працівників до
середньоспискової чисельності персоналу :

– коефіцієнт плинності кадрів Кпл- це відношення
звільнених за власним бажанням, за прогули, порушення трудової дисципліни та з
інших суб’єктивних причин до середньоспискової чисельності персоналу за звітний
період :
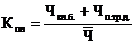
Вихідні дані та результати розрахунків зводяться у таблицю.
Таблиця 2.5 Показники руху кадрів
|
Назва показника
|
2009
|
2010
|
2011
|
Відхилення
|
|
|
|
|
від б.р.
|
від м.р.
|
|
Середньоспискова
чисельність працюючих, осіб
|
199
|
80
|
85
|
-114
|
5
|
|
Чисельність
прийнятих, осіб
|
48
|
28
|
17
|
-31
|
-11
|
|
Чисельність
звільнених, осіб, всього:
|
24
|
35
|
25
|
1
|
-10
|
|
з них: - за власним
бажанням
|
6
|
10
|
5
|
-1
|
-5
|
|
- за порушення
трудової дисципліни
|
13
|
20
|
12
|
-1
|
-8
|
|
- за скороченням
|
5
|
5
|
8
|
3
|
3
|
|
Коефіцієнт обороту
по прийому, %
|
0,241
|
0,35
|
0,2
|
-0,041
|
-0,15
|
|
Коефіцієнт обороту
по звільненню, %
|
0,121
|
0,438
|
0,294
|
0,174
|
-0,143
|
|
Коефіцієнт
плинності, %
|
6,065
|
10,250
|
5,141
|
-0,924
|
-5,109
|
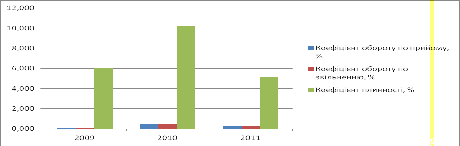
Рис. 2.1. Динаміка коефіцієнтів руху та плинності кадрів
Здійснивши аналіз руху і плинності кадрів за допомогою
коефіцієнтів можемо побачити, що на підприємстві досить висока плинність
кадрів, це може бути викликано низьким рівнем задоволеності умовами праці чи її
оплати. Коефіцієнти обороту по звільненню є досить високими протягом 3 років,
але не набагато відрізняється і коефіцієнт по прийому - це свідчить про
постійне оновлення персоналу. Наявність такого руху на підприємстві не завжди
позитивно впливає на рівень розвитку, але з іншого боку постійна зміна
працівників дає більші можливості для працевлаштування безробітних молодшого
віку з потенційно вищими показниками продуктивності праці.
Аналіз використання робочого часу здійснюється на основі
складання балансу робочого часу (таблиця 2.6).
Таблиця 2.6. Показники використання робочого часу
|
|
|
Роки (квартали)
|
Відхилення
|
|
№ п/п
|
Показники
|
|
|
|
3 від 1 року
|
3 від 2 року
|
|
|
|
2008
|
2009
|
2010
|
абс.
|
від.
|
абс.
|
відн.
|
|
1
|
Календарний фонд
робочого часу, днів
|
365
|
365
|
365
|
0
|
0,000
|
0
|
0,000
|
|
2
|
Вихідні і святкові
дні
|
114
|
114
|
114
|
0
|
0,000
|
0
|
0,000
|
|
3
|
Номінальний фонд
робочого часу, днів
|
252
|
251
|
251
|
-1
|
-0,004
|
0
|
0,000
|
|
4
|
Неявки на роботу (з
зазначенням причин), днів
|
18
|
31
|
24
|
6
|
0,250
|
-7
|
-0,292
|
|
5
|
Корисний фонд
робочого часу, днів
|
233
|
221
|
222
|
-11
|
-0,050
|
1
|
0,005
|
|
6
|
Середньоспискова
чисельність працівників, чол.
|
62
|
64
|
67
|
5
|
0,075
|
3
|
0,045
|
|
7
|
Загальна кількість
відпрацьованих людино-днів
|
14446
|
14144
|
14874
|
428
|
0,029
|
730
|
0,049
|
|
8
|
Середня тривалість
робочого дня, год.
|
8
|
8
|
8
|
0
|
0,000
|
0
|
0,000
|
|
9
|
Коефіцієнт
використання номінального фонду робочого часу
|
0,9283
|
0,877
|
0,8845
|
-0,0438
|
-0,050
|
0,0075
|
0,008
|
Відповідно до даних балансу робочого часу можна зробити
висновок про те,що найменш раціонально використовувався робочий час у 2009
році. Протягом цього року спостерігався найнижчий за досліджуваний період
корисний фонд робочого часу - 221 день, що у 2009 складав 233 дні, найбільше
неявок -31 день, найменша загальна кількість відпрацьованих людино-днів -14144
- це в порівняні з 2010 роком на 730 людино-днів менше. Коефіцієнт використання
номінального фонду робочого часу протягом трьох років наближений до 1 - це
свідчить про те, що використовується номінальний фонд максимально раціонально.
Таблиця 2.7. Аналіз показників використання робочого часу
|
Назва показника
|
2010
|
2011
|
Відхилення
|
|
|
|
абс.
|
відн.,%
|
|
Календарний фонд
часу
|
365
|
365
|
0
|
0
|
|
Максимально
можливий фонд часу
|
246
|
246
|
0
|
0
|
|
Табельний фонд часу
|
251
|
251
|
0
|
0
|
|
Корисний фонд часу
|
234
|
238
|
4
|
0,017
|
|
Коефіцієнт
використання корисного фонду часу
|
0,957
|
0,475
|
-0,482
|
-1,016
|
|
Коефіцієнт
використання календарного фонду часу
|
0,614
|
0,611
|
-0,003
|
-0,004
|
|
Коефіцієнт
використання максимально можливого фонду часу
|
0,911
|
0,907
|
-0,004
|
-0,004
|
|
Коефіцієнт
використання табельного фонду часу
|
0,892
|
0,888
|
-0,004
|
-0,004
|
|
Тривалість робочого
дня, годин
|
8
|
8
|
0
|
0
|
|
Коефіцієнт
використання внутрішньозмінного робочого часу
|
|
1
|
1
|
1
|
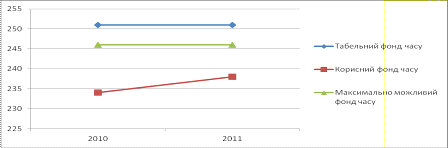
Рис. 2.3. Динаміка коефіцієнтів використання робочого часу
Висновок: Проаналізувавши динаміку коефіцієнтів використання
робочого часу, використання максимально можливого фонду часу та використання
табельного фонду часу можна сказати, що простежується чітка тенденція до
зменшення всіх коефіцієнтів.
Таблиця 2.8. Аналіз продуктивності праці здійснюється на
основі розрахунку таких основних її показників
|
Назва показника
|
2009
|
2010
|
2011
|
Відхилення від
|
|
|
|
|
б. р.
|
м. р.
|
|
|
|
|
абс.
|
%
|
абс.
|
%
|
|
Обсяг виробленої
продукції, тис. грн.
|
842,7
|
1251,7
|
1781,9
|
939,2
|
52,708
|
530,2
|
29,755
|
|
Середньоспискова
чисельність персоналу, осіб
|
199
|
80
|
85
|
-114
|
-134,118
|
5
|
5,882
|
|
Середньорічна
продуктивність праці працівника, грн.
|
4,235
|
15,646
|
20,964
|
16,728856
|
79,800
|
5,317
|
25,364
|
|
Чисельність
робітників, осіб
|
98
|
32
|
30
|
-68
|
-226,667
|
-2,000
|
-6,667
|
|
Середньорічна
продуктивність праці робітника, грн.
|
8,599
|
39,116
|
50,798
|
85,523
|
20,281
|
34,145
|
|
Число явок, днів
|
233
|
224
|
223
|
-10
|
-4,484
|
-1,000
|
-0,448
|
|
Продуктивність
праці середньоденна, грн.
|
36,905
|
174,623
|
266,353
|
229,447
|
86,144
|
91,729
|
34,439
|
|
Середня тривалість
робочого дня, год.
|
8
|
8
|
8
|
|
|
|
|
|
Середньогодинна
продуктивність праці робітника, грн.
|
4,613
|
21,828
|
33,294
|
28,681
|
86,144
|
11,466
|
34,439
|
Показники середньорічної продуктивності праці робітника та
працівника за період аналізу збільшився, що викликало аналогічне збільшення
обсягу виробництва.
Головною причиною збільшення продуктивності праці працюючого
є значне збільшення продуктивності праці робітника, зумовлене зміною наступних
факторів:
·
збільшення
числа явок, що призвело до значного збільшення продуктивності праці;
·
збільшення
середньогодинної продуктивності праці прискорило збільшення показника
середньорічної продуктивності праці.
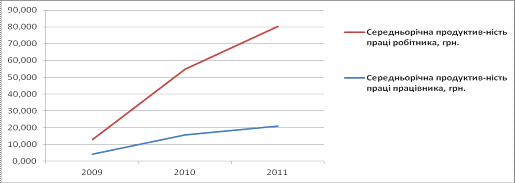
Рис. 2.4. Порівняння продуктивності праці працівників і
робітників
Аналіз оплати праці
Аналіз оплати праці здійснюється у такій послідовності:
1) аналіз динаміки та структури (табл) фонду оплати
праці;
2) факторний аналіз фонду оплати праці;
) аналіз співвідношень фонду оплати праці та
продуктивності праці на основі графічного представлення їх динаміки та
розрахунку коефіцієнта випередження;
) аналіз ефективності оплати праці.
Для аналізу динаміки та структури фонду оплати праці
працівників підприємства користуються традиційними статистичними способами
розрахунку, результати яких зручніше відображати в табличній формі.
Таблиця 2.9. Структурно-динамічний аналіз фонду оплати праці
|
Назва показника
|
2009
|
2010
|
2011
|
Відхилення
|
|
Тис.грн.
|
%
|
Тис.грн.
|
%
|
Тис.грн.
|
%
|
від б.р.
|
від.м.р.
|
|
|
|
|
|
|
|
абс.
|
за пит. вагою
|
абс.
|
за пит. вагою
|
|
Фонд основної
заробітної плати
|
492,4
|
100
|
455,3
|
100
|
425,8
|
100
|
-66,6
|
0
|
-29,5
|
0
|
|
Фонд додаткової
заробітної плати
|
98,2
|
90,801
|
85,500
|
18,779
|
73,300
|
17,215
|
24,900
|
73,586
|
12,200
|
1,564
|
|
Інші заохочувальні
та компенсаційні виплати
|
45,2
|
9,180
|
39,200
|
8,610
|
42,200
|
9,911
|
-3,000
|
0,731
|
3,000
|
1,301
|
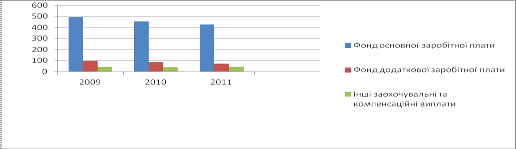
Рисунок 2.5
Проаналізувавши структурно-динамічний аналіз фонду оплати
праці можна сказати, що простежується чітка тенденція до зменшення всіх фондів
оплати праці (тобто фонд додатково оплати праці та інші компенсаційні витрати.
Висновок
Маркетинг можна розглядати, по-перше, як принцип поведінки
підприємства, що полягає в послідовному спрямуванні всіх рішень щодо ринкової
діяльності на вимоги та потреби споживачів (маркетинг як частина процесу
управління підприємством); по-друге, маркетинг визначає зусилля щодо отримання
переваг в очах споживачів стосовно конкурентів за допомогою спеціальних
ринкових заходів (маркетинг як засіб); по-третє, маркетинг можна описати як
систематичний пошук рішень, що спирається на сучасний інструментарій (маркетинг
як метод).
Сучасний маркетинг ототожнюється передусім з масовим
маркетингом (збутом). Більшість напрацьованих теоретичних матеріалів і методик,
що існують нині у світі, спрямовані саме на масові ринки (зокрема, на ринок
товарів швидкого обертання). На відміну від масового промисловий маркетинг
часто потребує специфічних підходів, для яких не завжди можна дати універсальні
поради або інструменти. Кожний окремий промисловий ринок потребує персонального
підходу у формуванні та використанні набору маркетингових інструментів.
Таким чином, маркетинг - слід розглядати як функцію
внутрішньофірмового управління, призначення якої полягає в тому, щоб
забезпечити діяльність фірми, виходячи із всебічного, глибокого вивчення і
ретельного врахування ринкового попиту, потреб і вимог конкретних споживачів до
продукту, щоб одержати максимальний і стійкий прибуток. Тому застосувати
маркетинг означає управляти виробництвом або здійснювати іншу підприємницьку
діяльність з чітко поставленою метою, тобто орієнтувати на певного покупця й
одночасно розвивати виробництво. формувати попит. Тому в даній роботі маркетинг
буде ототожнюватися з ефективною господарською діяльність підприємства.
Список використаної літератури
1. Грузинов В.П. Экономика предприятия: Учебник.
Практикум. - 3-е изд., перераб. и доп. / В.П. Грузинов, В.Д. Грибов. - М.:
Финансы и статистика, 2005. - 336 с.
. Меркулов, Я.С. Экономическая оценка эффективности
инвестиций и финансирования инвестиционных проектов. / Я.С. Меркулов.- М. :
2003. -159 с.
. Крутик, А.Б. Маркетинг и экономический рост
предпринимательства : учебник / А.Б. Крутик, Е.Г. Никольская. - М.: Лань, 2010.
- 544 с.
. Гуськова, Н.Д. Инвестиционная деятельность:
федеральный и региональный аспекты / Н.Д. Гуськова. - Саранск: Изд.
Мордов.Ун-та, 2000. - 132 с.
. Клавденко В. Маркетинг и экономический рост / В.
Клавденко //
М.: 2002. - № 7. - С. 40-46.
. Игошин, И. Роль банков в маркетинговом процессе / И.
Игошин //
М.: - 2002. - № 2. - С. 10-17.
. Дегтяренко, В.Н. Оценка эффективности маркетинг
проектов / В.Н. Дегтяренко. - М.: Экспертное бюро. - М, 2004 - 144 с.
. Гринько Т. Щодо інноваційного потенціалу як
складової частини інноваційної активності підприємств / Т. Гринько // Вид-во
Інноваційний аспект, 2010. - С. 56-58
. Прахалад К.К. Рамасвамі, Венкат. Майбутнє
конкуренції. Творення унікальної цінності спільно з клієнтами / К.К. Прахалад,
М. Рамасвамі, Н. Венкат. - К. : Вид-во Олексія Капусти (підрозділ “Агенції
“Стандарт”), 2005. - 258 с.
. Чухрай Н.І. Формування інноваційного потенціалу
підприємства: маркетингове і логістичне забезпечення: Монографія. / Н.І.
Чухрай. - Л. : Вид-во НУ “ЛП”, 2002. - 315 с.
. Ілляшенко С.М. Управління інноваційним розвитком:
проблеми, концепції, методи: навч. Посібн. / С.М. Ілляшенко. - Суми: ВТД «Університетська
книга», 2003. - 581 с.
. Гончарова М.Л. Інноваційно-інвестиційна модель
розвитку підприємств цукробурякового підкомплексу./ М.Л. Гончарова // Вісник
Сумського національного аграрного університету: науково-методичний журнал. №
8/2 (32), 2008. - С. 66-72.
13. Крылов, Э.И. Анализ эффективности
маркетинговой и инновационной деятельности предприятия [текст]: учебное пособие
/ Э.И. Крылов, В.М. Власова, И.В. Журавлева. - 2-е изд., перераб. и доп. - М.:
Финансы и статистика, 2009. - 608 с.
. Язлюк, Б. Економічний зміст
інвестиційно-інноваційної діяльності підприємств та напрямки її трансформації
[Текст] / Б. Язлюк // Наука молода: зб. наук. праць молодих вчених Терноп. нац.
екон. ун-ту. - Тернопіль : Економічна думка, 2010. - № 6. - С. 47-51.
. Савчук, А.В. Теоретические основы
анализа маркетинга в промышленности: монография [Текст] / А.В. Савчук. - Донецк
: 2003. - 448с.