Дипломная работа: Активы организации. Анализ их структуры и эффективности использования на примере ООО "Доминус"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
29
сравнению с 2016 на 4 639 тыс.руб. больше (2016 год – 613 231 тыс.руб) за счет
повышения отпускных цен для торговых сетей в январе 2017 года на 10%.
По результатам работы за 2017 год прибыль до налогообложения
составила 47 013 тыс. рублей, с учетом налога на прибыль, отложенных
налоговых обязательств и активов в чистом виде получилась прибыль в сумме
36 156 тыс.руб., по сравнению с 2016 годом (39 444 тыс.руб ) меньше на 3 288
тыс.руб.
За 2018 год начислено налогов на сумму 25 080 тыс.руб, внесено в
бюджет 22 618 тыс.руб, во внебюджетные фонды начислено взносов 44 683
тыс.руб., уплачено (и зачтено) 41 999 тыс.руб.
На конец отчетного периода у Общества есть обязательства по кредитам
и займам на сумму 133 318 тыс.руб.
В 2018 г. наблюдается снижение объемов производства и реализации.
В целом за 2018 год снижение объема реализации хлебобулочной
продукции (хлеб, батоны, сдоба, кондитерские изделия – баба ромовая)
произошло на 3,7%.
Выручка от реализации хлебобулочной продукции (хлеб, батоны, сдоба,
кондитерские изделия – баба ромовая) в 2018 году составила 609 200 тыс.руб., в
2017 на 617 873 тыс.руб., снижение на 1,4%.
По результатам работы за 2018 год прибыль до налогообложения
составила 44 681 тыс. рублей, с учетом налога на прибыль, отложенных
налоговых обязательств и активов в чистом виде получилась прибыль в сумме
34 474 тыс.руб., по сравнению с 2017 годом (36 156 тыс.руб ) меньше на 1 682
тыс.руб..
Размер чистых активов на 31.12.2018 г. составил 206 701 тыс.руб.
Помимо производства, наше предприятие реализует собственные
хлебобулочные изделия и покупные товары через розничную торговую сеть,
состоящую из 6 торговых киосков, принадлежащих заводу. В 2018 году было
реализовано: хлебобулочной продукции - 194 т, кондитерских изделий (баба
ромовая) - 1,1 т, сухаря панировочного - 1,8 т.
30
2.2 Анализ финансово-экономических показателей ООО «Доминус»
Проанализируем финансово-экономическое положение ООО «Доминус»
с помощью различных методов финансового анализа, исходя из данных
бухгалтерской отчетности. (приложения 2-7)
Первым этапом аналитической работы является проведение
коэффициентного метода анализа, который подразумевает расчет показателей,
характеризующих эффективность работы предприятия. [3, с.166]
Коэффициентный метод анализа.
Данный метод анализа будет осуществляться на основании данных
таблицы «Основные показатели, используемые при оценке финансовой
устойчивости хозяйствующих субъектов» (приложение 8)
Расчет коэффициентов финансовой устойчивости организации.
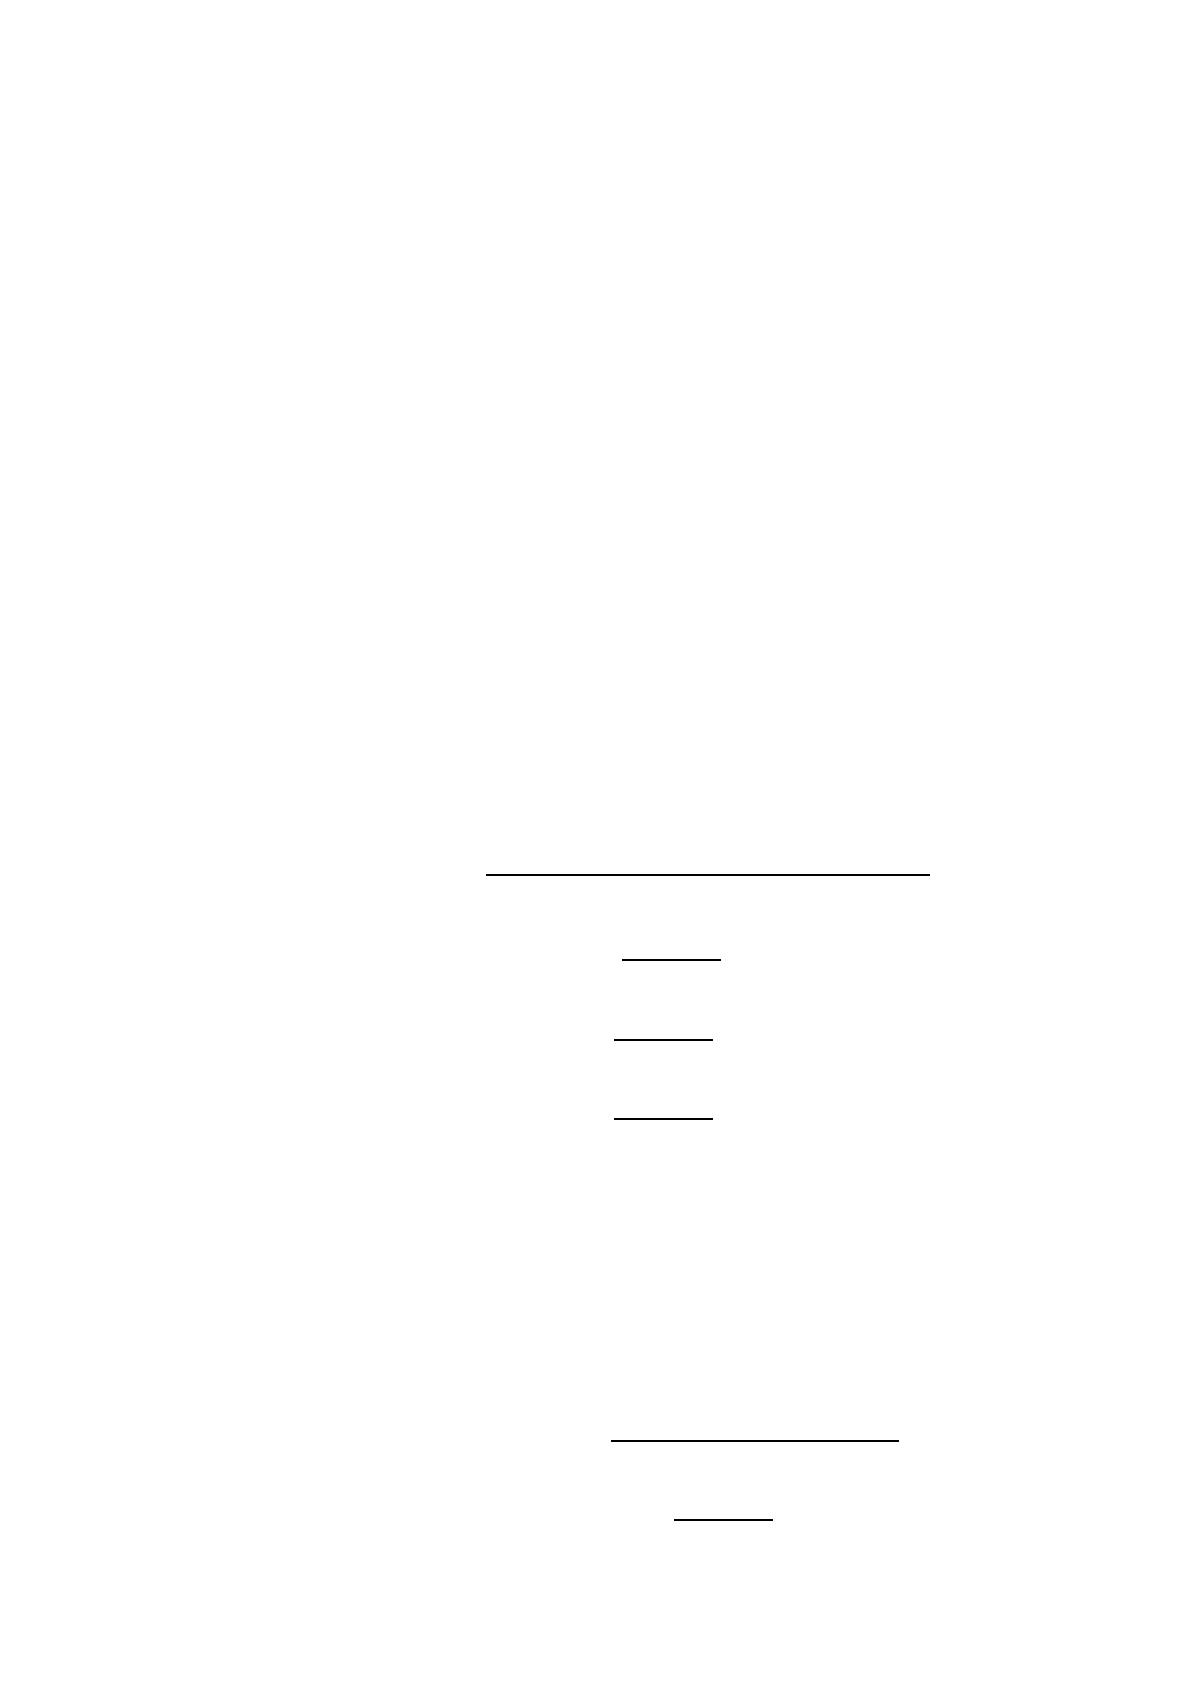
Коэффициент автономии (финансовой независимости) рассчитывается по
формуле 1:
????
????
????????
Коэффициент автономии за все 3 года превышает минимальное значение
(0,5). Это говорит об увеличении финансовой устойчивости, независимости
организации и снижении риска финансовых затруднений.
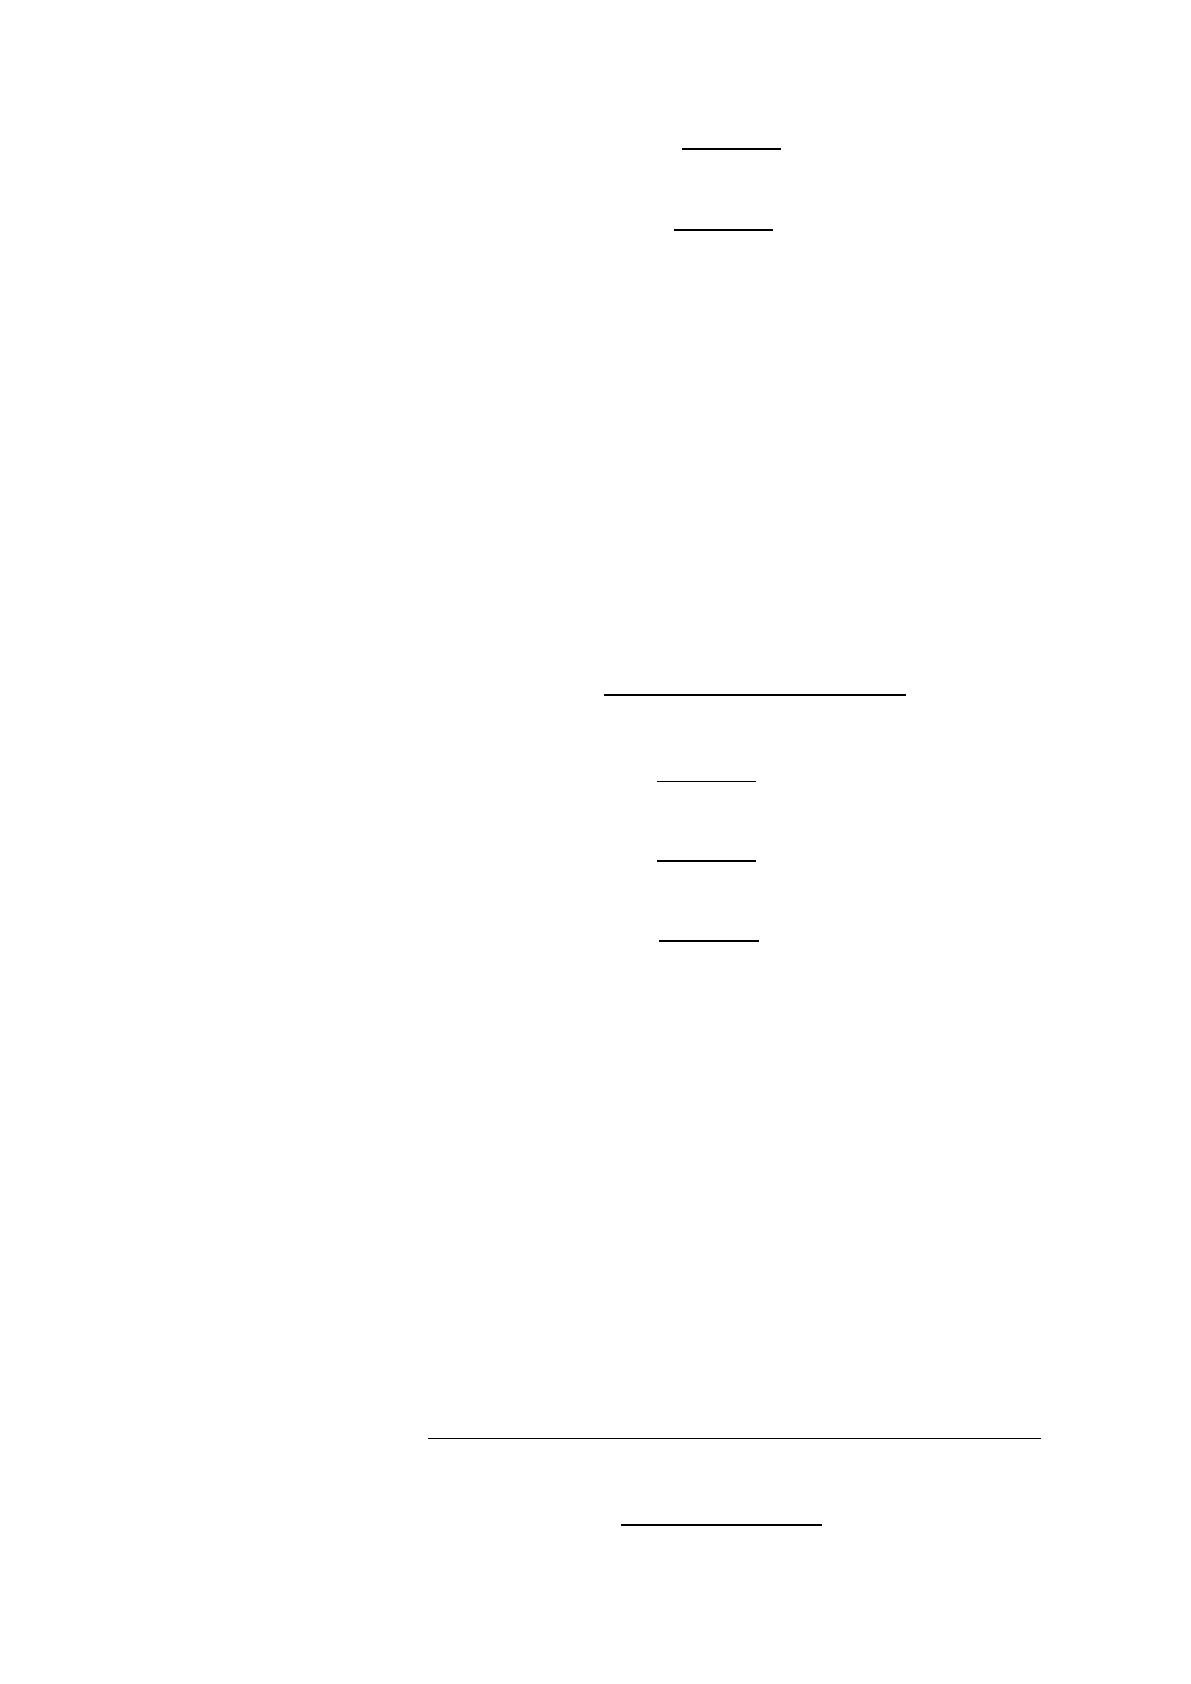
Коэффициент соотношения заёмных и собственных средств
рассчитывается по формуле 2:
????????
31
Коэффициент соотношения заёмных и собственных средств за все 3 года
находится в рамках допустимых значений (≤1), что означает превышение
собственных средств над заёмными. Это свидетельствует о финансовой и
экономической стабилизации организации, достаточной финансовой
устойчивости и относительной независимости от внешних финансовых
источников.
Коэффициент соотношения мобилизованных и иммобилизованных
средств рассчитывается по формуле 3:
????????
Коэффициент соотношения мобилизованных и иммобилизованных
средств в 2016 году составил 2,06, в 2017г. – 0,34, в 2018г. – 0,18. Его значение
должно ограничивать значения коэффициента соотношения собственных и
заемных средств. Расчеты за 2016 год говорят о финансовой напряженности
организации и риск финансового равновесия. В остальное время он находился в
пределах нормы.
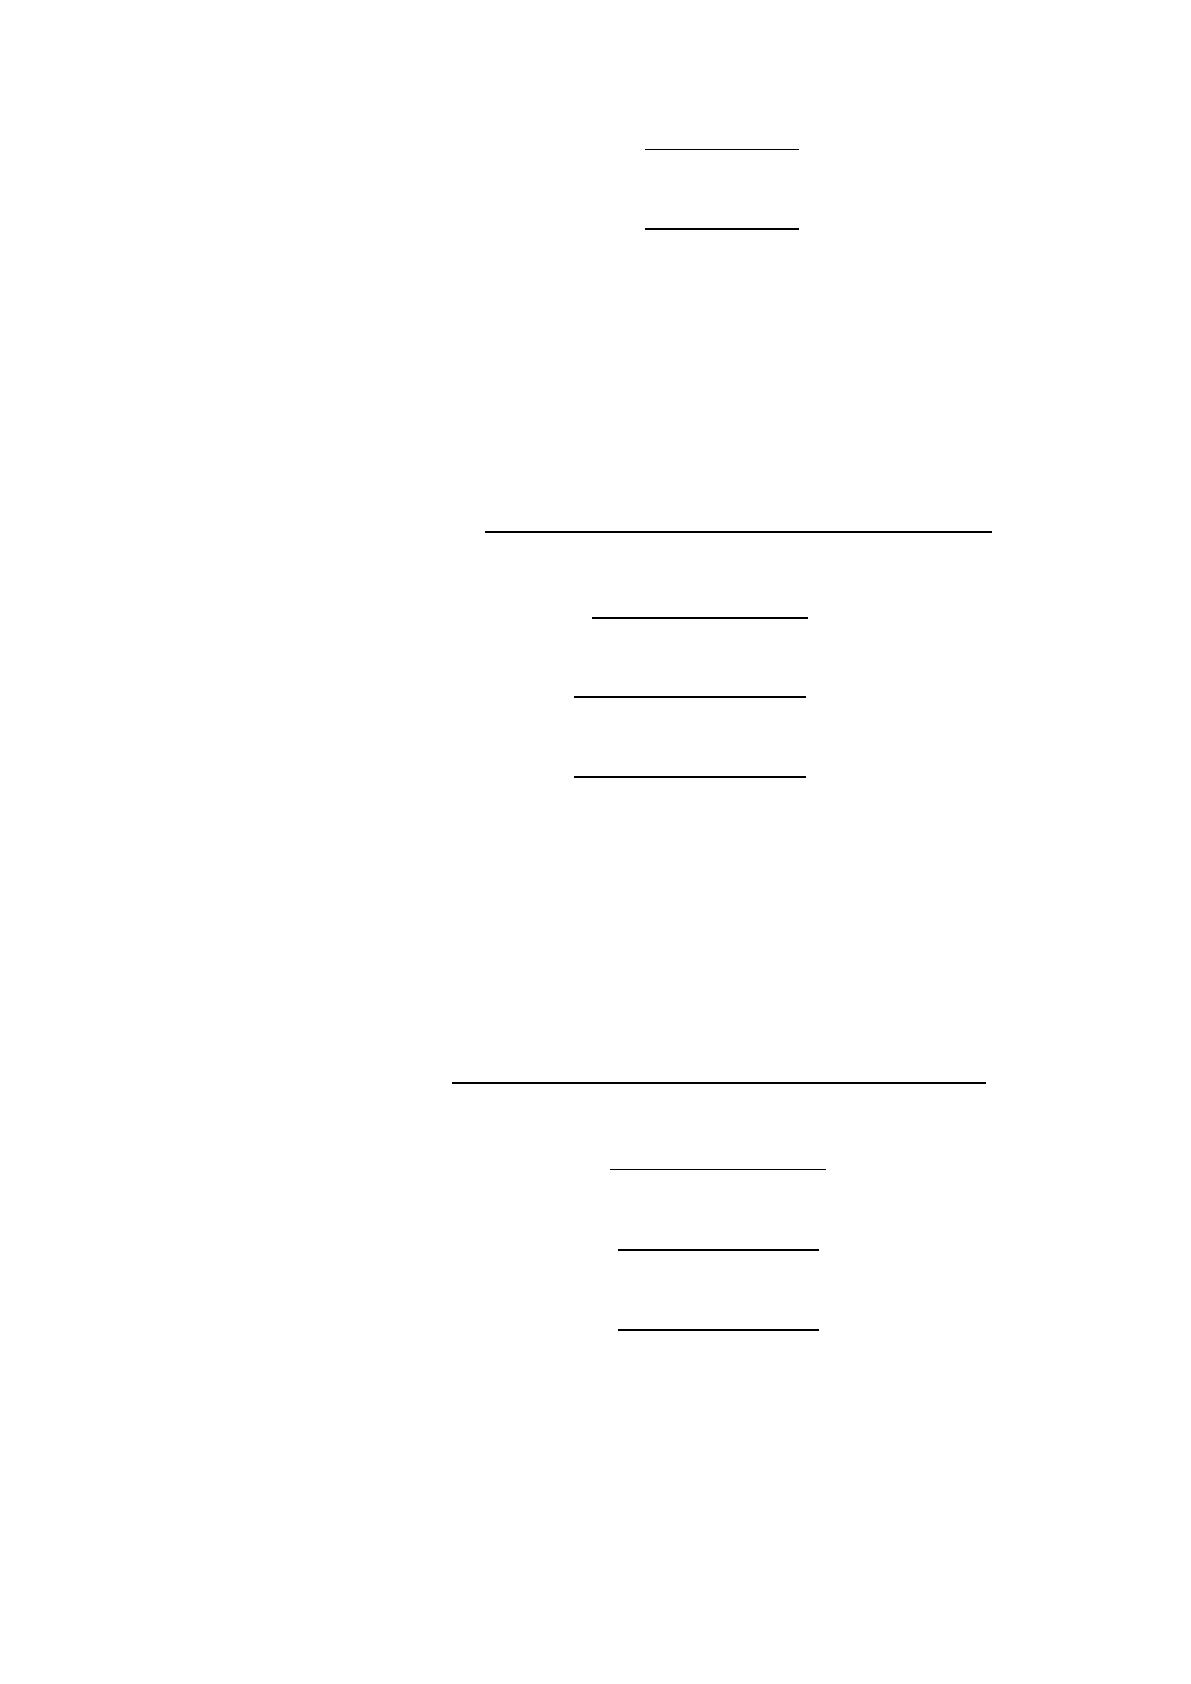
Коэффициент мобильности оборотных средств рассчитывается по
формуле 4:
????
????
????????
32
Коэффициент мобильности оборотных средств в 2016г. составил 0,19, в
2017г. – 0,05, в 2018г. – 0,07.
Коэффициент обеспеченности собственными средствами рассчитывается
по формуле 5:
????
????
????
????
????????
Коэффициент обеспеченности собственными средствами не
соответствует нормативу (≥0,1). Это означает что собственные средства не
покрывают все необходимые затраты.
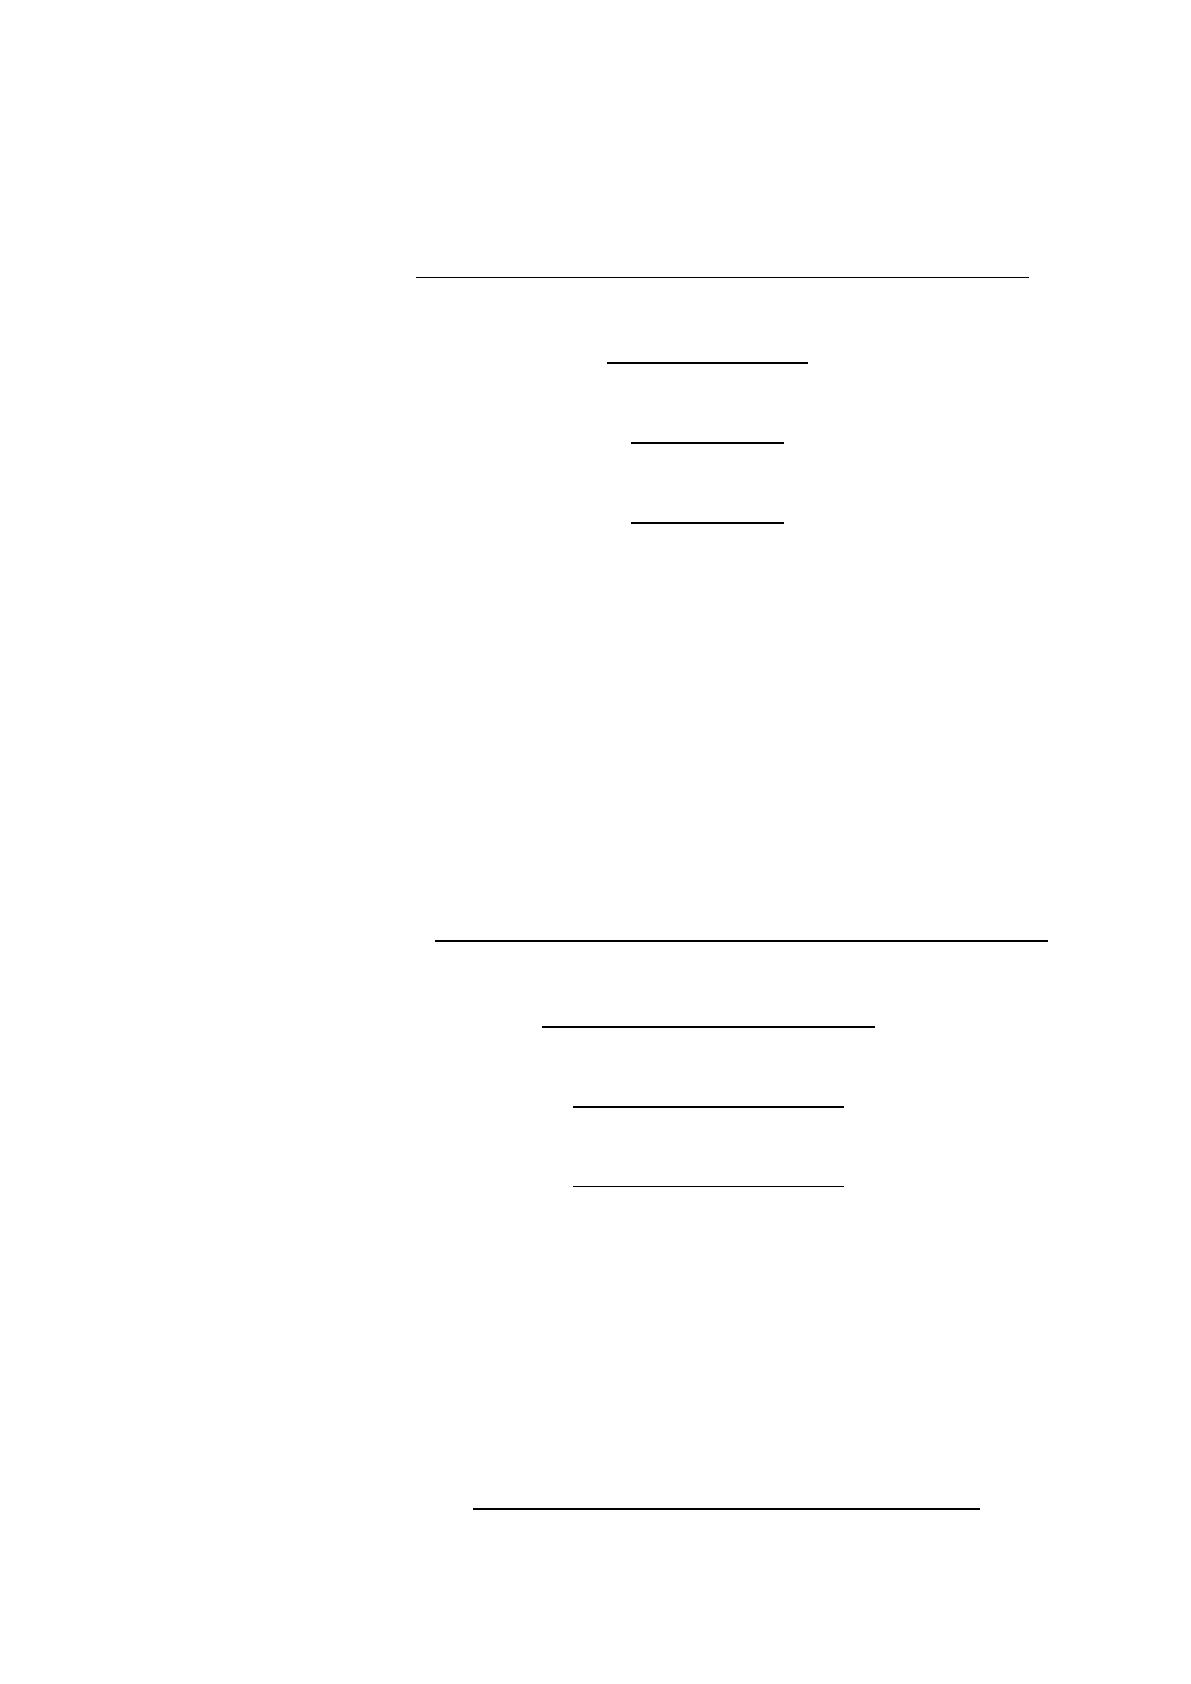
Коэффициент прогноза банкротства рассчитывается по формуле 5:
????
????
????
????
????????
Коэффициент прогноза банкротства в 2017 году снизился на 0,4. Это
свидетельствует о финансовых затруднениях организации. В 2018 году он также
снизился (на 0,08).
33
Оценка платежеспособности организации.
Коэффициент абсолютной ликвидности рассчитывается по формуле 7:
????????
Коэффициент абсолютной ликвидности в 2016г. составил 0,9, что
превышает его достаточный уровень (≥0,25-0,3). В последующие годы данный
коэффициент снизился и составил в 2017г. 0,1, а в 2018г. 0,1.
Коэффициент критической (промежуточной) ликвидности
рассчитывается по формуле 8:
????????
Коэффициент промежуточной ликвидности в 2016г. составил 4,11, что
превышает его достаточное значение (≥0,7-0,8). В последующие годы данный
коэффициент снизился, но также превышает достаточный уровень. В 2017г. он
составил 1,31, а в 2018г. – 0,87.
Коэффициент текущей ликвидности рассчитывается по формуле 9:
????
????
????????
Источник: https://baza.diplomsite.ru/previewfile/2578