Дипломная работа: Активы организации. Анализ их структуры и эффективности использования на примере ООО "Доминус"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
34
Коэффициент текущей ликвидности в первые 2 года превышает
оптимальное значение коэффициента (≥2). Это говорит о высокой способности
организации погасить свои обязательства, если обратить в наличность все
имеющиеся на данный момент оборотные средства. Но в 2018 году он составил
1,46, что говорит о неспособности погашения обязательств.
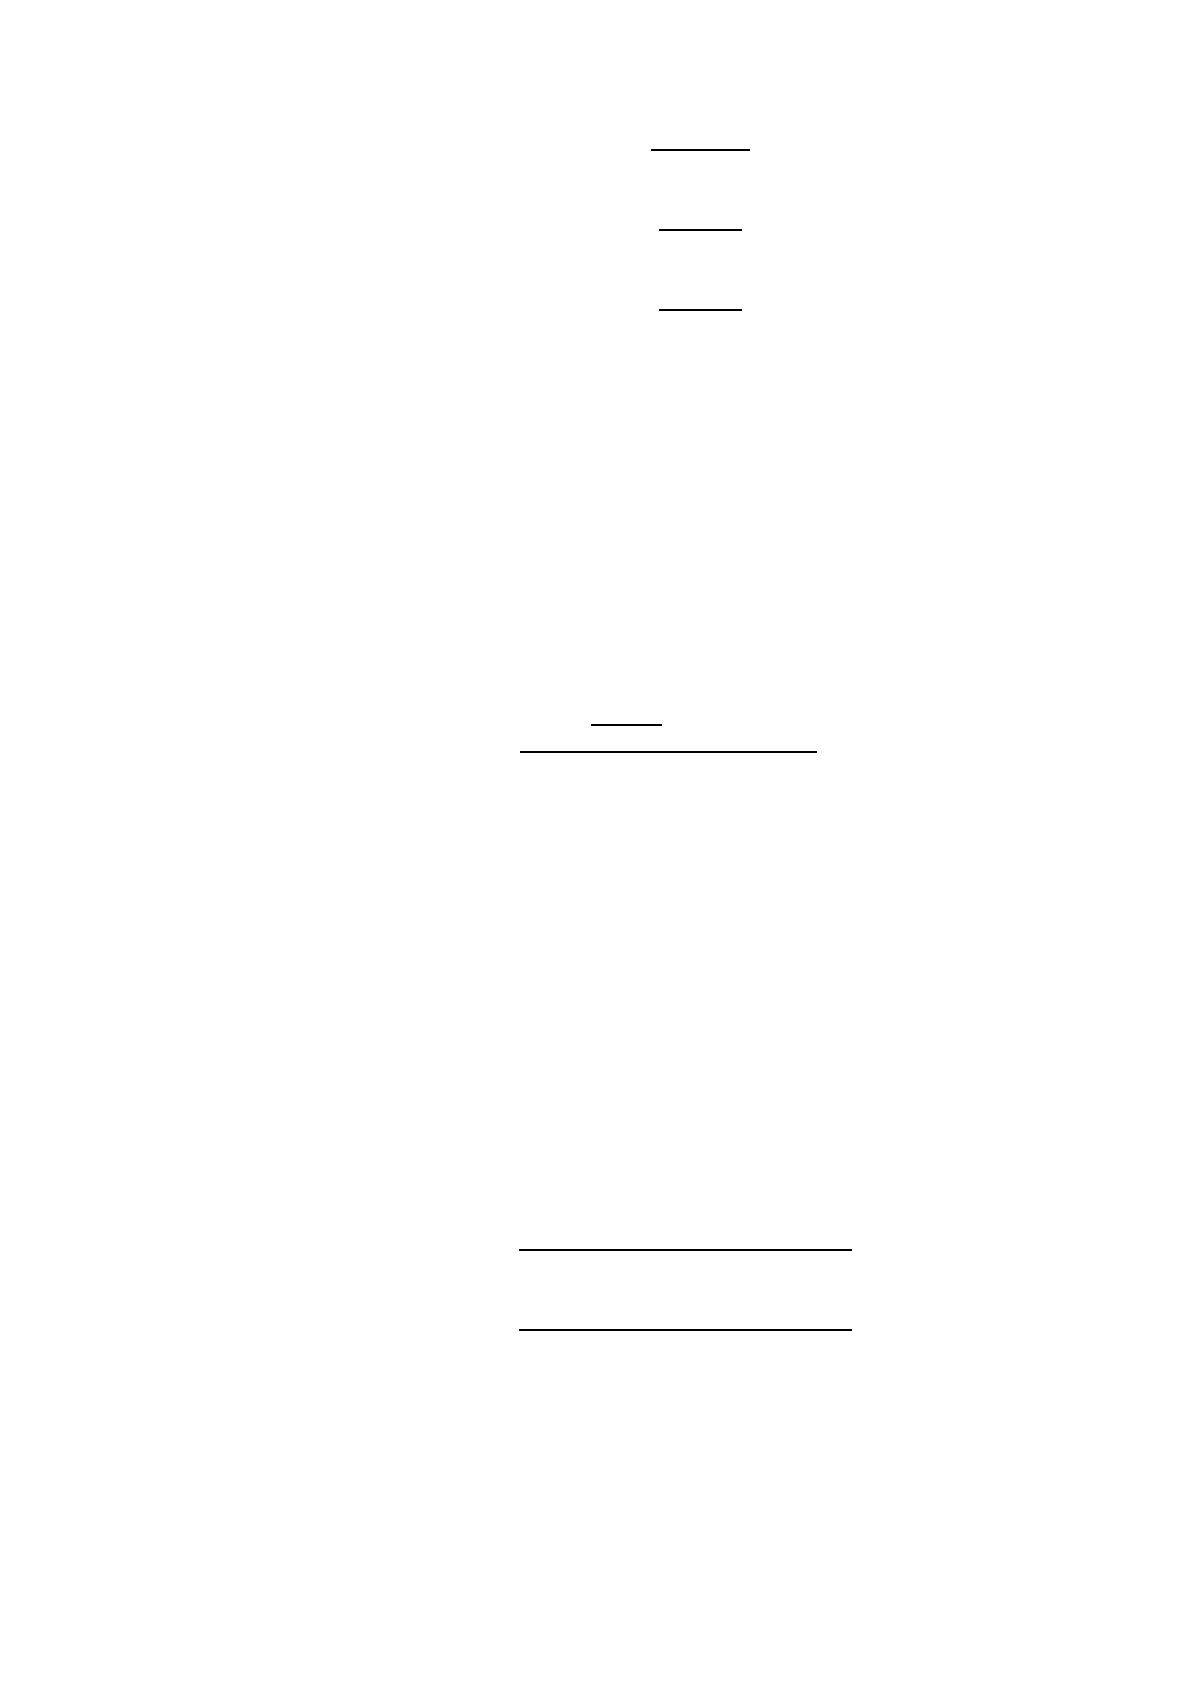
Коэффициент восстановления или утраты платежеспособности
рассчитывается по формуле 10:
????
????
????
????
????????
где Кф – фактическое значение коэффициента текущей ликвидности в конце
отчетного периода;
Пв(у) – период восстановления (утраты) платежеспособности в месяцах
(восстановление – 6 месяцев, утрата – 3 месяца);
Т – отчетный период в месяцах;
Кн – значение коэффициента текущей ликвидности на начало отчетного периода;
Кнорм – нормативное значение коэффициента текущей ликвидности (Кнорм =
2).
????
????
???? ????
Данный коэффициент характеризует тенденцию изменения
коэффициента ликвидности, исходя из знака его приращения за отчетный
период. В данном случае коэффициент восстановления платежеспособности
ниже нормативного значения (≥1), следовательно ООО «Доминус» не обладает
35
возможностью восстановить свою платежеспособность.
Анализ доходности и рентабельности организации.
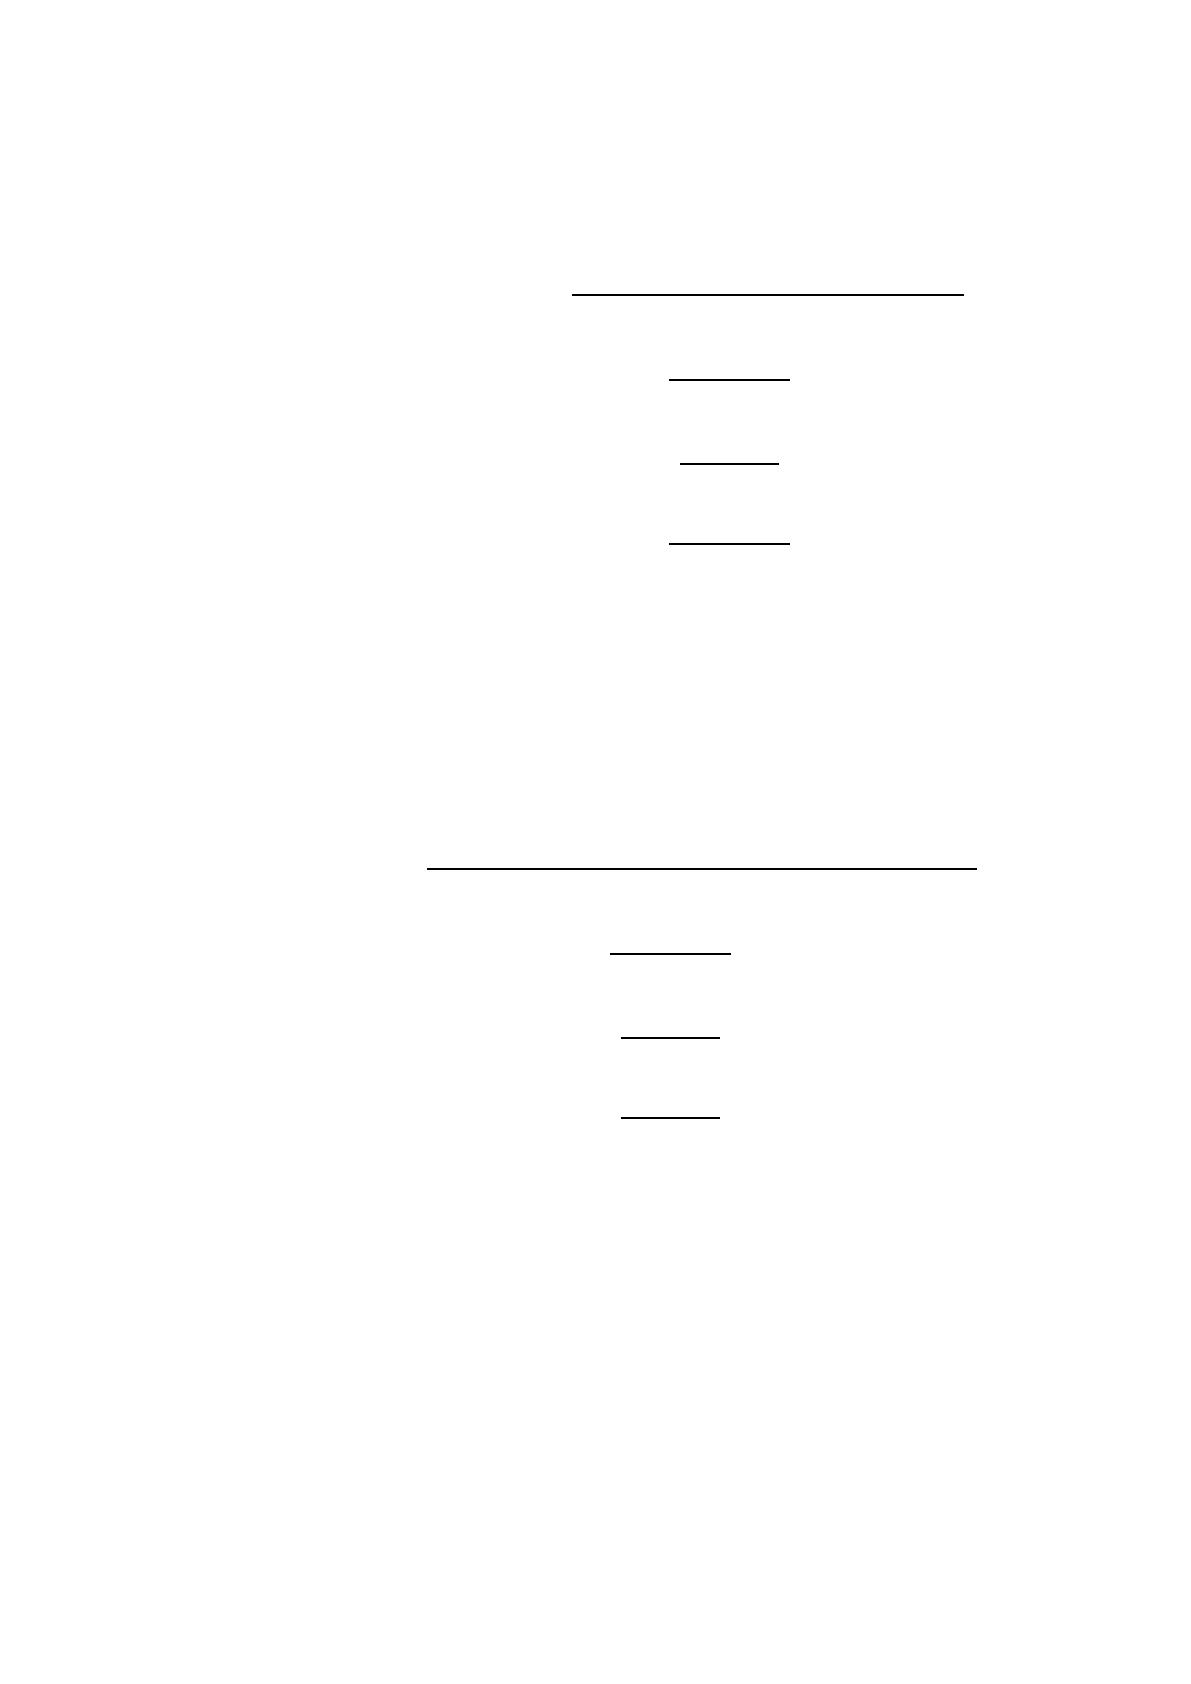
Рентабельность всего капитала рассчитывается по формуле 11:
????????
Рентабельность всего капитала показывает какая часть чистой прибыли
приходится на 1 рубль имущества организации, насколько эффективно она
используется. Следовательно, в 2016 году на 1 рубль имущества приходилось
0,22 рублей чистой прибыль, в 2017г. – 0,11, в 2018г. – 0,11.
Рентабельность собственного капитала рассчитывается по формуле 12:
????????
Рентабельность собственного капитала в 2016 году составила 0,34, в
2017г. – 0,23, в 2018г. – 0,18.
Рассчитаем коэффициенты деловой активности (оборачиваемости).
Коэффициенты оборачиваемости показывают сколько оборотов совершают за
год тот или иной элемент, входящий в состав оборотных активов.
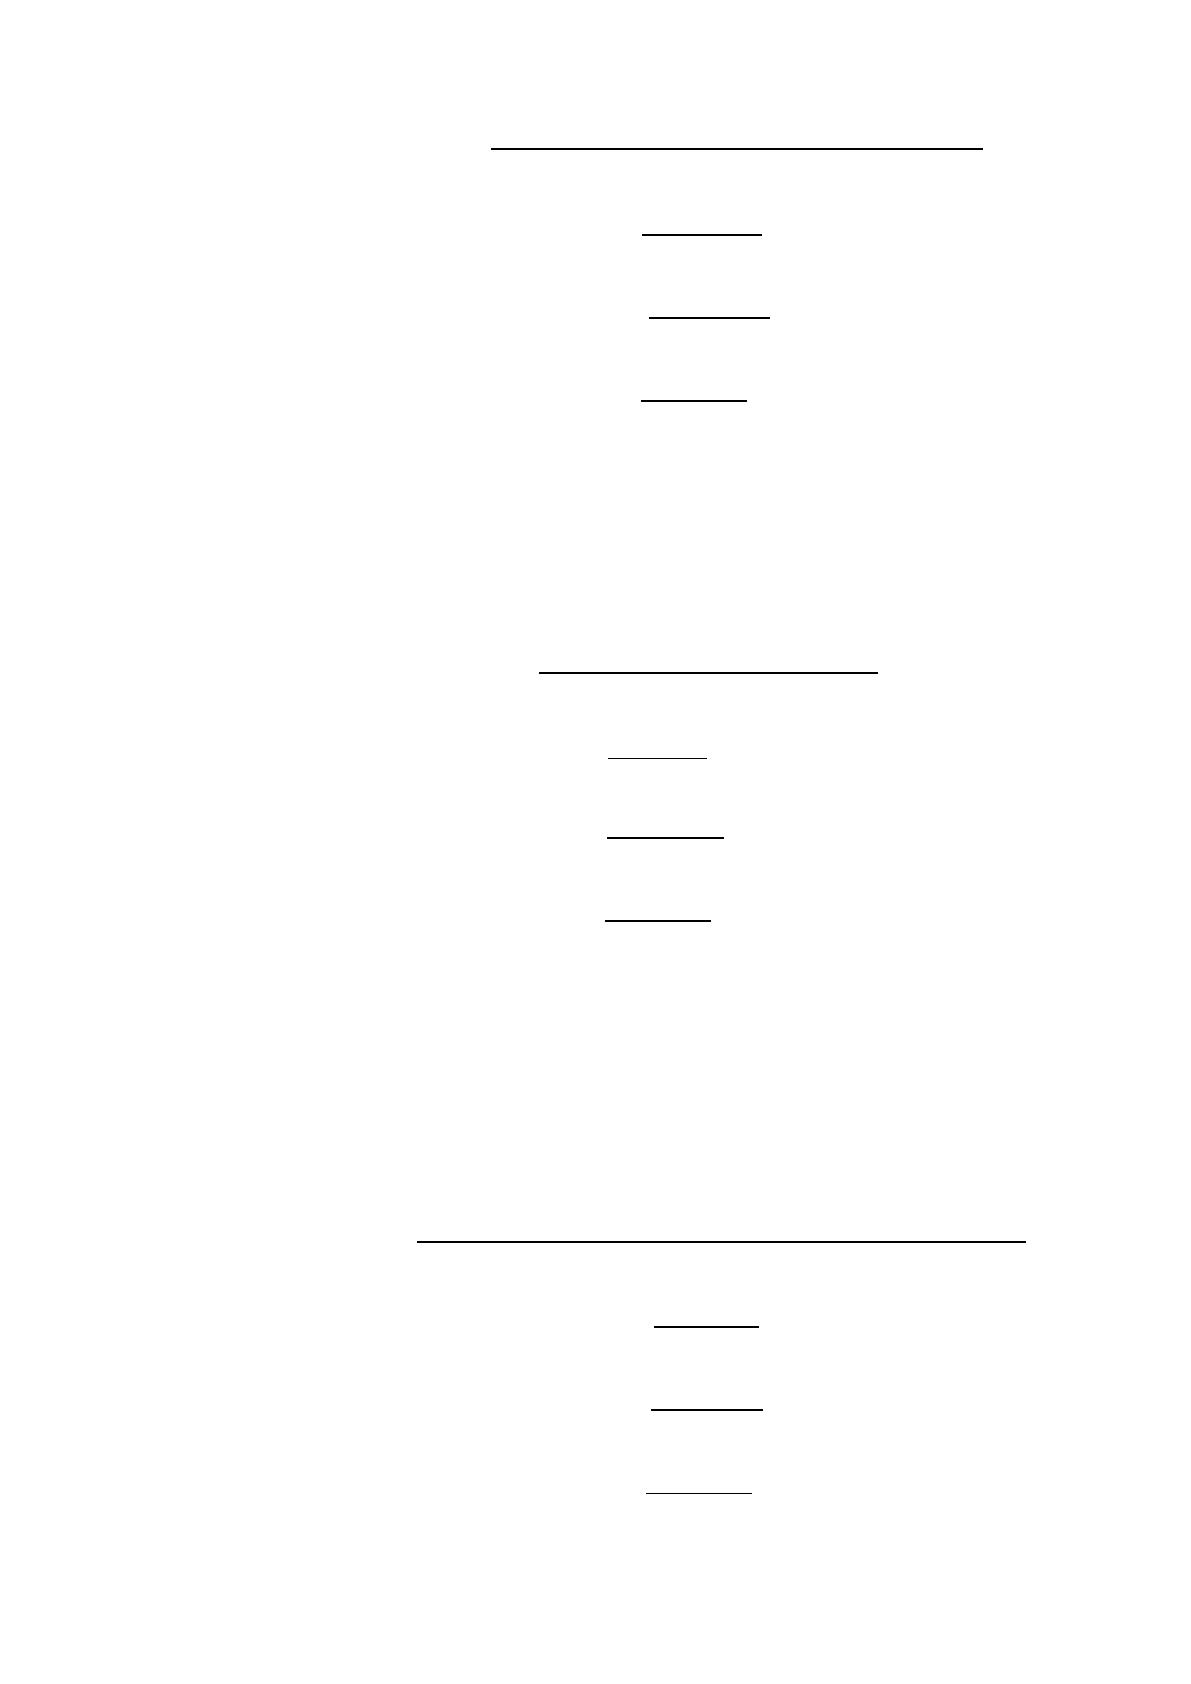
Коэффициент оборачиваемости оборотных активов рассчитывается по
формуле 13:
36
????????
На основе полученных результатов можно сделать выводы, что
происходит ускорение оборачиваемости оборотных активов. Это можно
рассматривать как положительную тенденцию в деятельности предприятия.
Коэффициент оборачиваемости запасов рассчитывается по формуле 14:
????????
На основе полученных результатов можно сделать выводы, что
происходит замедление оборачиваемости запасов. Это можно рассматривать как
негативную тенденцию в деятельности предприятия.
Коэффициент оборачиваемости дебиторской задолженности
рассчитывается по формуле 15:
????????
37
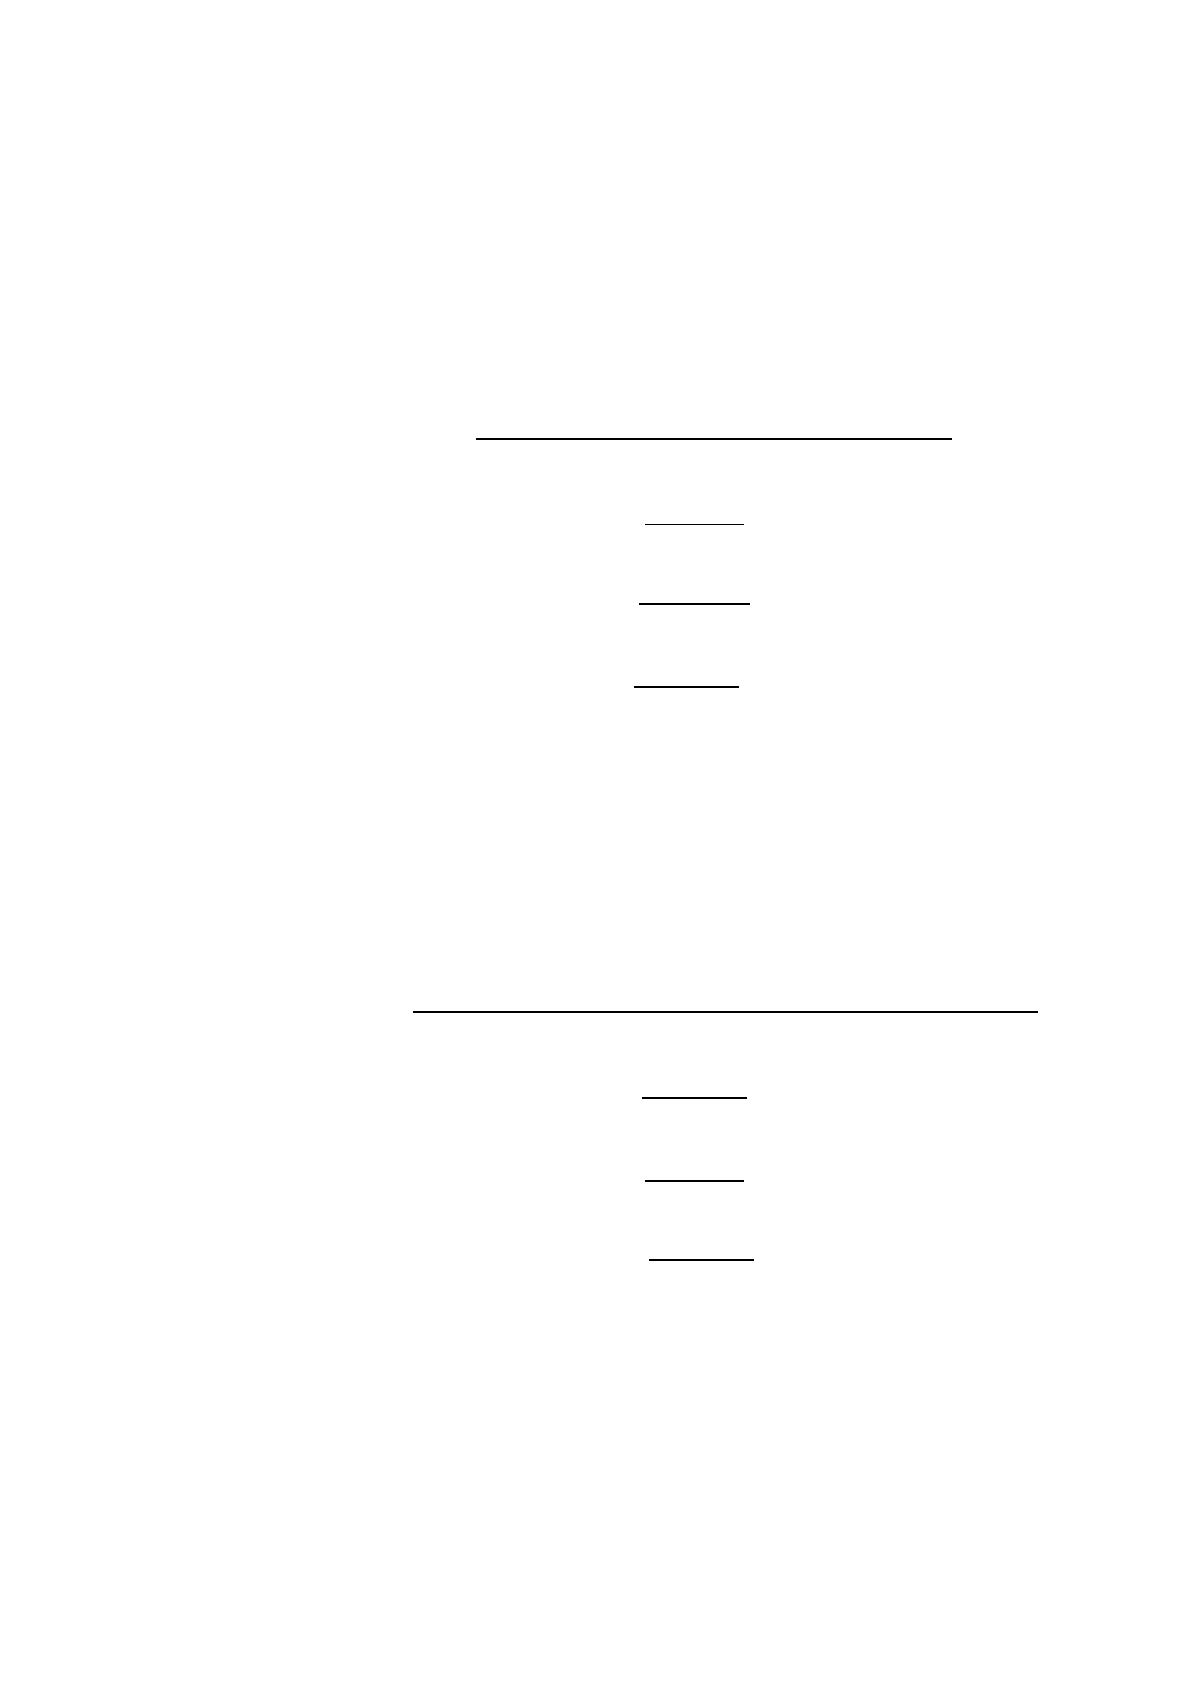
На основе полученных результатов можно сделать выводы, что
происходит ускорение оборачиваемости дебиторской задолженности. Это
можно рассматривать как положительную тенденцию в деятельности
предприятия.
Коэффициент оборачиваемости денежных средств рассчитывается по
формуле 16:
????????
На основе полученных результатов можно сделать выводы, что
происходит ускорение оборачиваемости денежных средств. Это можно
рассматривать как положительную тенденцию в деятельности предприятия.
Коэффициент оборачиваемости кредиторской задолженности
рассчитывается по формуле 17:
????????
На основе полученных результатов можно сделать выводы, что
происходит замедление оборачиваемости кредиторской задолженности. Это
можно рассматривать как негативную тенденцию в деятельности предприятия.
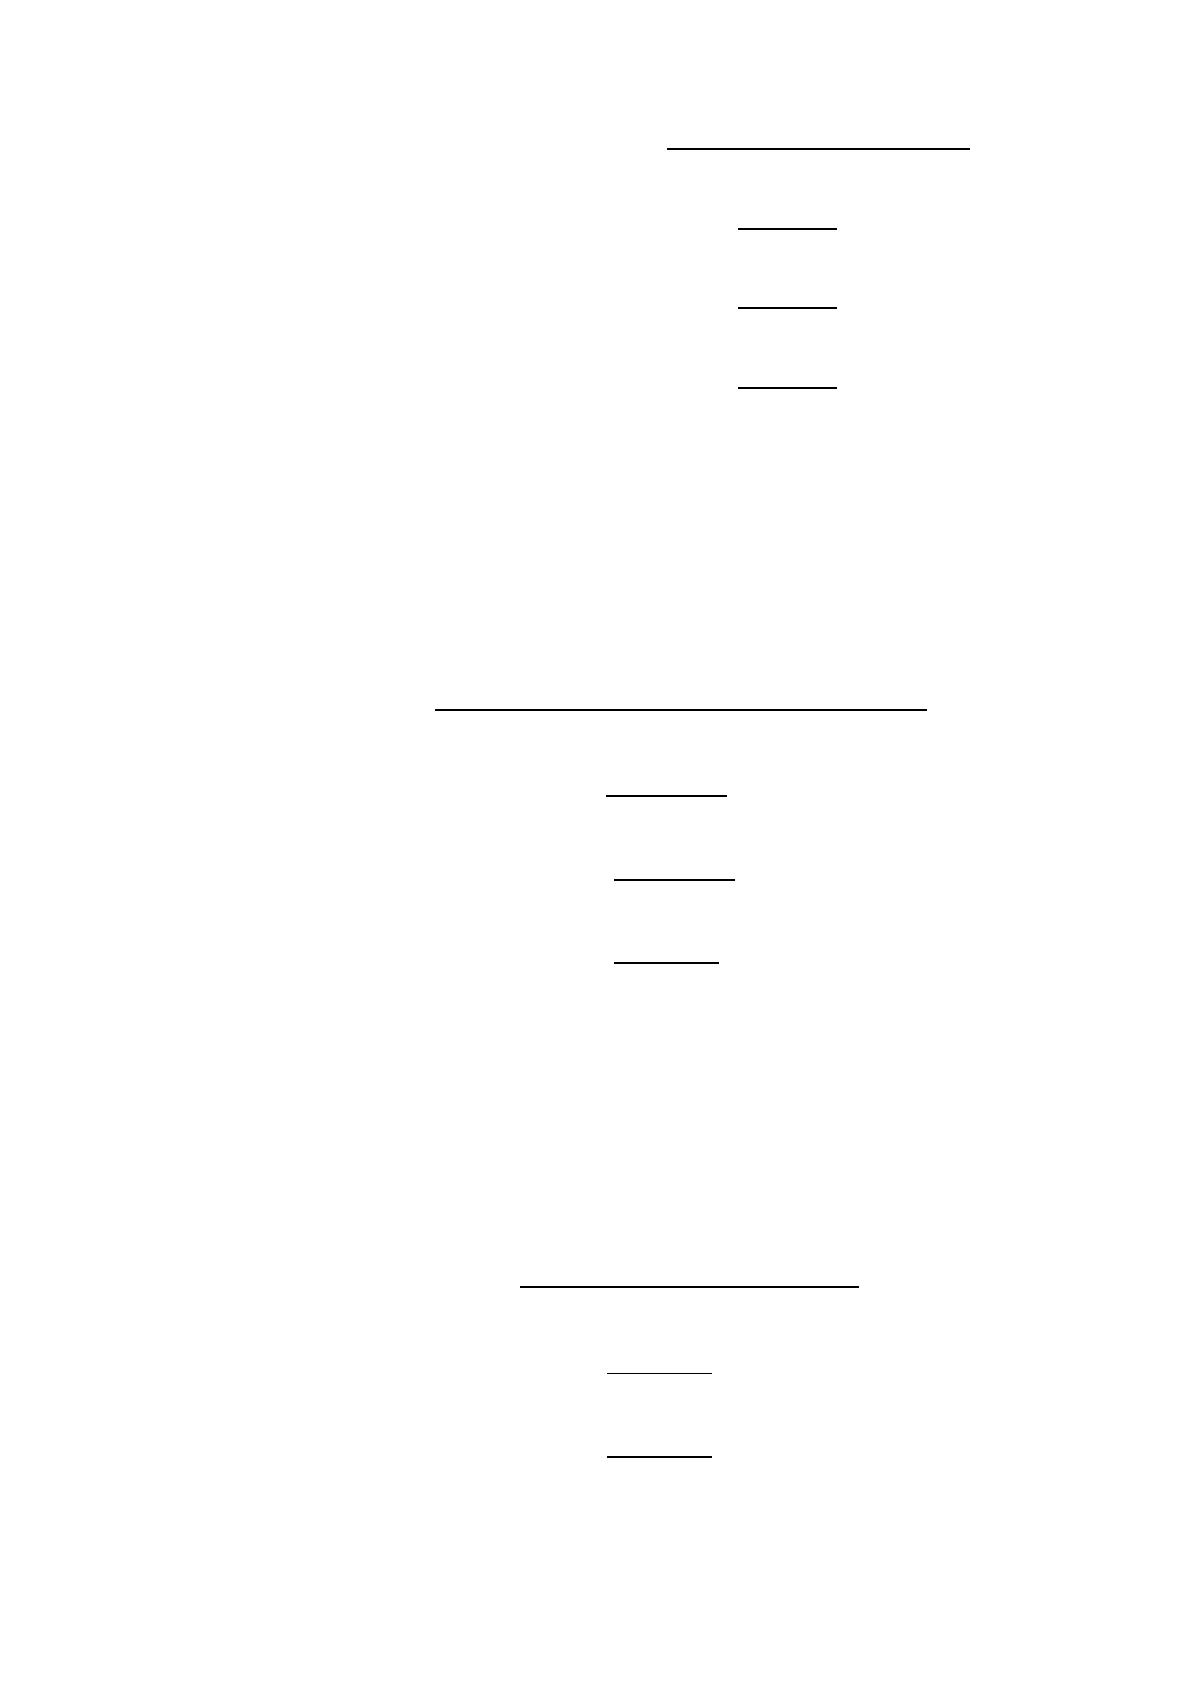
Для расчета периодов оборота нам необходимо знать величину
среднесуточной выручки. Она рассчитывается по формуле 18:
38
????????
Среднесуточная выручка в 2017 году по сравнению с 2016 увеличилась.
Но в 2018 уменьшилась, но не столь значительно. Это говорит о негативных
последствиях деятельности фирмы.
Период оборота оборотных активов рассчитывается по формуле и
измеряется в днях 19:
????????
На основе полученных результатов можно сделать выводы, что
происходит уменьшение периода оборачиваемости оборотных активов. Это
можно рассматривать как положительную тенденцию в деятельности
предприятия.
Период оборота запасов рассчитывается по формуле 20:
????????
Источник: https://baza.diplomsite.ru/previewfile/2578