Дипломная работа: Активы организации. Анализ их структуры и эффективности использования на примере ООО "Доминус"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
19
О платёжеспособности говорит наличие денег в кассе и на расчётном счёте,
отсутствие задолженностей, своевременное погашение займов. Более
конкретная оценка платёжеспособности производится в оперативном порядке на
самом производстве, при этом оцениваются следующие аспекты:
- денежные потоки;
- платёжный календарь на короткий промежуток времени с помощью
соотношения ожидаемых денежных потоков с обязательствами;
- ежедневные проверки состояния расчётов с суммами обязательств, не
оплаченных предприятием в срок;
- динамические ряды структурных показателей;
- причины неплатёжеспособности.
Другой важной характеристикой устойчивости финансового состояния
фирмы является ликвидность.
Ликвидность - это способность активов организации трансформироваться
в денежные средства в короткий срок без потери их рыночной стоимости. При
анализе ликвидности сравниваются активы, сгруппированные по степени их
ликвидности и обязательства по пассиву, сгруппированные по срокам их
погашения. При этом под степенью ликвидности активов подразумевается
скорость их превращение в денежную форму, чем меньше данная операция
занимает времени - тем ликвиднее актив. Для анализа ликвидности предприятия
рассчитываются коэффициенты, представленные в таблице 4.
Если хотя бы один из Кт.л. и Ко имеет значение ниже нормативного,
рассчитывается к. восстановления платежеспособности, за период равный 6
месяцам. В противном случае рассчитывается коэффициент утраты.
Таким образом, данные коэффициенты показывают, имеет ли
предприятие возможность погасить свои задолженности, а также, насколько
быстро организация может это сделать.
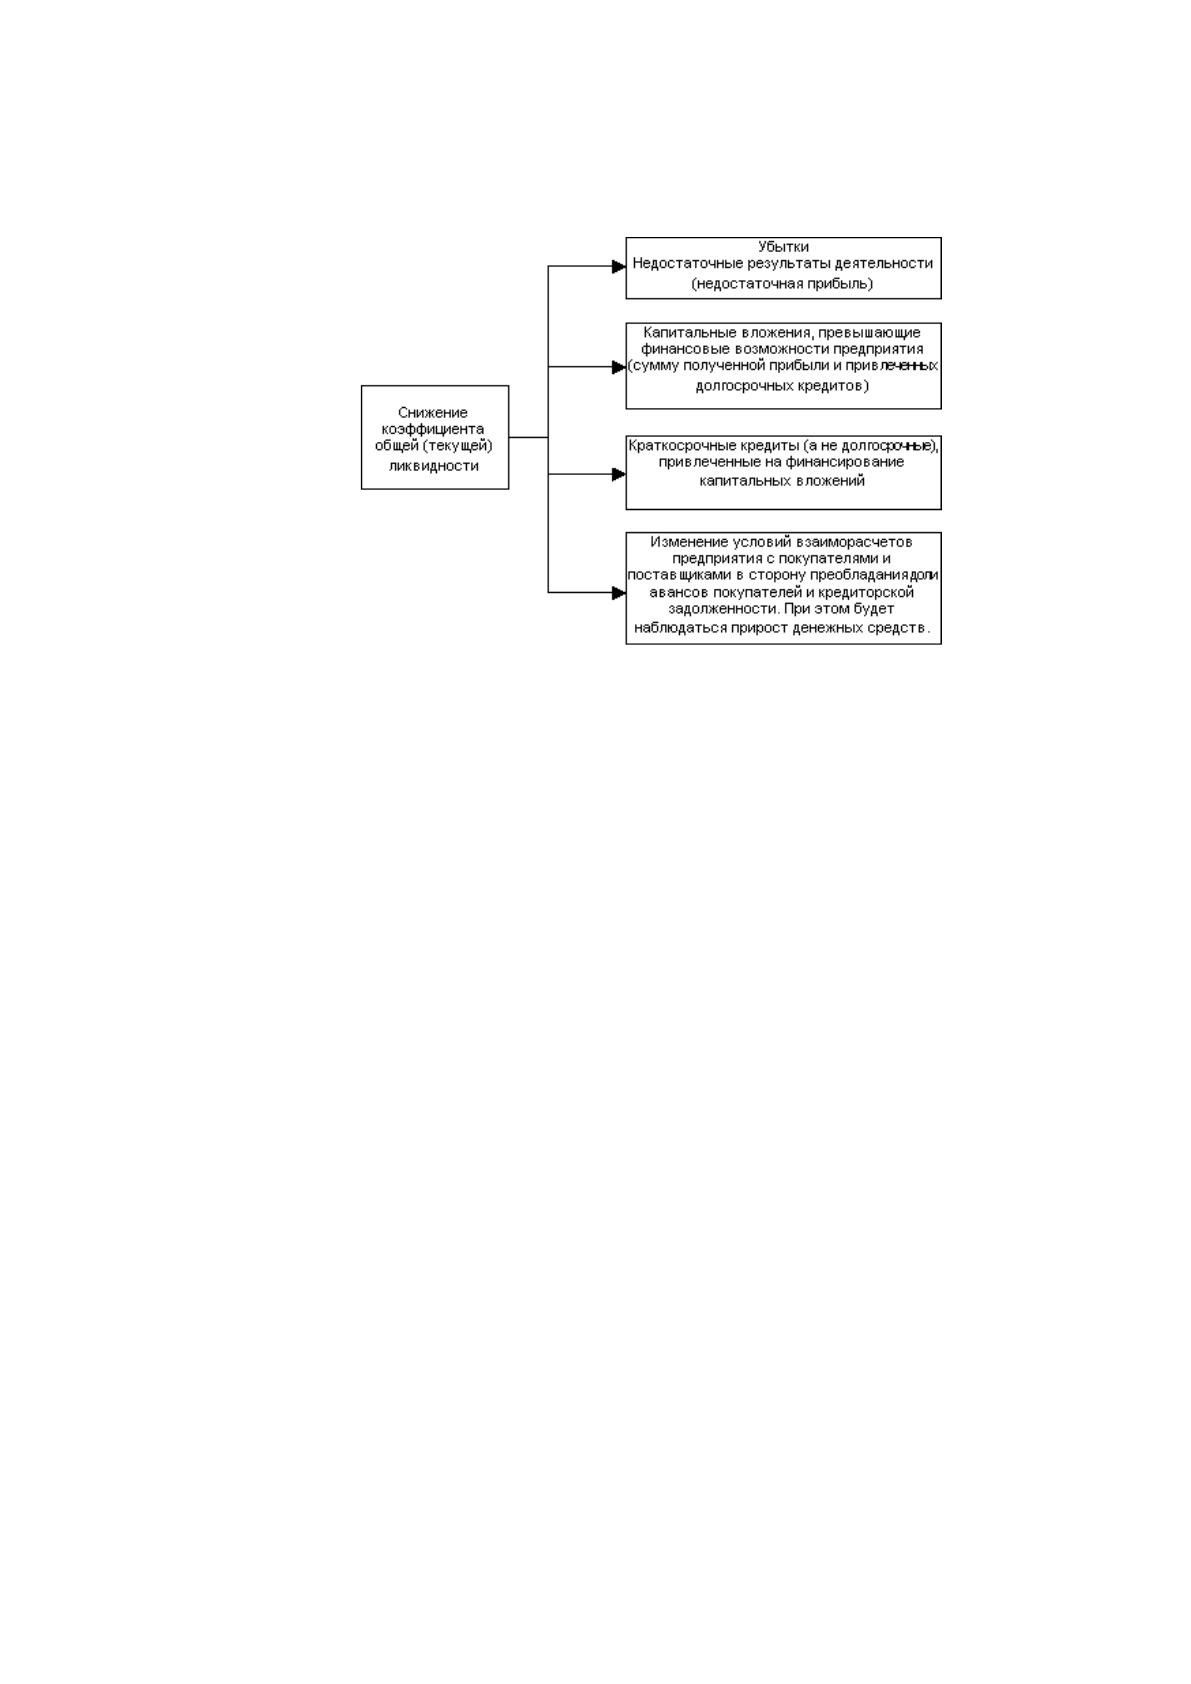
На рисунке 2 представлены пункты, из-за которых предприятие
может прийти к низкой ликвидности и невозможности погашения
задолженности.
20
Таблица 4
Анализ платежеспособности предприятия
Наименование
Расчёт
Ограниче-
ние
Значение
Коэффициент
абсолютной
ликвидности
К ал
=(ДС+КФВ)/ КО,
ДС - денежные
средства, руб.;
КФВ -
краткосрочные
финансовые
вложения, руб.;
КО -
краткосрочные
обязательства,
руб.
Ка.л. > 0,2.
Ка.л .> 0,5
Показывает, какая часть
текущей задолженности
может быть погашена в
ближайшее к моменту
составления баланса время
Коэффициент
текущей
(покрытия,
общей)
ликвидности
Ктл =ОС/ КО ОС -
оборотные
средства, руб.
К т.л. >1
Кт.л. > 2
Показывает, в какой степени
текущие активы покрывают
краткосрочные
обязательства
Коэффициент
быстрой
ликвидности
Кбл =(ОС -З -
НДС) / КО
К.б.л.> 0,5
К.б.л.< 0,8
Показывает вероятность
погашения краткосрочных
обязательств в случае
наступления серьезного
кризиса исходя из
предположения, что запасы
не будут представлять
никакой ценности
На рисунке 2 представлены пункты, из-за которых предприятие может
прийти к низкой ликвидности и невозможности погашения задолженности.
Также, проводится анализ и ликвидности баланса. Смысл заключается в
сравнении имущества, сгруппированного по степени ликвидности с
обязательствами, сгруппированными по срочности погашения.
Существуют следующие группы активов по степени ликвидности:
А1 - высоколиквидные активы (денежные средства и краткосрочные
финансовые вложения);
А2 - быстрореализуемые активы (краткосрочная дебиторская
задолженность (до 12 месяцев));
21
А3 - медленно реализуемые активы;
А4 - труднореализуемые активы (внеоборотные активы).
Рисунок 2 - Возможные условия снижения ликвидности [3, с.74]
Существуют следующие группы пассивов по степени возрастания сроков
погашения:
П1 - самые срочные обязательства (текущая кредиторская задолженность
перед поставщиками, работниками, подрядчиками и т.д.);
П2 - среднесрочные обязательства (краткосрочные кредиты и займы,
другие краткосрочные обязательства);
П3 - долгосрочные обязательства;
П4 - постоянные пассивы (собственный капитал организации).
Баланс считается абсолютно ликвидным, если соблюдаются все
следующие неравенства: А1 > П1, А2 > П2,А3 > П3,А4 < П4.
Первые 3 неравенства говорят о способности фирмы к погашению
обязательств на момент проведения анализа. Последнее неравенство говорит о
наличии собственных оборотных средств.
Можно сделать вывод, что проблемы с платежеспособностью,
финансовой независимостью, рентабельностью имеют единые корни: либо у
компании нет возможности сохранять приемлемое финансовое положение -
22
компания зарабатывает недостаточно для того, чтобы быть финансово здоровой
- либо компания не рационально распоряжается результатами деятельности.
Сущность анализа деловой активности предприятия. Данный
коэффициент отражает скорость оборачиваемости средств предприятия, а также
характеризует интенсивность деятельности. Другими словами, он отражает
востребованность продукции на рынке.
В таблице 5 представлена методика расчета коэффициентов деловой
активности и их экономическая интерпретация.
Таблица 5
Коэффициенты деловой активности предприятия
Наименование
Расчёт
Значение
Оборачиваемость
активов
(трансформация,
ресурсоотдача)
К = В/Аср, В- выручка,
руб.; Аср -
среднегодовые активы,
руб.
Оборачиваемость активов
характеризует эффективность
использования организацией всех
имеющихся ресурсов, независимо
от источников их привлечения и
показывает, сколько раз за год
совершается полный цикл
производства и обращения.
Оборачиваемость
Запасов (З)
К-т = В/Зср, В-
выручка, руб.; Зср -
среднегодовые
запасы, руб.
Оборачиваемость ТМЦ отражает
скорость реализации
Оборачиваемость
дебиторской
задолженности
(ДЗ)
К-т = В/ДЗср, В-
выручка, руб.; ДЗср -
Среднегодовая
стоимость
дебиторской
задолженности
Оборачиваемость показывает
сколько раз в среднем
дебиторская задолженность
превращалась в денежные
средства в течение отчетного
периода.
Оборачиваемость
кредиторской
задолженности
(КЗ)
К-т = В/КЗср, В-
выручка, руб.; КЗср -
Среднегодовая
стоимость
кредиторской
задолженности, руб.
Оборачиваемость КЗ показывает,
сколько компании требуется дней
для оплаты выставленных ей
счетов.
Оборачиваемость
собственного
капитала (СК, СС)
К-т = В/СКср, В-
выручка, руб.; СКср -
среднегодовая
стоимость
собственного
капитала, руб.
С коммерческой точки зрения
показатель отражает излишки
продаж либо их недостаточность, с
финансовой - скорость оборота
вложенного капитала, с
экономической - активность
денежных средств, которыми
рискует вкладчик
23
Сущность анализа рентабнльности предприятия. Данный показатель
характеризует степень эффективности использования предприятием
имущественных активов. Рентабельность является относительным показателем
экономической эффективности.
Уровень рентабельности показывает насколько прибыльно производства
одной единицы продукции. Также, он показывает способность менеджеров
управлять предприятием, покрывая себестоимость товаров и услуг,
коммерческие и общехозяйственные расходы, включая амортизацию и издержки
на выплату процентов.
В таблице 6 представлена методика анализа рентабельности организации
и их экономическая интерпретация.
Таблица 6
Показатели рентабельности
Наименование
Расчёт
Значение
Рентабельность
активов
Ра =П*100/Аср П -
прибыль до
налогообложения
(либо чистая
прибыль), руб.
Показывает, сколько денежных
единиц потребовалось предприятию
для получения одной денежной
единицы прибыли
Рентабельность
продаж
Рпр =Пп*100/В П -
прибыль от продаж,
руб.
Показывает, сколько денежных
единиц прибыли принесла каждая
единица реализованной продукции
Рентабельность
Готовой
продукции
Рпд =П *100/ С С -
себестоимость, руб.
Показывает, сколько денежных
единиц прибыли принесла каждая
единица произведенной продукции
Рентабельность
собственных
средств
П*100/СКср
Позволяет определить
эффективность использования
капитала
Далее, на рисунке 3 показаны факторы, от которых напрямую зависит
рост или падение рентабельности продаж, такие как темп роста выручки и затрат,
снижение или увеличение себестоимости (различных издержек) и другие.
Источник: https://baza.diplomsite.ru/previewfile/2578