Дипломная работа: Активы организации. Анализ их структуры и эффективности использования на примере ООО "Доминус"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
14
переоценить.
Возвращаясь к таблице 1, следует поговорить и об аспектах
направленности анализа - ретроспективном и перспективном:
Ретроспективный анализ направлен в прошлое и использует уже
произошедшие факты и полученные в прошлом результаты. Методики
проведения такого анализа давно известны, и не требуют специальных знаний и
хорошей интуиции, а, скорее, в них важно соблюдать лишь внимательность и
аккуратность. Стоит отметить, что он довольно трудоёмок и не настолько
эффективен, как перспективный анализ.
Для успешной деятельности предприятия в будущем гораздо важнее
перспективный анализ, который направлен в будущее и служит для
исследования возможных вариантов развития предприятия и выработки методов
достижения наиболее желательных результатов. В ходе перспективного анализа
выявляются факторы, которые будут оказывать влияние на деятельность
предприятия и результаты в будущем [8, с.77]. Однако выводы, которые можно
сделать исходя из данных, полученных в ходе перспективного анализа, носят
вероятностный характер. Также, чем более долгосрочным является анализ, тем
больше разброс значений исследуемых характеристик. Однако, этот разброс
можно предугадать, а без перспективного анализа невозможно представить
планирование деятельности организации.
Различия между оперативным, тактическим и стратегическим анализом
определяются сроками прогнозирования результатов и особенностями
хозяйственной деятельности предприятия. Контроль текущей деятельности
выполняется в рамках оперативного анализа. Анализ в краткосрочной
перспективе является тактическим, а долгосрочное прогнозирование -
стратегическим анализом.
Деятельность предприятия, осуществляемая каждый день, не требует
реализации сложных финансовых схем, крупных инвестиций и в целом
достаточно предсказуема.
Долгосрочный анализ проводят в условиях неопределенности
15
фактических характеристик будущей деятельности, поэтому он невозможен без
рассмотрения большого количества рисков, с которыми предприятие может
столкнуться в своем развитии. Анализ возможных стратегий в таких условиях
достаточно сложен, требует применения статистических методов и не столь
детализирован, как оперативный или тактический анализ [9, с.92].
Стратегия управления заключается в правильном распределении ресурсов
как на краткосрочной, так и на долгосрочной основе, а тактика управления - в
конкретизации поставленных перед предприятием целей в виде системы и их
ресурсного обеспечения.
В зависимости от горизонта планирования состав и структура
используемых или планируемых к использованию ресурсов существенно
различаются. Так, если весь объем ресурсов на каждом уровне управления
(стратегический, тактический, оперативный) условно принять за единицу, то на
стратегическом уровне (более 1 года) большая доля будет приходиться на
финансовые ресурсы; напротив, на оперативном уровне (менее 1 года) большая
доля будет приходиться на материальные и трудовые ресурсы.
1.5 Система показателей и методов, характеризующих финансовое
состояние предприятия
Выделяют следующие методы анализа финансового состояния
предприятия:
1. Горизонтальный (временной) анализ данных, полученных из
бухгалтерского анализа. Осуществляется на основе сравнений значений каждой
балансовой позиции за отчетный период со значением данной позиции за
предыдущий период;
2. Вертикальный (структурный) анализ данных, содержащихся в
бухгалтерском балансе. Основывается на отнесении значений каждой
балансовой позиции за отчетный период к итоговому балансовому показателю -
валюте баланса;
16
3. Трендовый анализ заключается в изучении данных, содержащихся в
бухгалтерских балансах организации, за отчетный период и ряд периодов,
предшествующих отчетному, в построении соответствующих динамических
рядов по каждому показателю (позиции) баланса и выявлении общих тенденций;
4. Анализ финансовых коэффициентов - основывается на определении
соотношений между отдельными показателями (позициями) бухгалтерского
баланса и прилагаемыми к нему формами отчетности, относящимися к одному
периоду времени.
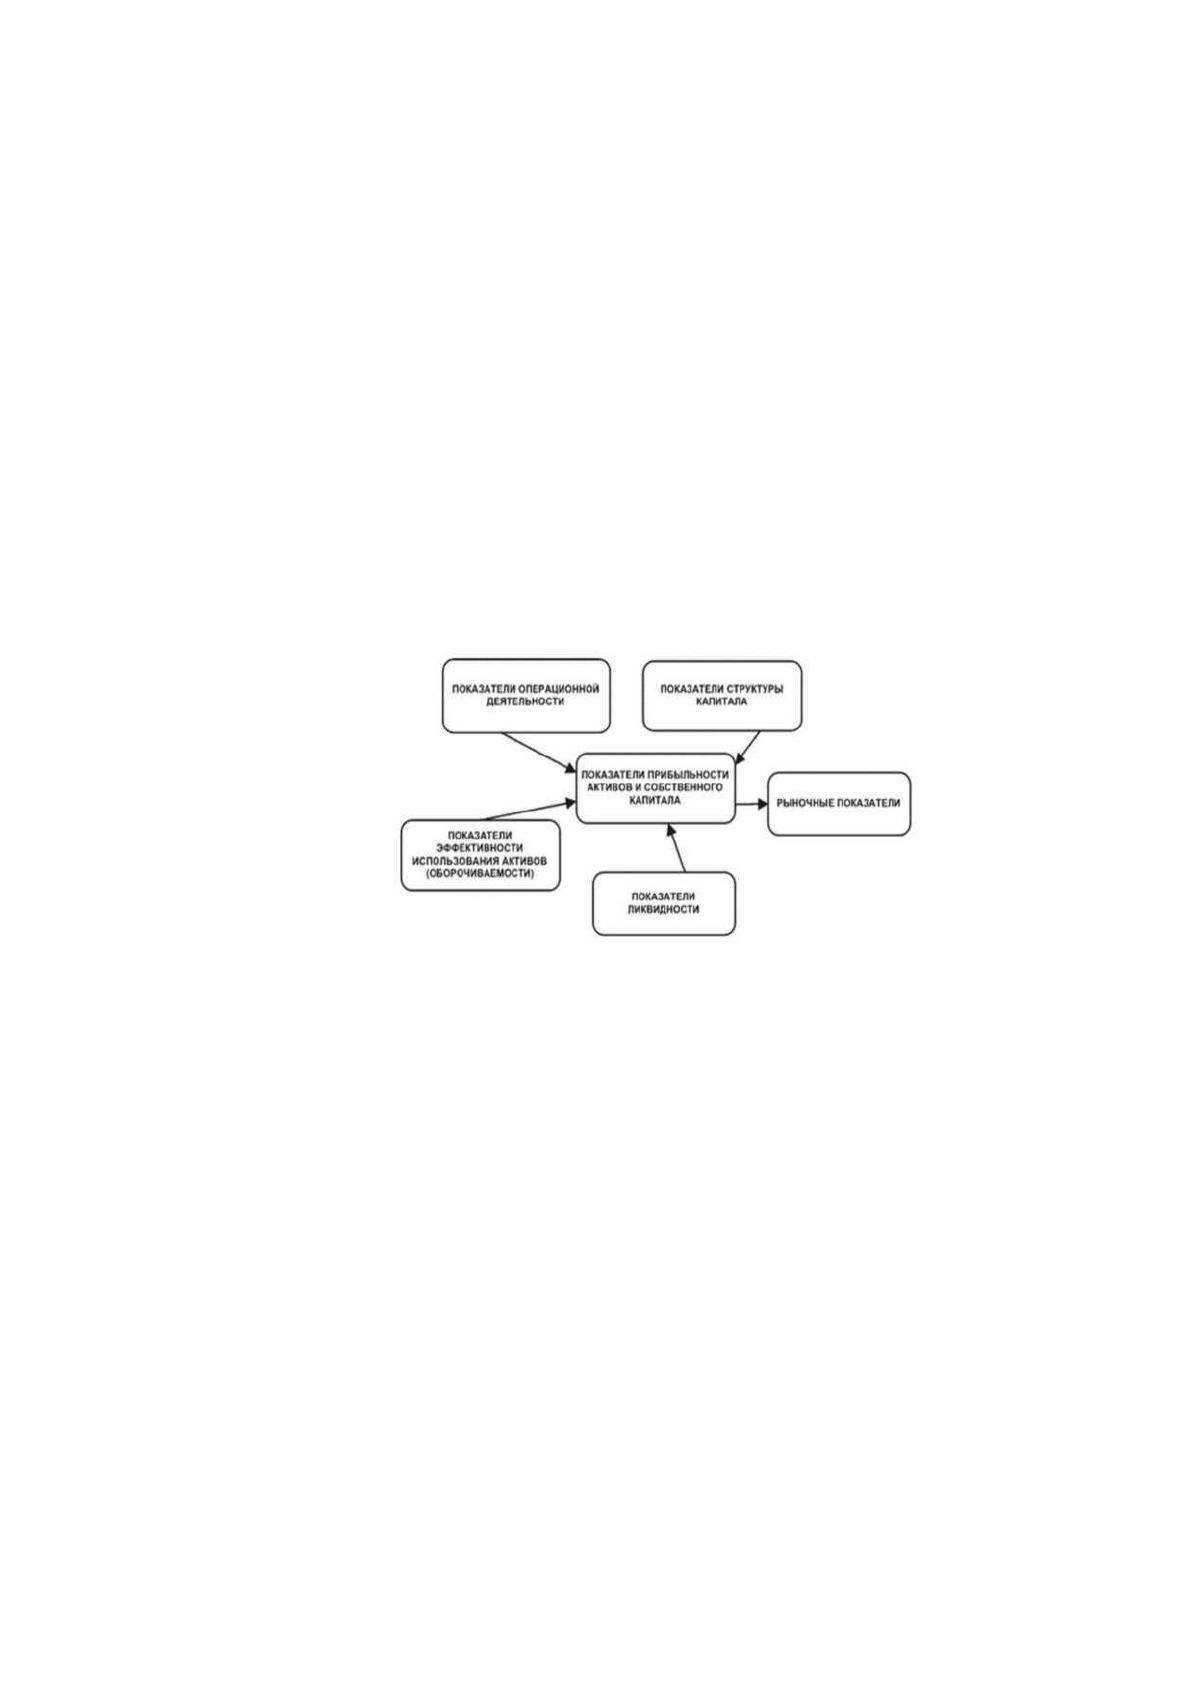
5. Прибыльность активов компании складывается из финансовых
коэффициентов, представленных на рисунке 1.
Рисунок 1 - Структура финансовых коэффициентов [3, с.66]
Сущность анализа финансовой устойчивости предприятия.
Финансовая устойчивость отражает независимость организации от
внешних источников финансирования. Данная характеристика обеспечивается
высокой долей собственного капитала в общей сумме используемых средств.
Таким образом, для оценки используется структура активов и пассивов
предприятия, анализ которой демонстрирует уровень независимости фирмы.
Финансово устойчивым называется то предприятие, которое покрывает
такие пункты как: вложенные активы, средства, а также имеет возможность в
любой момент времени расплатиться со всеми краткосрочными
задолженностями.
17
На финансовую устойчивость предприятия влияют множество факторов.
Можно выделить основные из них, такие как:
- положение предприятия в конкурентной среде;
- качество продукции;
- наличие или отсутствие неплатежеспособных кредиторов и их
количество;
- зависимость организации от внешней среды (инвесторы, кредиторы,
должники);
- эффективность финансовых операций и т.д.
Финансовая стабильность организации способствует расширению
производства, нововведениям, свободному управлению денежными средствами.
Соответственно, анализ финансовой устойчивости предприятия является одним
из важнейших этапов анализа деятельности и продуктивности, отражает
результат финансового развития фирмы, демонстрирует результат деятельности
инвесторам и показывает, имеет ли предприятие экономический потенциал на
дальнейшее развитие бизнеса.
Финансовая устойчивость предприятия характеризуется системой
финансовых коэффициентов. Они рассчитываются как соотношение
абсолютных показателей актива и пассива баланса [10].
Существует четыре типа финансовой устойчивости организации:
- абсолютная финансовая устойчивость;
- нормальная устойчивость организации, ее платежеспособность;
- неустойчивое финансовое состояние;
- кризисное финансовое состояние.
В своей основе своей финансовая устойчивость предприятия определяется
соотношением между собственными и заемными средствами.
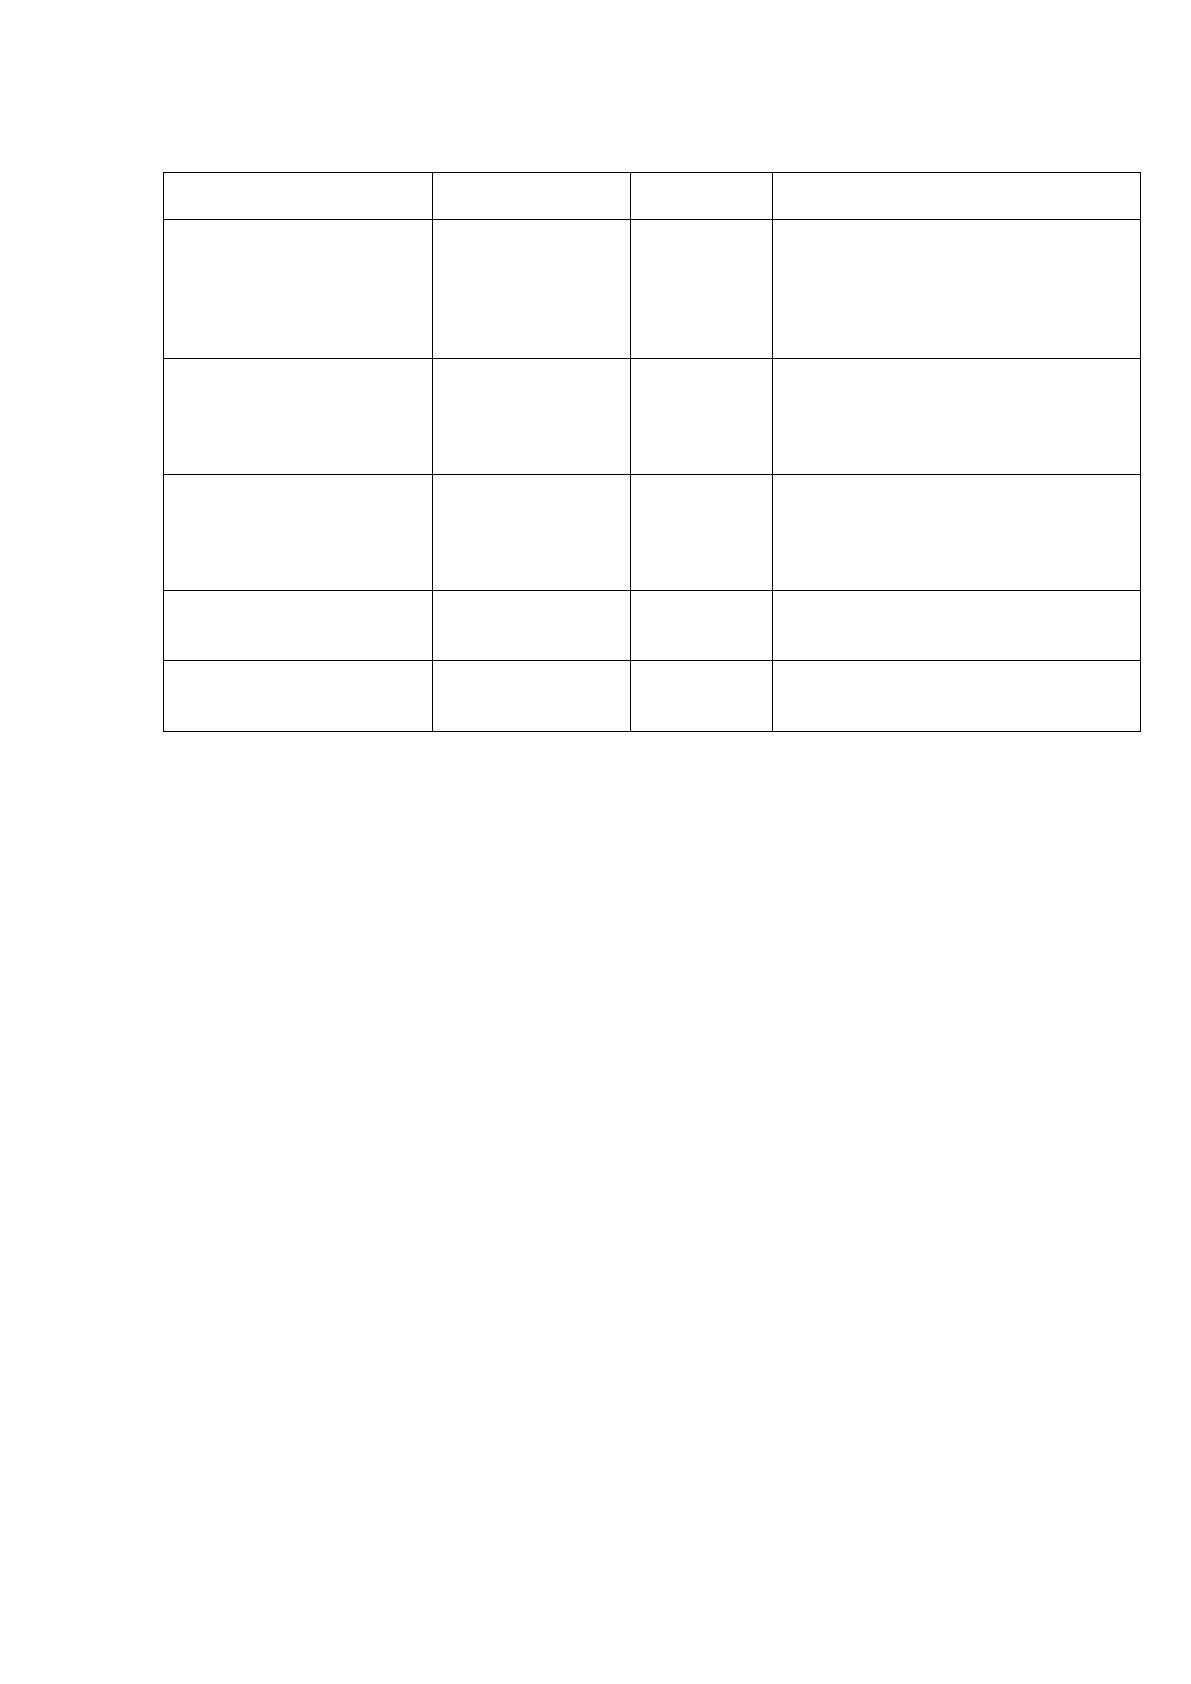
В таблице 3 приведены расчёты коэффициентов, описывающих
финансовую устойчивость фирмы.
18
Таблица 3
Анализ финансовой устойчивости предприятия
Наименование
Расчёт
Ограни-
чение
Значение
Коэффициент (Ка)
автономии
(финансовой
независимости)
СС/ВБ ВБ-
валюта
баланса,руб.
(СС+ДП)/ВБ
Ка> 0,5
Показывает долю собственных
средств (СС) в общем объёме
ресурсов предприятия. Чем >
эта доля, тем выше
финансовая независимость
организации.
Коэффициент
соотношения
заёмных и
собственных
средств
ЗС/СС
Кз.с.<1
Показывает, какая часть
деятельности предприятия
финансируется за счёт
заёмных средств (ЗС)
Коэффициент
обеспеченности
собственными
средствами (Ко)
СОС/ОА ОА-
оборотные
активы ,руб.
Ко>0,1
Показывает наличие
собственных оборотных
средств (СОС) необходимых
для финансовой устойчивости
Коэффициент
маневренности
(Км)
СОС/СС
Км>0,5
Показывает, какая часть СС
вложена в наиболее
мобильные активы
Коэффициент
финансирования
(Кф)
СС/ЗС
Кф>1
Показывает, какая часть
деятельности предприятия
финансируется за счет СС
Коэффициент автономии позволяет судить:
1. О запасе прочности предприятия:
- значительный запас прочности (Ка> 0,5);
- незначительный запас прочности (0 < Ка<= 0,5);
- крайне низкий запас прочности (Ка<= 0).
2. О возможности по привлечению дополнительных заемных средств без
риска потери финансовой устойчивости:
- широкие возможности привлечения дополнительных заемных средств
без риска потери финансовой устойчивости (Ка> 0,5);
- ограниченные возможности привлечения дополнительных заемных
средств без риска потери финансовой устойчивости (0<Ка<= 0,5);
- отсутствие возможностей привлечения дополнительных заемных
средств без риска потери финансовой устойчивости (Ка<= 0).
Сущность анализа ликвидности и платежеспособности предприятия.
Предприятие признаётся платёжеспособным при наличии денежных средств в
размере, способном полностью покрыть свои краткосрочные обязательства.
Источник: https://baza.diplomsite.ru/previewfile/2578