Материал: 4338
управляемого объекта, либо перевести его на более эффективный режим функционирования.
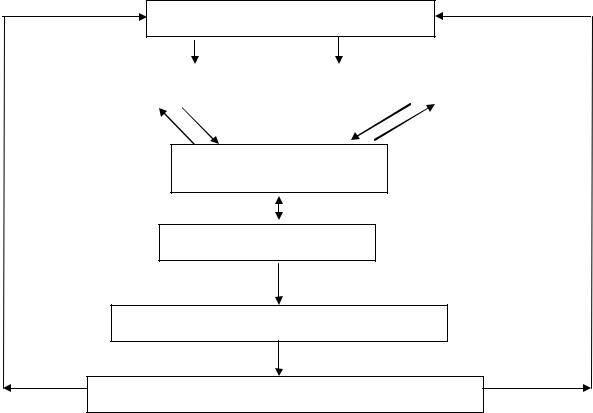
Управления производством – процесс активного воздействия управляющего органом на развитие производства (управляемого объекта) с целью обеспечения эффективного функционирования. Анализ деятельности предприятия – важная функция управления производством, которая является связующим звеном между всеми функциями управления и играет обеспечивающую роль по отношению к другим функциям управления (планирование, учёт, регулирование). Взаимосвязь функции управления приведена на рисунке 2.3.2.
Управляющая подсистема
Планирование |
|
Хозяйственный участок |
|
|
|
Анализ хозяйственной деятельности
Регулирование
Хозяйственная деятельность
Управляемая подсистема
Рисунок 2.3.2 – Схема взаимосвязи функций управления
Анализ является основой для выработки управленческих решений. Посредством анализа готовятся варианты решений, вытекающие из исследований, происходящих изменений в управляемом объекте. Анализ используется также для повышения эффективности функции планирования. В
26
частности, для объективной оценки исходной базы планирования, для прогнозирования предстоящего развития.
Регулирование обеспечивает выработку и принятие оптимальных решений, а также реализацию их практического исполнения.
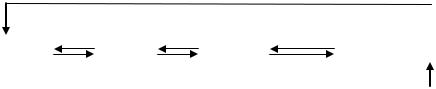
Четыре функции управления тесно связаны между собой (см. рисунок 2.3.3). И в совокупности действий составляют процесс управления, выражают его сущность. Они присущи всем управляющим системам общественного производства на разных уровнях управления (цеха, предприятия, концерна и т.д.).
|
|
|
|
|
|
|
|
|
Планирование |
|
Учёт |
|
Анализ |
|
Регулирование |
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Рисунок 2.3.3 – функции управления
Управление в конечном итоге сводится к выбору решения, которое в наибольшей степени соответствует принятым на момент подготовки и принятия критериям. Каждая из функций управления используется на определённых его стадиях. Распределение функции управления по стадиям управления приведено в таблице 2.3 Таблица 2.3 – Распределение функции управления по стадиям
Стадия управления |
Функция |
Определение цели и путей их |
Планирование |
реализации |
|
Сбор информации об исследуемом |
Учёт |
объекте |
|
Оценка и анализ полученной |
Анализ |
информации |
|
Подготовка вариантов решений |
Регулирование |
и выбор одного из них |
|
Следовательно, принятие рационального управленческого решения, направленного на повышение эффективности общественного производства, во многом предопределяется глубиной, качеством, своевременностью, направленностью анализа. Чем направленнее анализ, тем рациональнее принятое управленческое решение. При этом связь аналитика с лицом, принимающим
27
решение (ЛПР), должна основываться на удовлетворении следующих требований.
1.Цели и задачи аналитической работы должны соответствовать (быть адекватными) намечаемым управленческим решениям (плановым заданиям), комплексным или целевым, стратегическим или тактическим.
2.Критерии и показатели, которые используются при анализе, должны соответствовать критериям управления.
3.Аналитики должны представлять несколько вариантов результатов анализа (особо ярко это проявляется при проведении ФСА).
4.При необходимости и по распоряжению управляющего объекта – лица, принимающего решения, анализ может быть уточнён, дополнен, углублён.
5.Анализу могут быть подвергнуты и сами принимаемые решения как в момент принятия, так и в ходе их реализации.
Общая схема подготовки решения по управлению производством приведена на рисунке 2.3.4.
Чем теснее связаны анализ с управлением, тем выше его эффективность, потребность в нём, осознание руководителями невозможности управлять без соответствующих аналитических обоснований.
Подводя итог, можно отметить, что роль анализа в процессе управления организации сводится:
-к оценке достигнутых результатов работы организации;
-определению резервов роста эффективности;
-выбору контрагента для совместной деятельности;
-разработке вариантов финансовой стратегии;
-реализации выдвинутых предложений.
28
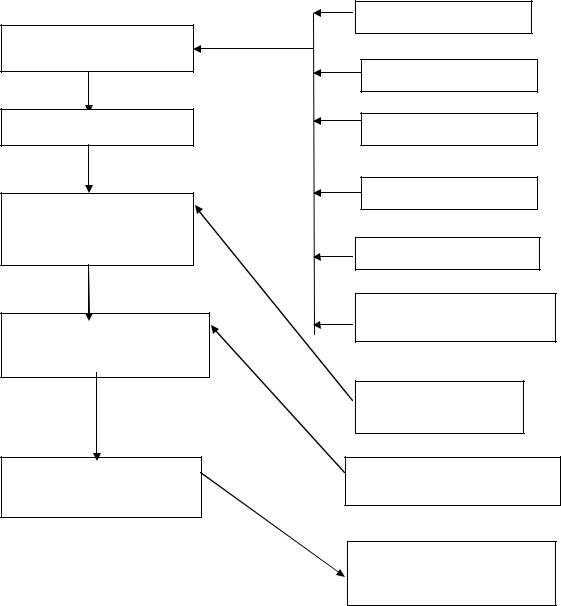
Определение цели решения
Сбор информации
Анализ позитивных и негативных сторон деятельности объекта
Разработка вариантов решения и оценка их результатов
Принятие решения, его оформление в виде документа
Нормативная
Научная
Учётная
О передовом опыте
Отчётная
О текущих результатов деятельности объекта
Об использовании ресурсов
Определение критериев эффективности решения
Совещание с работниками управляющей системы, мозговой штурм
Рисунок 2.3.4 – Схема подготовки решения по управлению производством
Вопросы для самопроверки к теме 2
1.В чём основная цель анализа?
2.На основе каких принципов проводится экономический анализ деятельности организации?
3.В чём заключается теоретическое и практическое значение классификации объектов экономического анализа?
4.В чём суть понятия «менеджмент»?
29
5.В чём заключается место анализа в менеджменте?
6.Поясните классификацию наук и место в ней экономического анализа?
7.В чём проявляется взаимосвязь экономического анализа и статистики?
8.Поясните взаимосвязь экономического анализа и бухгалтерского учёта?
ТЕМА 3. ТИПОЛОГИЯ ВИДОВ ЭКОНОМИЧЕСКОГО АНАЛИЗА
3.1.Основы классификации видов экономического анализа
Воснове классификации видов экономического анализа лежит классификация функций управления, поскольку экономический анализ является необходимым элементом выполнения каждой функции управления экономикой.
Развитая рыночная экономика рождает потребность в дифференциации анализа на внутренний управленческий и внешний финансовый анализ. Внутренний управленческий анализ — составная часть управленческого учёта, т.е. информационно-аналитического обеспечения администрации, руководства предприятия. Внешний финансовый анализ — составная часть финансового учёта, обслуживающего внешних пользователей информации о предприятии, выступающих самостоятельными субъектами экономического анализа по данным, как правило, публичной финансовой отчётности.
Функция управления — это особый вид управленческой деятельности, продукт специализации в сфере управления. Функции управления классифицируются на общие, или главные, функции, отражающие содержание самого процесса управления, и специфические функции, отражающие различные объекты управления. Взаимосвязь общих и специфических функций управления состоит в том, что общие функции не могут осуществляться сами по себе, без приложения к какому-либо объекту управления, а любая специфическая функция управления каким-либо объектом может быть осуществлена только с помощью общих функций.
Общие, главные функции экономического управления, или, как их иногда называют, основные функции экономической деятельности, можно определить так:
1)информационное обеспечение управления (сбор, обработка, упорядочение информации об экономических явлениях и процессах);
2)анализ (анализ хода и результатов экономической деятельности, оценка её успешности и возможностей совершенствования на основании научно обоснованных критериев):
30