Дипломная (вкр): Учет начисления выработки и заработной платы
В соответствии с Постановлением Совета Министров Республики Беларусь 30 августа 2013 г. № 767 с 1 сентября 2013 года тарифная ставка первого разряда в Беларуси составляет 260 000 рублей.
Об установлении размера тарифной ставки первого разряда для оплаты труда работников бюджетных организаций и иных организаций, получающих субсидии, работники которых приравнены по оплате труда к работникам бюджетных организаций. Умножая тарифную ставку первого разряда на коэффициент любого другого разряда, определяют тарифную ставку работника.
Действует Инструкция по применению Единой тарифной сетки и Рекомендации по распределению работников внебюджетного сектора экономики Республики Беларусь по тарифным разрядам с учетом категории и должности, с учетом образования конкретного работника, сложности выполняемой работы, с учетом практического опыта работы. Аттестационная комиссия тарификацию осуществляет отдельно по каждому работнику. В штатном расписании указывается должность, профессия работников, количество штатных единиц, тарифные коэффициенты по Единой тарифной сетке, ставка первого разряда, оклад за месяц, надбавки к месячным окладам и месячный фонд заработной платы.
Во всех отраслях народного хозяйства существует две базовые формы оплаты труда: повременная и сдельная.
Указ Президента Республики Беларусь №181 и принятый в 2011 году привел к тому, что с 1 июня 2011 года для коммерческих организаций Единая тарифная сетка носит рекомендательный характер и применению новой формы оплаты труда - гибкой.
Повременная форма оплаты труда базируется на количестве отработанного времени и качестве (квалификации) затраченного труда. Она применяется на работах, где невозможно или нецелесообразно использование сдельной оплаты, и рассчитывается с помощью тарифных ставок и должностных окладов. На практике повременная форма реализуется в виде простой повременной и повременно-премиальной. При простой повременной системе заработок зависит от тарифной ставки (должностного оклада) и количества отработанного времени, а при повременно-премиальной системе - к тарифной заработной плате добавляется премия за достижение установленных количественных и качественных показателей в работе. [4, с.302].
Наиболее распространенной формой оплаты труда является сдельная - оплата за качество и количество выработанной продукции по установленной сдельной расценке, которая представляет собой величину оплаты труда в рублях. Расценка может быть единичной или комплексной.
Сдельная форма оплаты труда имеет свои системы: прямую, сдельно-премиальную, сдельно-прогрессивную, косвенную и аккордную. При прямой системе заработок каждого работника пропорционален его выработке и определяется как произведение установленной сдельной расценки на количество изготовленных или отработанных единиц продукции. Сдельная расценка определяется путем деления часовой (дневной) тарифной ставки, соответствующей разряду выполняемой работы, на часовую (дневную) норму выработки. Об установлении, замене, пересмотре норм труда работники должны быть извещены не позднее, чем за один месяц.
Наиболее распространенной системой оплаты труда является сдельно-премиальная. Рабочему, кроме заработка по прямым сдельным расценкам, выплачивается премия за выполнение и перевыполнение установленных показателей. Премии начисляются за фактически отработанное время на основании сдельного заработка.
При сдельно-прогрессивной оплате труда рабочих в пределах установленной исходной нормы (базы) производится по прямым сдельным расценкам, а сверх данной нормы - по повышенным. Увеличение сдельных расценок определяется в каждом случае по специальной шкале.
Косвенная сдельная система применяется для оплаты труда вспомогательных рабочих, обслуживающих технологическое оборудование (наладчиков, дежурных слесарей, помощников мастеров и др.), размер заработной платы которых ставится в зависимости от достигнутых результатов труда рабочих-сдельщиков, оборудование которых они обслуживают. Такая оплата может быть организована по сдельным расценкам, увеличивающимся на процент выполнения норм выработки в среднем по обслуживаемому участку.
Аккордная система оплаты предполагает оплату за весь комплекс работы и премии за досрочное выполнение работы. Заработная плата за аккордное задание определяется с учётом объёма работ, норм выработки, сдельных расценок, разрядов работ.
Гибкая система оплаты. Согласно Постановлению Министерства труда и социальной защиты Республики Беларусь №104 от 21.10. 2011 года. Гибкая система оплаты предполагает:
- постепенный отказ от
традиционной системы оплаты труда по качественным результатам в их чистом виде,
прежде всего от классической сдельной оплаты
<#"727120.files/image001.gif">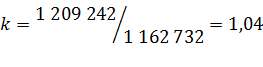 ;
-
в период март - январь 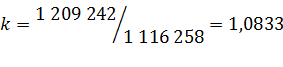 ;
-
в период декабрь - сентябрь 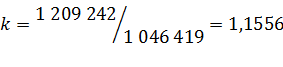 ;
Для определения начисленной заработной платы с учетом коэффициента осовременивания, необходимо начисленную зарплату умножить на коэффициент.
Средний дневной заработок будет
определяться как:
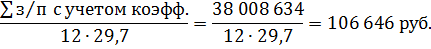
Сумма заработной платы, сохраняемой за время очередного отпуска, будет равна произведению среднего дневного заработка на количество дней отпуска:
106 646×14=1 493 044 руб.
Начислены отпускные Ивлеву А.И на сумму 1 493 044 руб. Д-т сч. 26 « Общехозяйственные расходы» К-т сч. 70 «Расчеты с персоналом по оплате труда»
Также при уходе в трудовой отпуск
назначается материальная помощь. Согласно распоряжению нанимателя сумма
материальной помощи составила 800 000 руб. Тогда сумма начисленной материальной
помощи будет отражаться Д-т сч. 90.8 « Прочие расходы по текущей деятельности»
К-т сч. 70 «Расчеты с персоналом по оплате труда» на сумму 800 000 руб.
.6 Аналитический и синтетический
учёт затрат на оплату труда
Аналитический учет расчетов с работниками предприятия ЗАО «Вяснянка» ведется по каждому работнику организации, видам оплат и удержаний в лицевых счетах, расчетно-платежных, расчетных ведомостях, а в условиях использования ЭВМ - в соответствующих машинограммах. Все оформленные табеля и первичные документы по начислению заработной платы, пособий, премий и других доходов к установленному сроку представляются в бухгалтерию, где они проверяются.
Учет начисленной заработной платы работников предприятия «Вяснянка» отражаются в лицевом счете работника, также отражаются ежемесячные удержания из заработка работника по каждому их виду. Для этого на предприятии используются ставки подоходного налога и обязательных страховых взносов в Фонд социальной защиты населения, исполнительные листы судебных органов, поручения-обязательства работников и другие первичные документы на удержания из заработной платы. В отдельных графах лицевого счета ежемесячно показываются суммы, причитающиеся к выдаче работнику, или же задолженность за ним.
Наряду с начислением заработной платы и удержаниями из нее в лицевом счете фиксируется и другая информация о работнике ЗАО «Вясняка», необходимая бухгалтерии для расчетов заработка: тарифный разряд, часовая тарифная ставка (оклад), период, за который использован отпуск, дата и номер документа на удержание, период удержания, размер удержания за месяц и т.п.
Аналитический учет по депонированной заработной плате ведется в книге учета депонированной заработной платы.
Учет расчетов с работниками ЗАО «Вяснянка» по всем видам начислений заработной платы ведется на активно-пассивном счете 70 «Расчеты с персоналом по оплате труда». По кредиту счета 70 «Расчеты с персоналом по оплате труда» отражаются начисления основной и дополнительной оплаты труда, премий, пособий, других выплат, входящих в фонд оплаты труда.
Счет 70 «Расчеты с персоналом по оплате труда» может иметь развернутое сальдо. Кредитовое сальдо показывает задолженность организации работникам по заработной плате, а дебетовое сальдо означает задолженность работников по сумме переплат за отчетный период (приложение №12).
В таблице 5 рассмотрены основные
хозяйственные операции по учету расчетов с персоналом предприятия по оплате
труда. Таблица составлена на основе «Ведомости распределения заработной платы
по счетам статьям затрат» за октябрь 2013г. по ЗАО «Могилевская швейная фирма
«Вяснянка» (приложение №13).
Таблица 5 - Операции по учету начисления заработной платы за октябрь 2012 года на ЗАО «Вяснянка»
|
Содержание хозяйственных операций |
Корреспонденция счетов |
Сумма, руб. |
|
|
|
Дебет |
Кредит |
|
|
1) Начислена заработная плата работникам основного производства |
20 |
70 |
1 342 217 493 |
|
2) Начислена заработная плата работникам вспомогательного производства |
23 |
70 |
2 624 691 |
|
3) Начислена заработная плата работникам общехозяйственных отделов, непосредственно связанные с производством |
26.2 |
70 |
446 038 844 |
|
4) Начислена заработная плата работникам аппарата управления |
26.3 |
70 |
597 572 376 |
|
5) Начислена заработная плата работникам медпункта |
29.5 |
70 |
6 148 475 |
|
6) Начислена заработная плата персоналу столовой |
29.7 |
70 |
43 710 385 |
|
7) Начислена заработная плата работникам заняты реализацией продукции |
44.1 |
70 |
84 289 021 |
|
8) Начислена заработная плата работникам магазина |
44.2 |
70 |
58 555 122 |
|
9) Начислены пособия по временной нетрудоспособности |
69.1 |
70 |
419 138 324 |
|
10 Начислены командировочные |
71 |
70 |
18 602 650 |
|
11) Начислена доплата проживающим в радиоактивной зоне |
76 |
70 |
4 150 263 |
|
12) Начислены вознаграждения и юбилейные премии, материальная помощь |
81.4 |
70 |
185 900 000 |
|
13) Начислена доплат, проживающим на частной квартире |
91.8 |
70 |
800 000 |
|
14) Вознаграждения членам наблюдательного совета. Начислена заработная плата работникам культуры |
91.4 |
70 |
15 593 173 |
|
15) Начисление обязательных страховых взносов в Белгострах от несчастных случаев работников основного производства |
20 |
76 |
7 466 282 |
|
16) Начисление в Фонд социальной защиты работников основного производства |
20 |
69 |
458 204 641 |
|
17) Начисление в Фонд социальной защиты работников вспомогательного производства |
23 |
69 |
892 395 |
|
18) Начисление в Фонд социальной защиты работников общехозяйственных отделов, непосредственно связанных с производством |
26.2 |
69 |
150 479 959 |
|
19) Начисление в Фонд социальной защиты работников аппарата управления |
26.3 |
69 |
200 182 433 |
|
20) Начисление в Фонд социальной защиты работников медпункта |
29.5 |
69 |
2 090 481 |
|
21) Начисление в Фонд социальной защиты работников столовой |
29.7 |
69 |
14 861 530 |
|
22) Начисление в Фонд социальной защиты работников занятых реализацией продукции |
44.1 |
69 |
28 579 715 |
|
23) Начисление в Фонд социальной защиты работников магазина |
44.2 |
69 |
19 908 743 |
По дебету счета 70 «Расчеты с персоналом по оплате труда» отражаются выплаченные суммы заработной платы, премий, пособий и других доходов от участия в предприятии, а также суммы начисленных налогов, платежей по исполнительным документам и другие удержания.
В таблице 6 рассмотрены основные хозяйственные операции по учету удержаний из заработной платы работника предприятии ЗАО «Вяснянка». Таблица составлена на основе «Ведомости распределения заработной платы по счетам статьям затрат» за октябрь 2013г. по ЗАО «Могилевская швейная фирма «Вяснянка» (приложение №13).
Корреспонденции счетов в таблицах 5 и 6
приведены с учетом разработанного на предприятии рабочего плана счетов
(приложение №14).
Таблица 5 - Операции по учету удержаний из заработной платы за октябрь 2012 года на ЗАО «Вяснянка»
|
Содержание хозяйственных операций |
Корреспонденция счетов |
Сумма, руб. |
|
|
|
Дебет |
Кредит |
|
|
1) Удержан подоходный налог из заработной платы работников |
70 |
68.4 |
259 365 326 |
|
2) Удержания перерасхода подотчетных сумм |
70 |
71 |
153 490 |
|
3) Удержания за товары купленные в кредит работником, за предоставленные займы, возмещение недостач материальных ценностей и денежных средств |
70 |
73 |
48 377 571 |
|
4) Удержания алиментов |
76.1 |
4 619 287 |
|
|
5) Удержания в Фонд социальной защиты населения 1% |
70 |
69 |
27 739 804 |
|
6) Удержания стоимости талонов на питание |
70 |
29 |
5 050 900 |
|
7) Удержания профсоюзных взносов |
70 |
76 |
26 852 450 |
Можно сделать вывод на основе изложенного, что
на предприятии ЗАО «Вяснянка» начисление заработной платы производится в
установленные сроки и в соответствии с законодательством Республики Беларусь.
При этом ежемесячно составляется «Ведомость распределения заработной платы по
счетам статьям затрат» по ЗАО «Могилевская швейная фирма «Вяснянка».
.7 Пути совершенствования учёта труда и
заработной платы в условиях развития системы автоматизированной обработки
учётной информации.
Оплата труда на предприятии ЗАО «Вяснянка» производится на основе единой тарифной сетки Республики Беларусь и тарифной ставки 1 разряда.
Так, в соответствии с Указом №181 Президента Республики Беларусь «О некоторых мерах по совершенствованию государственного регулирования в области оплаты труда» от 10.05.2011 г., предусмотрено ряд мер по либерализации вопросов оплаты труда.
Так, документом придается рекомендательный характер применению Единой тарифной сетки работников Республики Беларусь для оплаты труда работников, нанимателями которых являются коммерческие организации (как государственные, так и частные), в том числе банки, и индивидуальные предприниматели. Рекомендательный характер применения Единой тарифной сетки не приведет к полной отмене ее использования при выборе систем оплаты труда. Наниматель вправе самостоятельно определять эти условия - либо на основе Единой тарифной сетки, либо без нее.
Что касается предприятия ЗАО «Вяснянка», то в общем, методика и организация учета расчетов с персоналом по оплате труда на рассматриваемом предприятии в целом соответствует предъявляемым требованиям, т.е. формируются типовые проводки, операции своевременно отражаются на счетах, при этом используется ЭВМ. Однако необходимо усовершенствовать некоторые пункты.
В автоматизированном бухгалтерском учете можно достаточно легко, быстро и точно получить необходимую информацию, сформировать формы бухгалтерской отчетности, и так далее. Кроме того подсчет данных при автоматизированном учете осуществляется быстрее и точнее, чем если бы это делалось работником вручную. На предприятии используют программу «1-С: Бухгалтерия» версия 8.2. Данная программа значительно упрощает ведение учёта не только по начислению заработной платы, но и по осуществлению бухгалтерского учёта в целом по предприятию. Однако в настоящее время внедряется новый продукт автоматического учета бухгалтерской работы «1-С: Предприятие», которая предназначена для решения широкого спектра задач автоматизации учета и управления, стоящих перед динамично развивающимися современными предприятиями.
«1С:Предприятие» представляет собой систему прикладных решений, построенных по единым принципам и на единой технологической платформе. Руководитель может выбрать решение, которое соответствует актуальным потребностям предприятия и будет в дальнейшем развиваться по мере роста предприятия или расширения задач автоматизации.
Программа «1С: Предприятие» ориентировано на:
- на решение задач руководителя предприятия и на управленцев, отвечающих за рентабельность бизнеса и его развитие. Возможности «1С:Предриятие» позволяют обеспечить руководителей актуальной информацией, необходимой для оценки ситуации и принятия решений. К ним относятся такие механизмы, как бюджетирование (планирование финансовой деятельности и сопоставление планов с фактическими данными), анализ рентабельности производственной деятельности, анализ сбыта товаров и продукции, прогнозирование продаж и т.д.
- обеспечение эффективной ежедневной работы предприятия: подготовка документов, управление движением товаров, управление производственными запасами и выпуском продукции, прием заказов и контроль их исполнения.
- обеспечение ведения учета в полном соответствии с требованиями законодательства. В эти функции входит собственно ведение бухгалтерского и налогового учета, расчет заработной платы, составление бухгалтерской и налоговой отчетности, отчетности в фонды и т.д.