Материал: ПЗ-4 л
Міністерство освіти і науки України
Харківський національний університет
радіоелектроніки
Звіт з практичної роботи №4
з дисципліни “Прогнозування та моделювання в соціальній сфері”
з теми: “Формування прогнозів на основі моделі авторегресії та моделі ARMA“
Харків 2019
Мета: Формування прогнозів на основі моделі авторегресії та моделі ARMA, порівняльний аналіз отриманих результатів.
1.Вихідні дані
Для формування прогнозів на основі заданих методів було взято часовий ряд, наведений в таблиці 1.1:
Таблиця 1.1 – Заданий часовий ряд
Часовий Інтервал |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
Значення Часового ряду |
-855 |
-483 |
-227 |
-63 |
33 |
85 |
117 |
153 |
217 |
333 |
525 |
Часовий інтервал |
12 |
13 |
14 |
15 |
16 |
17 |
18 |
19 |
20 |
21 |
|
Значення Часового ряду |
817 |
1233 |
1797 |
2533 |
3465 |
4617 |
6013 |
7677 |
9633 |
11905 |
|
2. Опис моделі авторегресії
Позначення авторегресії (АР) (p) стосується авторегресійної моделі порядку p. Модель АР (p) записують як:
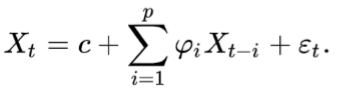 (2.1)
Ма́рковський проце́с — це випадковий процес, конкретні значення якого для будь-якого заданого часового параметру t+1 залежать від значення у момент часу t, але не залежать від його значень у моменти часу t-1, t-2 і т. д. (дискретний випадок марковського процесу). Іншими словами «майбутнє» процесу залежить лише від «поточного» стану, але не залежить від «минулого» (за умови, коли «поточний» стан процесу відомий).
На рис.2.1 наведена графічна ілюстрація моделі авторегресії.
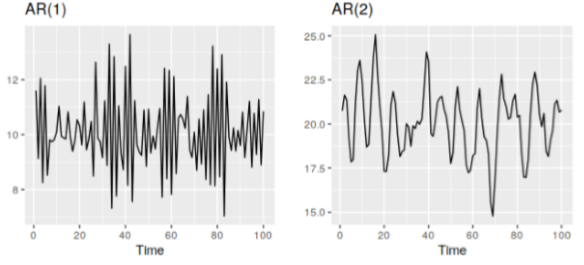
Рисунок 2.1 - Графічна ілюстрація моделі авторегресії
3. Опис моделі ARMA
Позначення ARMA (p, q) стосується моделі з p авторегресійними членами та q членами ковзного середнього (КС). Ця модель містить модель АР (p) та КС (q):
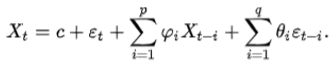 (3.1)
Перевагами даної моделі являються:
Відносна проста в реалізації;
Точність прогнозу залежить від ефективності ідентифікації параметрів моделі;
Використовується тільки для стаціонарних часових рядів (без трендів).
На рис.3.1 наведена графічна ілюстрація моделі ARMA.
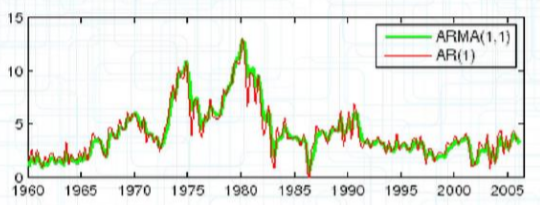
Рисунок 3.1 - Графічна ілюстрація моделі ARMA
4. Розрахунок похибки прогнозу
Оцінка точності прогнозів проводиться за такими ознаками:
Помилка прогнозу:
 (4.1)
Абсолютна помилка прогнозу:
 (4.2)
Середня абсолютна помилка прогнозу:
MAE
=
 ; (4.3)
Відносна похибка прогнозу:
ℇj
=
( /
 )
* 100; (4.4)
Середня абсолютна відсоткова помилка:
MAPE
= ( *
)
* 100%; (4.5)
6.Середня відсоткова помилка:
MPE
=
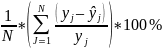 ; (4.6)
7.Коефіцієнт детермінації:
 =
1 -
 . (4.7)
5. Програмна реалізація моделі авторегресії
Для того, щоб програмно реалізувати метод, описаний у розділі 2, спочатку було взято заданий часовий ряд (табл. 1.1), описаний у розділі 1. Його було позначено як масив N[]. Для формування прогнозу було використано формули (2.1), що було описані у розділі 2 даного звіту, і позначені у реалізації як p. Далі, для оцінки точності сформованого прогнозу було використано формули (4.1), (4.2), (4.3), (4.4), (4.5), (4.6), (4.7), що були описані раніше у розділі 4. Вони позначені у реалізації як enaiv, deltanaiv та MSE відповідно.
На рис. 5.1 наведена ілюстрація програмної реалізації моделі авторегресії.
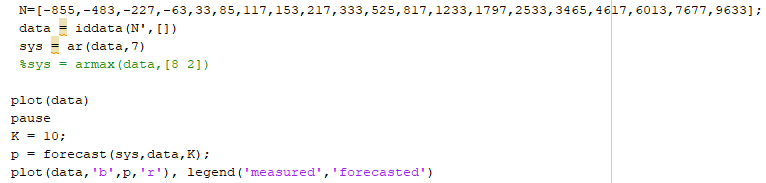
Рисунок 5.1 - Програмна реалізації моделі авторегресії
На рис.5.2 наведено графічну ілюстрацію заданого часового ряду та прогнозування, створеного на основі авторегресії.
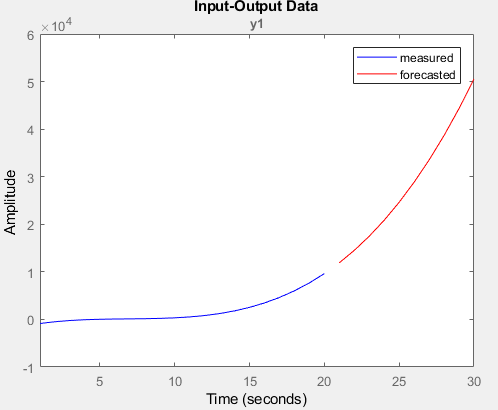
Рисунок 5.2 - Графічна ілюстрацію заданого часового ряду та прогнозування, створеного на основі моделі авторегресії (7)
6. Програмна реалізація моделі ARMA
Для того, щоб програмно реалізувати метод, описаний у розділі 3, спочатку було взято заданий часовий ряд (табл. 1.1), описаний у розділі 1. Його було позначено як масив N[]. Для формування прогнозу було використано формули (3.1), що було описані у розділі 3 даного звіту, і позначені у реалізації як p. Далі, для оцінки точності сформованого прогнозу було використано формули (4.1), (4.2), (4.3), (4.4), (4.5), (4.6), (4.7), що були описані раніше у розділі 4. Вони позначені у реалізації як enaiv, deltanaiv та MSE відповідно
На рис.6.1 наведена ілюстрація програмної реалізації моделі ARMA.
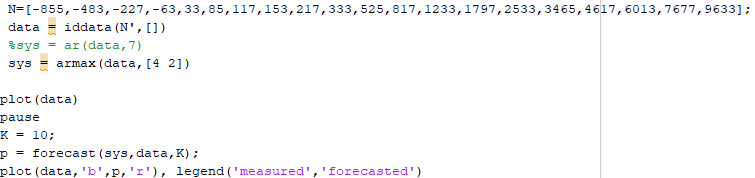
Рисунок 6.1 - Програмна реалізації моделі ARMA
На рис.6.2 наведено графічну ілюстрацію заданого часового ряду та прогнозування, створеного на основі моделі ARMA.
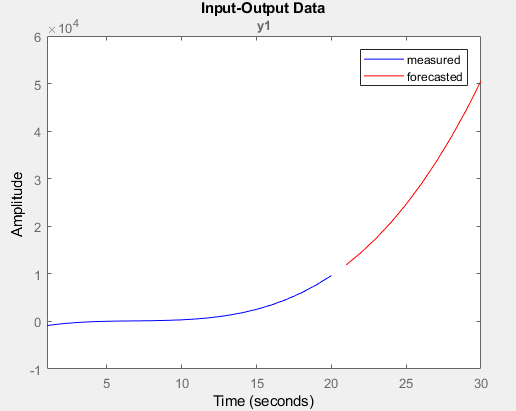
Рисунок 6.2 - Графічна ілюстрацію заданого часового ряду та прогнозування, створеного на основі моделі ARMA (4 2)
7. Оцінка похибок прогнозів
Похибка прогнозів, описаних у розділах 2, 3 та 4 оцінюється за критеріями, що описані у розділі 5 та наведені у таблиці 9.1:
Таблиця 9.1 – Похибки результатів прогнозів
-
Метод


MAE
 ,
%
MAPE, %
MPE
%
МКТ
1720
1720
2508
14,4
671
-671
-0,079
МСТ
5939
5929
1156
49,8
94,97
-158
0,743
ППС
5513,2
5513,2
1197,2
46,3
93,6
-139,4
0,749
ПДС
2125,2
2125,2
516,24
17,9
156,90
159.05
0,956
ЕК
7301,2 + 6562,1i
9816,7
1179,9
82,46
73,33
27,531 – 61,243i
0,89619 – 0,52429i
НМ
2272
2272
524,4
19,1
20,22
-20,22
0,93
НММ1
316
316
524,4
2,65
15,03
-15,03
0,93
НММ2
-182,4
182,36
668,6
1,53
35,5
-20,22
0,88
МКС
10310
10310
1760
86,6
88
88
-0,27
АР
5
5
-
-
-
-
-
ARMA
5
5
-
-
-
-
-
Висновок: В даній лабораторній роботі було досліджено формування прогнозів на основі наївної моделі з модифікаціями та методу ковзаючих середніх, які описаного у пунктах 2, 3 та 4. При порівнянні заданих методів, було взято за критерії оцінювання два значення: похибка прогнозу та MSE. Для AP похибка прогнозу дорівнює 5 та для ARMA похибка прогнозу теж дорівнює 5 , а MSE дорівнює у AP це 2.926e-24, а у ARMA цей показник дорівнює 5.682e-24 . Дивлячись на похибку прогнозу саме прогнозованої 21-ої точки, наведеної у табл. 9.1, можна сказати, що ці обидва методу дуже точно дають прогноз на цей часовий ряд. Також після програмної реалізації даних прогнозів та проведення їх порівняльної характеристики між собою з реальним результатом прогнозованої точки у часовому ряді можна зробити висновок, що дані методи для заданого часового ряду є точними, дивлячись на графік візуально та результати похибок. Це пов’язано з тим, що методи в реалізації дуже складні і витрачають багато часу, але показують найточніші результати із всіх методів, які представленні в табл. 9.1.