Статья: Ликвидность банка по балансу
Ликвидность банковского баланса и ее факторы
Ликвидность баланса коммерческого банка оценивается посредством специальных указателей, которые отражают соотношение между пассивом и активом баланса банка, включая структуру активов.
Баланс коммерческого банка будет ликвидным в том случае, когда его состояние дает возможность покрывать обязательства по пассиву за счет актива.
На ликвидность баланса банка влияет ряд факторов:
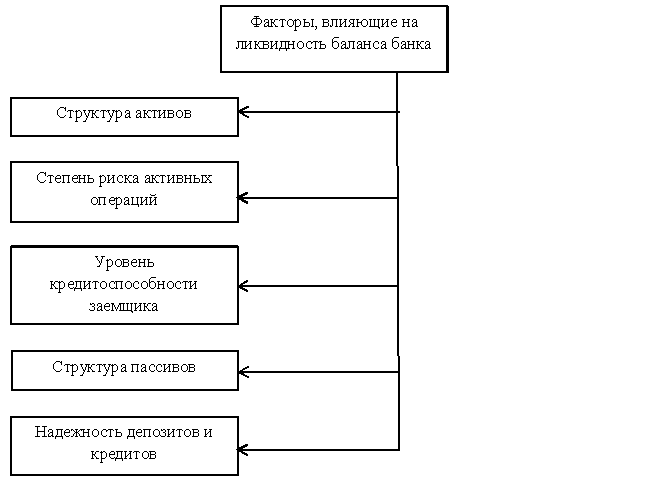
Рисунок 1. Факторы, влияющие на ликвидность.
- Структура активов. Чем выше часть высоколиквидных активов, в общей их структуре, тем выше общая ликвидность баланса.
- Степень риска. Чем больше доля активов с высоким риском, тем ниже уровень его ликвидности.
- Уровень кредитоспособности клиентов-заемщиков. Данный фактор оказывает влияние на возврат кредитов своевременно и во полном объеме. Помимо этого такой фактор оказывает влияние на ликвидность баланса коммерческого банка, чем выше доля кредитов, относящихся к группе высокорискованных, тем ниже уровень ликвидности баланса банка.
- Структура пассивов. Ликвидность баланса коммерческого банка будет снижаться при увеличении доли вкладов до востребования и уменьшении доли срочных вкладов.
- Надежность кредитов и депозитов. Стабильность двух этих категорий играет очень большую роль в уровне ликвидности баланса банка.
Ликвидность активов баланса банка
При группировке статей баланса коммерческого банка с учетом уровня ликвидности выделяются следующие виды активов:
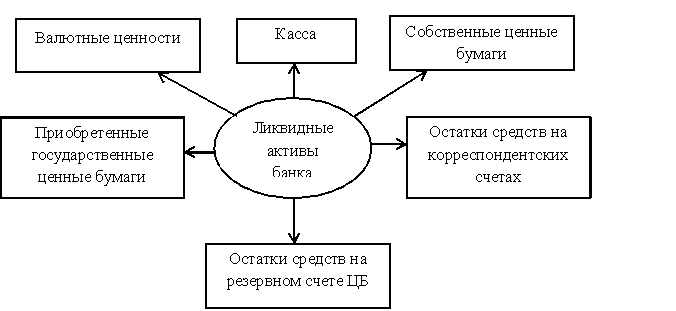
Рисунок 2. Ликвидные активы банка.
Наиболее ликвидной частью активов банковского баланса являются денежные средства в кассе банка.
Денежная наличность кассы банка – это денежные средства в кассе, а также денежные средства на текущем счету коммерческого банка в ЦБ.
Под первичными резервами ликвидности банка понимаются средства на счетах обязательных резервов, денежные средства на корреспондентских счетах, открытых в других коммерческих банках, денежные средства в кассе банка, а также сейфовая наличность, платежные документы, оформляемые в процессе инкассирования.
Вторичные резервы ликвидности это такие ликвидные активы, приносящие доход, которые можно в ускоренные сроки обратить в наличность.
К таким активам можно отнести активы портфеля ценных бумаг (государственных), средства на счетах краткосрочных ссуд.
Назначение таких активов заключается в том, чтобы быть источником пополнения первичных ресурсов. Общая сумма резерва ликвидности коммерческого банка будет зависеть непосредственно от нормы обязательного резерва, которая устанавливается ЦБ, а также уровня резерва ликвидности, который определяется коммерческим банком самостоятельно.
Помимо этого, выделяют покупную ликвидность и накопленную.
Накопленная ликвидность включает в себя денежные средства и ценные бумаги, относящиеся к высоколиквидным.
Покупная ликвидность – это привлеченные кредиты банка от других коммерческих банков, векселя, а также депозитные и сберегательные сертификаты.
Помимо такой классификации, существует и другая. Согласно ей можно разделить активы на три группы:
- Ликвидные активы, которые имеют статус немедленной готовности, или по-другому их называют первоклассные активы.
- Они включают в себя: денежные средства в кассе банка, денежные средства на корреспондентских счетах, векселя, ценные бумаги государства.
- Ликвидные активы. Такие активы могут быть обращены в денежные средства. К такой группе можно отнести кредиты, платежи в пользу других коммерческих банков, ценные бумаги (условно реализуемые), другие ценности.
- Неликвидные активы банка. К такой группе относятся кредиты, относящиеся к просроченным, основные средства (здания и сооружения), которые принадлежат коммерческому банку.
Учет коммерческим банком активов с высоким уровнем ликвидности позволяет эффективному обеспечению его финансовой устойчивости.
Ликвидность пассивов баланса банка
Обязательства любого коммерческого банка складываются из реальных и условных.
Реальные обязательства банка находят отражение в балансе банка, и представляют собой вклады до востребования, срочные вклады, привлеченные денежные средства от других коммерческих банков, полученные кредиты.
Условные обязательства представляют собой забалансовые пассивы, к которым можно отнести – поручительства, гарантии банка, а так же забалансовые активы, а именно – кредитные линии (неиспользованные), аккредитивы, выданные банком.
Долговыми обязательствами банка являются: обязательства по возврату срочных вкладов клиентов-вкладчиков и процентов по этим вкладам; обязательства выполнения платежей клиентов; обязательства по погашению собственных займов; обязательства по погашению векселей, своевременно и в полном объеме, а также погашение ценных бумаг, облигаций, сертификатов банковских, которые выпускает сам банк.
Исходя из этого, обязательства коммерческого банка делятся на:
- Долговые обязательства банка;
- Обязательства, которые обусловлены договором сделки;
- Обязательства банка, которые обусловлены финансовыми отношениями;
- Обязательства касаемо предоставления новых кредитов клиентам;
- Обязательства банка, отражающиеся на забалансовых счетах банка.
Также существуют источники выполнения обязательств коммерческого банка, к ним относят: резервы денежных средств, сделки продажи ликвидных активов, получение кредитов от других коммерческих банков, в том числе и ЦБ, продажа сертификатов банка (депозитных и сберегательных), эмиссия коммерческим банком ценных бумаг, векселей и облигаций.
Относительно степени стабильности активы кредитного потенциала коммерческого банка подразделяют на: полностью стабильные, стабильные и нестабильные.
К полностью стабильным средствам относят собственные средства коммерческого банка, средства, которые депонируются на определенный срок, кредитные средства, которые были получены от других банков.
К стабильным средствам относят депонированные средства, которые предъявлены комитентами банка.
К нестабильным средствам относят депонированные средства, периодически образующиеся, а так же их динамику сложно предвидеть.