Материал: Использование математического моделирования при решении экономических вероятностных задач. методические указания для организации самостоятельной работы. Дежин В.В
p (x)
X
3
3 2 1
2
1
|
|
|
|
|
|
|
|
|
0 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
x |
||
|
|
|
|
|
|
|
|
|
|
|
|
m |
|
|
|
|
|
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
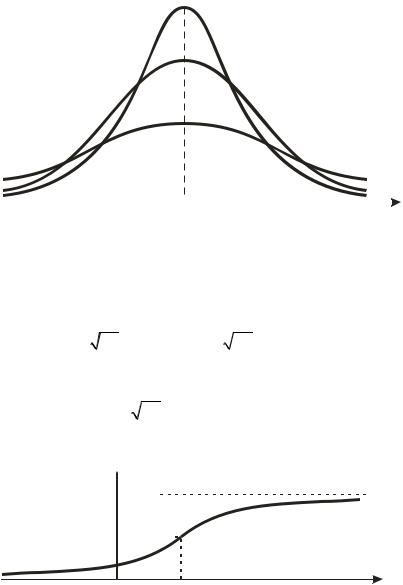
Рис. 15 |
|
|
|
|
|
|
|
|
|
|
|||||||
Функция распределения для нормального закона: |
||||||||||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
x |
|
t m 2 |
|
|
|
|
|
|
|
x m |
|
t2 |
|
|
|
|
||||||
|
x |
1 |
|
|
|
|
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|||||||||||||
F |
|
|
|
|
e 2 2 |
dt |
|
|
|
|
e 2 dt |
|
|
|
||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||||
X |
|
|
|
|
2 |
|
|
|
|
|
|
|
|
|
|
|
2 |
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
x m |
|
t2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
x m |
1 |
|
|
|
|
1 |
|
|
|
|
1 |
|
x m |
|
|
||||||||||||||||
|
|
|
|
|
|
|
|
|
||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
e 2 dt |
|
|
0 |
|
|
|
. (9.11) |
|||||||||||
|
|
|
|
|
|
|
2 |
|
|
|||||||||||||||||||||||
|
|
|
2 |
|
||||||||||||||||||||||||||||
|
|
|
|
2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
0 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
График функции распределения (9.11) приведен на рис. 16.
 FX(x) 1


0,5


0 |
m |
x |
Рис. 16
29
Функция x – интеграл ошибок и 0 x – функция
Лапласа затабулированы (для положительных значениях аргумента имеются подробные таблицы). При отрицательных значениях аргумента используются свойства: x 1 x ,
0 x 0 x .
На практике часто требуется найти вероятность того, что СВ X N m, примет значение из заданного интервала
, . Эта вероятность находится по следующей формуле:
P X FX FX
m |
m |
m |
|
m |
|
|||||||||
|
|
|
|
|
|
0 |
|
|
0 |
|
|
|
. (9.12) |
|
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|||||
В частности, для вероятности попадания в симметричный относительно x m интервал справедлива формула
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|||||||
P m X m P |
X m |
|
2 |
|
|
1 2 0 |
|
|
. |
||||||
|
|
|
|||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
Положив 3 , получим |
|
|
|
|
|
|
|
|
(9.13) |
||||||
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
3 |
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|||||
P |
X m |
|
3 2 0 |
|
|
2 0 3 2 0,49865 0,9973. |
|||||||||
|
|
||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
Это означает, что с вероятностью, близкой к единице (практически достоверно), все значения нормально распределенной СВ располагаются на интервале m 3 , m 3 . Этот факт
называют «правилом трех сигм».
Пример 4. Производят измерения напряжения на одном из выходов компьютера. Величина напряжения U является случайной, распределенной нормально с параметрами m 5 B
и 0,2 B (U N 5; 0,2 ). Найти вероятность того, что в результате испытания величина напряжения примет значение:
30
а) от 4,8 до 5,1 В; б) больше 5,2 В; в) меньше 4,7; г) отличающееся от m 5 B не более чем на 0,1 В.
Решение. а) По формуле (9.12) имеем
5,1 5 |
|
4,8 |
5 |
0 0,5 |
||||
P 4,8 X 5,1 0 |
|
|
0 |
|
|
|
|
|
0,2 |
0,2 |
|
||||||
|
|
|
|
|
|
|
||
0 1 0 0,5 0 1 0,1915 0,3413 0,5328.
б) Здесь 5,2 и . По формуле (9.12) имеем
5 |
|
|
5,2 |
5 |
|
|||
P 5,2 X 0 |
|
|
0 |
|
|
|
|
|
0,2 |
0,2 |
|
||||||
|
|
|
|
|
|
|
||
0 0 1 0,5 0,3413 0,1587.
в) Здесь 0 и 4,7. По формуле (9.12) имеем
|
P 0 X 4,7 |
|
|
4,7 5 |
0 5 |
||||||
|
0 |
|
|
0 |
|
|
|
||||
|
0,2 |
|
|||||||||
|
|
|
|
|
|
|
0,2 |
|
|||
|
0 1,5 0 25 0,4332 0,5 0,0668. |
||||||||||
|
г) По формуле (9.13) имеем |
|
|
|
|
|
|||||
|
|
|
|
0,1 |
|
|
|
|
|
||
P |
X m |
0,1 2 0 |
|
|
2 0 0,5 2 0,1915 0,383. |
||||||
|
|
||||||||||
|
|
|
|
0,2 |
|
|
|
|
|
||
|
|
9.2.4. Распределение Рэлея |
|
||||||||
|
Непрерывная неотрицательная |
случайная |
величина X |
||||||||
называется распределенной по закону Рэлея, если ее плотность распределения вероятностей имеет вид
0, |
|
|
|
если |
x 0 |
||
|
|
|
x |
2 |
|
|
|
pX x |
x |
|
|
|
(9.14) |
||
|
|
|
|||||
|
e 2 2 , если |
x 0. |
|||||
|
|||||||
2 |
|
|
|
|
|
||
Здесь 0 – параметр, характеризующий распределение. Функция распределения для закона Рэлея определяется
равенством
0, |
|
|
|
если |
x 0 |
|
|
x2 |
|
|
(9.15) |
FX x |
|
|
|
||
|
2 |
2 |
, если |
x 0. |
|
1 e |
|
|
|
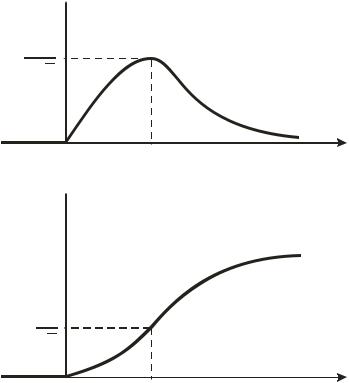
Графики плотности распределения и функции распределения закона Рэлея приведены на рис. 17.
 pX(x)
1
e
0 |
|
x |
 FX(x)
1


1- 1
e
0 |
|
x |
Рис. 17
На практике распределение Рэлея встречается при обработке результатов стрельбы по плоской мишени (случайной величиной при этом является расстояние от центра мишени до
31 |
32 |
точки попадания), а также в некоторых задачах радиотехники и радиолокации.
НСВ X , распределенная по закону Рэлея, рассмотрена в примере 4 из занятия 8.
9.2.5. Другие распределения НСВ
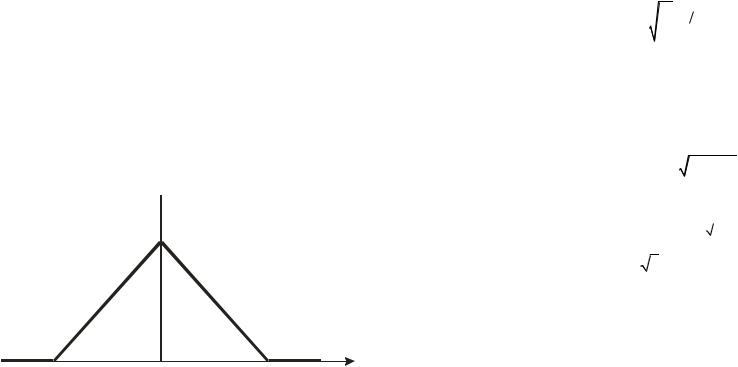
1. СВ X распределена по закону равнобедренного треугольника в интервале a, a (закон Симпсона), если ее плот-
ность распределения вероятностей имеет вид, изображенный на рис. 18.
 pX(x)
1/a
-a |
0 |
a |
x |
Рис. 18
2. СВ X распределена по закону Коши, если
F |
x b carctg |
x |
при x . |
|
|||
X |
|
a |
|
|
|
|
3. Скорость V молекул идеального газа, находящегося в равновесии при определенной температуре, является случайной величиной, подчиняющейся закону распределения Максвелла с плотностью распределения вероятностей
|
0, |
|
|
|
|
|
|
|
|
если |
x 0 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
p |
x |
2 |
|
|
3 2 |
|
2 |
|
|
1 |
x2 |
|
|
|
|
|
|
|
|||||||
V |
|
|
|
x |
e |
2 |
, если |
x 0, |
||||
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
где параметр распределения 0 определяется температурой
имассой молекул.
4.СВ X распределена по закону арксинуса, если
0, |
|
|
если |
x |
a |
||||
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|||
pX x |
|
1 |
|
, если |
|
x |
|
a. |
|
|
|
|
|
||||||
|
|
|
|||||||
|
a2 x2 |
||||||||
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|||
5. СВ X распределена по закону Лапласа с параметрами m и 0, если ее плотность распределения вероятностей
pX x |
|
1 |
|
|
e |
x m |
|
2 |
|
|
|
|
|
2 |
|
|
при x . |
||||
|
|
|
|
|||||||
2 |
||||||||||
|
|
|
|
|
|
|
||||
6. СВ X распределена по закону Парето с параметрами a 0 и x0 0, если ее функция распределения вероятностей
0, |
|
|
|
если |
x x0 |
|
x |
a |
|
|
|
FX x |
|
|
|||
1 |
|
0 |
|
, если |
x x . |
|
|||||
|
x |
|
0 |
||
|
|
|
|
|
|
В некоторых странах действует закон о налогообложении, распространяемый на тех частных предпринимателей, годовой доход которых превосходит некоторый установленный законом уровень x0 . Можно считать, что годовой доход наудачу вы-
бранного лица является случайной величиной, распределенной по закону Парето.
7. |
СВ |
X имеет гамма-распределение с параметрами |
a 0 и |
b 0 |
( X a, b ), если ее плотность распределения |
вероятностей имеет вид
33 |
34 |
0, |
|
|
|
если |
x 0 |
||
|
|
|
|
|
|
|
|
pX x ba |
|
a 1 bx |
|
|
|||
|
|
|
x |
e |
, если |
x 0, |
|
|
a |
||||||
|
|
|
|
|
|||
где a ta 1e tdt – гамма-функция Эйлера.
0
Рассмотренное в п. 9.2.2 показательное распределение с параметром является частным случаем гамма-распределения
спараметрами a 1 и b 0.
8.Другой частный случай гамма-распределения с пара-
метрами a n 2 (n – натуральное число) и b 1
 2 называется
распределением хи-квадрат с n степенями свободы (пишут
2 n ). Распределение 2 n играет большую роль в матема-
тической статистике. Если X 2 n , то ее плотность распре-
деления вероятностей имеет вид
0, |
|
|
|
|
|
если |
x 0 |
|
|
|
|
|
n |
|
x |
|
|
pX x |
1 |
|
|
1 |
|
|
||
|
|
|
|
|
|
|||
|
|
|
x2 e 2 |
, если |
x 0. |
|||
2n 2 n |
|
|||||||
|
2 |
|
|
|||||
9. СВ X подчиняется закону распределения Вейбулла с параметрами n , a и b 0, если ее плотность распределения вероятностей имеет вид
0,
|
|
|
|
|
|
|
|
pX x |
|
|
|
n x a e |
|||
b |
|
b |
|
|
|
|
|
|
|
|
|
если |
x a |
|
x a n |
|
|
||||
|
|
|
|
|
|
|
b |
, |
если |
x a. |
|||
|
|
|||||
Распределение Вейбулла в ряде случаев характеризует срок службы радиоэлектронной аппаратуры и, кроме того, применяется для аппроксимации различных несимметричных распределений в математической статистике.
10. |
СВ |
|
X имеет |
бета-распределение с параметрами |
||
a 0 и |
b 0, |
если ее плотность распределения вероятностей |
||||
имеет вид |
a b |
|
|
|||
|
|
xa 1 |
1 x b 1, если 0 x 1 |
|||
|
|
|
|
|
||
pX x |
a b |
|
|
|||
|
|
|
||||
|
|
|
|
|
|
в остальных случаях. |
|
|
0, |
|
|||
Частным случаем бета-распределения при a b 1 является равномерное распределение на отрезке 0, 1 .
9.3.Контрольные вопросы и задания
1.Какие СВ имеют геометрическое распределение? Приведите графическое изображение геометрического распределения.
2.Какие СВ имеют биномиальное распределение? Приведите графическое изображение биномиального распределения.
3.Какие СВ имеют распределение Пуассона? Приведите графическое изображение распределения Пуассона.
4.Какие СВ имеют гипергеометрическое распределение? Приведите графическое изображение гипергеометрического распределения.
5.Приведите примеры использования рассмотренных распределений ДСВ при математическом моделировании прикладных задач.
6.Какие СВ имеют равномерное распределение? Приведите графическое изображение соответствующей плотности распределения и функции распределения.
7.Какие СВ имеют показательное распределение? Приведите графическое изображение соответствующей плотности распределения и функции распределения.
8.Какие СВ имеют нормальное распределение? Приведите графическое изображение соответствующей плотности рас-
35 |
36 |

пределения и функции распределения. В чем заключается важность нормального распределения?
9.Какие СВ имеют распределение Рэлея? Приведите графическое изображение соответствующей плотности распределения и функции распределения.
10.Приведите примеры использования рассмотренных распределений НСВ при математическом моделировании прикладных задач.
11.Разберитесь в решении задач [2], №№ 308, 328, 331, 334, 337, 346, 349, 350, 367, 369.
12.Найдите выражения для pX x и FX x СВ, распре-
деленной по закону Симпсона.
13. Вычислите коэффициенты a, b и c для FX x СВ,
распределенной по закону Коши. Найдите плотность вероятности распределения Коши.
14.Найдите функцию распределения вероятностей для закона арксинуса.
15.Пусть параметр распределения Лапласа m 0. Най-
дите функцию распределения и вычислите вероятности pk
P X k для k 1, 2, 3.
16.Найдите плотность распределения вероятностей для закона Парето.
9.4.Задачи для самостоятельной работы
1.Решите задачи [2], №№ 307, 310, 311, 312, 322, 325, 329, 330, 332, 333, 335, 336, 338, 341, 343, 348, 351, 352, 368, 370, 371.
Форма отчетности: устный опрос, контрольная работа, типовой расчет, коллоквиум, экзамен.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
1.Гмурман В.Е. Теория вероятностей и математическая статистика / В.Е. Гмурман. М.: Высш. шк., 1998.
2.Гмурман В.Е. Руководство к решению задач по теории вероятностей и математической статистике / В.Е. Гмурман. М.: Высш. шк., 2006.
3.Вентцель Е.С. Теория вероятностей / Е.С. Вентцель. М.: Наука, 1999.
4.Кремер Н.Ш. Теория вероятностей и математическая статистика / Н.Ш. Кремер. М.: ЮНИТИ-ДАНА, 2004.
5.Кибзун А.И. Теория вероятностей и математическая статистика. Базовый курс с примерами и задачами / А.И. Кибзун, Е.Р. Горяинова, А.В. Наумов. М.: Физматлит, 2002.
6.Андронов А.М. Теория вероятностей и математическая статистика / А.М. Андронов, Е.А. Копытов, Л.Я. Гринглаз. СПб.: Питер, 2004.
7.Письменный Д.Т. Конспект лекций по теории вероятностей и математической статистике / Д.Т. Письменный. М.: Айрис-пресс, 2004.
8.Дубровская А.П. Теория вероятностей и элементы математической статистики / А.П. Дубровская, В.И. Минаков. Воронеж: ВПИ, 1993.
9.Глушко Е.Г. Элементы теории вероятностей и математической статистики / Е.Г. Глушко, А.П. Дубровская. Воронеж: ВГТУ, 2004.
10.Колемаев В.А. Теория вероятностей и математическая статистика / В.А. Колемаев, О.В. Староверов, В.Б. Турундаевский. М.: Высш. шк., 1991.
11.Чистяков В.П. Курс теории вероятностей / В.П. Чистяков. М.: Наука, 1987.
12.Гурский Е.И. Теория вероятностей с элементами математической статистики / Е.И. Гурский. М.: Наука, 1971.
37 |
38 |