Статья: Финансовый анализ акционерных обществ
Понятие и значение финансового анализа акционерных обществ
Главной задачей всех органов управления акционерных обществ – это обеспечить их устойчивость, выживаемость в условиях жёсткой конкуренции, достаточный уровень эффективности и рентабельности.
Финансовый анализ акционерных обществ является самостоятельным видом управленческого анализа, его объектом становится в целом акционерное общество (АО) или публичное акционерное общество (ПАО), а к субъектам относится комплекс направлений его деятельности, финансовое положение, состояние собственного и заёмного капитала и другие интересующие в данный момент оценки сферы функционирования общества.
Сущность финансового анализа акционерного общества представлена на рисунке 1.
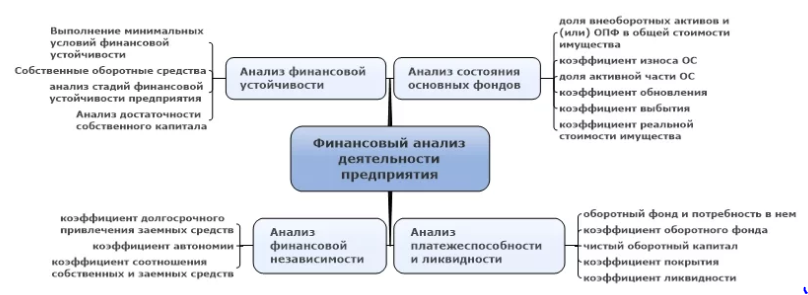
Рисунок 1. Основные цели при проведении финансового анализа акционерных обществ.
Основной предмет финансового анализа акционерного общества – его финансовая и коммерческая деятельность и роль социально-трудовых и общественно-политических отношений.
Цель проведения финансового анализа АО заключается в обеспечении сбалансированности развития и всесторонней устойчивости и надёжности анализируемого объекта при использовании методов, способных помочь решить существующие проблемы.
Основные методы представлены на рисунке 2
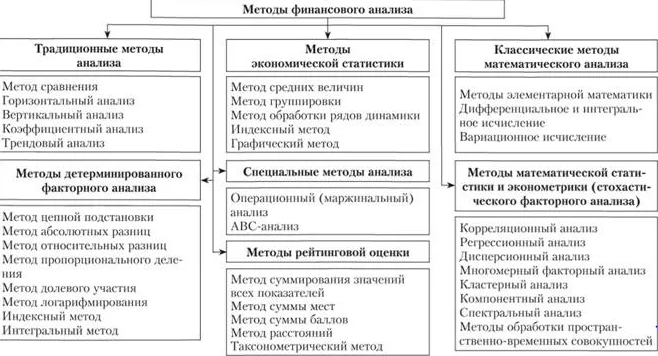
Рисунок 2. Основные методы, применяемые при проведении финансового анализа АО.
При осуществлении финансового анализа АО решаются задачи рыночного саморегулирования, которые комбинируются с управленческими целями. Возможности данного анализа можно использовать АО для прогнозирования возникающих ситуаций, обоснования конкретно намеченных планов, разработки стратегии и тактики развития объекта и инвестиционных проектов и т.д.
При достижении этих поставленных целей предполагается четкая организация деятельности АО, всех имеющихся у него структурных подразделений, выход на более высокую ступень внутрифирменного планирования.
Основные принципы и функции финансового анализа акционерного общества
Финансовый анализ АО должен строиться на ряде основополагающих принципов:
- полноте обеспеченности собственными и заёмными ресурсами АО; многовариантности и оптимальности при принятии решений в основной и дополнительной сфере деятельности;
- обязательности применения комплексных и системных подходов при анализе;
- целеориентированности;
- способность обеспечения своевременности принятия решений.
С помощью выше приведённых принципов АО должно обеспечиваться нормальное функционирование всех процессов деятельности объекта и создание необходимого качественного механизма преобразований в нём.
Функции финансового анализа включают:
- комплексное исследование сферы деятельности АО, основанное на полноценном анализе, собственного, так и заёмного капитала, направлений его использования, конъюнктуры внешнего и внутреннего рынков, тенденций и динамики развития экономики в целом;
- обеспечение высокой эффективности, надёжности и устойчивости деятельности АО (реализация стратегических планов при обязательном выполнении приоритетных направлений и оценки их конечных результатов); -содействие в грамотном распределении усилий и ресурсов АО с целью достижений устойчивости развития объекта в настоящем и будущем (при решении проблем экономии ресурсов при достижении максимального эффекта);
- обеспечение всесторонней (с рыночных позиций) обоснованности в планировании и реализации стратегических целей деятельности.
- осуществление контроля за всеми сферами деятельности (контроль выполнения соответствующих планов и оценка планов дальнейших действий).
Схематично данные функции изображены на рисунке 3.
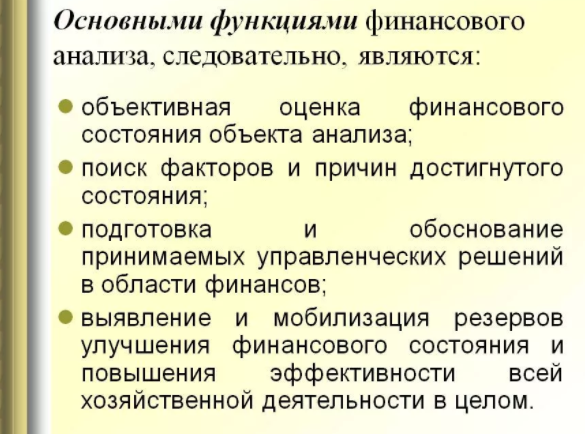
Рисунок 3. Основные функции при проведении финансового анализа АО.
Основные направления проведения финансового анализа АО
Финансовые ресурсы являются материальной основой АО и представляют совокупность собственного капитала и привлечённых и заёмных средств, предназначенных для исполнения своих финансовых обязательств, а также проведения финансирования текущих затрат и затрат, связанных с увеличением основного и добавочного капитала.
Для чёткой организации предпринимательской деятельности при проведении финансового анализа АО необходимо правильно классифицировать источники финансирования объекта. Для этого следует использовать классификацию, приведённую на рисунке 4.
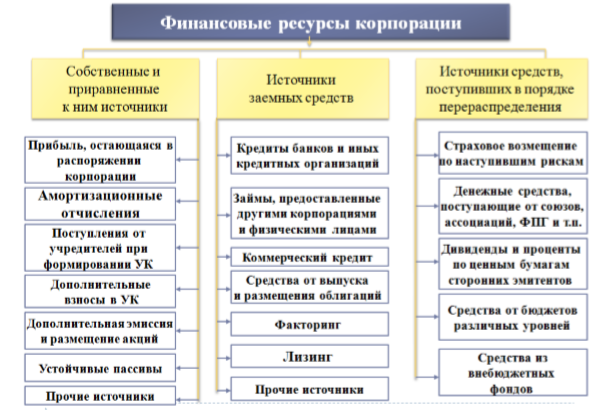
Рисунок 4. Основные направления финансового анализа АО по имеющимся финансовым ресурсам в зависимости от источников финансирования.
Целесообразно выделять несколько этапов финансового анализа АО:
- Анализ на этапе поисковых исследований для определения конкретных групп пользователей;
- Оценка при разработке альтернативных вариантов стратегии;
- Анализ в процессе мониторинга реализации стратегии АО для разработки предельных величин конкретных показателей и коэффициентов;
- Анализ при корректировке стратегии полученных результато для дальнейшего принятия управленческого решения.
Более детально этапы представлены на рисунке 5.
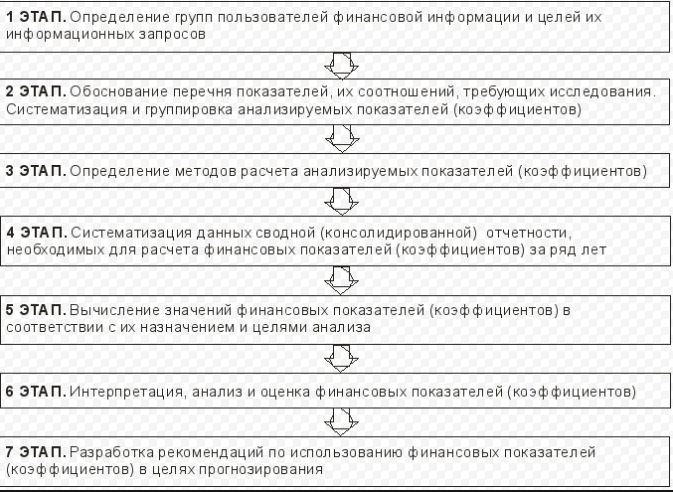
Рисунок 5. Основные этапы проведения финансового анализа АО.
Легко увидеть, что каждый из этапов финансового анализа АО локально замкнут внутри себя и, конечно, эшелонирован во времени. Все указанные выше этапы подлежат выполнению в строго определенной последовательности.
Для анализа собственного капитала АО при проведении финансового анализа применяются различного рода показатели и индексы. На рисунке 6 приведены отдельные из них.
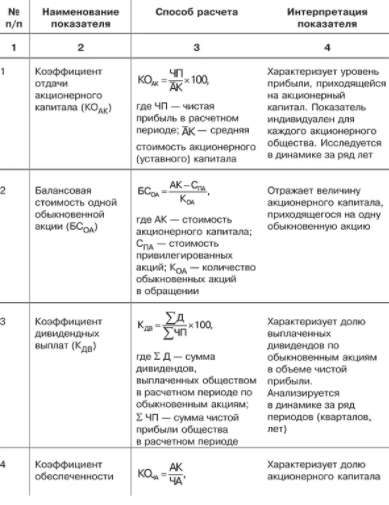
Рисунок 6. Основные показатели, применяемые при финансовом анализе основного капитала АО.
Процесс проведения финансовой анализа включает расчёт различных показателей, но конечной целью является осуществление формирования финансовой стратегии АО (ПАО). На рисунке 7 представлено место финансового анализа в этой стратегии.
Финансовый анализ АО призван обеспечить поворот при необходимости стратегических целей и задач из необозримого будущего в отчётный период. Одна из главных текущих задач финансового анализа АО состоит в обеспечении взаимной увязки финансовой стратегии и тактики объекта.
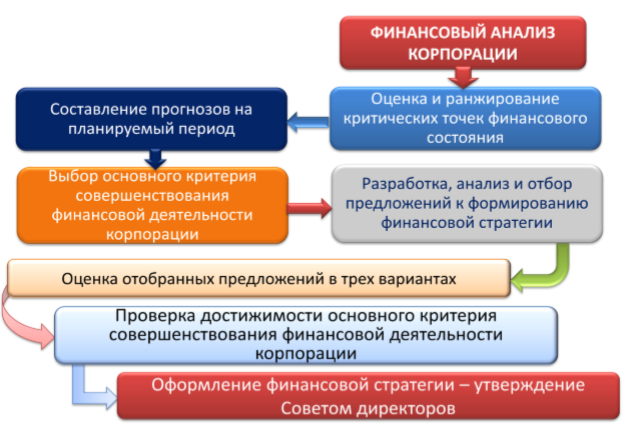
Рисунок 7. Место финансового анализа АО в разработке финансовой стратегии АО.