Курсовая работа (т): Бюджетная система Российской Федерации и пути ее совершенствования
Углубление горизонтальной дифференциации по доходам способствует увеличению объема средств, необходимых для подтягивания регионов до среднероссийского уровня. Так как межрегиональная дифференциация усиливается, то всё больший объем ресурсов будет уходить в бедные регионы. Существующая методика выделения трансфертов приводит к тому, что при сокращении собственных бюджетных доходов субъект Федерации имеет больше прав на получение средств из федерального бюджета.
Существующий механизм выделения трансфертов поощряет регионы к уменьшению их доходной базы. Принцип выравнивания расходов при отсутствии стимулов к увеличению собственных доходов обусловливает усиление иждивенческих настроений в регионах.
В таких условиях необходимы коренные изменения трансфертной политики, направленные на повышение финансовой самостоятельности и ответственности регионов, поощрение их собственных усилий в преодолении бюджетного кризиса, наращивании доходной базы как регионального, так и федерального бюджета, ускорении социально-экономических реформ.
Для повышения заинтересованности регионов в наполнении федерального бюджета доходами должна быть установлена прямая зависимость получения из федерального центра финансовой помощи от степени выполнения задания по мобилизации доходов в федеральный бюджет.
Федеральный центр должен разработать и довести до регионов рекомендации по программам бюджетного оздоровления, следование которым будет важнейшим условием выделения финансовой помощи. Основными параметрами при этом должны стать:
– доля приоритетных расходов (здравоохранение, образование, социальное обеспечение и пр.) в расходах регионального бюджета;
– доля населения в оплате жилищно-коммунальных услуг и общественного транспорта;
– наличие административного контроля цен;
– предельные бюджетные заимствования и объем налоговых освобождений и льгот.
Оздоровлению региональных бюджетов должно способствовать упорядочение бюджетного процесса в регионах: обеспечение "прозрачности" статей бюджета, их соответствие федеральному классификатору, консолидация в бюджет региональных внебюджетных фондов, казначейское исполнение бюджетов.
Важным условием нормального функционирования межбюджетных отношений является финансовый контроль со стороны федерального центра за правильным и целесообразным расходованием средств региональных бюджетов. Логическим развитием вышесказанного может стать требование обязательного подтверждения соответствующими органами власти фактической результативности использования ранее выделенных средств. Такие официальные подтверждения могли бы быть дополнительными основаниями для получения очередной порции средств поддержки. При этом важно не полное расходование полученных средств, а именно результативность их использования для улучшения или стабилизации в регионе по конкретным параметрам (снижение уровня бедности, рост числа рабочих мест и т.д.). Большое значение для модернизации межбюджетных отношений имеет изменение предмета государственной финансовой поддержки. Им должно стать не расплывчатое "социально-экономическое развитие региона", а конкретные задачи, которые можно решить с осязаемыми результатами в установленные сроки и за счет выделенных средств федерального бюджета, консолидированных с ресурсами региона.
Инициатива по решению таких задач, равно как и готовность взять на себя
всю ответственность за целевое использование бюджетных средств и за достижение
заявленных результатов, должна исходить от потенциальных получателей поддержки
- руководства субъектов Федерации и муниципальных образований.
2.3 Анализ государственного бюджета Российской Федерации на 2011 год и
плановый период 2012 и 2013 годов
Государственный бюджет РФ на 2011 год был утвержден согласно принятому Государственной Думой и одобренному Советом Федерации федеральному закону "О федеральном бюджете на 2011 год и плановый период 2012 и 2013 годов".
Были утверждены основные характеристики федерального бюджета на 2011 год, определенные исходя из прогнозируемого объема валового внутреннего продукта в размере 50 389,0 млрд. рублей и уровня инфляции, не превышающего 6,5 процента (декабрь 2011 года к декабрю 2012 года):
) планируемый общий объем доходов федерального бюджета в сумме 8 844 554 761,0 тыс. рублей;
) общий объем расходов федерального бюджета в сумме 10 658 558 761,0 тыс. рублей;
) верхний предел государственного внутреннего долга Российской Федерации на 1 января 2012 года в сумме 5 148 390 316,9 тыс. рублей;
) верхний предел государственного внешнего долга Российской Федерации на 1 января 2012 года в сумме 55,6 млрд. долларов США или 44,9 млрд. евро;
) дефицит федерального бюджета в сумме 1 814 004 000,0 тыс. рублей.
Также были утверждены основные характеристики федерального бюджета на 2012 год и на 2013 год, определенные исходя из прогнозируемого объема валового внутреннего продукта в размере соответственно 55 950,0 млрд. рублей и 61 920,0 млрд. рублей и уровня инфляции, не превышающего соответственно 6,0 процента (декабрь 2012 года к декабрю 2011 года) и 5,5 процента (декабрь 2013 года к декабрю 2012 года):
) прогнозируемый общий объем доходов федерального бюджета на 2012 год в сумме 9 503 469 245,0 тыс. рублей и на 2013 год в сумме 10 379 889 320,0 тыс. рублей;
) общий объем расходов федерального бюджета на 2012 год в сумме 11 237 919 245,0 тыс. рублей, в том числе условно утвержденные расходы в сумме 419 333 628,0 тыс. рублей, и на 2013 год в сумме 12 175 569 320,0 тыс. рублей, в том числе условно утвержденные расходы в сумме 798 330 723,2 тыс. рублей;
) верхний предел государственного внутреннего долга Российской Федерации на 1 января 2013 года в сумме 6 976 386 792,2 тыс. рублей и на 1 января 2014 года в сумме 8 826 270 310,2 тыс. рублей;
) верхний предел государственного внешнего долга Российской Федерации на 1 января 2013 года в сумме 65,2 млрд. долларов США, или 52,1 млрд. евро, и на 1 января 2014 года в сумме 75,6 молрд. Долларов США, или 58,2 млрд. евро;
) дефицит федерального бюджета на 2012 год в сумме 1 734 450 000,0 тыс. рублей и на 2013 год в сумме 1 795 680 000,0 тыс. рублей.
Федеральный бюджет РФ придерживается социально-ориентированной политики
на 2011 год и плановый период 2012 и 2013 годов. Приоритеты бюджетного
финансирования остаются прежними. Главной задачей правительства РФ остается
модернизация экономики - формирование более современной, эффективной и открытой
к новым инвестициям. Но на это требуется расходовать соответствующие бюджетные
средства.
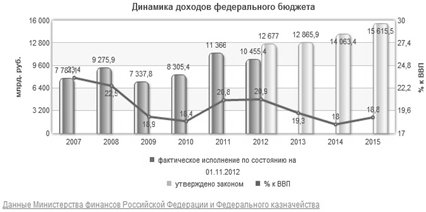
Рис. 1. Динамика доходов федерального бюджета
На данном графике показано как изменялся уровень доходов федерального бюджета, начиная с 2007 года по 2012 год. Последний раз рост бюджета России был зафиксирован в 2008 году. Бюджет 2009 и 2010 годов был дефицитным, что было связано с мировым финансовым кризисом и снижением цен на нефть.
В 2011 году доходы бюджета составили 11 366,0 млрд. рублей, в том числе налоговые доходы - 5 575,7 млрд. рублей, неналоговые - 5 790,3 млрд. рублей.
Основную часть доходов федерального бюджета в 2011 году заняли доходы от
внешнеэкономической деятельности - 41%; 18% поступлений в бюджет пришлось от
налогов, сборов и регулярных платежей за пользование природными ресурсами;
Налоги на товары, реализуемые на территории Российской Федерации составили долю
в бюджете - 17,5%; Налоги на товары, ввозимые на территорию Российской Федерации
- 13,6%; Доходы от использования имущества, находящегося в государственной и
муниципальной собственности - 3,3%; Прочие доходы - 6,6%.
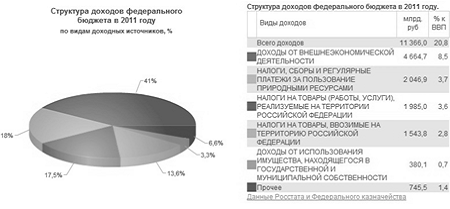
Рис. 2. Структура доходов федерального бюджета в 2011 году
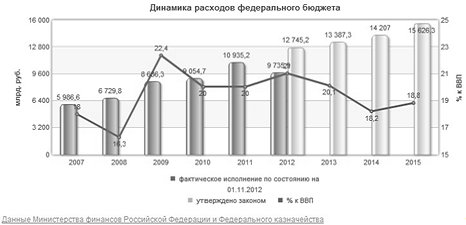
Рис. 3. Динамика расходов федерального бюджета
По итогам 2011 года профицит бюджета Российской Федерации составил 414 млрд. рублей, что равняется 0,8 процента ВВП.
Основной статьей расходов бюджета в 2011 году стала социальная политика -
28,6%; Расходы на национальную экономику составили 16,4%; Национальная оборона
- 13,9%; Национальная безопасность и правоохранительная деятельность - 11,5%;
Общегосударственные вопросы - 7,2%; Прочие расходы - 22,4%.
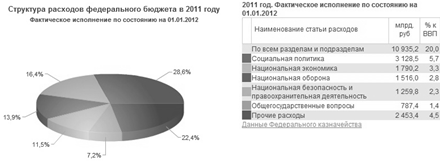
Рис. 4. Структура расходов федерального бюджета в 2011 году
Изначально бюджет 2011 года был сверстан с дефицитом в 3,6 процента ВВП.
Профицита удалось добиться благодаря росту цен на нефть. При формировании
бюджета России на 2011 год чиновники учитывали стоимость нефти в размере 75
долларов за баррель. По итогам года средняя цена на российскую экспортную нефть
марки Urals превысила 110 долларов за баррель.
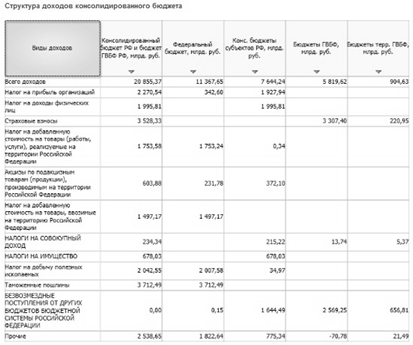
Рис. 5. Структура доходов за 2011 год
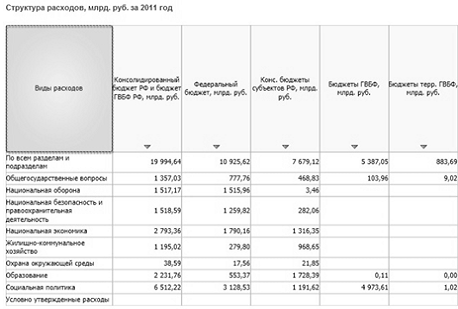
Рис. 6. Структура расходов за 2011 год
Доходы составили 7 641 млрд. руб. с ростом на 17% (+1 106 млрд. руб.).
Поступление налоговых и неналоговых доходов возросло на 17% (+847 млрд. руб.), составив 5 826 млрд. руб.
Поступление налога на прибыль увеличилось на 27% (+408 млрд. руб.) по сравнению с 2010 годом, объем которого составил 1 928 млрд. руб.
Поступление НДФЛ возросло на 11% (+205 млрд. руб.) относительно уровня 2010 года, составив 1 995 млрд. руб.
Поступление акцизов увеличилось на 14% (+45 млрд. руб.) по сравнению с 2010 годом, объем которых достиг 372 млрд. руб.
Поступление налога на имущество организаций выросло на 11% (+46 млрд. руб.) относительно уровня 2010 года, составив 468 млрд. руб.
Доходы от других налогов поступили в сумме 509 млрд. руб. и выросли на 11% (+49 млрд. руб.).
Неналоговые доходы возросли на 21% (+94 млрд. руб.), составив 554 млрд. руб. Безвозмездные поступления из федерального бюджета поступили в объеме 1 643 млрд. руб., с ростом на 18% (+245 млрд. руб.), что составляет 22% доходов.
Расходы профинансированы в объеме 7 676 млрд. руб., с ростом на 16% (+1 042 млрд. руб.).
Расходы на выплату заработной платы составили 2 066 млрд. руб., и возросли на 8% (+147 млрд. руб.). Их доля в общем объеме расходов составила 27% (против 29% в 2010 году).
Расходы инвестиционного характера возросли на 20% (+190 млрд. руб.) и составляют 1 158 млрд. руб., с удельным весом 15% (аналогично 2010 году).
Дефицит региональных бюджетов 35 млрд. рублей (в 2010 году дефицит - 100 млрд. рублей). С дефицитом исполнены бюджеты 57 регионов (против 63 в 2010 году), с суммарным дефицитом 203 млрд. рублей. С профицитом исполнены бюджеты 26 регионов (против 20 в 2010 году), с суммарным профицитом 168 млрд. рублей.
Привлечение кредитов кредитных организаций составило 420 млрд. рублей, погашение - 312 млрд. рублей (в 2010 году - 426 и 395 млрд. рублей соответственно).
Просроченная кредиторская задолженность на 1 января 2012 года составляет 28 млрд. рублей, с сокращением на 25% с начала года (61 субъект Российской Федерации имеет просроченную кредиторскую задолженность, при этом в 43 регионах она снизилась на общую сумму 11 млрд. рублей, а в 18 возросла на общую сумму 3 млрд. рублей.).
Просроченная кредиторская задолженность по оплате
труда составляет 0,3 млн. рублей и возросла с начала года на 18% (Просроченная
кредиторская задолженность по оплате труда присутствует в 2 субъектах Российской
Федерации, при этом во всех регионах она возросла).
Глава 3. Совершенствование бюджетной системы Российской Федерации
Бюджетная политика как составная часть экономической политики должна быть нацелена на проведение всесторонней модернизации экономики, создание условий для повышения ее эффективности и конкурентоспособности, долгосрочного устойчивого развития, на улучшение инвестиционного климата, достижение конкретных результатов.
Необходимо ясное понимание последствий реализации любых мер бюджетной политики с точки зрения их влияния на темпы продвижения к достижению поставленных целей.
Новые расходные обязательства должны приниматься только на основе тщательной оценки их эффективности и при наличии ресурсов для их гарантированного исполнения в пределах принятых бюджетных ограничений.
Исходя из этого, необходимо решение следующих задач:
) Необходимо обеспечение макроэкономической стабильности, которая предусматривает, в том числе сбалансированный бюджет, последовательное снижение бюджетного дефицита, предсказуемые параметры инфляции. Основная задача - ограничение и последовательное снижение размеров дефицита бюджета. Она остается актуальной, тем более в условиях, когда цены на нефть находятся на достаточно высоком уровне, а экономика демонстрирует некоторые признаки восстановления. К 2013 году размер дефицита федерального бюджета необходимо сократить не менее чем в два раза по сравнению с уровнем 2009 года.
В среднесрочной перспективе следует ограничить использование нефтегазовых доходов, ориентируясь на обеспечение сбалансированности федерального бюджета при разумных прогнозных оценках стоимости нефти.
) Координация долгосрочного стратегического и бюджетного планирования.
Стратегическое планирование остается слабо увязанным с бюджетным планированием, отсутствует достоверная оценка всего набора инструментов (бюджетных, налоговых, тарифных, таможенных, нормативного регулирования) во взаимосвязи с их ролью в достижении поставленных целей государственной политики, а также оценка всех длящихся расходных обязательств.
Предстоит трезво оценить приоритетность стратегических задач, сопоставив их с реальными возможностями. Только комплексный подход к принятию стратегических решений, в полной мере учитывающий уроки кризиса, новые внутренние и внешние условия развития российской экономики, позволит перераспределить ресурсы в пользу эффективных направлений государственной политики.
В кризисный период задача составления долгосрочных планов финансового развития отошла на второй план. С нормализацией экономической жизни следует вернуться к разработке долгосрочных планов экономического развития, которые должны предусматривать, в том числе и сценарии возможного повторного ухудшения экономической конъюнктуры.
Для разработки долгосрочной бюджетной стратегии потребуется расширение горизонта и повышение надежности экономических прогнозов, которые должны быть основаны на разумных оценках конъюнктурных параметров и макроэкономических показателей, зависящих от бюджетных расходов.
Нужно ввести четкие правила оценки объема действующих расходных обязательств и процедуры принятия новых расходных обязательств, предусмотрев повышение ответственности за достоверность их финансово-экономических обоснований.
Практика занижения при рассмотрении новых инициатив их финансовой оценки с последующим ежегодным увеличением расходов по уже принятым и, казалось бы, тщательно обоснованным решениям является недопустимой.
Любое предлагаемое новое решение должно быть проанализировано с точки зрения возможностей его финансового обеспечения и вклада в достижение стратегических целей развития страны.
) Обеспечение нацеленности бюджетной системы на достижение конкретных результатов.
Правительство Российской Федерации работает над созданием комплекса взаимосвязанных мер по повышению эффективности всей системы государственного управления. Эти вопросы нашли отражение в Программе повышения эффективности бюджетных расходов на период до 2012 года, в основу, которой положены программно-целевые принципы деятельности органов, исполнительной власти всех уровней, включая расширение их самостоятельности и усиление ответственности за принятые решения. С 2012 года значительная часть федерального бюджета должна быть представлена в виде комплекса долгосрочных государственных программ.