Курсовая работа (т): Бюджетирование, ориентированное на результат в управлении финансами государства
Бюджетирование, ориентированное на результат в управлении финансами государства
Бюджетирование,
ориентированное на результат в управлении финансами государства
Содержание
Введение
1. Сущность и методология бюджетирования, ориентированного на результат
1.1 Концепция бюджетирования, ориентированного на результат
.2 Инструменты бюджетирования, ориентированного на результат
2. Проблемы и перспективы внедрения бюджетирования, ориентированного на результат в управлении государственными финансами
2.1 Проблемы внедрения бюджетирования, ориентированного на результат
.2 Перспективы внедрения бюджетирования, ориентированного на результат
Заключение
Список использованной литературы
Приложение
Введение
Состояние местных бюджетов является одним из основных показателей устойчивости экономики и совершенства социальной системы государства. В этой связи особое значение приобретает разработка эффективных механизмов управления бюджетными доходами и расходам, соответствующих современным требованиям открытости, четкости и контроля. В последние годы произошли изменения бюджетного процесса в РФ. В 2004 г. была принята Концепция реформирования бюджетного процесса в Российской Федерации, в основу которой была заложена идея разработки и принятия бюджетов, ориентированных на результат. В 2008 г. в результате внесения существенных поправок в Бюджетный кодекс РФ были реализованы меры по модернизации бюджетного процесса, частично внедрены механизмы бюджетирования, ориентированного на результат (далее - БОР). Вышеназванные изменения повлекли за собой трансформацию процессов муниципального управления, формирования, исполнения и контроля за исполнением бюджета. В этих условиях особое значение приобретает разработка единых, четко сформулированных рекомендаций по внедрению и применению новых методов планирования и управления доходами и расходами бюджета, в частности - метода БОР.
Целью работы выступает изучение бюджетирования, ориентированное на результат в управлении финансами государства.
Задачами работы выступает:
сформулировать сущность БОР;
рассмотреть методологию БОР;
сформулировать проблемы и перспективы внедрения БОР.
Объектом исследования выступают финансы государства.
Предметом исследования выступает бюджетирование, ориентированное на
результат.
1. Сущность и методология бюджетирования, ориентированного на результат
1.1 Концепция бюджетирования, ориентированного на результат
С 2004 г. в России идет процесс реформирования бюджетной системы с целью повышения эффективности и результативности деятельности органов публичной власти. Постановлением Правительства РФ от 22 мая 2004 г. №249 "О мерах по повышению результативности бюджетных расходов" была утверждена Концепция реформирования бюджетного процесса (вместе с Планом мероприятий по реализации) и в практику управления общественными финансами стали внедрять бюджетирование, ориентированное на результат (БОР), которое получило закрепление в Бюджетном кодексе (БК) РФ и целой серии законов (решений) и подзаконных правовых актов федерального, регионального и муниципального уровня.
В течение 2004-2007 гг. в общей сложности было принято более 10 нормативных правовых актов, так или иначе затрагивающих данную тему, и началась их реализация.
Концепция БОР заключается в распределении бюджетных ресурсов между администраторами бюджетных средств и (или) реализуемыми ими бюджетными программами с учетом или в прямой зависимости от достижения конкретных результатов (предоставления услуг) в соответствии со среднесрочными приоритетами социально-экономической политики и в пределах прогнозируемых на долгосрочную перспективу объемов бюджетных ресурсов.
В соответствии со ст. 34 БК РФ принцип результативности и эффективности означает, что при составлении и исполнении бюджетов участники бюджетного процесса в рамках установленных им полномочий должны исходить из необходимости достижения заданных результатов с использованием наименьшего объема средств или достижения наилучшего результата с использованием определенного бюджетом объема средств.
Переход от управления бюджетными затратами к управлению по результатам для максимально эффективного использования бюджетных ресурсов потребовал совершенствования теории и методологии бюджетирования в системе управления финансами.
Отечественные ученые по-разному определяют БОР. Как видим из приложения 1, одни восходят от частного к общему, рассматривая бюджетирование как концепцию, программу, метод; другие же видят в бюджетировании процесс или систему, позволяющую повысить функциональность государственных расходов.
На наш взгляд, бюджетирование, ориентированное на результат, - это система, позволяющая планировать и конкретизировать цели бюджетного процесса, эффективно управлять затратами с целью достижения результатов, необходимых для удовлетворения конечных потребителей государственных услуг.
Об актуальности внедрения БОР говорят многие теоретики и практики.
Например, Е.Б. Чернобровкина рассматривает БОР как "необходимый инструмент повышения эффективности государственных расходов, в корне меняющий концепцию управления государственными расходами".
По мнению М.Д. Клениковой, "бюджетирование, ориентированное на результат, является:
) универсальным, так как позволяет одновременно обеспечить планирование, исполнение и контроль за исполнением бюджета;
) делает необходимым четкое определение целей, задач и функций всех распорядителей бюджетных средств, что позволяет обеспечить распределение бюджетных ресурсов одновременно по целям, задачам и функциям;
) учитывает общественную значимость результатов использования бюджетных средств".
Вместе с тем отмечаются и трудности внедрения БОР. М.Б. Траченко считает, что "внедрение БОР сопряжено со значительными сложностями, обусловленными несопоставимыми даже с крупными корпорациями масштабами деятельности государства, отсутствием единого критерия результативности работы государственных структур (таких как прибыль, EVA в частном секторе), принципиальными отличиями систем мотивации менеджеров коммерческих структур и государственных служащих. Поэтому реализация БОР может потребовать многолетних реформ и постоянного совершенствования".
По мнению Е.А. Бочкаревой, "для повсеместного применения БОР и
превращения его в приоритетный метод построения бюджетных отношений должна
вестись деятельность по реформированию бюджетного законодательства Российской
Федерации. В первую очередь - в направлении увеличения доходных источников
региональных и местных бюджетов до оптимального уровня за счет установления
дополнительных нормативов отчислений в бюджеты субъектов
Федерации/муниципальных образований от федеральных/региональных налогов. Второе
направление реформирования - изменение методик расчета дотаций и субвенций с
целью стимулировать регионы к отказу от затратного метода освоения
безвозмездных перечислений и переходу к финансированию результатов".
1.2 Инструменты бюджетирования, ориентированного на результат
Наиболее дискуссионными остаются вопросы об инструментах, которые можно отнести к БОР, и о том, как эти инструменты взаимосвязаны.
Специалисты Института экономики города (Москва) Д.В. Жигалов, Л.В. Перцов и Ю.Ю. Чалая подразделяют инструменты БОР на две группы:
) инструменты целеполагания и планирования, основанные на использовании программно-целевого метода управления, - долгосрочные и ведомственные целевые программы, доклады о результатах и основных направлениях деятельности главных распорядителей бюджетных средств;
) инструменты реализации установленных целей и задач - реестр государственных (муниципальных) услуг (работ), стандарты качества услуг, оценка потребности в услугах, оценка стоимости услуг, государственное (муниципальное) задание на оказание услуг (выполнение работ).
На основании нормативных актов и анализа специальной литературы заключаем, что к основным инструментам внедрения принципов БОР в Российской Федерации можно отнести доклады о результатах и основных направлениях деятельности субъектов бюджетного планирования; целевые программы (долгосрочные, ведомственные); реестр расходных обязательств; реестр государственных (муниципальных) услуг; государственные (муниципальные) задания; обоснования бюджетных ассигнований.
В.Ю. Чигирев систематизировал и дополнил основные принципы БОР. Он выделяет принципы:
гарантированного финансового обеспечения действующих обязательств;
конкурсного распределения бюджетных средств для финансирования принимаемых обязательств;
измеримости и сопоставимости результатов деятельности участников бюджетного процесса;
декомпозиции целей и задач;
взаимосвязи бюджетных показателей с показателями общественно значимых результатов.
2. Проблемы и перспективы внедрения бюджетирования, ориентированного на результат в управлении государственными финансами
2.1 Проблемы внедрения бюджетирования, ориентированного на результат
Существующая система программного бюджетирования имеет неоспоримые преимущества, однако имеется ряд проблем, которые необходимо решить при переходе на программное бюджетирование:
трудности при выборе показателей результативности государственных программ и недостаточное развитие информационных технологий в сфере государственного управления;
отраслевые особенности некоторых государственных программ, которые необходимо учитывать при оценке эффективности их реализации;
необходимость совершенствования системы государственного финансового контроля для дальнейшего обеспечения экономного и эффективного использования бюджетных средств.
Реформирование бюджетного процесса, осуществляемое в настоящее время, идет по пяти основным направлениям.
В рамках первого направления бюджетная классификация Российской Федерации соотнесена с требованиями международных стандартов с учетом изменений в структуре и функциях федеральных органов исполнительной власти, введен интегрированный с бюджетной классификацией план счетов бюджетного учета, основанный на методе начислений и обеспечивающий учет затрат по функциям и программам.
Второе и третье направления были реализованы через повышение надежности среднесрочного прогнозирования объема ресурсов, доступных для распорядителей бюджетных средств в рамках принятых бюджетных ограничений и приоритетов государственной политики.
В рамках четвертого (основного) направления были встроены в бюджетный процесс процедуры оценки результативности бюджетных расходов для поэтапного перехода от сметного принципа планирования и финансирования расходов к БОР.
Пятое направление предполагает совершенствование процедур составления и рассмотрения бюджета в соответствии с требованиями и условиями среднесрочного БОР.
В 2013 г. были внесены изменения в Бюджетный кодекс Российской Федерации, предусматривающие переход к государственным программам. На региональном уровне ключевым вопросом, имеющим важное социальное, экономическое, политическое значение, является повышение эффективности бюджетных расходов. Формирование республиканского бюджета на 2014 г. и плановый период 2015-2016 гг. осуществлялось в соответствии с государственными программами Республики Бурятия, в рамках которых реализуются мероприятия республиканских целевых программ, республиканской адресной инвестиционной программы и федеральных целевых программ.
Расходы регионального бюджета за период 2011-2013 гг. отражены в табл.
2.1.
Таблица 2.1
Структура и динамика расходов консолидированного бюджета Республики Бурятия за 2011-2013 гг.
|
Наименование разделов |
2011 г. |
2012 г. |
2013 г. |
|||
|
|
млн. руб. |
уд. вес, % |
млн. руб. |
уд. вес, % |
млн. руб. |
уд. вес, % |
|
Расходы бюджета - всего |
40826,4 |
100 |
44660,4 |
100 |
100 |
|
|
Общегосударственные вопросы |
3676,4 |
9,00 |
3536,0 |
7,92 |
3799,3 |
7,85 |
|
Национальная оборона |
18,4 |
0,05 |
21,7 |
0,05 |
21,3 |
0,04 |
|
Национальная безопасность и правоохранительная деятельность |
1609,2 |
3,94 |
1713,9 |
3,84 |
640,6 |
1,32 |
|
Национальная экономика |
4825,7 |
11,82 |
5772,9 |
12,93 |
7370,0 |
15,23 |
|
Жилищно-коммунальное хозяйство |
2956,7 |
7,24 |
2783,1 |
6,23 |
2903,1 |
6,00 |
|
Охрана окружающей среды |
82,3 |
0,20 |
145,2 |
0,33 |
126,2 |
0,26 |
|
Образование |
11054,2 |
27,08 |
11759,3 |
26,33 |
13452,9 |
27,80 |
|
Культура и кинематография |
1743,6 |
4,27 |
2524,6 |
5,65 |
1820,5 |
3,76 |
|
Здравоохранение |
4872,8 |
11,94 |
7488,9 |
16,77 |
10108,9 |
20,89 |
|
Социальная политика |
8168,3 |
20,01 |
7141,1 |
15,99 |
7193,6 |
|
|
Физическая культура и спорт |
в строке "Здравоохр." |
0,00 |
1402,8 |
3,14 |
636,7 |
1,32 |
|
Средства массовой информации |
в строке "Культура" |
0,00 |
62,3 |
0,14 |
82,1 |
0,17 |
|
Обслуживание государственного и муниципального долга |
0,0 |
0,00 |
308,5 |
0,69 |
230,1 |
0,48 |
|
Межбюджетные трансферты |
1818,8 |
4,46 |
0,0 |
0,00 |
0,2 |
0,00 |
Расходы консолидированного бюджета в 2013 г. по сравнению с 2011 г. увеличились на 7558,9 млн. руб. (18,5%). Основная часть расходов приходится на финансирование образования (примерно 27%). На втором и третьем местах находятся расходы на социальную политику и здравоохранение.
Самые высокие темпы роста расходов - на здравоохранение (35,0%) и национальную экономику (27,7%). В целом расходы консолидированного бюджета РБ ежегодно растут примерно на 8-9% по сравнению с предыдущим периодом. бюджетирование доход государственный финансы
Анализ исполнения расходов консолидированного бюджета Республики Бурятия позволил сделать вывод о том, что структура расходов бюджета неоптимальна и существуют проблемы в эффективном исполнении расходной части бюджета республики. Среди причин исполнения расходов бюджета не в полном объеме можно выделить следующие:
) позднее поступление средств из федерального бюджета;
) отсутствие правовых оснований на осуществление расходов в виду отсутствия актов выполненных строительных работ;
) экономия по торгам по различным направлениям;
) позднее проведение конкурсных процедур, а также признание конкурсных процедур несостоявшимися;
) невыполнение условий государственных контрактов подрядными организациями.
Сэкономленные средства могли бы составить существенную сумму в абсолютном выражении и позволили бы профинансировать мероприятия в других областях.
В настоящее время распоряжением Правительства Республики Бурятия "Об утверждении Перечня государственных программ Республики Бурятия" закреплено 17 государственных программ. Структура перечня программ исходит из логики основных направлений государственной политики, обозначенных в Программе социально-экономического развития Республики Бурятия до 2020 г. Стратегической целью Программы определено обеспечение устойчивого повышения уровня и качества жизни населения на основе модернизации экономики и повышения ее эффективности. Государственные программы (ГП) Республики Бурятия были сгруппированы в три ключевых блока: эффективное государство (3 ГП), новое качество жизни (8 ГП), развитие экономики (6 ГП). По числу входящих в блок программ можно судить о приоритетности направления.
В табл. 2.2 представлена программная структура расходов бюджета РБ в 2014
г.
Таблица 2.2
Программная структура расходов республиканского бюджета в 2014 г.
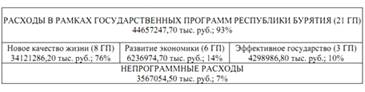
Таким образом, на долю программных и непрограммных расходов бюджета РБ приходится 93 и 7% бюджетных средств соответственно.
Направления государственных программ Республики Бурятия и общий объем их
финансирования представлены в табл. 2.3.
Таблица 2.3
Направления государственных программ Республики Бурятия и объем их финансирования
|
Направления государственных программ Республики Бурятия |
Сроки реализации |
Объем финансирования, тыс. руб. |
В т.ч. за счет средств ФБ |
|
I. Новое качество жизни |
|||
|
Развитие образования, науки и молодежной политики |
2014-2020 |
56745858,5 |
65439,6 |
|
Развитие здравоохранения |
2013-2020 |
196 187 767,7 |
44 052 858,1 |
|
Культура Бурятии |
2014-2020 |
6983738,5 |
941660,0 |
|
Социальная поддержка граждан |
2014-2020 |
43717176,9 |
5514941,3 |
|
Развитие физической культуры и спорта |
2013-2020 |
3761960,3 |
|
|
Безопасность жизнедеятельности |
2014-2020 |
3549953,4 |
0,00 |
|
Развитие строительного и жилищно-коммунального комплексов Республики Бурятия |
2014-2020 |
30636174,59 |
17345512,86 |
|
Охрана окружающей среды и рациональное использование природных ресурсов |
2014-2020 |
23187944,1 |
18143108,7 |
|
II. Развитие экономики |
|||
|
Экономическое развитие и инновационная экономика |
2014-2020 |
354902755,54 |
4025157,9 |
|
Развитие промышленности, малого и среднего предпринимательства и торговли |
2014-2020 |
17029,60 |
1231,09140302 |
|
Развитие транспорта, энергетики и дорожного хозяйства |
2014-2020 |
34298099,46 |
12649174,16 |
|
Развитие агропромышленного комплекса и сельских территорий в Республике Бурятия |
2014-2020 |
28256418,0 |
294499,0 |
|
Развитие лесного хозяйства |
2013-2020 |
15144,2 |
5705,7 |
|
Развитие имущественных и земельных отношений |
2014-2020 |
422307,3 |
0,00 |
|
III. Эффективное государство |
|||
|
Совершенствование государственного управления |
2013-2020 |
6759303,39 |
87476,05 |
|
Управление государственными финансами и государственным долгом |
2014-2020 |
24646835,8 |
23697,6 |
|
Информационное общество |
2014-2020 |
1522226,9 |
244800,0 |