Дипломная работа: Автоматизированная информационная система отдела материально-технического снабжения (на примере ОКДЦ ПАО "Газпром")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
63
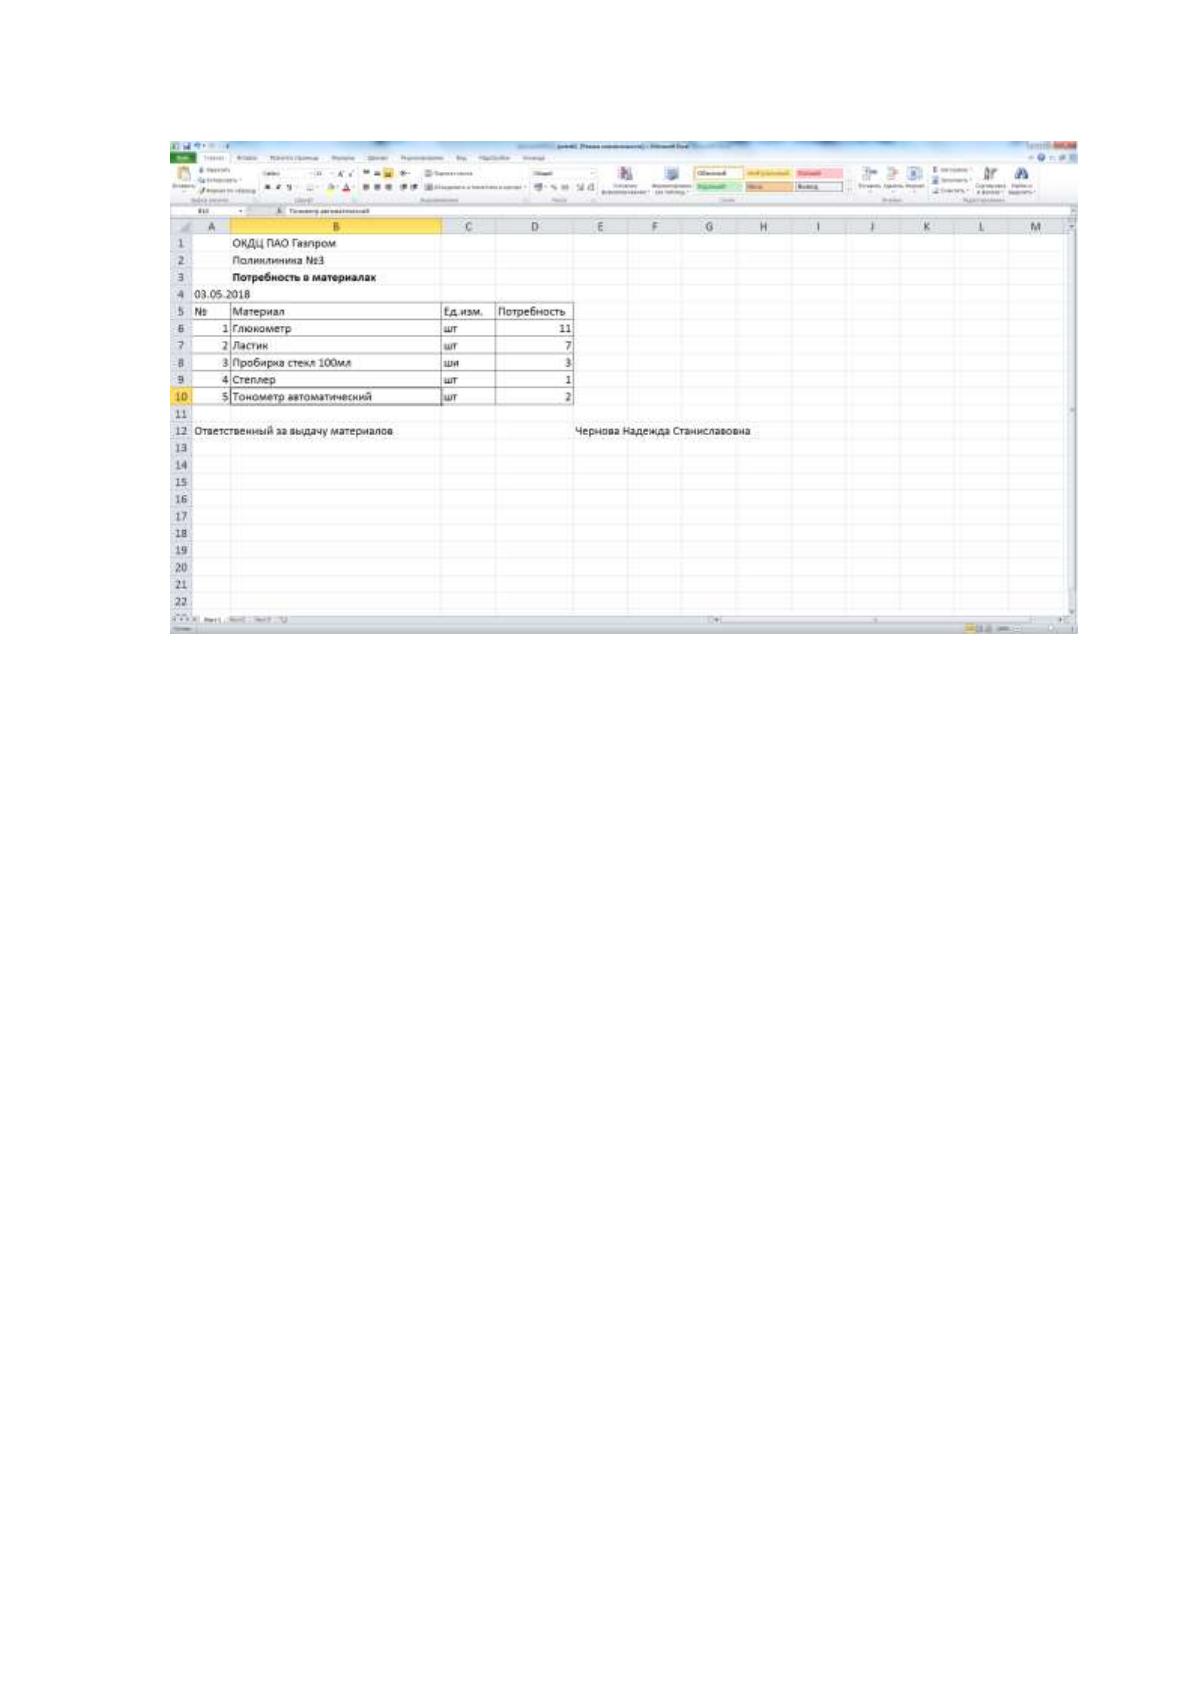
Рисунок 35 - Отчет "Потребность в материалах"
3.3. Оценка экономической эффективности проекта
Экономическая сущность комплекса задач учета выдачи материалов
для медицинского учреждения при внедрении информационной системы
предполагает сокращение временных затрат на выполнение
технологических операций сотрудниками, ответственными за
материальное обеспечение [39].
Далее проведем расчет исходных показателей трудовых и
стоимостных затрат при базовом и внедряемом вариантах
автоматизируемой технологии. Средняя часовая зарплата сотрудника,
ответственного за материальное обеспечение составляет 200 рублей.
В таблице 21 представлен расчет трудовых и стоимостных затрат
при базовом варианте организации.
64
Таблица 111 - Расчет затрат при базовой технологии работы специалиста
Наименование
подзадачи
Кол-
во
док
в год
Q
д
год
(шт)
Труд.
затраты
на один
док
Т
док
(чел/час)
Труд
З/п
сотр
в год
С
год
з/п
(руб)
Доп.
расходы
на один
док
С
год i
доп
(руб)
Доп.
расходы
С
год
доп
(руб)
Стоим.
затраты
в год
C
год
(руб)
затраты
за год
Т
год
(чел/час)
Ведение учета
заявок на
выдачу
материалов
1200
0.5
600
120000
5
6000
126000
Учет
материалов
40
0.5
20
4000
2
80
4080
Отметка о
выдаче
материалов
1200
0.5
600
120000
5
6000
126000
Формирование
аналитического
отчета
12
0.1
1.2
240
5
60
300
Учет
поступлений
материалов
9000
0.05
450
90000
1
9000
99000
Формирование
отчета о
потребности в
материалах
12
1
12
2400
20
240
2640
Формирование
ведомости
выдачи
12
1.5
18
3600
20
240
3840
Учет лимитов
12
1.5
18
3600
20
240
3840
Всего:
1719.2
365700
Теперь рассчитаем исходные показатели трудовых и стоимостных
затрат при автоматизированном варианте. Средняя часовая зарплата
специалиста отдела кадров также составляет 200 рублей.
В таблице 22 представлена оценка затрат при автоматизированном
варианте обработки информации.
65
Таблица 22 - Оценка затрат при автоматизированном варианте обработки
информации
Наименование
Кол-
во
док
Труд.
затраты
на один
док
Труд
З/п
сотр
Доп.
расходы
на один
док
Доп.
расходы
Стоим.
затраты
в год
подзадачи
в год
затраты
за год
в год
Т
док
Т
год
С
год i
доп
С
год
доп
C
год
Q
д
год
(чел/час)
(чел/час)
С
год
з/п
(руб)
(руб)
(руб)
(шт)
(руб)
Ведение учета
заявок на
выдачу
материалов
1200
0.1
120
24000
2
2400
26400
Учет
материалов
40
0.1
4
800
3
120
920
Отметка о
выдаче
материалов
1200
0.1
120
24000
2
2400
26400
Формирование
аналитического
отчета
12
0.05
0.6
120
2
24
144
Учет
поступлений
материалов
9000
0.05
450
90000
1
9000
99000
Формирование
отчета о
потребности в
материалах
12
0.2
2.4
480
2
24
504
Формирование
ведомости
выдачи
12
0.2
2.4
480
2
24
504
Учет лимитов
12
0.2
2.4
480
2
24
504
Всего:
701.8
154376
Величина годовых стоимостных и трудовых затрат при базовой
технологии:
1719
0
T
чел/час,
365700
0
C
руб.
Величина годовых стоимостных и трудовых затрат при
автоматизированной технологии:
8.701
0
T
чел/час,
154376
0
C
руб.
66
Далее проведем расчет единовременных капитальных затрат на
внедрение системы (К
П
) [40].
Данные затраты включают оплату труда специалистов по внедрению
системы и дополнительных (косвенных) расходов.
Проведем расчет трудовых показателей.
1. Величина абсолютного снижения трудозатрат (
Т)
часчелTTT /1018 8,017 1719
10
Сотрудники отдела при внедрении информационной системы тратят
на выполнение своих функций на 1018 часов меньше ежегодно.
2. Проведем расчет коэффициента относительного снижения
трудовых затрат (К
Т
)
%59%100
1719
1018
%100
0
T
T
K
T
Снижение временных затрат на выполнение основных операций
оценивается в 59%.
3. Проведем расчет индекса снижения трудозатрат, оценку
повышения производительности труда (Y
T
)
5,2
701
1719
1
0
T
T
Y
T
Таким образом, при внедрении информационной системы ожидаемое
снижение трудозатрат составляет 2,5 раза.
Проведем расчет стоимостных показателей.
1. Оценка абсолютного снижения стоимостных затрат (
С)
.211324154376365700
10
рССС
2. Расчет коэффициента относительного снижения затрат (С
Т
)
%7,57%100
365700
211324
%100
0
C
C
C
T
3. Расчет индекса снижения стоимостных затрат (Y
T
)
67
37,2
154376
365700
1
0
C
C
Y
C
Расчёт периода окупаемости проекта.
87,0
211324
185000
C
K
T
П
окуп
года ≈ 10,5 мес.
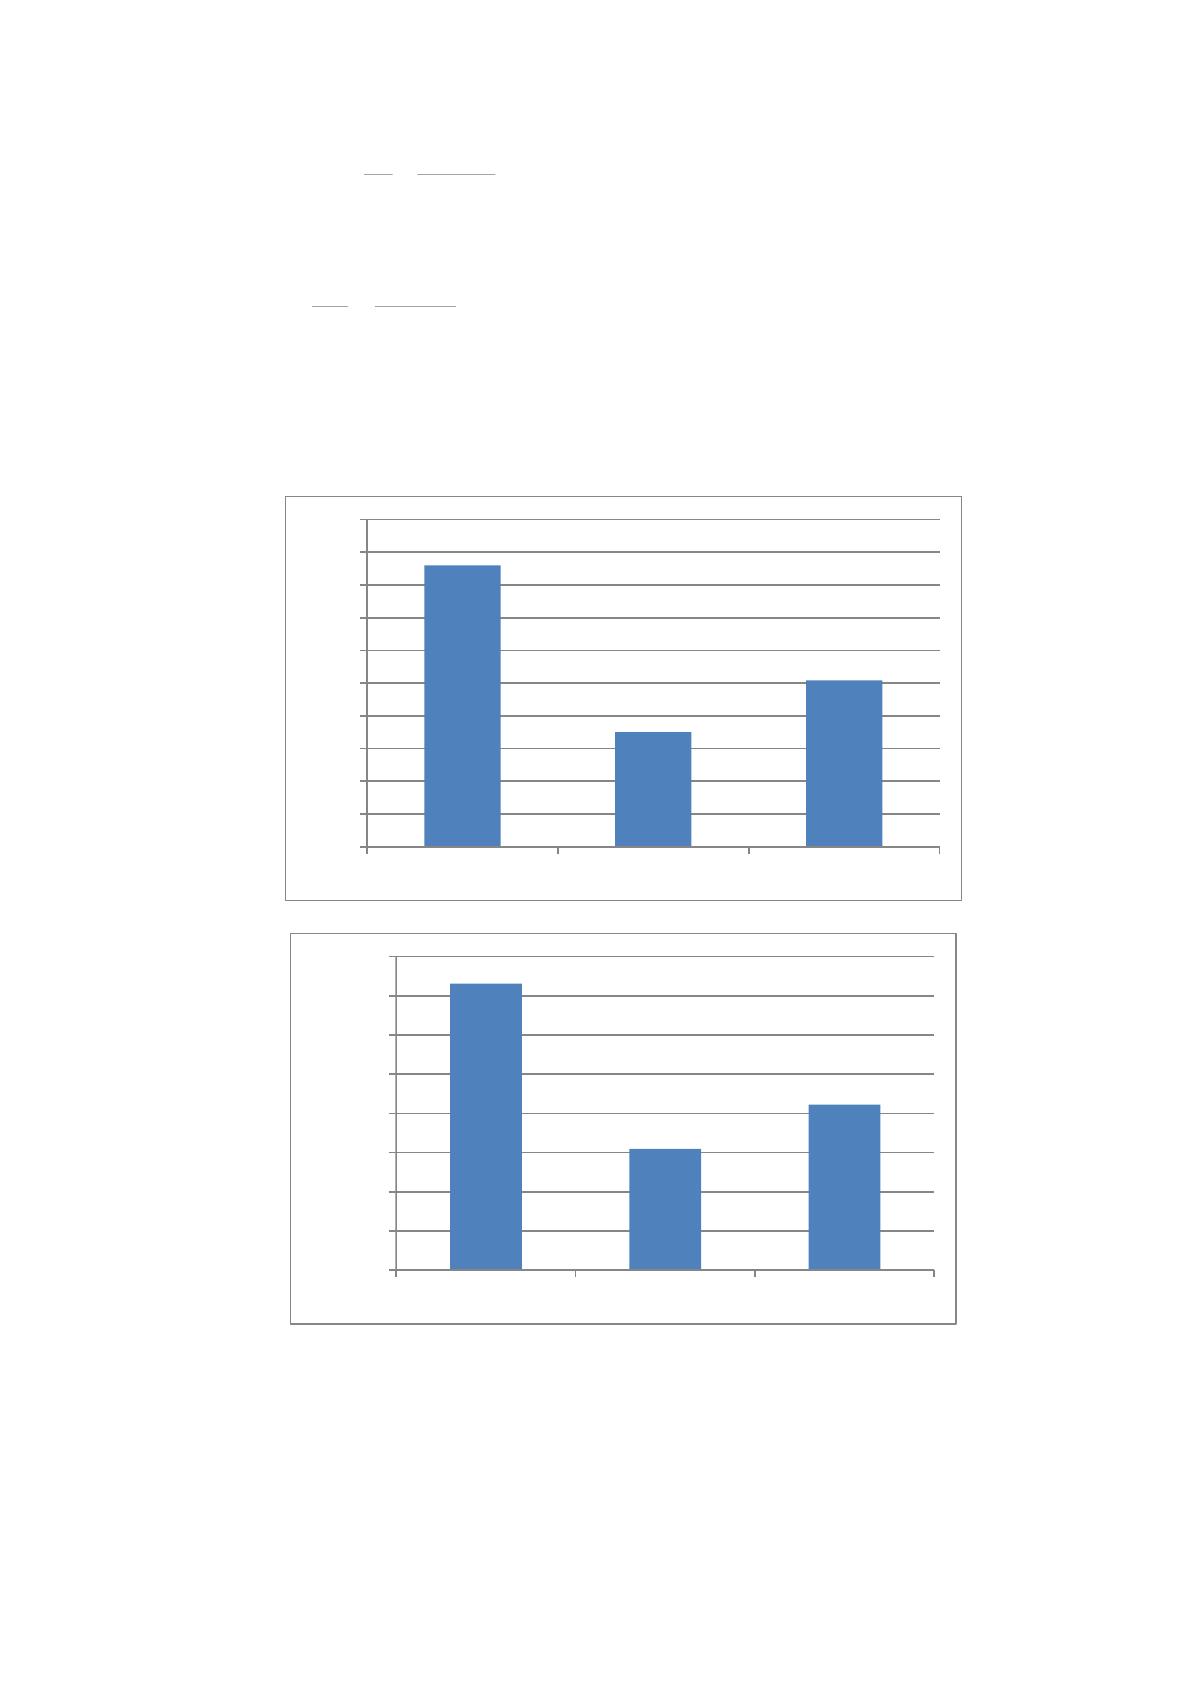
На рисунке 36 показана диаграмма временных затрат на выполнение
технологических операций по учету материалов до и после внедрения
проекта, на рис.37 – стоимостных затрат.
Рисунок 36- Диаграмма временных затрат
Рисунок 37 - Диаграмма стоимостных затрат
Таким образом, внедрение разработанной системы в работу
сотрудников по учету материалов является экономически обоснованным.
0
200
400
600
800
1000
1200
1400
1600
1800
2000
T0 T1 dt
0
50000
100000
150000
200000
250000
300000
350000
400000
C0 C1 dC
Источник: https://baza.diplomsite.ru/previewfile/10095