Курсовая работа (т): Анализ эффективности капитальных и финансовых вложений
Таблица 7
Коэффициенты финансовой устойчивости
|
Наименование показателя |
Условное обозна-чение |
Алгоритм расчета |
Норма-тивное значение |
Значение показателя на начало периода |
Значение показателя на конец периода |
Изменения |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
1.Коэффициент обеспеченности
собственными оборотными средствами оборотных активов  СОС /
 или
|
|
|
|
|
|
|
|
|
2. Коэффициент обеспеченности материальных запасов собственными оборотными средствами |
|
|
|
|
|
|
|
3. Коэффициент маневренности собственного капитала |
|
|
|
|
|
|
|
4. Индекс постоянного актива |
|
|
|
|
|
|
|
5. Коэффициент долгосрочного привлечения заемных средств |
|
|
|
|
|
|
|
6. Коэффициент реальной стоимости имущества |
|
|
|
|
|
|
|
7. Коэффициент автономии |
|
|
|
|
|
|
|
8. Коэффициент финансовой активности |
|
|
|
|
|
|
|
9. Коэффициент финансирования |
|
|
|
|
|
|
|
10.Коэффициент финансовой устойчивости |
|
|
|
|
|
|
 >0,11,8691,369-0,501
 СОС
/ Z
 6,453,77-2,68
 СОС
/
 0,2-0,50,4050,4600,055

 /
 Кр1
/
 (
 +
Z) / Ба
 0,5910,533-0,058


 0,1100,2370,126

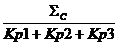 ≥10,1100,2370,126


 0,9180,857-0,062
Коэффициент обеспеченности собственными оборотными средствами служит показателем наличия собственных средств в обороте, что является необходимым для его финансовой устойчивости. Коэффициент обеспеченности собственными средствами на конец периода имеет значение выше 0,1, поэтому можно говорить, что структура баланса организации удовлетворительная. Значение коэффициент обеспеченности материальных запасов собственными оборотными средствами превышает рекомендуемые значения, а это означает, что организация перестраховывается, не используя собственные средства более эффективным способом. То же самое подтверждают низкие значения коэффициента финансовой активности - причём в оба периода.
Коэффициент реальной стоимости имущества удовлетворителен, но имеет динамику к снижению. Коэффициент финансовой устойчивости в оба периода входит в интервал рекомендованных значений. Коэффициент автономии попадает в интервал нормативных значений, предприятие обладает в достаточной степени финансовой независимостью.
В табл.8. проведём анализ структуры и динамики
финансовых результатов на основе прил.2.
Таблица 8
Анализ структуры и динамики финансовых результатов
|
|
Сумма, тыс.руб. |
Удельный вес, % |
Отклонения |
Темпы, % |
||||
|
Показатель |
Фактическое значение |
Базисное значение |
Фактическое значение |
Базисное значение |
абсо-лютные |
по уде-льному весу |
роста |
прирос-та |
|
Выручка |
879640 |
810841 |
33,00 |
31,88 |
68799 |
1,12 |
108,4 |
8,48 |
|
Себестоимость продаж |
493415 |
468310 |
18,51 |
18,41 |
25105 |
0,10 |
105,3 |
5,36 |
|
Валовая прибыль |
386225 |
342531 |
14,49 |
13,47 |
43694 |
1,02 |
112,7 |
12,76 |
|
Коммерческие расходы |
58360 |
2,19 |
2,11 |
4718 |
0,08 |
108,8 |
8,80 |
|
|
Управленческие расходы |
106713 |
107200 |
4,00 |
4,21 |
-487 |
-0,21 |
99,55 |
-0,45 |
|
Прибыль от продаж |
221152 |
181689 |
8,30 |
7,14 |
39463 |
1,15 |
121,7 |
21,72 |
|
Проценты к получению |
785 |
329 |
0,03 |
0,01 |
456 |
0,02 |
238,6 |
138,60 |
|
Прочие доходы |
71439 |
127232 |
2,68 |
5,00 |
-55793 |
-2,32 |
56,15 |
-43,85 |
|
Прочие расходы |
85227 |
139466 |
3,20 |
5,48 |
-54239 |
-2,29 |
61,11 |
-38,89 |
|
Прибыль до налогообложения |
208149 |
169784 |
7,81 |
6,67 |
38365 |
1,13 |
122,6 |
22,60 |
|
Чистая прибыль |
154673 |
142681 |
5,80 |
5,61 |
11992 |
0,19 |
108,4 |
8,40 |
Из данной таблицы следует, что не соблюдается условие наращивания экономического потенциала, т.к. темп прироста выручки выше, нежели темп прироста чистой прибыли. Отрицательной тенденцией является сокращение прочих доходов предприятия на 43,85%. Благоприятным фактором можно назвать увеличение поступлений по строке «проценты к получению» на 138,6%, а также сокращение прочих расходов на 38,8%,
В табл.9. проведём анализ показателей деловой
активности предприятия.
Таблица 9
Показатели деловой активности
|
Наименование |
Условное обозначение |
Алгоритм расчета |
Фактическое значение |
Базисное значение |
||
|
1.Коэффициент оборачиваемости активов |
|
|
|
|
||
|
2.Коэффициент оборачиваемости внеоборотных активов |
|
|
|
|
||
|
3.Коэффициент оборачиваемости оборотных активов |
|
|
|
|
||
|
4.Коэффициент оборачиваемости запасов |
|
|
|
|
||
|
5.Коэффициент оборачиваемости дебиторской задолженности |
|
|
|
|
||
|
6.Коэффициент оборачиваемости кредиторской задолженности |
|
|
|
|
||
|
7. Фондоотдача (коэффициент оборачиваемости основных средств) |
|
|
|
|
||
|
8. Фондоемкость |
|
|
|
|
||
|
9.Средний период погашения дебиторской задолженности в днях |
|
|
|
|
||
|
Наименование |
Условное обозначение |
Алгоритм расчета |
Фактическое значение |
Базисное значение |
||
|
10. Средний период погашения кредиторской задолженности |
|
|
|
|
||
|
11.Коэффициент оборачиваемости денежных средств |
|
|
|
|
||
|
12.Выработка на одного работника |
|
|
|
|
||
|
13.Чистая прибыль на одного работника |
|
|
|
|
||
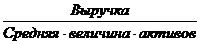 1,171,07

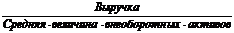 2,412,23

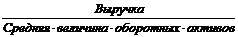 2,262,08

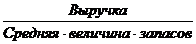 15,3414,14

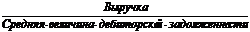 2,912,68

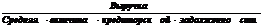 12,2911,33

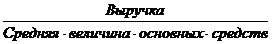 2,422,24

 0,410,45

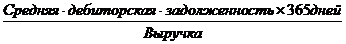 125,46136,10

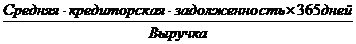 29,7032,22

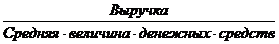 31,8029,32
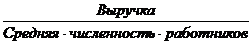 2255,492106,08
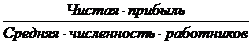 396,60368,68
Коэффициенты оборачиваемости всех активов организации на конец периода увеличиваются, это благоприятный фактор развития производства. То же самое подтверждает увеличение показателя фондоотдачи.
Период оборота дебиторской задолженности сокращается, что также благоприятно характеризует деятельность организации.
Период оборота кредиторской задолженности характеризует среднее число дней между покупкой товаров и их оплатой. Снижение периода оборота в нашем случае означает увеличение скорости оплаты задолженности предприятия перед поставщиками ресурсов.
Выработка на одного работника увеличивается в фактическом периоде, как и показатель чистой прибыли на одного работника. Все показатели деловой активности свидетельствуют о благоприятных тенденциях в деятельности.
В табл.10. проведём расчёт показателей
рентабельности.
Таблица 10
Показатели рентабельности
|
Наименование |
Условное обозначение |
Алгоритм расчета |
Фактическое значение |
Базисное значение |
1.Рентабельность продаж,
рассчитанная по валовой прибыли (маржа валовой прибыли) 
|
|
|
|
|
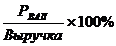 43,9142,24
2. Рентабельность продаж,
рассчитанная по чистой прибыли (маржа прибыли после уплаты налогов)

|
|
|
|
|
|
|
Продолжение табл.10 |
||||
|
Наименование |
Условное обозначение |
Алгоритм расчета |
Фактическое значение |
Базисное значение |
|
3. Рентабельность активов (ROA) |
|
|
|
|
|
4. Рентабельность активов скорректиро-ванная (RONA) |
|
|
|
|
|
5. Рентабельность инвестиций (ROI) |
|
|
|
|
|
6. Рентабельность собственного капитала (ROЕ) |
|
|
|
|
|
7. Рентабельность используемого капитала (ROСЕ) |
|
|
|
|
|
8.Рентабельность заемного капитала |
|
|
|
|
|
9.Коэффициент затратоотдачи |
|
|
|
|
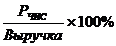 17,5817,60

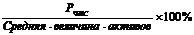 20,5018,91

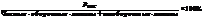 24,3721,76

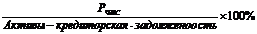 25,3520,55

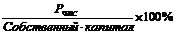 25,8221,84

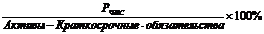 24,3721,08

 / (Средняя
стоимость долгосрочных заемных средств + Средняя стоимость краткосрочных
заемных средств)1,361,26

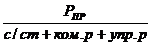 0,3360,289
Показатели рентабельности организации высоки, особенно рентабельность продаж. Практически все коэффициенты рентабельности в фактическом периоде по сравнению с базисным имеют динамику к повышению.
Далее в табл.11. рассчитаем коэффициенты
инвестиционной активности.
Таблица 11
Коэффициенты инвестиционной активности
|
Наименование |
Условное обозначение |
Алгоритм расчета |
Фактичес-кое значение |
Базис-ное значение |
|
1 |
2 |
3 |
4 |
5 |
|
1.Коэффициент инвестиционной активности |
|
|
|
|
 (Результаты
исследований и разработок + Нематериальные поисковые активы + Материальные
поисковые активы + +Доходные вложения в материальные ценности+ +Долгосрочные
финансовые вложения) / Внеоборотные активы0,0010
2.Коэффициент инвестирования 
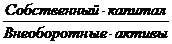
|
1,850,06 |
|
|
|
|
|
|
Наименование |
Условное обозначение |
Алгоритм расчета |
Фактическое значение |
Базисное значение |
|
|
3.Коэффициент обеспеченности долгосрочных инвестиций |
|
|
|
|
|
|
4.Коэффициент структуры долгосрочных инвестиций |
|
|
|
|
|

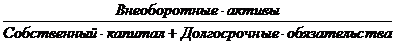 0,510,58

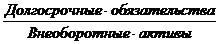 0,110,03
Неоправданно низкие или слишком высокие значения коэффициента инвестиционно активности могут свидетельствовать о неправильной стратегии развития организации или недостаточном контроле собственников организации за деятельностью менеджмента. В данном случае коэффициент имеет низкие значения в оба периода. Что касается обеспеченности внеоборотных активов собственными средствами, то наблюдается в оба периода ситуация, когда они полностью сформированы за счёт собственных средств. Долгосрочные обязательства в целях инвестиционных вложений привлекаются в оба периода.
По итогам анализа экономического состояния предприятия АО «Доломит», можно сделать вывод, что валюта баланса предприятия в 2014 году сокращается менее чем на 1% по сравнению с 2012 годом, что свидетельствует о стабильности деятельности. У предприятия наблюдаются собственные источники для осуществления своей деятельности. Величина долгосрочных и краткосрочных обязательств за 2014 год увеличивается на 166 и 75% соответственно. Величина кредиторской задолженности предприятия в 2014 году возрастала высокими темпами - практически на 95%. Показатели платёжеспособности стабильны в оба периода. Показатели, характеризующие ликвидность имеют высокие значения, что свидетельствует об эффективной политике управления активами. Показатели финансовой устойчивости также благоприятно характеризуют деятельность предприятия. Определено, что у АО «Доломит» по итогам 2013 и 2014 года наблюдался положительный финансовый результат. Условие наращивание экономического потенциала на предприятие не соблюдается. Отрицательной тенденцией является также повышение коммерческих расходов на 8,8%.