Курсовая работа (т): Анализ эффективности капитальных и финансовых вложений
Далее в табл.2. представим анализ структуры и
динамики активов предприятия.
Таблица 2
Анализ структуры и динамики активов
|
|
Сумма, тыс.руб. |
Удельный вес, % |
Отклонения |
Темпы, % |
||||
|
Показатель |
на начало периода |
на конец периода |
на начало периода |
на конец периода |
абсо-лютные |
по уде-льному весу |
роста |
прирос-та |
|
НМА |
0 |
416 |
0 |
0,06 |
416 |
0,06 |
- |
- |
|
Основные средства |
397593 |
321445 |
53,42 |
43,39 |
-76148 |
-10,03 |
80,85 |
-19,15 |
|
Отложенные налоговые активы |
1209 |
1583 |
0,16 |
0,21 |
374 |
0,05 |
130,9 |
30,93 |
|
Итого раздел 1 |
398802 |
323444 |
53,58 |
43,66 |
-75358 |
-9,92 |
81,10 |
-18,90 |
|
Запасы |
42117 |
73108 |
5,66 |
9,87 |
30991 |
4,21 |
173,5 |
73,58 |
|
НДС |
512 |
3110 |
0,07 |
0,42 |
2598 |
0,35 |
607,4 |
507,42 |
|
Дебиторская задолженность |
278460 |
313373 |
37,41 |
42,30 |
34913 |
4,88 |
112,5 |
12,54 |
|
Денежные средства и их эквиваленты |
24420 |
27857 |
3,28 |
3,76 |
3437 |
0,48 |
114,07 |
14,07 |
|
Итого раздел 2 |
345509 |
417448 |
46,42 |
56,34 |
71939 |
9,92 |
120,8 |
20,82 |
|
БАЛАНС |
744311 |
740892 |
100 |
100 |
-3419 |
|
99,54 |
-0,46 |
Валюта баланса предприятия за 3 года остаётся практически неизменной, отобразим это на рис.1.
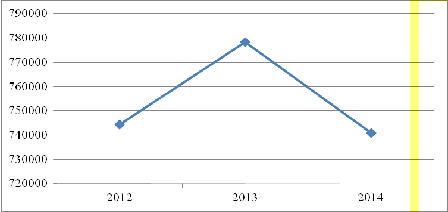
Рисунок 1. Изменение валюты баланса, тыс.руб.
Как видно, в 2013 году происходил прирост
активов, однако в 2014 году по сравнению с 2012 годом состояние активов
примерно одинаково. За три года значительно возрастает величина отложенных
налоговых активов - на 30,9%, высокими темпами увеличивается НДС - более чем на
507%. В целом оборотные активы имеют динамику к росту, а вот внеоборотные
активы сокращаются в 2014 году по сравнению с 2012 годом на 18,9%. структуру
активов отразим на рис.2.
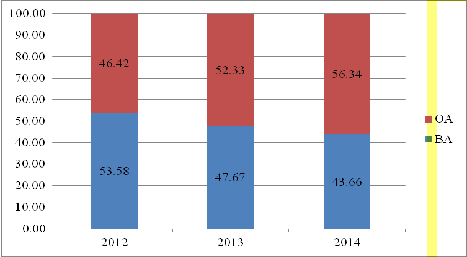
Рисунок 2. Структура активов АО «Доломит», %
Кроме того, негативным моментом можно назвать высокую долю дебиторской задолженности в составе активов - 37,4% в 2012 году и 42,3% в 2014 году. В натуральном выражении величина дебиторской задолженности предприятия увеличивается на 12%.
Наименьший вес в структуре оборотных активов имеют нематериальные активы, для столь известной и крупной организации подобная величина мала.
Далее проведём анализ структуры и динамики
пассивов в табл.3.
Таблица 3
Анализ структуры и динамики пассивов
|
|
Сумма, тыс.руб. |
Удельный вес, % |
Отклонения |
Темпы, % |
||||
|
Показатель |
на начало периода |
на конец периода |
на начало периода |
на конец периода |
абсо-лютные |
по уде-льному весу |
роста |
прирос-та |
|
Уставный капитал |
124 |
124 |
0,02 |
0,02 |
0 |
0 |
- |
- |
|
Переоценка внеоборотных активов |
139058 |
137961 |
18,68 |
18,62 |
-1097 |
-0,06 |
99,21 |
-0,79 |
|
Резервный капитал |
6 |
6 |
0,001 |
0,001 |
0 |
0 |
100,00 |
0 |
|
Нераспределённая прибыль |
531127 |
461060 |
71,36 |
62,23 |
-70067 |
-9,13 |
86,81 |
-13,19 |
|
Итого раздел 3 |
670315 |
599151 |
90,06 |
80,87 |
-71164 |
-9,19 |
89,38 |
-10,62 |
|
Показатель |
на начало периода |
на конец периода |
на начало периода |
на конец периода |
абсо-лютные |
по уде-льному весу |
роста |
прирос-та |
|
Кредиты и займы |
13292 |
35441 |
1,79 |
4,78 |
22149 |
3,00 |
266,63 |
166,63 |
|
Итого раздел 4 |
13292 |
35441 |
1,79 |
4,78 |
22149 |
3,00 |
266,63 |
166,63 |
|
Кредиторская задолженность |
44345 |
86410 |
5,96 |
11,66 |
42065 |
5,71 |
194,86 |
94,86 |
|
Краткосрочные займы |
16359 |
19890 |
2,20 |
2,68 |
3531 |
0,49 |
121,58 |
21,58 |
|
Итого раздел 5 |
60704 |
106300 |
8,16 |
14,35 |
45596 |
6,19 |
175,11 |
75,11 |
|
БАЛАНС |
744311 |
740892 |
100 |
100,00 |
-3419 |
|
99,54 |
-0,46 |
Из представленных данных можно отметить, что собственный капитал предприятия за 3 года снижается на 10,6% в основном за счёт сокращения величины нераспределённой прибыли. Уставный и резервный капитал предприятия не изменялся за рассматриваемый период. Предприятие имеет негативные значения в части возрастания обязательств: долгосрочные увеличиваются на 166,6%, а краткосрочные - на 75,11%.
Общую структуру пассивов предприятия отобразим
на рис.3.
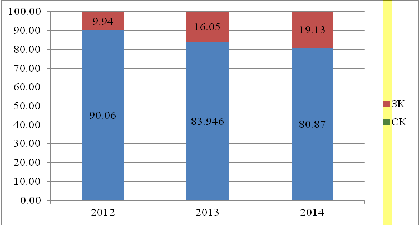
Рисунок 3. Структура пассивов АО «Доломит», %
Большая часть пассивов предприятия сформирована за счёт собственных средств - в 2012 году на 90%, в 2014 году - почти на 81%. Значения свидетельствуют о том, что предприятие финансово независимо.
Далее в табл.4. составим баланс ликвидности.
Таблица 4
Баланс ликвидности
|
Актив |
2012 |
2014 |
Пассив |
2012 |
2014 |
сравнение активов с пассивами на начало периода |
сравнение активов с пассивами на конец периода |
|
А1 |
24420 |
27857 |
П1 |
44345 |
86410 |
-19925 |
-58553 |
|
А2 |
278460 |
313373 |
П2 |
16359 |
19890 |
262101 |
293483 |
|
А3 |
42629 |
76218 |
П3 |
13292 |
35441 |
29337 |
40777 |
|
А4 |
398802 |
323444 |
П4 |
670315 |
599151 |
-271513 |
-275707 |
|
Всего |
744311 |
740892 |
Всего |
744311 |
740892 |
|
|
Баланс считается абсолютно ликвидным, если имеют
место следующая система неравенств:
А1 ≥ П1
А2 ≥ П2
А3 ≥ П3
А4 ≤ П4
Обязательным условием абсолютной ликвидности является выполнение первых трех неравенств. Первое неравенство системы имеет противоположный знак от зафиксированного в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. Это значит, что у организации недостаточно денежных средств, чтобы покрыть наиболее срочные обязательства.
Далее в табл.5. проведём анализ коэффициентов
ликвидности.
Таблица 5
Анализ коэффициентов ликвидности
|
Наименование |
Условное обозна- чение |
Алгоритм расчета |
Оптимальное значение |
Значение на начало отчетного периода |
Значение на конец отчетного периода |
Изменения |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1. Коэффициент текущей ликвидности |
|
|
|
|
|
|

 1 -
25,693,93-1,76
2.Коэффициент срочной (быстрой,
промежуточной) ликвидности 
|
|
|
|
|
|
|
|
|
Наименование |
Условное обозна- чение |
Алгоритм расчета |
Оптимальное значение |
Значение на начало отчетного периода |
Значение на конец отчетного периода |
Изменения |
|
3.Коэффициент абсолютной ликвидности |
|
|
|
|
|
|

 4,993,21-1,78


 0,4020,262-0,140
4.Коэффициент ликвидности при
мобилизации средств 

|
0,5 - 0,70,7020,7170,015 |
|
|
|
|
|
|
|
5.Чистый оборотный капитал или чистые оборотные активы, руб. |
ЧОК |
|
|
|
|
|

 28480531114826343
6.Чистые активы, руб. ЧА ( ) -
|
-
( |
|
|
|
|
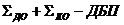 )ЧА

 670315599151-71164
Коэффициент текущей ликвидности показывает, сколько рублей в оборотных активах приходится на один рубль текущих обязательств и характеризует ожидаемую оплатность организации на период, равный средней продолжительности одного оборота всех оборотных средств. Приемлемыми для международной и российской практики в большинстве отраслей считаются значения от 1,5 до 2,5, что обеспечивает бесперебойность производства и реализации продукции. Видно, что на предприятие показатель текущей ликвидности имеет высокие значения, что свидетельствует об эффективном размещении средств. По сравнению с 2012 годом значение коэффициента в 2014 году снизилось на 1,76 пункта.
Коэффициент критической ликвидности или промежуточный коэффициент покрытия. Рекомендуемое значение коэффициента критической ликвидности Кк.л.≥1. Для предприятия АО «Доломит» коэффициент критической ликвидности в норме.
Коэффициент абсолютной ликвидности показывает, какая часть краткосрочных обязательств может быть погашена немедленно, и рассчитывается как отношение наиболее ликвидных оборотных активов к текущим обязательствам должника. Показатель абсолютной ликвидности также имеет приемлемые значения.
Коэффициент ликвидности при мобилизации средств входит в интервал рекомендуемых значений в оба периода, также как и значение чистого оборотного капитала.
Что касается значения чистых активов, то оно положительно, но наблюдается их сокращение.
В табл.6. проведём анализ показателей финансовой
устойчивости.
Таблица 6
Анализ показателей финансовой устойчивости
|
Наименование |
Условное обозна- чение |
Алгоритм расчета |
Значение на начало отчетного периода |
Значение на конец отчетного периода |
Изменения |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1. Собственные оборотные средства |
СОС |
|
|
|
|
|
2. Наличие собственных и долгосрочных источников формирования запасов |
СиДИ |
СОС + Кр1 |
284805 |
311148 |
26343 |
|
3. Общая величина основных источников формирования запасов |
ОбИ |
СиДИ + Кр2 |
301164 |
331038 |
29874 |
|
4. Излишек (недостаток) собственных источников формирования запасов |
|
|
|
|
|
|
5. Излишек (недостаток) собственных и долгосрочных источников формирования запасов |
|
|
|
|
|
|
6. Излишек (недостаток) общей величины источников формирования запасов |
|
|
|
|
|
 2715132757074194
 СОС
- Z229396202599-26797
 СиДИ
- Z242688238040-4648
 ОбИ
- Z259047257930-1117
В АО «Доломит» наблюдается абсолютная финансовая устойчивость, которая характеризуется тем, что собственных источников достаточно для формирования запасов без привлечения краткосрочных кредитов и долгосрочных займов.
В табл.7. рассчитаем коэффициенты финансовой устойчивости.