Дипломная работа: Анализ дебиторской и кредиторской задолженности организации на примере ООО ИЦ "Энергопрогресс")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
62
По данным таблицы 19 можно сделать вывод, что ООО ИЦ
«Энергопрогресс» сможет погасить кредиторскую задолженность в общей сумме
285 000 тыс. руб., в том числе за счет погашения из собственный средств в сумме
81 823 тыс. руб., за счет проведения реструктуризации в сумме 50 500 тыс. руб.,
за счет взаимозачетов с организациями в сумме 1500 тыс. руб.
В результате данных мероприятий кредиторская задолженность снизится
на 133 823 тыс. руб. и составит 285 000 тыс. руб.
Для оптимизации дебиторской и кредиторской задолженности и
совершенствованию организации расчетов с контрагентами организациям
можно предложить следующие методы по управлению задолженностями:
‒ контролировать соотношение дебиторской и кредиторской
задолженности и их оборачиваемость;
‒ проводить инвентаризацию задолженностей и составлять акты сверок
между организациями;
‒ проводить взаимозачеты и предоставлять коммерческие кредиты;
‒ создавать резервы по сомнительным долгам;
‒ разрабатывать модели договоров с гибкими условиями оплаты;
‒ поощрять предоставлением скидок контрагентов.
Применение вышеизложенных рекомендаций по совершенствованию
внутреннего контроля расчетов контрагентов будет способствовать укреплению
расчетно-платежной дисциплины и снижению риска неплатежеспособности
организаций.
3.2. Прогноз показателей деловой активности с учетом проектных
предложений
С учетом предложенных мероприятий произведено составление
прогнозного баланса для анализируемого предприятия.
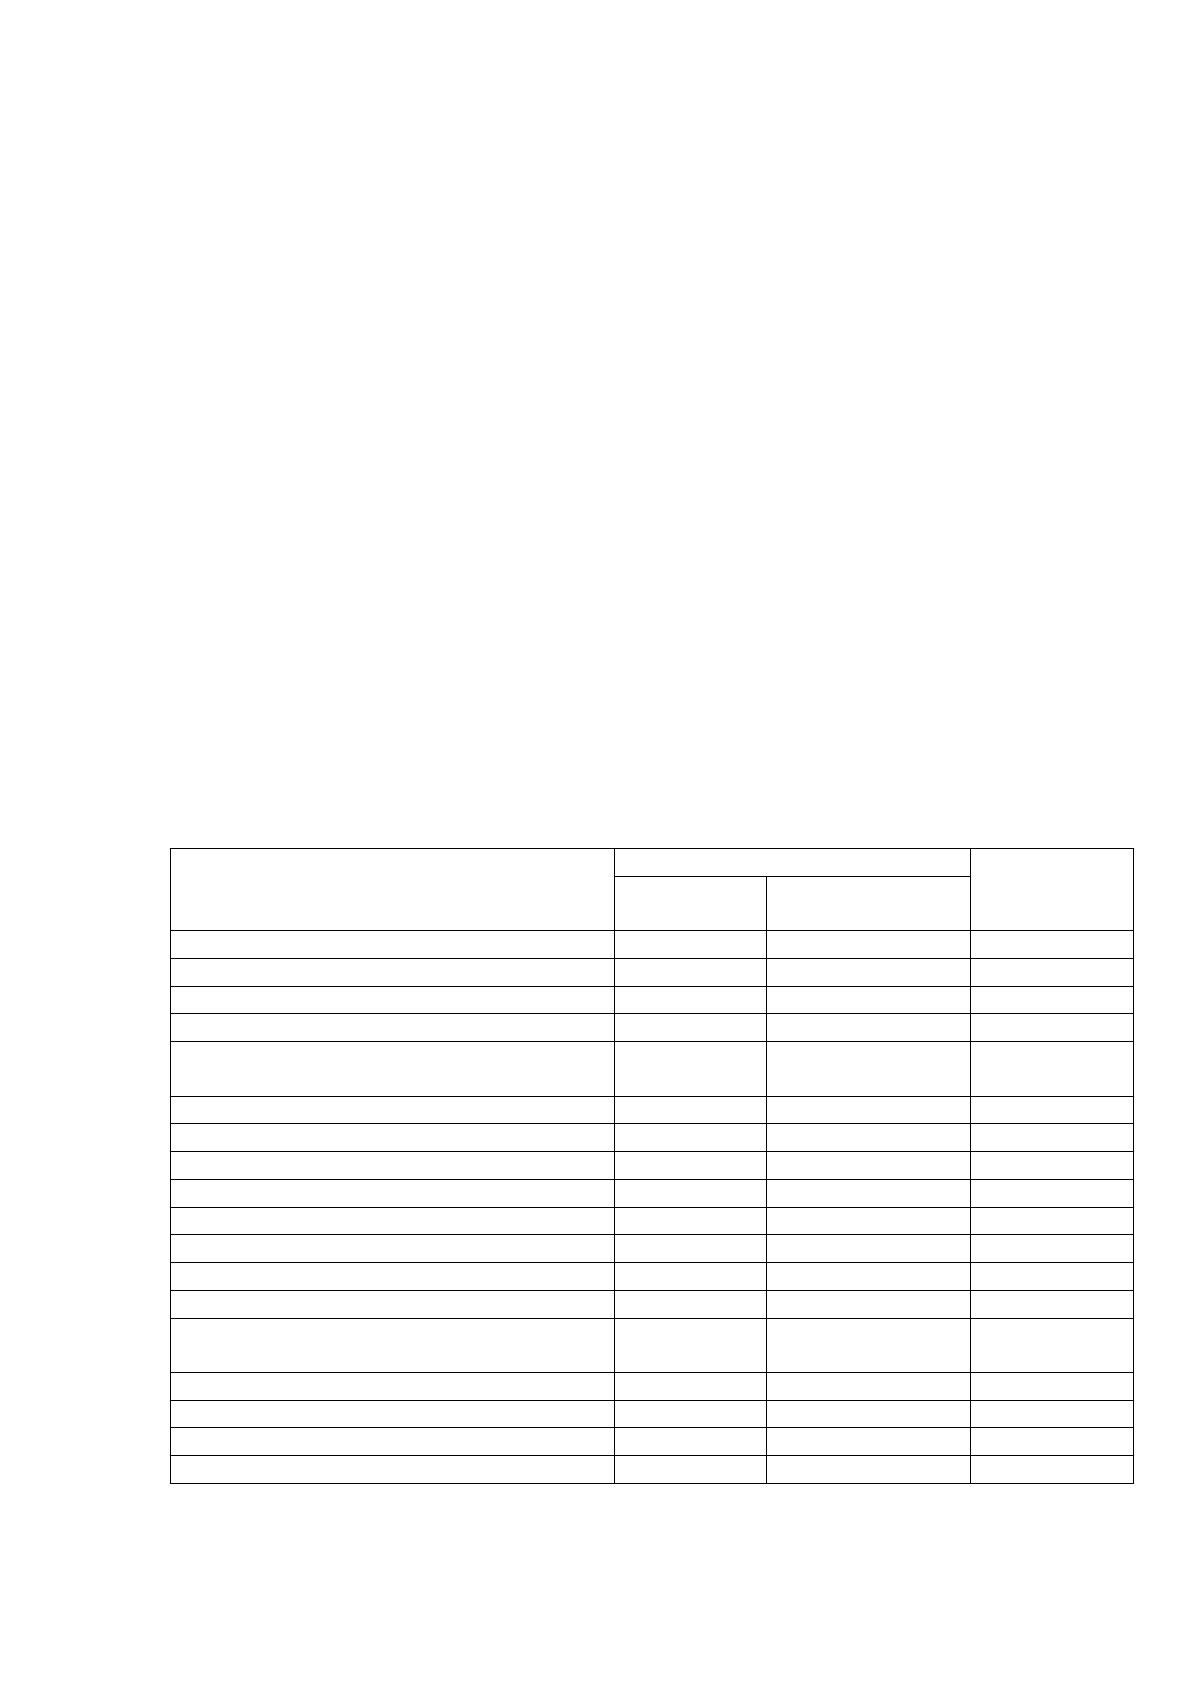
При составлении прогнозного баланса изменяются четыре статьи:
дебиторская и кредиторская задолженность, денежные средства и
нераспределенная прибыль (таблица 20).
63
Введение предложенных мероприятий повлияет на следующие статьи
бухгалтерского баланса:
– погашение дебиторской задолженности на 187 889 тыс. руб.;
– снижение кредиторской задолженности на 133 823 тыс. руб. за счет
оплаты задолженности с расчетного счета;
– увеличение объема денежных средств в общей сумме на 61 811 тыс.
руб.;
– увеличение нераспределенной прибыли на 7 745 тыс. руб. за счет
предложенных мероприятий.
Погашение дебиторской задолженности позволит увеличить денежные
средства на счете ООО ИЦ «Энергопрогресс». Поступление дебиторской
задолженности приводит к увеличению нераспределенной прибыли
предприятия, за счет которой погашается кредиторская задолженность ООО ИЦ
«Энергопрогресс».
Таблица 20
Прогнозный баланс ООО ИЦ «Энергопрогресс»
Показатель
Значение, тыс. руб.
Изменение
(+,-)
2018г.
Прогнозный
год
Внеоборотные активы
17 574
17 574
0
Оборотные активы:
521 520
395 442
-126 078
- Запасы
15 116
15 116
0
- Дебиторская задолженность
459 889
272 000
-187 889
- Краткосрочные финансовые
вложения
1 206
1 206
0
- Денежные средства
39 173
100 984
61 811
- Прочие оборотные активы
6 136
6 136
0
Баланс
539 094
413 016
-126 078
Капитал и резервы:
101 674
109 419
7 745
- Уставный капитал
16 350
16 350
0
- Резервный капитал
817
817
0
- Нераспределенная прибыль
84 507
92 252
7 745
Долгосрочные обязательства:
1 067
1 067
0
- Отложенные налоговые
обязательства
1 067
1 067
0
Краткосрочные обязательства:
436 353
302 530
-133 823
- Кредиторская задолженность
418 823
285 000
-133 823
- Оценочные обязательства
17 530
17 530
0
Баланс
539 094
413 016
-126 078
Контроль состояния кредиторской задолженности – важная часть
64
управления компанией в целом, поскольку при умелом обращении такая
задолженность может стать дополнительным, а главное, дешевым источником
привлечения заемных средств. От того, как выстраиваются отношения с
контрагентами, согласовываются условия заключаемых договоров,
отслеживаются сроки их оплаты, во многом зависит эффективность
использования полученных средств.
Систему управления дебиторской задолженностью ООО ИЦ
«Энергопрогресс» условно можно разделить на два крупных блока: кредитную
политику, позволяющую максимально эффективно использовать дебиторскую
задолженность как инструмент увеличения продаж, и комплекс мер,
направленных на снижение риска возникновения просроченной или
безнадежной дебиторской задолженности.
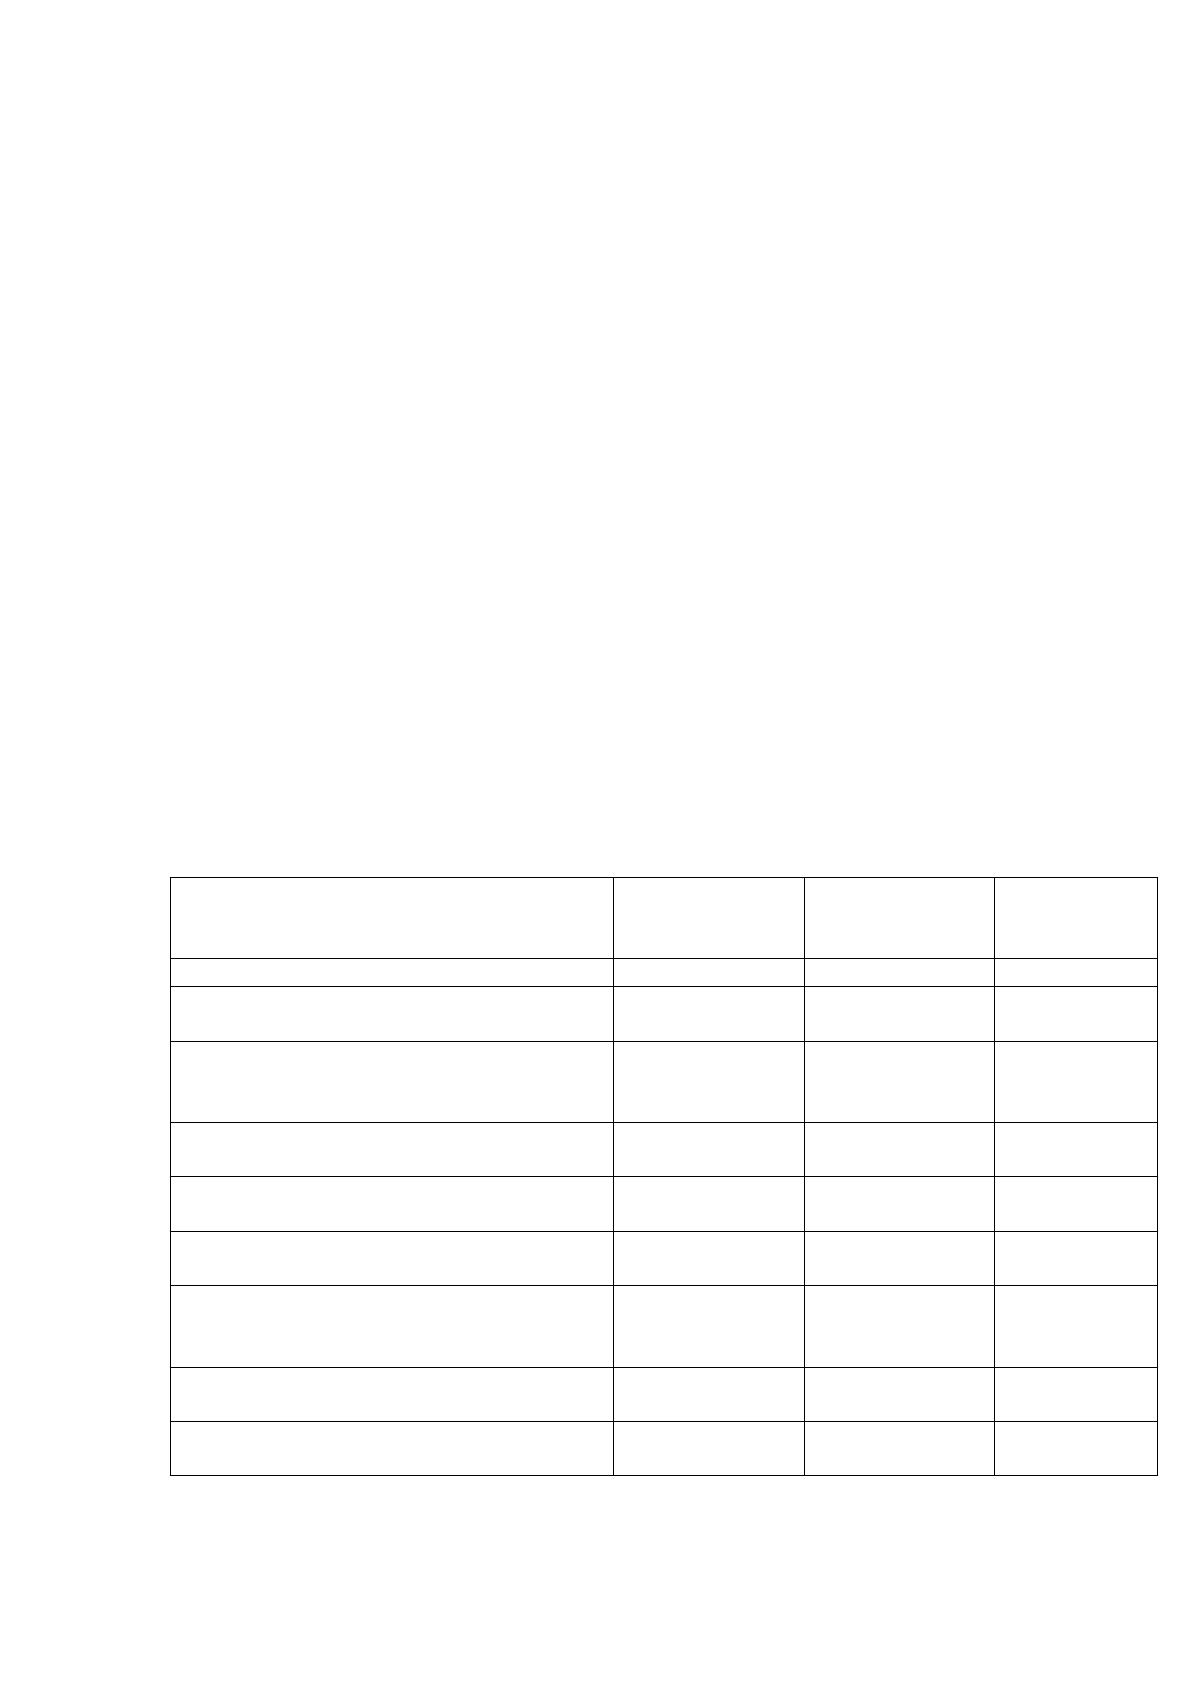
В таблице 21 представлено влияние предложенных мероприятий на
оборачиваемость кредиторской и дебиторской задолженности.
Таблица 21
Деловая активность кредиторской и дебиторской задолженности
до и после внедрения мероприятий
Показатель
До
внедрения
мероприятий
После
внедрения
мероприятий
Изменение
(+,-)
Выручка, тыс. руб.
935 901
960 103
24 202
Дебиторская задолженность, тыс.
руб.
459 889
272 000
-187 889
Среднегодовая величина
дебиторской задолженности, тыс.
руб.
369 796
365 945
-3 852
Коэффициент оборачиваемости
дебиторской задолженности, обор
2,53
2,62
0,09
Срок оборачиваемости дебиторской
задолженности, дни
142
137
-5
Кредиторская задолженность, тыс.
руб.
418 823
285 000
-133 823
Среднегодовая величина
кредиторской
задолженности, тыс. руб.
349 446
351 912
2 466
Коэффициент оборачиваемости
кредиторской задолженности, обор
2,68
2,73
0,05
Срок оборачиваемости
кредиторской задолженности, дни
134
132
-2
По данным таблицы 21 можно сделать вывод, что оборачиваемость
65
дебиторской и кредиторской задолженности в случае реализации
вышеуказанных мероприятий ускорится.
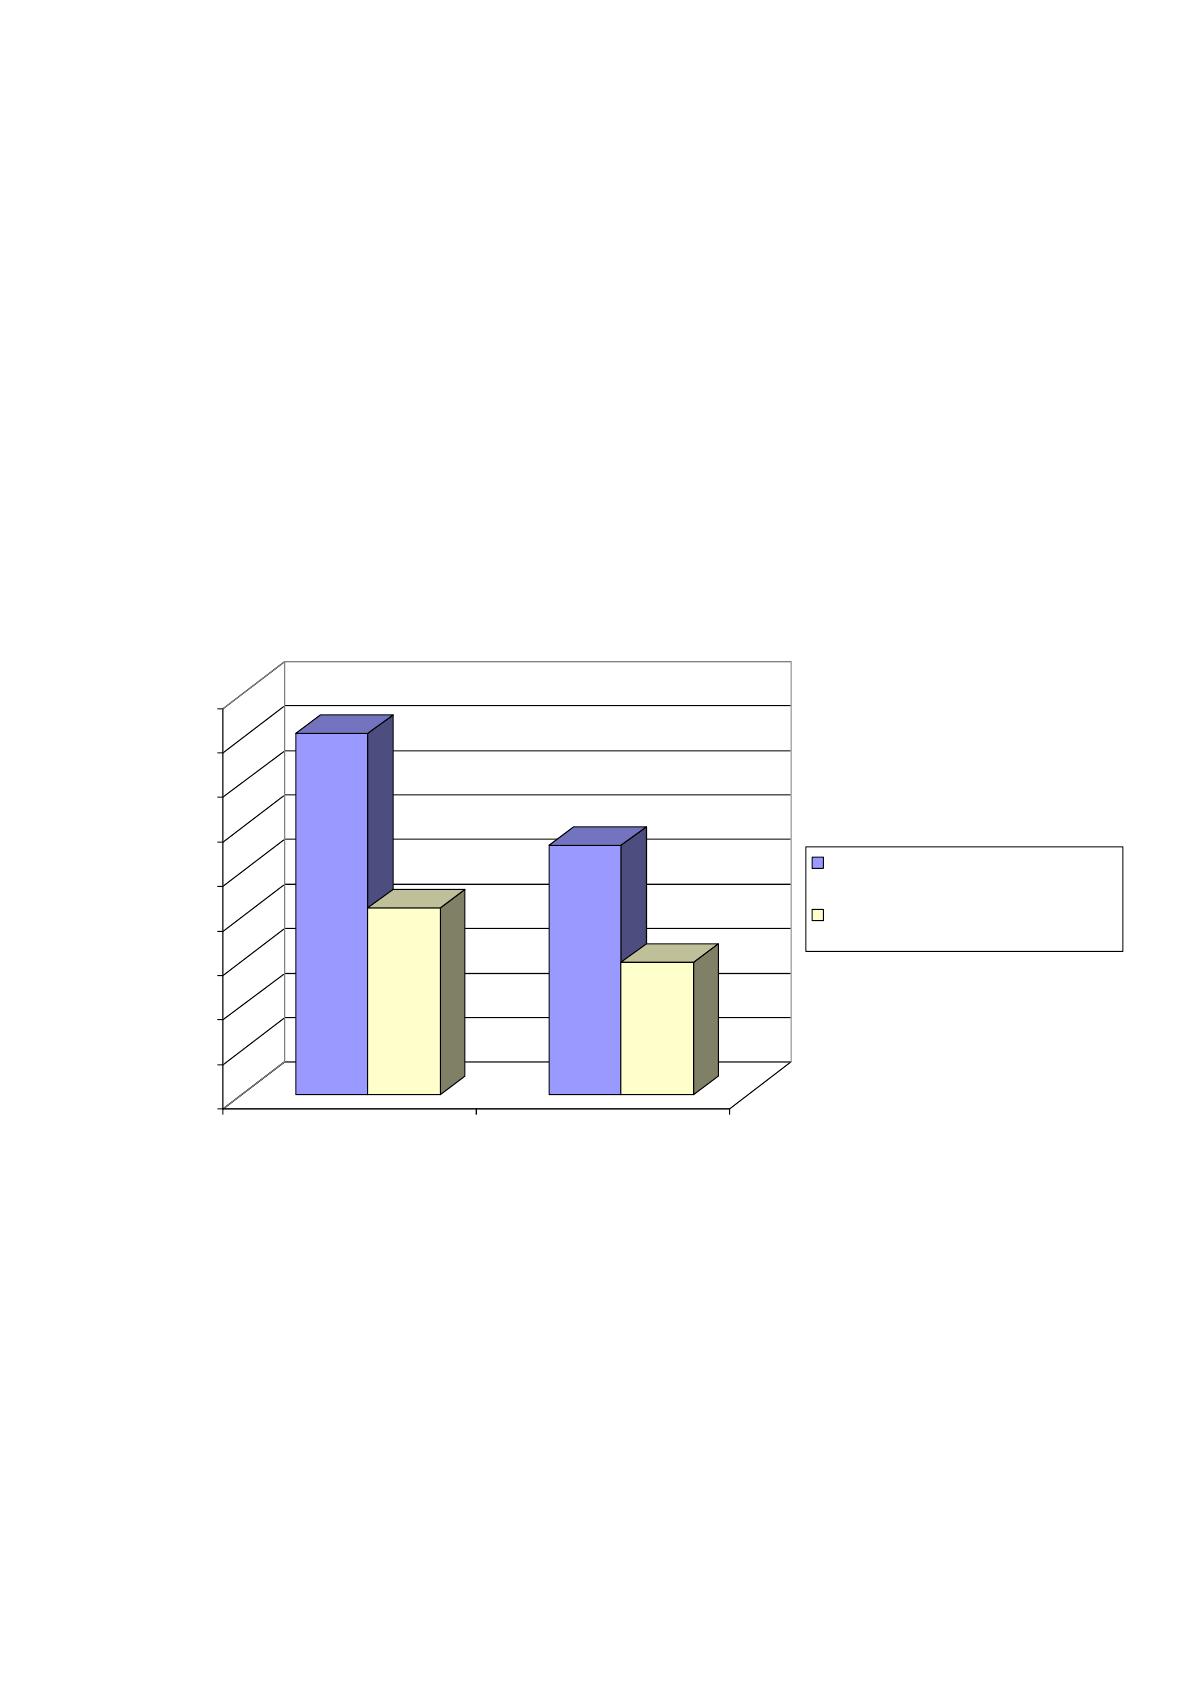
Ускорение оборачиваемости дебиторской задолженности ООО ИЦ
«Энергопрогресс» приведет к сокращению срока оборота на 5 дней, что означает
более быстрое погашение задолженности дебиторами.
Ускорение оборачиваемости кредиторской задолженности ООО ИЦ
«Энергопрогресс» приведет к снижению срока оборота кредиторской
задолженности на 2 дня, что говорит о том, что ООО ИЦ «Энергопрогресс»
сможет погашать свои долги в более короткие сроки.
Срок оборачиваемости дебиторской и кредиторской задолженности до и
после внедрения мероприятий представлен на рис. 4.
Рисунок 4. Срок оборачиваемости дебиторской и кредиторской
задолженности до и после внедрения мероприятий
Сравнение дебиторской и кредиторской задолженности важно, потому что
дебиторская задолженность является источником погашения кредиторской
задолженности; кредиторская задолженность является источником покрытия
дебиторской задолженности.
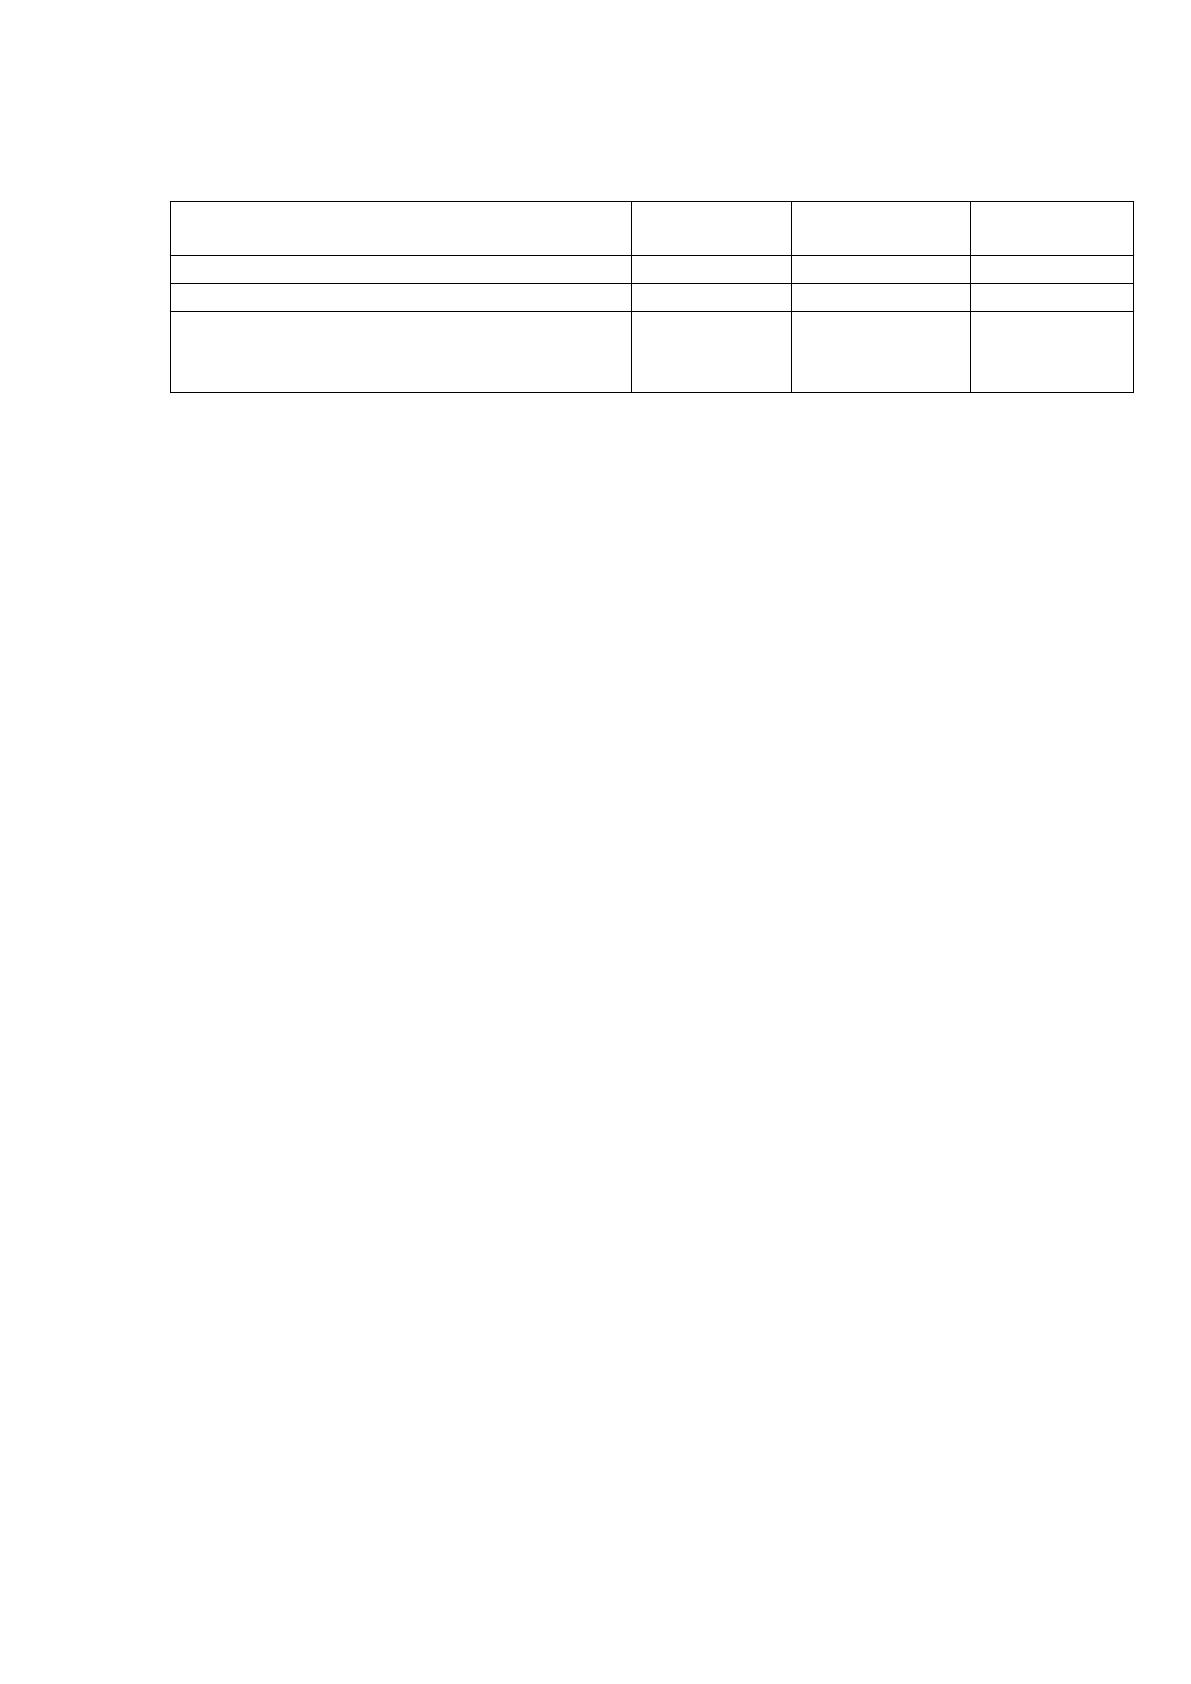
Анализ сравнения дебиторской и кредиторской задолженности ООО ИЦ
«Энергопрогресс» представлен в таблице 22.
142
134
137
132
126
128
130
132
134
136
138
140
142
144
До внедрения мероприятий После внедрения мероприятий
Срок оборачиваемости
дебиторской задолженности, дни
Срок оборачиваемости
кредиторской задолженности, дни
66
Таблица 22
Анализ сравнения дебиторской и кредиторской задолженности
ООО ИЦ «Энергопрогресс»
Показатель
2018г.
Прогнозный
год
Изменение
Дебиторская задолженность
459 889
272 000
-187 889
Кредиторская задолженность
418 823
285 000
-133 823
Коэффициент соотношения
дебиторской и кредиторской
задолженности (стр. 1 / стр. 2)
1,10
0,95
-0,15
Коэффициент соотношения дебиторской и кредиторской задолженности
в организации в прогнозном году составит 0,95, т.е. кредиторская задолженность
покрывает дебиторскую.
Оптимальное значение данного коэффициента варьируется от 0,9 до 1,0,
т.е. кредиторская задолженность должна не более чем на 10% превышать
дебиторскую задолженность.
Превышение кредиторской задолженности над дебиторской указывает на
использование предприятием в обороте привлеченных средств. Если же
наблюдается обратная картина, то это говорит об отвлечении оборотных средств
предприятия на расчеты с дебиторами.
Большое внимание также следует уделить динамике изменения
кредиторской задолженности организации. Желательно, чтобы кредиторская
задолженность была немного выше дебиторской. Это обусловлено тем, что
дебиторская задолженность - это отвлеченные из оборота, а кредиторская -
денежные средства, вовлеченные в оборот. Также нежелательно сильное
превышение кредиторской задолженности над дебиторской, потому что в случае
требования кредиторов (особенно по краткосрочной задолженности) вернуть
долг, организация может быть поставлена в зависимость от финансового
состояния дебиторов.
Таким образом, в случае реализации вышеуказанных мероприятий
предприятие сможет повысить эффективность управления дебиторской и
кредиторской задолженностями.
Источник: https://baza.diplomsite.ru/previewfile/2956