Материал: 4338
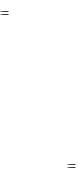
Взависимости от порядка исчисления абсолютные показатели могут быть интервальные, моментные, средние.
Интервальные характеризуют величину хозяйственных процессов или их результатов за определённый интервал времени. Например, выручка от продажи продукции за май 2011 года, валовая прибыль за 2-й квартал 2011 года.
Моментные отражают величину хозяйственных ресурсов на определённую дату. Например, число рабочих в наиболее заполненной смене на 29 декабря, наличие основных фондов предприятия на начало отчётного периода и на конец отчётного периода.
Среднехронологические отражают среднюю величину ресурсов за определённый период времени. Например, среднесписочная за год численность рабочих, среднегодовая стоимость основных фондов, средние остатки оборотных средств.
Относительные показатели строятся как частное от деления двух взаимосвязанных абсолютных показателей. Они предназначены для характеристики степени выполнения плана, структуры изучаемых явлений, интенсивности их изменения во времени, для характеристики эффективности.
Взависимости от характера вводимых в расчёт абсолютных показателей различают такие относительные показатели: коэффициенты, удельные показатели, структурные показатели.
Коэффициенты определяются как частное от деления двух абсолютных показателей одинакового измерения. Например:
Коэффициент фондоотдач и |
выпущенная продукция |
|
|
||
средняя стоимость ОПФ |
||
|
Удельные определяются как частное от деления двух абсолютных показателей различного измерения. Например, среднегодовая выработка на одного рабочего рассчитывается отношением выпушенной продукции к среднесписочной численности рабочих:
Среднегодо вая выработка одного рабочего |
выпущенная продукция |
|
|
||
среднесписочная численность рабочих |
||
|
Структурные определяются как результат разделения общего на составные части. При построении структурных показателей часть относится к целому. Например:
61

Структура затрат на производст во |
стоимость одного элемента затрат |
, |
|
||
стоимость всех затрат на производст во |
где стоимость одного элемента затрат – заработная плата, амортизация и т.д.
4. По широте использования:
а) показатели, используемые при АХД всех отраслей (производительность труда, прибыль, рентабельность);
б) показатели, являющиеся специфическими для отдельных отраслей промышленности, сельского хозяйства, строительства, торговли (в металлургической промышленности – увеличение металла из сырья в готовой продукции, влажность зерна, жирность молока).
5. По характеру использования; а) показатели-характеристики хозяйственных процессов. Отвечают на
вопросы: «каково строение хозяйственных процессов, в какой степени выполнено плановое задание, какова динамика процессов, какие достигнуты результаты?»;
б) показатели-факторы, которые оказали влияние на достигнутые результаты. Здесь аналитические показатели отражают условия и причины, в результате которых произошли изменения в хозяйственных процессах.
В зависимости от задачи исследования один и тот же показатель может выступать и характеристикой, и фактором. Например, для определения выпуска продукции за счёт трудовых ресурсов составляют формулу
ВП = Ч Х W год,
где W – выработка годовая выступает как фактор, а если определять причины, оказывающие влияние на производительность труда на основе алгоритма
W год = Д*П * W час,
то в данном случае W год – это изучаемая характеристика
6. По стадиям жизненного цикла: предпроизводственная (проектирование, подготовка производства), производственная, снабженческо-сбытовая, эксплуатационная, утилизационная. Например, соотношение отдельных функций, установление их стоимости, определение рациональности производства на месте или импорта и т.д.)
62
7. По отношению к деятельности аналогичного объекта: а) зависящие, субъективные;
б) независящие, объективные. К не зависящим от деятельности объекта показателям можно отнести стихийные бедствия, повышение тарифов на коммунальные услуги, транспорт и т.д.
8. По роли в управлении – оценочные, образующие.
Коценочным относят те, на основании которых дают оценку эффективности хозяйствования (рентабельность, фондоотдача, производительность труда и т.д.).
Образующие – это те, которые являются основой для исчисления налогов, отчислений (фонд оплаты труда, объём реализации, прибыль, стоимость имущества и т.д.).
9. По направлению влияния – положительные, отрицательные.
Кположительным относят те, увеличение которых свидетельствует о положительной оценке работы объекта (например, увеличивается прибыль, растет объём реализации).
Котрицательным показателям относят те, увеличение которых свидетельствует об отрицательной работе объекта. Например, увеличивается себестоимость, растут коммерческие расходы и т.д.
Общая схема классификации аналитических показателей приведена в таблице 4.3.1.
Таблица 4.3.1 – Классификация аналитических показателей
Признак классификации |
Вид аналитических показателей |
||
Степень обобщения |
Обобщающие |
|
|
|
Частные |
|
|
Содержание |
Количественные |
|
|
|
Качественные |
|
|
Способ выражения |
Абсолютные |
|
Натуральные |
|
|
Измеритель |
стоимостные |
|
|
|
трудовые |
|
|
Время |
Моментные |
|
|
|
Интервальн |
|
|
измерения |
ые |
|
|
|
Средние |
|
|
Коэффициенты |
|
|
Относительные |
Удельные |
|
|
|
Структурные |
|
|
|
|
|
Широта использования |
Общие |
|
|
|
63 |
|
|
|
Специфические |
Характер использования |
Характеристики |
|
Факторы |
Стадии воспроизводства |
Предпроизводственные |
|
Производственные |
|
Эксплуатационные |
|
Утилизационные |
Отношение к |
Зависящие, субъективные |
деятельности объекта |
Независящие, объективные |
Роль в управлении |
Оценочные |
|
Образующие |
Направления влияния |
Положительные |
|
Отрицательные |
Цель применения |
Оценка эффекта |
|
Оценка эффективности |
Приведённая классификация аналитических показателей позволяет сделать следующие выводы:
-для объективной оценки работы нельзя использовать один или несколько из них, нужно использовать систему показателей;
-один и тот же показатель зависимости от задачи исследования может быть отнесён к различным и количественным частным, и положительным, общим и т.д.
4.4. Детализация и группировки как элементы методики анализа
В экономической литературе довольно часто группировку и детализацию рассматривают во взаимосвязи. При этом под детализацией понимают расчленение изучаемой совокупности на составные части с целью более детального их исследования. Её ещё называют анализом в широком смысле слова.
Под группировкой понимают образование из изучаемой совокупности групп по определённым признакам с целью формулировки более достоверных выводов о результатах работы. В широком смысле слова – это синтез. Здесь речь как раз и идёт о единстве анализа и синтеза.
Показатели, приводимые в учётных регистрах и в отчётах предприятий, являются, как правило, результатом группировки и обобщения, единичных хозяйственных факторов. При экономическом анализе возникает необходимость их расчленения, т.е. детализации по многим признакам в различных разрезах.
64
Например, по времени совершения хозяйственных процессов, по месту их совершения, по составным частям и т.д.
Детализация по времени позволяет проследить за равномерностью хозяйственных процессов, за равномерностью отгрузки и выпуска продукции.
Детализация показателей по составным частям необходима для изучения структуры совокупности, для того, чтобы выявить роль отдельных составных частей в формировании сводных показателей.
Себестоимость товарной продукции детализируется в разрезе калькуляционных статей по группам сравнимой и несравнимой продукции. При анализе эффективности использования материальных ресурсов, трудовых, материальных, основных фондов, важное значение имеет детализация ресурсов по характеру их взаимосвязи с объёмом производства. На общий показатель использования данного вида ресурсов влияют использование условнопеременной и условно-постоянной части расходов.
При анализе уровня и динамики средней выработки на одного работающего возникает необходимость выявить раздельное влияние изменения средней выработки одного рабочего и изменение численности прочих категорий персонала.
Последовательная детализация показателей позволяет обеспечить необходимую глубину экономического анализа. Группировки, т.е. выделение признакам групп в составе изучаемой совокупности по определённым признакам.
Наибольшее распространение и значение в анализе имеет группировка по факторам:
-связанным с использованием живого труда;
-связанным с использованием средств труда;
- |
связанным |
с |
использованием |
предметов |
труда. |
Применяются группировки |
и по другим |
факторам, таким |
как |
||
внутрихозяйственные и внешние. Широкое применение в анализе находит группировка по факторам, связанным с техникой и технологией производства, по факторам, связанным с организацией производства и по финансовоэкономическим факторам.
Очень широко применяется группировка при анализе сводных отчётов объединений и отраслей народного хозяйства, выделяются группы предприятий выполнение и невыполнение, планирование показателей и др.
65