Материал: Синтез математических моделей. методические указания к выполнению курсовой работы по дисциплине «Основы САПР» для студентов направления «Конструирование и технология электронных средств». Чирков О.Н
15
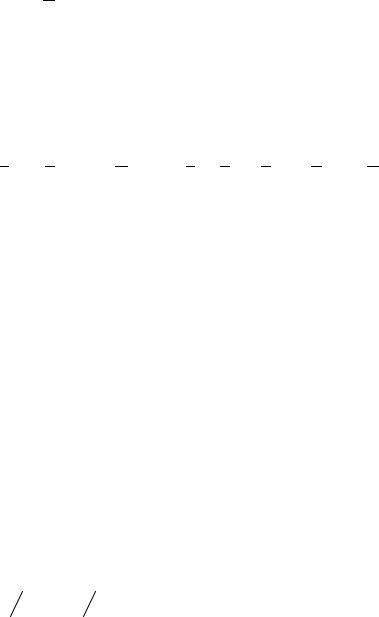
βj = C1 ∑Zel ×Yl , j =1,2,3.
l=1
Zlj - элементы матрицы планирования экспериментов, при этом 1-й столбец матрицы планирования скалярно умножается на столбец средних значений.
Коэффициенты β2,β3 рассчитываются аналогично, но вместо первого столбца берутся соответственно второй и третий.
β1 =C1[Z11 ×Y1 +Z21 ×Y2 +... +Z15,1 ×Y15]=C1[(−1)×Y1 +1×Y2 +(−1)Y3 +(−1)×Y4 +... +0×Y15]
СМЕШАННЫЕ КОЭФФИЦИЕНТЫ β12, β13, β23 находят по формуле:
|
|
15 |
|
|
|
|
|
|
|
|
|
|
|
|
= C2[Z1i ×Z1 j × |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
] |
|
||||||||
βij |
= C2∑Zli ×Zlj |
× |
|
Yl |
|
Y1 |
|
+Z2i ×Z2 j × |
Y2 |
+... +Z15,i ×Z15, j |
Y15 |
|
|||||||||||||||||||||||||||||||
|
|
l =1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
при этом перемножаются два столбца (i-ый и j-ый) из матрицы |
|||||||||||||||||||||||||||||||||||||||||||
планирования и столбец средних значений. |
|||||||||||||||||||||||||||||||||||||||||||
Например, требуется найти |
|||||||||||||||||||||||||||||||||||||||||||
β12 |
=? |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
i =1, j =2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
β12 |
=C2 |
[Z11 ×Z12 |
× |
|
|
|
|
+ Z21 ×Z22 × |
|
|
+ Z31 ×Z32 × |
|
+... + Z15,1 ×Z15,2 × |
|
]= |
||||||||||||||||||||||||||||
Y1 |
Y2 |
Y3 |
Y15 |
||||||||||||||||||||||||||||||||||||||||
=C1 [(−1) ×(−1) |
|
|
|
+(+1)(−1) |
|
+(−1)(1) |
|
+... +0 ×0 × |
|
]=... |
|
|
|||||||||||||||||||||||||||||||
Y1 |
Y2 |
Y3 |
Y15 |
||||||||||||||||||||||||||||||||||||||||
Аналогично можно найти β13 и β23. |
|||||||||||||||||||||||||||||||||||||||||||
КВАДРАТИЧНЫЕ КОЭФФИЦИЕНТЫ β11, β22, β33 находят |
|||||||||||||||||||||||||||||||||||||||||||
по формуле: |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
βjj =C3∑15 |
(Zlj2 − ji) |
|
,j = |
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||||||||||||
Yl |
1,3 |
||||||||||||||||||||||||||||||||||||||||||
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
γ =(2n−p +2α2) N =[23 +2(α)2] 15 |
|||||||||||||||||||||||||||||||||||||||||||
β11 |
=?J =1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
β11 |
=C3[(Z112 −γ) |
|
+(Z212 −γ) |
|
+...+(Z15,12 −γ) |
|
]=C3[((−1)2 −γ) |
|
+((12) −γ) |
|
+...+(0 −γ) |
|
]=... |
||||||||||||||||||||||||||||||
|
|
|
|
|
|||||||||||||||||||||||||||||||||||||||
Y1 |
Y2 |
Y15 |
Y1 |
Y2 |
Y15 |
||||||||||||||||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
6 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||

Аналогично находим β22 (j=2), β33(j=3).
СВОБОДНЫЙ ЧЛЕН рассчитываем по формуле:
|
15 |
3 |
|
15 |
|
|
|
||
β0 = |
1 |
∑ |
|
−γ∑βjj = |
1 |
∑ |
|
−γ(β11 + β22 + β33 ) |
|
Yl |
Yl |
|
|||||||
|
|
|
|||||||
|
15 l =1 |
|
j =1 |
15 l =1 |
|
||||
I. |
|
|
|
Проверим |
|
|
значимость |
найденных |
|
коэффициентов по t-критерию Стьюдента. |
|
||||||||
Дисперсии коэффициентов находят по следующим формулам. |
|||||||||||||||||||
Для линейных коэффициентов: |
|
|
|
|
|
||||||||||||||
Dв=(D1+D2+…+D15)/15 – дисперсия воспроизводимости |
|||||||||||||||||||
опытов, |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
D(βj) = |
|
C1 |
|
DB |
= C1 DB , |
|
|
||||||||||||
|
|
|
|
|
|
|
m |
|
|
|
|
3 |
|
|
|
|
|
|
|
D(β1) = D(β2) = D(β3 ) = |
C1 |
DB |
|
||||||||||||||||
Для проверки значимости |
3 |
|
|
|
|
||||||||||||||
смешанных коэффициентов |
|||||||||||||||||||
используются расчётные формулы: |
|
|
|||||||||||||||||
D(βj) = |
C2 |
|
DB = |
C2 |
|
|
DB |
|
|
|
|
|
|||||||
|
m |
3 |
|
|
|
|
|
|
|
||||||||||
|
|
|
|
|
|
|
|
|
C2 |
|
|
|
|
||||||
D(β12 ) = D(β13 ) = D(β23 ) = |
|
|
DB |
|
|||||||||||||||
|
|
||||||||||||||||||
Для |
|
|
|
проверки |
|
|
3 |
|
|
|
квадратичных |
||||||||
|
|
|
значимости |
||||||||||||||||
коэффициентов используются расчётные формулы: |
|||||||||||||||||||
D(βj) |
= |
C3 |
|
DB = |
|
C3 |
|
DB |
|
|
|
|
|
||||||
m |
|
3 |
|
|
C3 |
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
D(β11 ) = D(β22 ) = D(β33 ) = |
|
DB |
|
||||||||||||||||
3 |
|
|
|
||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
C0 |
|
|
|
3 |
|
|
|
|
|
|
|
|
|
||||
D(β0 ) = |
|
DB −γ 2 ∑D(β jj ) |
|
|
|
|
|
||||||||||||
|
|
m |
|
|
|
|
j =1 |
|
|
|
|
|
|
|
|||||
D(β0 ) = |
|
C0 |
DB −γ 2 (D(β11 ) + D(β22 ) + D(β33 )) |
||||||||||||||||
3 |
|||||||||||||||||||
Для |
|
|
|
|
|
|
значимости |
свободного члена |
|||||||||||
|
проверки |
|
|
|
|||||||||||||||
используются расчётные формулы:
7
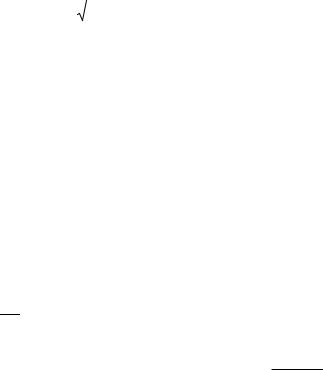
Значения табличных коэффициентов приведены в [9], с. 87. Для проверки значимости коэффициентов находим расчётные значения t-критерия Стьюдента по формуле:
t расч (β) = |
|
|
β |
|
|
|
|
|
|
|
|||
|
|
|
|
|
||
|
|
|
|
|
|
|
D(β) |
|
|||||
|
|
|
||||
Для всех коэффициентов достаточно найти одно значение t крит по таблице критических значений для t-критерия Стьюдента при f=N(m-1)=15(3-1)=30
Если t расч(β)<t крит, то коэффициент β незначимый, его исключают из модели, приравнивая к нулю. Например, если t
расч(β12)<t крит., то β12=0
Если t расч (β)>t крит, то коэффициент значимый и его оставляют в модели.
После того, как в модели остались только значимые коэффициенты, нужно проверить адекватность полученной математической модели по критерию Фишера, то есть сравнить значения Y, полученные при расчёте по нормированной модели (1) с средними значениями по каждой сери и опытов. При расчете по нормированной модели в качестве значений X1, X2, X3 выбирают L-ую строку матрицы планирования и находят при
L =1,15
Y = β0 + β1 ×Z 1 + β2 ×Z 2 + β3 ×Z 3 + β12 ×Z 1 ×Zl 2 + β13 ×Z 1 ×Z 3 + + β23 ×Zl 2 ×Zl3 + β11 ×Z 12 + β22 ×Z 22 + β33 ×Z 32
Например, если все коэффициенты значимые
Y1 =β0 +β1 (−1) +β2(−1) +β3 (−1) +β12(−1)(−1) +β13 (−1)(−1) +β23(−1)(−1) +β11 (−1)2 +
+β22(−1)2 +β33 (−1)2 __ и_ т.д.__Y2,Y3 ,...,Y15
Сравнить между собой значения результатов эксперимента с значениями, рассчитанными по найденной математической модели позволяет дисперсия адекватности
8
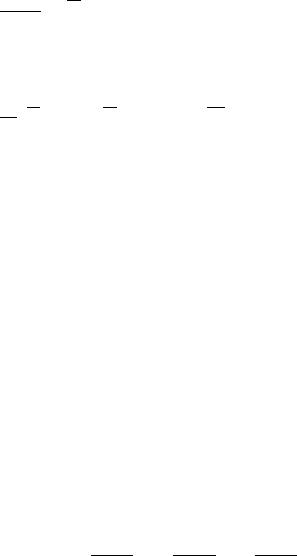
DA = N 1−d ∑N (Y −Y )2 ,_ где_ N =15,
=1
а d - количество незначимых коэффициентов, которые мы исключили из модели(приравняли к нулю).
Например, если d=0
DA = 151 [(Y1 −Y1 )2 +(Y2 −Y2 )2 +... +(Y15 −Y15 )2 ]
Расчётное значение критерия Фишера
Fрасч = DA
DB
где Dв -дисперсия воспроизводимости, которую мы использовали при проверке значимости коэффициентов. Табличное (критическое) значение критерия Фишера
F крит находят по таблице.
Степени свободы f1 и f2 выбирают по правилу.
1)Если DА<Dв, то f1=N-d=15-d f2=N(m-1)=15(3-1)=30
2)Если Dв<DA, то f1=N(m-1)=30 f2=N-d=15-d
Если F расч. < F крит., то получена адекватная нормированная модель (1)
Если F расч. > F крит., то модель неадекватна, её использовать нельзя. Для получения адекватной модели рекомендуется
уменьшить шаги варьирования (∆X1= d1, ∆X2= d2, ∆X3= d3). II. Если нормированная модель (1) адекватна, то нужно перейти к реальным физическим величинам.
Для этого в модель (1) с учётом того, что незначимые коэффициенты =0 нужно подставить
X1 = x1∆−x1x1δ ,X2 = x2∆−x2x2δ ,X3 = x3∆−x3x3δ
9
МЕТОДИЧЕСКИЕ УКАЗАНИЯ ПО КУРСОВОМУ ПРОЕКТИРОВАНИЮ
1. ЦЕЛЬ КУРСОВОГО ПРОЕКТА Целью курсового проекта является приобретение студентами
знаний, умений и практических навыков по синтезу адекватных математических моделей на основе уравнения регрессии в виде полноквадратичной зависимости.
2. ЗАДАНИЕ НА КУРСОВУЮ РАБОТУ Для данных эксперимента, соответствующих
индивидуальному варианту студента (определяемого по двум последним цифрам зачётки) провести проверку выполнения условия воспроизводимости опытов, получить экономичную математическую модель и оценить её работоспособность.
3. ОБЪЕМ ЗАДАНИЯ Для выполнения курсового проекта необходимо
осуществить следующие операции:
-провести обоснование выбора метода синтеза экспериментально-статистической модели;
-проверить условия применимости регрессионного анализа;
-расчёт коэффициентов регрессии и оценка значимости;
-проверить адекватность модели и получить модель в
реальных физических величинах.
Оформление пояснительной записки к курсовой работе проводится в соответствии с стандартом ВГТУ. Пояснительная записка должна включать:
-титульный лист; -задание на курсовой проект;
-лист «Замечания руководителя»; -содержание; -введение; -основные разделы; -заключение; -список литературы; -приложения.
10