Курсовая работа (т): Организация и планирование информационных вычислительных сетей предприятия
Рисунок 4 - Схема ЛВС предприятия
Количество линий связи - 4 (360 м), количество РС - 31 шт., количество принтеров - 5 шт.
Звезда дна из наиболее распространённых топологий, поскольку проста в обслуживании. В основном используется в сетях, где носителем выступает кабель витая пара UTP категории 3 или 5.
Достоинства:
· выход из строя одной рабочей станции не отражается на работе всей сети в целом;
· хорошая масштабируемость сети;
· лёгкий поиск неисправностей и обрывов в сети;
· высокая производительность сети (при условии правильного проектирования);
· гибкие возможности администрирования.
Недостатки:
· выход из строя центрального концентратора обернётся неработоспособностью сети (или сегмента сети) в целом;
· для прокладки сети зачастую требуется больше кабеля, чем для большинства других топологий;
· конечное число рабочих станций в сети (или сегменте сети)
ограничено количеством портов в центральном концентраторе.
5.2 Расчет капитальных затрат на ИВС
В состав капитальных затрат в ИВС предприятия включают:
· стоимость ЛВС, включающей в себя затраты на кабель, сетевые карты, концентраторы и т.п. - КЛВС;
· стоимость технических средств серверного участка - Ксер;
· стоимость РС и принтеров сети - КРС;
· стоимость неучтенного и вспомогательного оборудования и оснащения - Кво;
· затраты на транспортировку, монтаж и наладку всех перечисленных видов оборудования Ктм (принимается 5-8% от их стоимости);
· стоимость проектирования и разработки ПО - КПО;
· стоимость строительства помещения серверного участка - Кстр;
Капитальные затраты КЛВС, Ксер, КРС вычисляются
по формуле:

где  - капитальные затраты по каждому виду оборудования и
оснащения ИВС;
 - количество оборудования и оснащения i-того вида;
 - цена за единицу оборудования и оснащения i-того вида;
Расчет капитальных затрат на оборудование и оснащение ИВС по их основным
видам выполняется в виде таблицы 11.
Таблица 11 - Расчет капитальных затрат на оборудование и оснащение ИВС
|
Вид, марка и модель оборудования |
Количество единиц, шт. |
Цена за единицу, тыс. руб. |
Сумма затрат на приобретение, тыс. руб. |
Затраты на монтаж и доставку |
Всего капитальных затрат, тыс. руб. |
|
|
|
|
|
|
в % |
в тыс. руб. |
|
|
1. Затраты на ЛВС 1.1. Кабель |
360 (м) |
0.01 |
3,60 |
5 |
0.18 |
3,78 |
|
1.2. Концентратор |
1 |
8,26 |
8,36 |
5 |
0,418 |
8,778 |
|
1.3. Сетевая карта |
31 |
0.25 |
7,75 |
5 |
0.387 |
8,13 |
|
Итого КЛВС |
|
|
19,71 |
|
0,985 |
20,695 |
|
2. Затраты на оборудование серверного участка 2.1. Сервер |
1 |
75 |
75 |
5 |
3,75 |
78,75 |
|
2.2. Сканер |
1 |
3.1 |
3,1 |
5 |
0,155 |
3,255 |
|
2.3. Плоттер |
1 |
54.2 |
54,2 |
5 |
2,71 |
56,91 |
|
2.4. Принтер |
2 |
4.2 |
8,4 |
5 |
0,42 |
8,82 |
|
2.5. ПК |
2 |
22.8 |
45,6 |
5 |
2,28 |
47,88 |
|
Итого Ксер |
|
|
186,3 |
|
9,315 |
195,615 |
|
3. Затраты на РС и принтеры 3.1. РС |
31 |
20,5 |
635,5 |
5 |
31,78 |
667,28 |
|
3.2. принтеры |
5 |
4,5 |
27 |
5 |
1,35 |
28,35 |
|
Итого КРС |
|
|
662,5 |
|
33,13 |
695,63 |
|
4. Затраты не неучтенное и вспомогательное оборудование КВО |
|
|
35,83 |
5 |
1,79 |
37,6 |
|
Всего на ИВС |
|
|
904,34 |
|
45,22 |
949,56 |
В целом капитальные затраты ИВС определяются как сумма всех ее
составляющих по формуле:
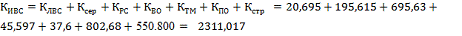 (28)
5.3 Расчет годовых эксплуатационных затрат ИВС
В состав годовых эксплуатационных затрат ИВС входят:
· Годовой фонд оплаты труда персонала ИВС: Эз=9651.6 тыс.руб.;
· Отчисления на социальные нужды:  9651,6*0,3=2895,48 тыс. руб.;
· Амортизационные отчисления
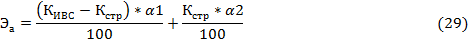
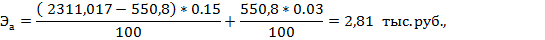
где  - средняя норма амортизации всех видов капитальных затрат в
ИВС, 12-15%;
 - норма амортизации помещения серверного участка, равная
2-3% его стоимости.
· Стоимость электроэнергии
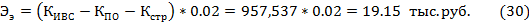
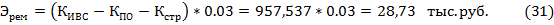
· Стоимость расходных материалов определяется исходя из общего количества и типа магнитных дисков, установленных в ИВС, их цены и годовой нормы износа дисков, составляющей 50% их стоимости
Эм=31*2,7 *0,5=41,85 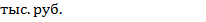
· Годовая оплата арендуемых помещений 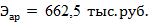
· Стоимость содержания всех помещений ИВС
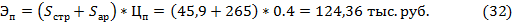
где Цп - стоимость содержания одного м площади ИВС за год и принимается в проекте равной 350-400 руб. за м2.
· Прочие расходы определяются в размере 2% от разности (
Эпр=0.02*(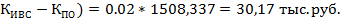 (33)
Эксплуатационные затраты ИВС за год в целом составят:
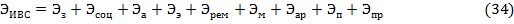
 =13456,65 тыс.руб.
6. Экономическая эффективность проекта ИВС
Для обобщенной экономической оценки эффективности капитальных вложений в ИВС предприятия и формулирования выводов по проекту необходимо составить сводную таблицу 12 его основных технико-экономических показателей. По значению этих показателей делаются выводы о целесообразности инвестирования капитальных вложений в ИВС предприятие.
Оценка экономической эффективности инвестиций в ИВС выполняется на основе расчета и анализа в первую очередь таких показателей как состав и величина капитальных вложений и эксплуатационных затрат по проекту, коэффициента использования по мощности РС и сервера системы, годовая прибыль и срок окупаемости проекта и других.
К числу оценочных показателей эффективности проекта ИВС относятся:
· годовой объем вычислительных работ/операций в ИВС:
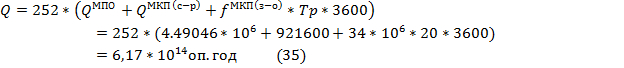
где 252 - число рабочих дней в году;
· себестоимость обработки единицы информации:
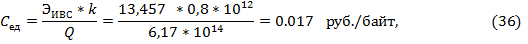
где k - коэффициент перевода операций в байты, (0.8-1.2)*106 оп./байт;
· удельные капитальные затраты на единицу информации
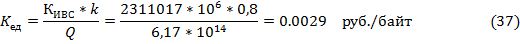
где КИВС - капитальные затраты на ИВС предприятия;
· себестоимость одного машино-часа работы РС:
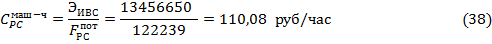
где  - потребный
годовой фонд времени всех PC сети
на выполнение запланированного объема работ (маш.-ч);
· отпускная цена одного машино-часа работы на РС:
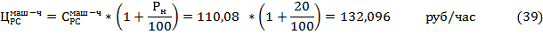
где Рн=20% - нормативная рентабельность информационных услуг ИВС;
· годовая прибыль от внедрения проекта ИВС при принятом в
расчетах значении Рн и коэффициенте загрузки сервера от реализации
работ и услуг для подразделений предприятия:
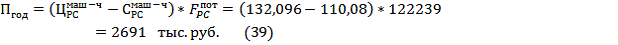
· расчетный срок окупаемости капитальных вложений по проекту:
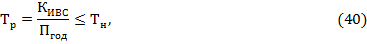
где Тн - нормативный срок окупаемости капитальных вложений в
ИВС, 3-5 лет. 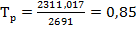
Таблица 12 - Основные технико-экономические показатели проекта
|
Наименование показателя |
Единица измерения |
Значение |
|
1. Тип и топология вычислительной системы |
- |
ТА4 |
|
2. Модель сервера ИВС |
- |
|
|
3. Коэффициент загрузки сервера |
- |
0,89 |
|
4. Время ИВС, реализуемое подразделениям предприятия за год |
ч |
6178 |
|
5. Время ИВС, реализуемое сторонним заказчикам за год |
ч |
762 |
|
6. Себестоимость одного машино-часа РС |
руб./час |
|
|
7. Отпускная цена машино-часа РС |
руб./час |
|
|
8. Стоимость разработок алгоритмов и программ |
тыс.руб. |
802,68 |
|
9. Численность персонала ИВС |
чел. |
101 |
|
10. Годовой фонд зарплаты персонала |
тыс.руб. |
9651.6 |
|
11. Средняя годовая зарплата одного работника |
тыс.руб. |
81,66 |
|
12. Годовые эксплуатационные затраты ИВС |
тыс.руб. |
13456,65 |
|
13. Капитальные вложения в ИВС |
тыс.руб. |
|
|
14. Себестоимость обработки байта информации |
руб./байт |
|
|
15. Удельные капиталовложения на один байт информации |
руб./байт |
|
|
16. Годовой объем вычислительных работ ИВС |
оп. в год |
|
|
17. Нормативная рентабельность услуг ИВС |
% |
20 |
|
18. Годовая прибыль ИВС |
тыс.руб. |
|
|
19. Расчетный срок окупаемости капитальных вложений в ИВС |
лет |
0,85 |
|
20. Нормативный срок окупаемости ИВС |
лет |
3 |


Выводы по проекту
вычислительный пакетный мультипрограммирование сервер
В ходе курсового проекта были выполнены следующие задачи:
· определена структура распределенного технического обеспечения и ее параметры (тип архитектуры ИВС - ТА4, топология ЛВС - "звезда");
· определен состав и количество необходимой вычислительной техники (31 рабочая станция);
· рассчитан план работы ИВС (производственная мощность технических средств ИВС, планы реализации услуг сервера, подготовки и обработки данных, разработки ПО, план по труду и заработной плате);
· определена площадь помещений для размещения ИВС;
· рассчитаны затраты на создание и эксплуатацию ИВС;
· рассчитана годовая прибыль от внедрения проекта ИВС.
В том числе были определены основные технико-экономические показатели функционирования ИВС, а именно:
· себестоимость обработки единицы информации;
· себестоимость и отпускная цена одного машино-часа ИВС;
· капитальные вложения в ИВС;
На основе полученных данных можно сделать вывод о том, что капитальные вложения в ИВС предприятия целесообразны, поскольку:
· срок окупаемости проекта, равный 0,85 года, значительно ниже нормативного срока окупаемости ИВС (3-5 лет);
· отпускная цена одного машино-часа  рублей в час, которая является
вполне конкурентно способной на рынке информационных услуг;
· годовая прибыль ИВС составит  млн. рублей;
· коэффициент загрузки сервера 0,89
Таким образом, внедрение ИВС является экономически обоснованным.
Список используемых источников
1. Курс лекций по дисциплине "Основы менеджмента" Мартынов В.И.
. Мартынов В.И. Организация и планирование ИВС предприятия: методические указания / Мартынов В.И., Борзов А.И. - СПб.: СПбГТИ(ТУ), 2005 - 40с.
. Компьютерный интернет-магазин. ЮЛМАРТ. [Электронный ресурс] - Режим доступа: http://www.ulmart.ru, свободный. - Яз. рус.
. Магазин
офисной мебели. ОМИС. [Электронный ресурс] - Режим доступа:
http://www.omist.spb.ru, свободный. - Яз. рус.