Реферат: Анализ рынка автомобилей в РФ
Анализ рынка автомобилей в РФ
1. Обзор рынка автомобилей в РФ
Рыночные тенденции:
. Тенденция продаж.
Старт программы утилизации старых автомобилей в
марте 2010 года дал толчок к росту продаж и восстановлению рынка, благодаря
чему, автомобильный рынок вышел на траекторию самостоятельного роста за счет
общего оздоровления экономики, роста среднедушевых доходов, восстановления
рынка кредитов на автомобили.
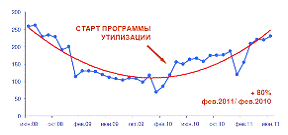
Рис.1 Динамика продаж легковых автомобилей в РФ
в 2008-2011 гг., тыс. шт.
. Сравнительная динамика продаж.
Продление программы утилизации старых автомобилей на 2011 год стимулировало рост продаж новых автомобилей за полгода в среднем на 10% в месяц. Общий объем продаж за первую половину 2011 года приближается к докризисному уровню.
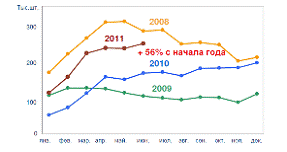
Рис.2 Сравнительная динамика продаж легковых автомобилей в РФ за 2008-2011 гг., тыс. шт.
В 2011 году продажи легковых автомобилей с января по июнь превысили предкризисный уровень продаж 2007 года за аналогичный период, достигнув 1 154 тыс. автомобилей.
Высокие темпы роста продаж + 56% за 6 мес. Обусловлены восстановлением экономики, рынка авто кредитования, достигшего уровня 40% автомобилей, купленных в кредит, а так же продлением действия программы утилизации за 2011 год. После окончания действия программы утилизации темпы роста рынка понизятся.
Доля и прирост иностранных марок выше, чем у
отечественных. «Благодаря перенесению производств иностранных марок в Россию и
их удешевлению, они пользуются все большей популярностью». Количество иномарок,
произведенных в России в первой половине 2011 года почти на 50% выше, чем в
2010 году за аналогичный период.
Таблица 1
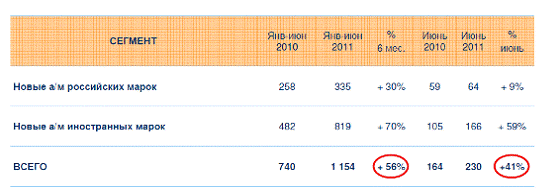
Среди марок, участвующих в программе утилизации, наиболее динамичный рост показали модели, на которые действовал наибольший дисконт: LADA 2105/2107 и LADA Kalina. «Рост российского рынка автомобилей в июле 2011 года резко замедлился и составил все 27%, после кризисный эффект отложенного спроса исчерпан. Кроме того, рост затормозили проблемы японских концернов - продажи Toyota, которые еще в марте росли на 168%, в июле упали на 11%».
Традиционно больше всего автомобилей (50,5 тыс.) в июле 2011 года удалось продать АвтоВАЗу, но при этом впервые после кризиса продажи LADA упали на 3% из-за завершения государственной программы утилизации. Помимо этого, для АвтоВАЗа актуальны следующие трудности:
§ «дефицит автомобилей Kalina из-за подготовки к производству LADA Granta;
§ по Priora наблюдается нехватка самых ходовых комплектаций;
§ мощности по выпуску Lada 4x4 исчерпали потенциал роста;
§ выпуск классики снижен в связи с переводом
производства на ИжАвто».
. Прогноз развития рынка автомобилей в РФ
Для прогнозирования были построены две математические модели, описывающие два разных этапа развития рынка:
o Краткосрочная модель (2013-2014 гг.). Оценивает влияние сезонных факторов и мер государственного регулирования отрасли на этапе восстановления рынка.
o Долгосрочная модель (2014-2020 гг.). Оценивает влияние макроэкономических факторов на темпы роста рынка в период его восстановления и развития.
Факторы влияния, общие предпосылки:
§ Темпы восстановления экономики. Состояние экономики определяет общие условия выхода рынка автомобилей из рецессии: экономическое положение потребителей и производителей.
Восстановление мировой экономики, умеренный рост
цен на нефть в 2010г. способствовали восстановлению российской экономики. В
2010г. был зафиксирован рост ВВП на 4%. Темпы роста российского ВВП в 2013-2014
гг. могут составить от 3% до 4,5%.
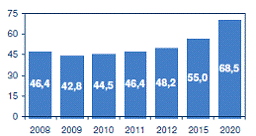
Рис.3 Валовой внутренний продукт РФ, трлн. руб.
§ Уровень доходов населения. Размер среднедушевых доходов взаимосвязан с уровнем обеспеченности автомобилями. Он определят потенциал спроса на автомобили.
Восстановление рынка труда, а также увеличение
социальных расходов государства поддержали рост среднедушевых доходов в 2012 г.
на уровне 4%. В зависимости от состояния экономики рост доходов в 2013-2014 г.
может составить 4-5,5%. В дальнейшем темпы роста доходов возможны в диапазоне
от 5 до 8% в год.
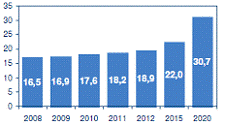
Рис.4 Среднедушевые доходы населения, тыс. руб.
в месяц.
§ Автомобильное кредитование. Состояние рынка кредиторов авто определяет скорость восстановления и роста рынка автомобилей.
Ставки по кредитам в среднем составляют 15% (в
2009г. 17-25%). В результате доля продаж в кредит в 2010г. составила 36%. Росту
покупок в кредит активно способствуют собственные кредитные программы от
производителей автомобилей. Объемы кредитования авто в 2013 году могут составить
от 40 до 45% сделок. К 2020г. объем кредитов авто может достигнуть 50-62%.
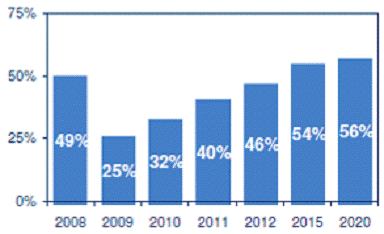
Рис.5 Доля автомобильных кредитов в продажах, %.
o Краткосрочная перспектива (2013-2014).
В 2013-2014 на автомобильный рынок сильно будут оказывать влияние факторы прекращения государственной программы утилизации старых автомобилей и производственные проблемы Японии.
Прекращение программы утилизации снизит темпы роста российского рынка легковых автомобилей, особенно для отечественных марок.
В 2011 г. землетрясение нанесло существенный урон японским производителям автомобилей и компонентов авто. Из-за перебоев с поставками производители вынуждены ограничивать производство некоторых моделей и переключаться на других поставщиков компонентов авто. В 2013-2014гг. будет происходить восстановление рынка японских марок автомобилей.
Сценарии краткосрочного прогноза социально-экономического развития:
§ Инерционный сценарий характеризуется умеренными темпами роста экономики. Рост среднедушевых доходов +13% к 2014 году. Восстановление на рынке банковского кредитования, объемов кредитования до уровня 2008г. К 2014 году рынок выйдет на объемы продаж 3 млн.шт.
§ Оптимистический сценарий предполагает сценарий быстрого выхода экономики из состояния рецессии, высокие темпы роста доходов 14,5% к 2014 году. Оперативное восстановление объемов кредитования авто, развитие собственных кредитных программ со стороны производителей автомобилей и дилеров авто поддержат рост продаж в кредит до 56% к 2014 году. К 2014 году рынок выйдет на объемы продаж 3,5 млн.шт.
o Долгосрочная перспектива (2014-2020).
В долгосрочной перспективе продажи будут зависеть от того, в какой степени производители автомобилей реализуют свои стратегические планы, а так же от устойчивости общемировой экономики.
Рост внутреннего производства иностранных марок создает условия для относительного снижения цены автомобилей. Поддержку производителям оказывают заградительные пошлины и налоговые преференции со стороны государства. Ужесточение в конце 2010г. Правительством правил промышленной сборки заставит иностранных производителей автомобилей нарастить выпуск (минимальный объем - от 300 тыс. автомобилей), увеличить объем инвестиций, консолидировать бизнес с другими игроками.
Заградительные пошлины на импортируемые автомобили, после вступления России в ВТО, были снижены до 15% , вследствие чего не в такой степени обеспечивают производителям на территории России ценовое преимущество и ограничивают спрос на импортные автомобили.
Возможна вторая волна экономического кризиса. Эксперты прогнозируют наибольшую вероятность наступления экономического кризиса в период с 2014 по 2017гг. Его влияние на рынок автомобилей заложено в кризисном варианте сценария.
Реализация инерционного сценария позволит России
выйти на уровень автомобилизации около 340 автомобилей на 1000 человек (уровень
Венгрии, Польши, Эстонии) к 2020г. Низкий уровень обеспеченности населения
России автомобилями обеспечивает высокий потенциал продаж автомобилей в
долгосрочной перспективе - 4,2 млн.шт. к 2020г.
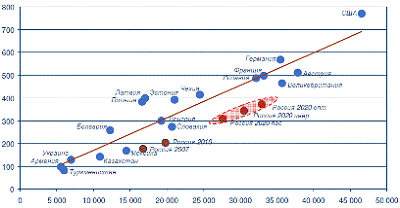
Рис.6 Эволюционная модель зависимости уровня
обеспеченности легковыми автомобилями от ВВП по ППС на душу населения ($) по
странам, легковые автомобили на 1000 чел.
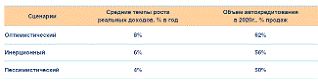
Сценарии долгосрочного прогноза социально-экономического развития:
§ Оптимистический сценарий отражает быстрое восстановление экономики при позитивной экономической ситуации на мировых рынках. Благодаря быстрому развитию программ кредитования в условиях роста доходов населения средними темпами 7-9% в год, рост автомобильного рынка в 2014-2020 гг. составит в среднем 5-6% в год.
§ Инерционный сценарий предполагает восстановление экономики стабильными темпами, сопровождаемое ростом реальных доходов населения темпами 5-7% в год и постепенным восстановлением программ кредитования. Рост автомобильного рынка в 2014-2020 гг. в этом случае составит в среднем 4-5% в год.
§ Пессимистический сценарий предполагает медленный выход из рецессии, сопровождаемый небольшим ростом реальных доходов населения 3-5% в год и медленным восстановлением программ кредитования. Рост автомобильного рынка в 2014-2020 гг. в этом случае составит в среднем 3-4% в год.
§ Кризисный вариант прогноза описывает наступление
экономического кризиса после 2014 г. и процесс после кризисного восстановления
по аналогии с текущим процессом.
Таблица 2
Рынок легковых автомобилей в РФ увеличится в 2,4 раза к 2020г. Емкость рынка в 2020 г. составит 4,2 млн. автомобилей.
В случае реализации кризисного сценария российский
рынок автомобилей ждёт провал продаж в после 2014г. с последующим
восстановлением. В этом случае ёмкость рынка к 2020г. составит 3,7 млн.
автомобилей, т.е. кризис сократить годовые продажи на 0,5 млн.
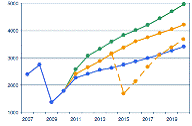
Рис.7 Прогноз объема продаж легковых автомобилей в РФ 2007-2020 гг., тыс. шт.
Тенденция к сокращению сегмента до $10 тыс.
продолжится. К 2015г. его доля составит 14% рынка. К 2020г. его доля снизится
до 5%. Наиболее динамичный рост ожидается в сегменте $15-20 тыс. - около 12% в
год.
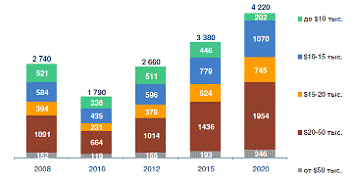
Рис.8 Прогноз продаж по ценовым сегментам в
рамках инерционного сценария, тыс. шт.
Наиболее популярны в России классы автомобилей B (34%), C (29,5%), SUV (23,5%). К 2020г. их лидирующие позиции сохранятся. Класс B уступит несколько процентов автомобилям класса C, SUV и MPV.
Наиболее динамичный рост доли ожидается в
сегменте MPV (в 2,2 раза к 2020г.) из-за низкой доли данной ниши на рынке в
настоящее время (1,4%).
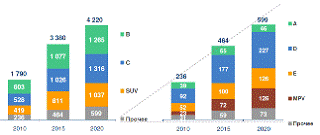
Рис.9 Прогноз продаж легковых автомобилей по
классам в рамках инерционного сценария, тыс. шт.
Существует стратегия развития автомобильной промышленности до 2020 года. Ее основная цель заключается в максимизации добавленной стоимости, которая создается в российской автопромышленности, при достаточном качестве и выборе продукции.
По задумкам разработчиков Стратегии произойду следующие изменения к 2020 году:
§ «повышение доли добавленной стоимости в автомобильной промышленности с уровня 2008 г. - 21% (492,8 млрд. руб.) до 48% (2200 млрд. руб.) в 2020 г;
§ снижение доли импорта в денежном выражении с 60% до 20%
§ повышение доли экспорта продукции отечественного автопрома до 12,5%;
§ повышение доли отечественного автомобилестроения в ВВП до 2,38%;
§ насыщение парка легковых автомобилей до показателя 363 автомобиля на 1000 человек;
§ уменьшение количества ДТП и их
последствий на 25-30%».
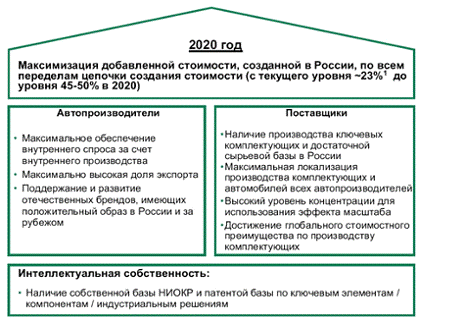
Рис.10 Цели Стратегии - 2020 г.
Однако прежде строительством дальнейших прогнозов, следует понимать, что Стратегия-2020 - это ориентировочный документ, нуждающийся в конкретизации, требующий достаточно крупных расходов, и носящий необоснованно-оптимистический характер в части прогнозов.
автомобиль рынок ценовой инерционный
Выводы
Еще в 2011г. автомобильный рынок вышел на траекторию самостоятельного роста благодаря общему оздоровлению экономики, росту среднедушевых доходов, восстановлению рынка кредитов автомобилей.
В краткосрочной перспективе на автомобильный рынок наиболее сильно будут оказывать влияние факторы прекращения государственной программы утилизации старых автомобилей и производственные проблемы Японии. С учётом этого, продажи в 2013 г. могут составить 2,7-3 млн.шт.
В долгосрочной перспективе наибольшее влияние на автомобильный рынок окажут рост доходов населения и объемов кредитования автомобилей. Дальнейший рост доходов темпами 5% в год и рост доли кредитования автомобилей (до 56% к 2020г.), позволит выйти рынку на объемы 4,2 млн. шт. к 2020г.
Долгосрочный прогноз российского рынка автомобилей будет сильно зависеть от устойчивости общемировой экономики. Эксперты отмечают возможность наступления экономического кризиса после 2014 г. В этом случае ёмкость рынка к 2020г. составит 3,7 млн. автомобилей, таким образом, кризис сократит годовые продажи на 0,5 млн. автомобилей.
В долгосрочной перспективе продолжится тенденция
к сокращению ценового сегмента до $10 тыс., его доля снизится к 2020г. до 5%.
Наиболее динамичный рост ожидается в ценовом сегменте $15-20 тыс. - около 12% в
год. В структуре по классам наиболее динамичный рост ожидается в сегменте MPV
(в 2,2 раза к 2020г.) из-за низкой доли данной ниши на рынке в настоящее время
(1,3%).
Список использованной литературы
1. Багиева Г.Л. Академия рынка: маркетинг. - М.: Экономика, 2012. - 246 с.
2. Голубков Е.П. Маркетинг: стратегии, планы, структуры. - М.: Дело, 2011. - 186 с.
3. Автопром в России. Итоги и перспективы.
4. Анализ и прогноз развития автомобильного рынка РФ.
. Материалы газеты «Ведомости».
. Материалы газеты «Взгляд».
Окончательная версия Стратегии-2020 доступна на сайте газеты «Ведомости».
7. Перспективы развития автомобильного рынка в России.
8. Три сценария развития рынка автомобилей России.