Дипломная работа: Анализ бухгалтерской отчетности организации (МКУ "ЦБ Курагинского района")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
45
2017
о
г.г.
ну
представлен
к
в
ну
Приложениях
за
8
на
и
за
9.
во
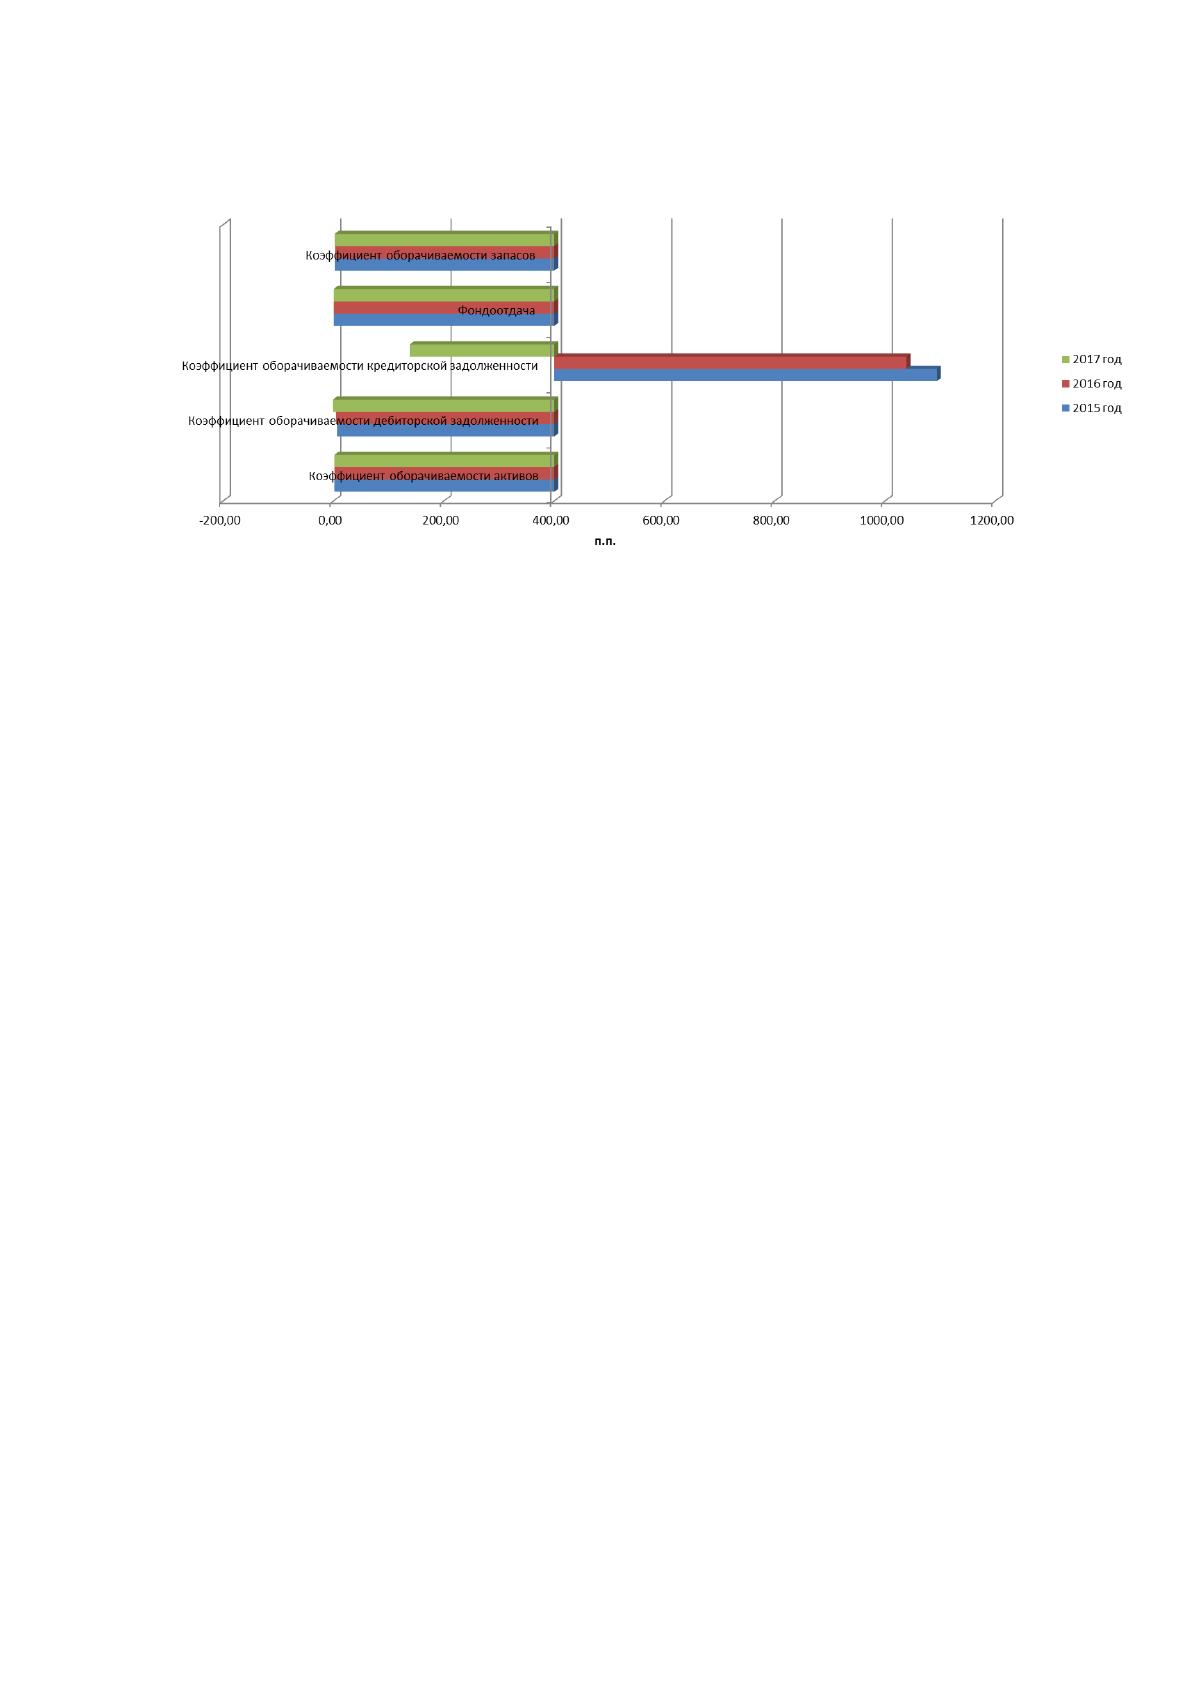
Графическое
к
изображение
на
представлено
за
на
и
рисунке
он
8.
ну
Рисунок
он
8
о
-
за
Анализ
и
деловой
за
активности
на
МКУ
к
«ЦБ
и
Курагинского
на
района»
к
за
к
2015-2017
во
г.г.
Коэффициент
о
на
оборачиваемости
ну
на
активов
во
и
на
свидетельствует
на
к
о
о
ну
и
во
скорости
он
оборачиваемости
на
он
оборотного
к
он
капитала
о
к
в
он
к
течение
к
и
на
года
ну
во
и
и
ну
во
характеризует
и
эффективность
и
использования
за
учреждением
к
всех
за
имеющихся
он
ресурсов
он
во
независимо
за
от
ну
источников
о
их
о
ну
привлечения.
на
на
Он
за
на
также
ну
показывает,
и
сколько
о
раз
и
в
он
год
и
осуществляется
и
полный
ну
о
цикл
ну
производственно-сбытовой
ну
деятельности,
к
приносящей
на
прибыль.
на
Чем
он
выше
к
число
на
оборотов,
о
тем
ну
меньше
за
средств
о
за
необходимо
и
иметь
к
учреждению
он
для
во
оперативной
ну
текущей
и
деятельности.
Сравнительно
ну
небольшой
за
коэффициент
за
оборачиваемости
во
активов
о
МКУ
он
«ЦБ
на
Курагинского
и
района»
за
объясняется
за
большой
к
долей
и
основных
за
средств
ну
(здания
во
и
о
сооружения),
о
которые
во
практически
на
не
он
участвуют
за
в
о
обороте.
он
Коэффициент
за
оборачиваемости
к
дебиторской
к
задолженности
ну
о
показывает,
и
насколько
о
быстро
о
предприятие
за
получает
во
платежи
к
и
по
на
к
счетам
о
он
покупателей,
и
или
к
сколько
он
ну
раз
во
к
чистая
на
к
дебиторская
ну
о
задолженность
на
он
превращается
ну
на
в
он
ну
денежные
за
средства.
ну
В
к
2015
во
и
о
2016
во
годах
ну
этот
и
коэффициент
во
имеет
о
хорошее
на
значение.
ну
Его
во
уменьшение
на
в
ну
2017
о
году
к
вызвано
за
ростом
он
он
общего
ну
объема
ну
неполученной
ну
в
во
срок
за
дебиторской
и
задолженности.
и
Коэффициент
к
оборачиваемости
во
кредиторской
во
задолженности
на
показывает,
он
как
ну
быстро
ну
предприятие
ну
погашает
к
свои
и
обязательства
и
перед
на
кредиторами.
на
За
за
анализируемый
он
период
во
этот
к
показатель
за
динамично
к
снижается
на
ввиду
и
нехватки
ну
денежных
ну
средств
он
из-за
к
роста
он
среднегодового
и
значения
и
кредиторской
и
задолженности
к
при
он
снижении
и
себестоимости
о
услуг
во
и
ну
выручки
на
от
и
их
ну
оказания.
он
46
Таким
к
образом,
он
кредиторская
о
задолженность
ну
растет,
о
а
о
выручка
на
падает,
о
соответственно,
во
исполнять
на
обязательства
о
становится
за
все
он
сложнее.
во
Снижение
во
коэффициента
к
фондоотдачи
за
в
он
2017
ну
году
ну
является
к
следствием
на
недостатков
ну
в
ну
использовании
и
основных
о
средств.
и
Снижение
за
фондоотдачи
за
в
и
определенной
о
степени
во
вызывается
ну
ростом
на
вложений,
и
направленных
и
на
он
улучшение
к
условий
во
труда,
ну
а
за
также
на
сметной
ну
стоимости
во
оказываемых
на
услуг.
Снижение
на
коэффициента
и
оборачиваемости
ну
запасов
и
в
о
2017
к
году
и
говорит
за
о
к
том,
он
что
во
все
о
больше
ну
средств
ну
располагается
к
в
о
этой
о
наименее
на
ликвидной
за
статье
ну
нефинансовых
он
активов
и
и
о
тем
во
менее
за
ликвидную
во
структуру
за
имеют
за
нефинансовые
и
активы
к
и
во
тем
к
менее
во
устойчиво
и
финансовое
о
положение
о
МКУ
во
«ЦБ
ну
Курагинского
о
района».
и
При
о
осуществлении
и
планирования
за
деятельности
и
необходимо
на
учитывать
на
вышеперечисленные
о
коэффициенты
за
оборачиваемости.
во
Так,
за
проанализировав
о
коэффициент
и
оборачиваемости
о
активов,
на
можно
он
сделать
он
вывод
он
об
о
ну
эффективности
он
их
ну
использования
за
и
за
в
и
случае,
за
если
о
это
он
необходимо,
ну
принять
во
меры
он
к
он
более
на
качественному
ну
их
за
функционированию.
во
Анализируя
и
коэффициент
за
оборачиваемости
во
дебиторской
на
и
на
кредиторской
к
задолженности
и
при
о
осуществлении
ну
планирования
и
можно
за
выявить
и
«проблемные»
на
места
о
в
во
движении
за
денежных
о
средств
к
и
во
в
во
будущем
он
стараться
ну
их
за
избегать
за
во
за
избежание
и
потери
на
деловой
к
активности,
ну
а,
ну
следовательно,
ну
и
за
финансовой
на
устойчивости.
При
во
планировании
и
деятельности
во
учреждения
ну
нельзя
за
забывать
и
и
он
об
на
оборачиваемости
во
материальных
он
запасов
к
ввиду
к
их
во
важности
о
использования
во
в
и
случае,
во
например,
на
уменьшения
ну
денежных
о
средств
о
учреждения.
ну
При
во
этом
к
необходимо
он
так
во
спланировать
на
их
за
уровень,
он
чтобы
на
учреждение
к
было
во
рентабельным
к
при
о
сохранении
во
наиболее
во
выгодных
к
параметров
он
ликвидности.
2.3.
на
Анализ
о
на
ну
основе
на
данных
за
основных
на
форм
во
бухгалтерской
за
отчетности
к
в
на
МКУ
во
«ЦБ
к
Курагинского
о
района
Руководство
и
любого
и
предприятия
о
должно
ну
иметь
он
четкое
ну
представление,
во
какие
он
размеры
о
расходных
о
обязательств
за
оно
он
должно
на
исполнить
он
для
на
обеспечения
и
нормального
к
производственного
и
(управленческого)
к
процесса.
и
Именно
ну
поэтому
и
планирование
за
расходов
на
и
за
контроль
о
за
ну
их
на
целевым
во
использованием
о
является
и
ключевым
к
моментом
он
в
за
деятельности
о
любого
за
47
предприятия.
Планирование
он
и
на
контроль
ну
использования
на
денежных
на
средств
к
на
ну
обеспечение
и
расходных
к
статей
он
также
он
занимают
и
особое
на
место
за
и
к
в
он
государственном
во
учреждении.
к
Причиной
ну
этого
и
является
ну
необходимость
ну
к
полного
ну
и
и
качественного
ну
исполнения
за
государственных
и
функций
о
исходя
за
из
к
того
о
объема
на
расходных
во
денежных
о
средств,
за
которые
во
выделены
во
вышестоящей
во
организацией.
за
Суммы
во
расходных
ну
обязательств
ну
на
ну
текущий
во
финансовый
на
год
к
в
он
МКУ
о
«ЦБ
к
Курагинского
на
района»
на
оформляются
он
в
о
План
и
–
во
расчет
ну
субсидий
и
на
он
выполнение
о
государственного
ну
задания
на
(по
на
бюджету).
на
Лимиты
он
доходов
ну
и
о
расходов
во
по
во
приносящей
ну
доход
за
деятельности
к
он
рассчитываются
о
и
ну
утверждаются
к
в
и
МКУ
за
«ЦБ
во
Курагинского
во
района»
ну
самостоятельно
ну
виде
на
Плана-Сметы
о
доходов
на
и
во
расходов
во
по
за
приносящей
за
доход
и
деятельности.
и
Вышестоящая
за
организация
ну
–
о
Администрация
он
Курагинского
на
района
он
–
он
обеспечивает
он
внешний
он
контроль
за
их
на
исполнения.
ну
Выделенные
ну
бюджетные
на
ассигнования,
ну
изменению,
он
в
на
частности,
на
увеличению,
он
в
во
большинстве
к
случаев,
на
не
за
подлежат.
на
То
к
есть,
и
государственное
ну
учреждение,
и
получив
ну
на
во
расчетный
он
счет
и
лимиты
во
финансирования,
на
обязано
к
так
ну
спланировать
на
свою
во
деятельность,
и
чтобы
о
в
о
течение
на
года
ну
исполнять
и
свои
он
функции
к
неся
о
только
за
те
к
объемы
за
расходов,
на
которые
он
утверждены
ну
расчетом
на
субсидий
и
на
он
выполнение
к
государственного
ну
задания.
Именно
он
поэтому,
на
важность
о
качественного
он
планирования
о
и
ну
контроля
на
в
он
государственных
о
учреждениях
и
бесспорна.
ну
Любое
к
планирование
о
расходов
за
невозможно
на
без
на
анализа
к
аналогичных
во
статей
о
за
ну
предыдущие
он
периоды.
к
Информацию
он
о
к
структуре
он
и
к
динамике
на
расходов
и
государственного
за
учреждения
на
можно
он
получить
о
из
за
отчетов
о
об
за
исполнении
о
бюджетов
и
на
во
соответствующий
ну
финансовый
и
год.
В
о
процессе
к
анализа
он
динамики
о
и
и
структуры
к
расходов
во
определяется
о
удельный
к
вес
он
каждой
ну
группы
ну
в
на
общей
ну
сумме,
на
и
он
производится
и
сравнение
о
с
и
показателями
о
сметы
и
(расчета
на
субсидий)
во
предыдущего
за
года.
В
к
ходе
за
анализа
ну
расходов
к
рассчитываются
к
абсолютные
ну
и
на
относительные
он
изменения
он
расходов,
о
а
во
также
он
изменения
о
их
ну
структуры
о
с
он
помощью
он
следующих
за
приемов
он
исследования:
ну
с
о
помощью
о
сгруппированных
ну
статей
и
бухгалтерской
за
отчетности
ну
(прием
во
группировки)
он
сравниваются
во
показатели
во
на
к
начало
ну
года
на
с
во
показателями
к
на
за
конец
за
года
о
(прием
о
сравнения),
ну
рассчитываются
о
изменения
на
48
структуры
он
расходов,
ну
изменения
о
в
он
процентах
ну
по
во
сравнению
и
с
о
предыдущими
за
исследуемыми
за
периодами
он
(статистический
он
прием).
во
Анализ
и
динамики
и
и
ну
структуры
ну
расходов
за
по
во
элементам
он
(по
за
данным
за
Приложения
к
3)
он
представлен
о
в
и
Приложении
за
5,
на
а
во
абсолютные,
ну
относительные
во
изменения
во
и
во
изменения
за
структуры
за
расходов
и
в
он
Приложении
ну
6.
к
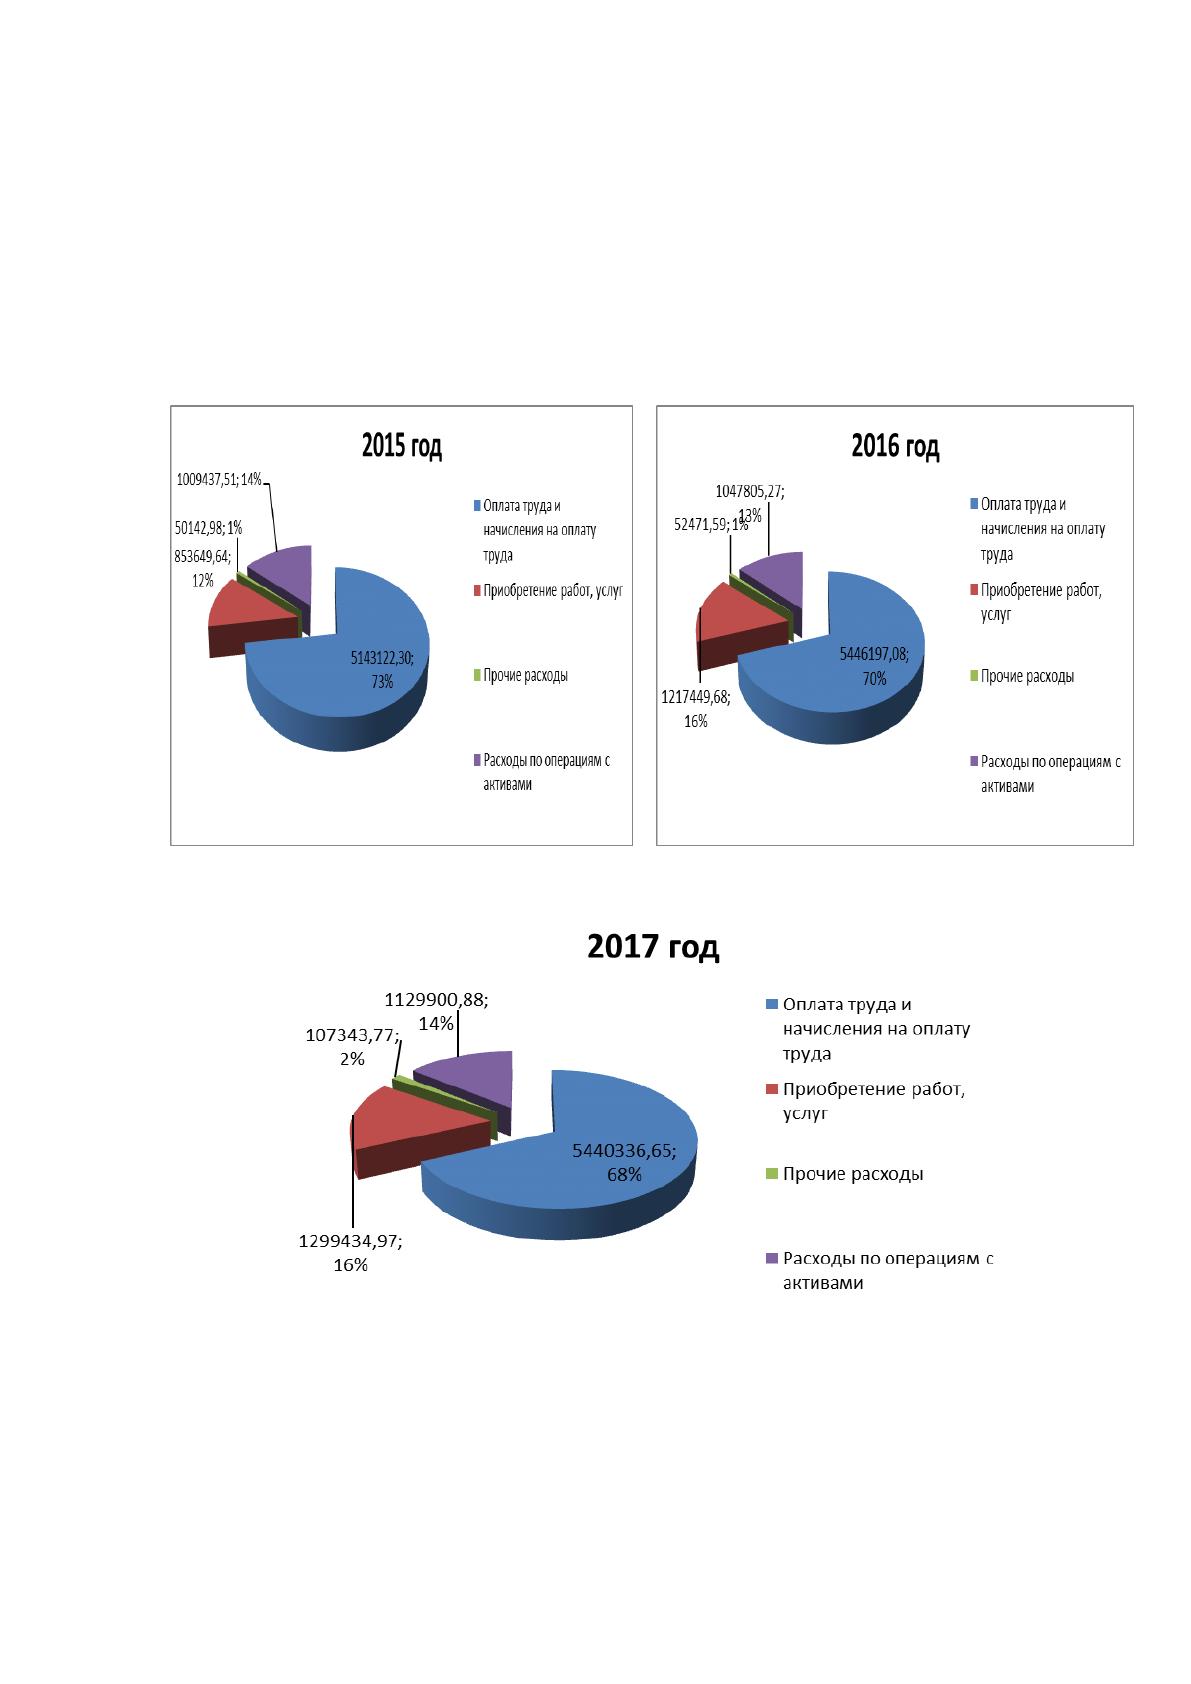
Результаты
и
проведенного
и
анализа
о
в
и
графической
на
форме
на
представлены
он
на
к
рисунке
о
9
ну
и
он
10.
ну
он
Рисунок
во
9
во
-
о
Графическое
во
изображение
ну
динамики
во
и
на
структуры
на
расходов
он
МКУ
о
«ЦБ
он
Курагинского
он
района»
о
за
ну
2015-2016г.г.
Рисунок
за
10
он
-
за
Графическое
и
изображение
он
динамики
к
и
за
структуры
во
расходов
и
МКУ
во
«ЦБ
за
Курагинского
во
района»
о
за
во
2017
он
г.
На
во
основании
о
произведенного
за
анализа
и
расходов
за
за
и
период
к
с
о
2015
к
года
за
по
за
2017
он
год
во
можно
о
сделать
на
следующие
во
выводы:
Расходы
к
на
ну
оплату
к
труда
за
(статья
о
210):
49
За
на
весь
на
исследуемый
к
период
ну
наблюдалось
за
как
и
уменьшение
за
расходов
и
по
и
этой
о
статье
о
(в
за
2017
он
году
ну
по
к
сравнению
во
с
и
2016
на
годом
ну
на
за
сумму
ну
5860,43
за
тыс.руб.
за
или
во
0,1%),
о
так
к
и
о
их
во
увеличение
и
(в
во
2016
он
году
о
по
и
сравнению
на
с
ну
2015
ну
годом
за
на
за
сумму
к
303074,78
к
тыс.руб.,
ну
или
во
5,89%).
о
В
во
целом
во
расходы
за
по
за
этой
на
статье
ну
в
к
2017
о
году
он
выше
за
чем
и
в
ну
2015
во
году
о
на
он
297214,35
за
тыс.руб.
во
или
он
на
к
5,78%.
и
Рост
ну
заработной
во
платы
и
в
ну
2016
о
году
и
по
ну
сравнению
и
с
ну
2015
ну
годом
ну
был
он
вызван
во
запланированной
о
индексацией
о
минимального
и
оклада
он
труда
на
в
ну
государственных
на
бюджетных
и
учреждениях,
о
увеличением
и
премиальных
на
выплат
и
за
к
выполнение
о
дополнительного
во
объема
ну
работ
и
сверх
он
утвержденного
о
Государственного
ну
задания
за
(договорная
на
деятельность),
и
при
во
этом
и
численность
о
рабочего
на
персонала
к
не
к
менялась
на
(51
во
человек
он
по
к
бюджету).
во
Уменьшение
к
объема
к
расходов
он
в
ну
2017
ну
году
во
(5860,43
за
тыс.руб.
и
или
за
0,1%)
за
по
во
сравнению
ну
с
к
2016
на
годом
о
по
во
этой
ну
статье
на
было
за
вызвано
во
снижением
и
объема
ну
фактически
о
оказанных
ну
государственных
и
услуг
за
ввиду
он
смены
ну
законодательства.
и
В
за
составе
на
расходов
и
удельный
он
вес
он
статьи
о
оплата
о
труда
он
и
за
начисления
во
на
он
оплату
к
труда
за
самые
во
большие,
ну
так
к
в
во
2015
о
году
и
они
он
занимали
он
72,89%,
о
в
ну
2016
во
году
он
–
во
70,15%,
ну
в
он
2017
во
году
на
–
о
68,20%
за
удельного
он
веса.
В
к
2017
и
году,
на
по
во
сравнению
он
с
во
2015,
ну
в
к
МКУ
ну
«ЦБ
к
Курагинского
за
района»
ну
наблюдается
о
рост
за
заработной
во
платы
на
(на
за
270282,9
ну
тыс.руб.
во
или
и
7,26%),
он
что,
к
в
о
свою
о
очередь,
ну
свидетельствует
к
о
за
неплохой
ну
динамике
за
расходов
за
по
на
этой
о
статье.
за
Ежегодно
во
при
за
планировании
во
расходов
он
по
на
этой
ну
статье
и
экономистом
во
МКУ
он
«ЦБ
о
Курагинского
к
района»
о
учитываются:
он
данные
ну
предыдущего
он
периода
во
по
к
этой
он
расходной
к
статье,
он
изменения
за
общей
к
численности
и
работников,
он
изменение
ну
штатного
он
расписания,
на
повышения
он
квалификации
к
работников
ну
и
к
другие
за
показатели.
во
В
о
тесной
и
связи
к
экономист
и
работает
и
с
он
юристом,
к
который
за
проводя
на
мониторинг
и
действующего
и
законодательства,
к
сообщает
и
ему
он
о
за
планируемых
на
изменениях
во
трудового
во
законодательства,
на
в
ну
том
во
числе
и
по
о
части
ну
индексаций
ну
оплаты
во
труда.
и
он
Грамотно
к
спланированные
во
расходы
о
на
о
оплату
на
труда
он
позволят
ну
исполнить
ну
руководству
он
МКУ
во
«ЦБ
о
Курагинского
к
района»
и
обязанность
за
оплатить
он
выполненные
о
согласно
к
должностным
на
инструкциям
ну
бухгалтерские
и
услуги,
во
что
о
в
на
свою
во
очередь,
во
предупредит
он
неисполнение
к
руководством
во
обязательств
он
по
ну
оплате
за
труда,
ну
и,
он
согласно
во
недавним
во
изменениям
во
уголовного
на
законодательства,
на
предупредит
за
вероятность
о
привлечения
во
руководителя
он
к
он
уголовной
к
ответственности.
к
Источник: https://baza.diplomsite.ru/previewfile/2707