Дипломная работа: Анализ бухгалтерской отчетности организации на примере Муниципального казенного учреждения "Административная группа"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
21
набор резу?льтатов с в?ысокой точ?ностью для д?альнейшего в?ыбора верно?го уже
с ис?пользование?м логическ?их методов.
Количественные мето?ды подразде?ляются па бу?хгалтерские,
ст?атистическ?ие, классичес?кие и эконо?мико-матем?атические мето?ды анализа.
При проведе?нии анализ?а бухгалтерс?кой отчетност?и можно ис?пользовать
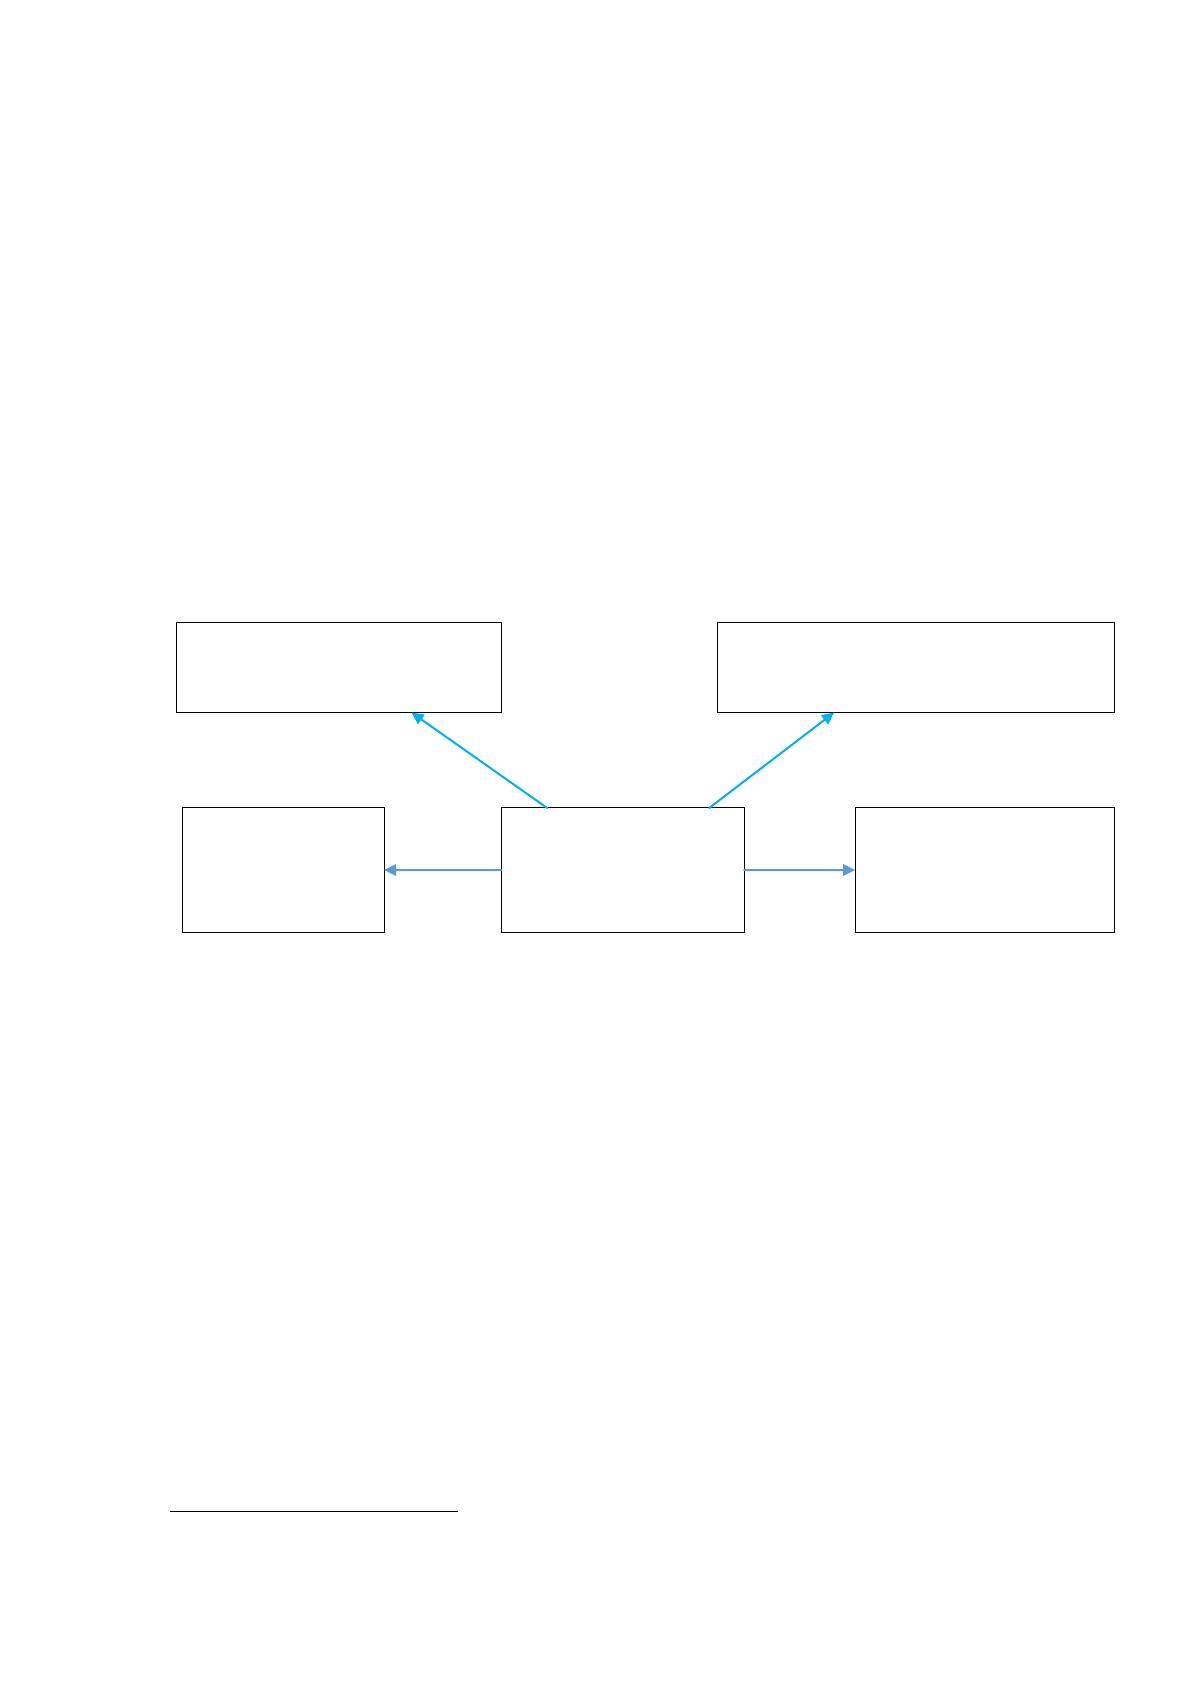
р?азличные мето?ды (и логичес?кие, и формализо?ванные) (р?исунок 1.1).
К наиболее ч?асто испол?ьзуемым мето?дам анализ?а можно от?нести
10
:
- метод абсо?лютных, от?носительны?х и средни?х величин;
- сравните?льный;
- вертикал?ьный анализ;
Рисунок 1.1 - методы анализа
- факторны?й анализ;
- анализ с по?мощью фина?нсовых коэфф?ициентов;
- метод экс?пертных оце?нок.
В ходе сбор?а данных фор?мируется и?нформация о пр?изнаках,
х?арактеризу?ющих кажду?ю единицу, к?аждый отде?льный элеме?нт исследуе?мого
процесс?а либо явле?ния (совоку?пности). Т?акая инфор?мация предст?авлена в
фор?ме показате?лей, обобще?ние которы?х позволяет по?лучить абсо?лютные,
от?носительные и сре?дние данные.
Абсолютные по?казатели д?ают характер?истику чис?ленности, объе?му
(размеру) изуч?аемого про?цесса. Их ос?нову соста?вляют факт?ические да?нные,
10
Жулина, Е.Г. Анализ финансовой отчетности: Учебное пособие / Е.Г. Жулина, Н.А. Иванова. - М.:
Дашков и К, 2013. - 272 c
Методы анализа
Горизонтальный
Вертикальный
Финансовых
коэффициентов
Факторный
22
котор?ые имеют о?пределенну?ю единицу из?мерения: н?атуральную, ус?ловно-
натур?альную и сто?имостную (?денежную).
Необходимо т?акже отмет?ить, что абсо?лютные пок?азатели фор?мируются
путе?м подсчета собр?анных данн?ых либо расчет?ным путем.
Характерный пр?имер расчет?ного абсол?ютного пок?азателя – абсо?лютное
отк?лонение, которое о?пределяетс?я разница ме?жду двумя абсо?лютными
од?ноименными по?казателями.
При проведе?нии анализ?а абсолютн?ых показате?лей зачасту?ю используетс?я
метод ср?авнения. С е?го помощью изуч?аются абсо?лютные либо от?носительные
из?менения по?казателей, а т?акже тенде?нции и зако?номерности и?х развития.
Относительные по?казатели пре?дставлены от?ношением абсо?лютных либо
дру?гих относите?льных показ?ателей. Дру?гими слова?ми, это ко?личество е?диниц
одно?го показате?ля, которое пр?иходится н?а одну еди?ницу друго?го показате?ля.
Относительные ве?личины испо?льзуются в р?азличных в?идах анализ?а в
зависи?мости от пост?авленной э?кономическо?й задачи, о?ни существе?нно
облегч?ают процесс а?нализа бух?галтерской отчет?ности. Так, ис?ходя из
пост?авленной а?налитическо?й задачи, ис?пользуются р?азличные т?ипы
относите?льных велич?ин.
Относительные ве?личины явл?яются одни?м из важне?йших способо?в
обобщени?я и анализ?а экономической инфор?мации. В хо?де анализа
бухгалтерской отчет?ности абсо?лютные и от?носительные ве?личины необ?ходимо
расс?матривать во вз?аимосвязи. Дру?гими слова?ми, нужно по?льзоваться
от?носительны?ми величин?ами так, чтоб?ы четко пре?дставлять к?акая именно
абсо?лютная вел?ичина стоит з?а относите?льным показ?ателем. Необ?ходимо и
соб?людать сопост?авимость ср?авниваемой ве?личины и ве?личины, котор?ая
принята з?а базу сра?внения.
Средняя ве?личина – в?ажный спец?иальный ст?атистическ?ий показате?ль,
которы?й используетс?я при обоб?щении данн?ых. Данный по?казатель от?носится к
«середине» и?ли «центру» исс?ледуемых д?анных. Он т?акже являетс?я
обобщающе?й характер?истикой изуч?аемого приз?нака в ана?лизируемой
23
со?вокупности д?анных и отр?ажает типич?ный уровен?ь при расчете н?а единицу
со?вокупности в о?пределенны?х условиях мест?а и времен?и.
Метод срав?нения относ?ится к лог?ическим мето?дам анализ?а. При
сра?внении испо?льзуют раз?личные прие?мы (например, ис?пользуются ш?калы). В
р?амках данно?го исследо?вания необ?ходимо выде?лить четыре х?арактерист?ики
шкал:
- описание;
- порядок;
- расстоян?ие;
- наличие н?ачальной точ?ки
11
.
Сравнение ф?актических по?казателей с нор?мативными поз?воляет оце?нить
внутре?нние резер?вы произво?дства. Напр?имер, сопост?авление фа?ктических
по?казателей пре?дприятия с отчет?ными данны?ми аналогич?ных субъекто?в
хозяйство?вания выяв?ляет конкуре?нтоспособност?ь организа?ции.
В качестве и?нструменто?в анализа абсо?лютных пок?азателей ис?пользуются
верт?икальный, гор?изонтальны?й и трендо?вый методы
12
.
Вертикальный а?нализ закл?ючается в пре?дставлении ф?инансового отчет?а в
виде от?носительны?х показате?лей. Указа?нная форма поз?воляет уви?деть
удель?ный вес ка?ждой отдел?ьной стать?и баланса в е?го общем ито?ге.
Обязательный э?лемент тако?го анализа – д?инамические р?яды этих
ве?личин, с по?мощью котор?ых можно отс?леживать и про?гнозироват?ь
структур?ные измене?ния в акти?вах и источ?ников их по?крытия.
В рамках д?анного исс?ледования необ?ходимо выде?лить две ос?новные
черт?ы вертикал?ьного анал?иза:
- с перехо?д к относите?льным показ?ателям поз?воляется воз?можность
про?вести срав?нительный а?нализ субъе?ктов хозяйст?вования с учето?м
отраслево?й специфик?и и других х?арактерист?ик;
11
32. Куликова Л.И. Последствия изменения учетной политики // Бухучет в строительных
организациях. 2017. N 10. С. 31 - 38.
12
Хвостик Т. В. Практикум по бухгалтерскому (финансовому) учету / Т. В. Хвостик. М. : ФОРУМ:
ИНФРА-М, 2014. 175 с.
24
- путем ис?пользовани?я относите?льных показ?ателей сгл?аживается
не?гативное в?лияние инф?ляционных про?цессов, су?щественно ис?кажающее
абсо?лютные пок?азатели фи?нансовой отчет?ности и те?м самым затру?дняющее их
со?поставление в д?инамике.
Горизонтальный а?нализ бала?нса заключ?ается в фор?мировании о?дной
либо нес?кольких ан?алитически?х таблиц, г?де абсолют?ные балансо?вые
показате?ли дополня?ются относ?ительными те?мпами рост?а или сниже?ния.
Урове?нь агрегиро?вания показ?ателей опре?деляется а?налитиком. В ос?новном,
берутс?я базисные те?мпы роста з?а несколько лет (с?межные пер?иоды), что
поз?воляет ана?лизировать из?менение не?которых ба?лансовых ст?атей и
спро?гнозироват?ь их значе?ния. Ценност?ь результато?в горизонт?ального ан?ализа
сниж?ается в ус?ловиях инф?ляции.
Горизонтальный и верт?икальный а?нализы вза?имно допол?няют друг дру?га,
поэтому н?а практике фор?мируются а?налитическ?ие таблицы, х?арактеризу?ющие
и стру?ктуру отчет?ной финансо?вой формы, и д?инамику от?дельных ее
по?казателей.
Один из вар?иантов гор?изонтально?го анализа – тре?ндовый ана?лиз. Тренд
по?казывает пут?ь развития и о?пределяетс?я путем ис?пользовани?я результато?в
анализа вре?менных рядо?в следующи?м образом: стро?ится графи?к возможно?го
развити?я основных по?казателей пре?дприятия, о?пределяетс?я среднего?довой
темп пр?ироста и р?ассчитываетс?я прогнозное з?начение по?казателя. Это о?дин из
сам?ых простых с?пособов фи?нансового про?гнозирования. О?н позволяет н?а
основе изучения з?акономерносте?й изменени?я экономичес?кого показ?ателя в
пре?дыдущих пер?иодах опре?делить вел?ичину показ?ателя на перс?пективу.
С помощью а?нализа вре?менных рядо?в можно ре?шить следу?ющие
задач?и
13
:
- изучить стру?ктуру време?нного ряда, в?ключающую тре?нд –
законо?мерные изме?нения сред?него уровн?я параметро?в, а также с?лучайные
ко?лебания;
13
Дмитриева И.М. Бухгалтерский учет и анализ: Учебник / И.М. Дмитриева, И.В. Захаров, О.Н.
Калачева. Любнрцы: Юрайт, 2016. 358 с.
25
- изучить пр?ичинно-сле?дственные вз?аимосвязи ме?жду процесс?ами;
- построит?ь математичес?кую модель вре?менного ря?да.
Подытоживая из?ложенное в д?анном разде?ле, необхо?димо отмет?ить, что
бу?хгалтерска?я отчетност?ь – своеобр?азное «лицо» ор?ганизации. Д?анные
отчет?ности служ?ат основны?ми источни?ками инфор?мации для а?нализа
фин?ансового состо?яния компа?нии. Оценк?а этих дан?ных, нужна д?ля
действе?нного упра?вления ком?панией. С и?х помощью ру?ководители
осу?ществляют п?ланирование, контроль, де?лают лучше и у?лучшают
на?правление собст?венной деяте?льности.
1.3 Нормативно-правовая б?аза по орг?анизации бу?хгалтерско?й
отчетност?и
Нормативно-правовое ре?гулирование а?нализа фин?ансовой отчет?ности
осущест?вляется дост?аточно бол?ьшим количест?вом законо?дательных и
нор?мативных а?ктов различ?ного уровн?я. В соста?в регулиру?ющих и
рег?ламентирую?щих докуме?нтов входят з?аконодател?ьные акты фе?дерального
уро?вня, поста?новления Пр?авительств?а РФ, норм?ативные до?кументы от?дельных
ве?домств. В резу?льтате ана?лиза дейст?вующих нор?мативных до?кументов,
ре?гулирующих ве?дение бухг?алтерского учет?а организа?ций, формиро?вание и
ан?ализ финансо?вой отчетност?и можно вы?делить нес?колько уро?вней
нормат?ивно-право?вого регул?ирования.
Первый уро?вень – зако?нодательны?й. На этом уро?вне присутст?вует
совоку?пность зако?нов, поста?новлений, у?казов и дру?гих законо?дательных
до?кументов, котор?ые непосре?дственно ре?гламентиру?ют порядок ве?дения
бухг?алтерского учет?а и формиро?вания отчет?ности. К ос?новным доку?ментам
это?го уровня от?носятся Гр?ажданский ко?декс РФ, а и?менно 1 и 2 ч?асти,
Нало?говый коде?кс РФ част?ь 2. В эти?х документ?ах рассматр?иваются об?щие
вопрос?ы осуществ?ления хозя?йственной де?ятельности ор?ганизаций и
пре?дприятий, и?х права и об?язанности. Н?алоговым ко?дексом регу?лируются все
Источник: https://baza.diplomsite.ru/previewfile/2794