Дипломная работа: Анализ бухгалтерской отчетности организации на примере Муниципального казенного учреждения "Административная группа"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
71
3.2 Рекомендации по результатам анализа отчетности
По результатам анализа плана и исполнения плана МКУ
«Административная группа». Стало целесообразно разработать ряд
мероприятий по повышению эффективности использования бюджетных и
внебюджетных средств. Необходимо выделить проблемы, с которыми
сталкивается учреждение.
Среди таких проблем можно отметить:
- недостаточное финансирование;
- отсутствие права распоряжаться доходами;
- недостаток инструментов мотивации.
Для решения данных проблем можно применить следующие методы
решения:
- повышение обоснованности расчѐтов бюджетных средств, так как на
данный момент государство выделяет денежное средства не в полной мере для
покрытия всех обязательств учреждения.
Решение данной проблемы является довольно затруднительным в связи с
дефицитом денежных средств в государственном бюджете;
- разрешить казенным учреждениям распоряжаться хотя бы частью
доходов от оказания платных услуг.
Казенное учреждение может заниматься приносящей доход
деятельностью только в том случае, если это прописано в его уставе. Доходы,
полученные от данной деятельности поступают в бюджет г. Пудож.
Нормативно-правовой документ, регулирующий данный вопрос является
Федеральным законом, поэтому повлиять на его изменение практически
невозможно;
- отсутствие инструментов мотивации, которые могут привести к
улучшению деятельности казенного учреждения, в то время как мотивация –
неотъемлемый инструмент повышения производительности труда.
72
Необходимо повышать мотивацию работников казенных учреждений,
путем повышения различных коэффициентов, улучшать материально-
техническую и технологическую базу. В целях обеспечения эффективного
расходования бюджетных средств на приобретение товаров, выполнение работ
и оказание услуг МКУ «Административная группа» использует пользует такой
путь, как проведение торгов в форме электронных аукционов, конкурсов,
запросов котировок согласно ФЗ от 05.04.2013 № 44-ФЗ [15]. Рассмотрим
каждую из форм торгов подробнее.
Информация о количестве заключенных контрактов по каждому виду
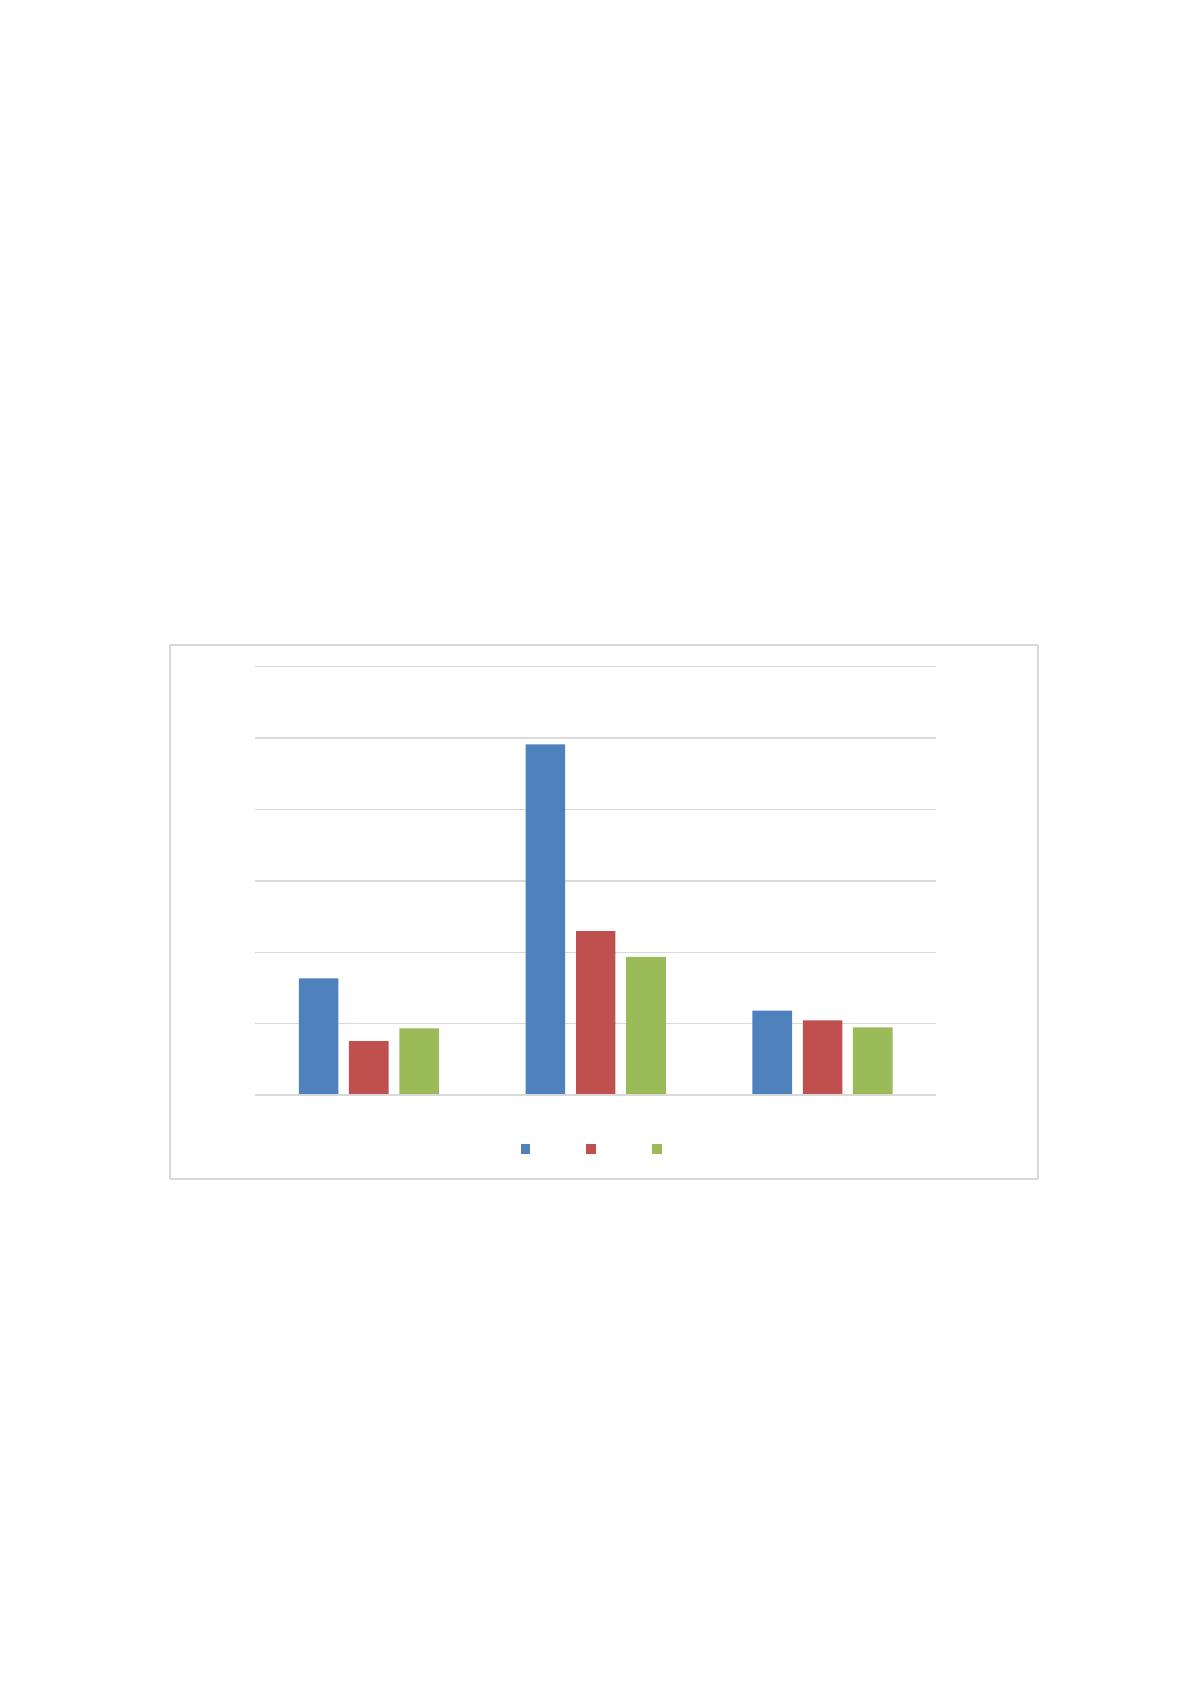
договоров в 2016-2018 годах и их сравнение представлено в таблице на рисунке
3.1.
Рисунок 3.1 – Экономия по видам закупок в 2016-2018 годы, тыс.
руб.
Проанализировав данную таблицу, можно сделать следующие выводы:
проведение торгов в форме открытого конкурса, электронного аукциона,
запросов котировок и предложений действительно позволяет экономить
бюджетные средства. В 2016 году было заключено 172 договора на сумму
67719,1 тыс. руб., экономия составила 16364,5 тыс. руб. В 2017 году было
заключено 137 договоров на сумму 72739,8 тыс. руб., экономия составила
3270,5
9825
2369
1514
4589
2088,5
1867,6
3874
1896
0
2000
4000
6000
8000
10000
12000
Открытый конкурс:экономия
Электронный аукцион:
экономия
Запрос котировок:экономия
2016
2017
2018
73
8191,50 тыс. руб. В 2018 году было заключено 200 договор на сумму 94604,7
тыс. руб., экономия составила 7637, 6 тыс. руб. Рассмотрев период с 2016 по
2018 год, мы видим, что сумма экономии постепенно снижается, но все-таки
она наблюдается и достаточно значимая в масштабах цены контракта. Анализ
показывает, что наиболее эффективным способом является электронный
аукцион, так как при проведении торгов данным способом наблюдается
наибольшая экономия.
Таким образом мы рассмотрели один из возможных способов экономии
средств МКУ «Административная группа», который активно использует
организация.В целом, МКУ «Административная группа» является
учреждением, финансируемым из бюджета, учреждение не способно
полностью финансировать свои нужды самостоятельно и может лишь
применять методы экономии, способствующие выполнению финансовых
планов на текущий год.
74
ЗАКЛЮЧЕНИЕ
МКУ «Административная группа» является казенным учреждением,
оказывающим услуги бухгалтерского учета. Учреждение финансируется из
бюджета г. Пудож.
Казенное учреждение – это государственная структура, которая
занимается оказанием государственных услуг. Это некоммерческие объекты,
формируемые для осуществления культурных и прочих целей. Учредителем
считается госорган, у которого есть соответствующие полномочия. Учет в
таких субъектах ведется особым образом. Нюансы связаны с тем, что у
субъекта нет прав на используемое имущество. Кроме того, подобные
учреждения не могут пользоваться упрощенными системами обложения
налогами.
Нюансы учета в МКУ «Административная группа»:
Учредитель участвует в управлении финансами.
Счета открываются в казначействе.
Финансирование осуществляется в пределах сметы.
Доходы от работы направляются в бюджет.
Учреждение не имеет прав собственности на имущество.
Операции с ценными бумагами не проводятся.
Структура не имеет прав на использование УСН.
Также существенными являются следующие особенности:
Данные об активах фиксируются за балансом. Двойная запись не
применяется.
Учреждение использует только ОСНО.
Налоги не начисляются только на доход от основной деятельности.
Учетная политика МКУ «Административная группа» – это документ,
устанавливающий порядок бухучета и налогового учета. Для ее утверждения
субъекту нужно издать приказ. Она может меняться вследствие изменений,
вносимых в законодательство или локальные нормативные акты. Документ
75
создается на основании особенностей деятельности учреждения, его структуры.
Учетная политика включает в себя эти пункты:
Рабочие счета, которые применяются при учете.
Особенности документооборота (включая перечень первичных
документов).
Порядок осуществления инвентаризации.
Особенности внутреннего контроля.
Способы оценки имущества и имеющихся обязательств.
Учетная политика позволяет установить порядок действий, когда
соответствующие пункты не оговорены нормативными актами. Однако
документ не должен противоречить действующим законам.
Любая хозяйственная операция должна подтверждаться первичной
документацией. На их основании создаются бухгалтерские проводки.
Первичные документы нужно для установления обоснованности и разумности
экономических действий. Казенные субъекты должны применять в своей
деятельности документы, перечень которых утвержден Приказом №173.
Дополнительный перечень бумаг может указываться в учетной политике.
Рассмотрим правила формирования первичных документов:
Применение форм, которые были установлены внутренними
актами.
Использование обязательных реквизитов.
Незаполненные строки зачеркиваются.
Недопустимы помарки.
Если документы будут создаваться без учета этих правил, у
контролирующих органов могут возникнуть вопросы.
ОС и имущество поступают в казенную структуру от учредителя. Именно
на последнего возложена ответственность по содержанию, так как он является
собственником. Рассмотрим основания, по которым учитываются операции:
Казенные учреждения могут реализовывать ОС. Однако для этого нужно
получить одобрение учредителя. Иногда продажа связана с необходимостью
Источник: https://baza.diplomsite.ru/previewfile/2794