Дипломная работа: Анализ бухгалтерской отчетности организации на примере Муниципального казенного учреждения "Административная группа"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
51
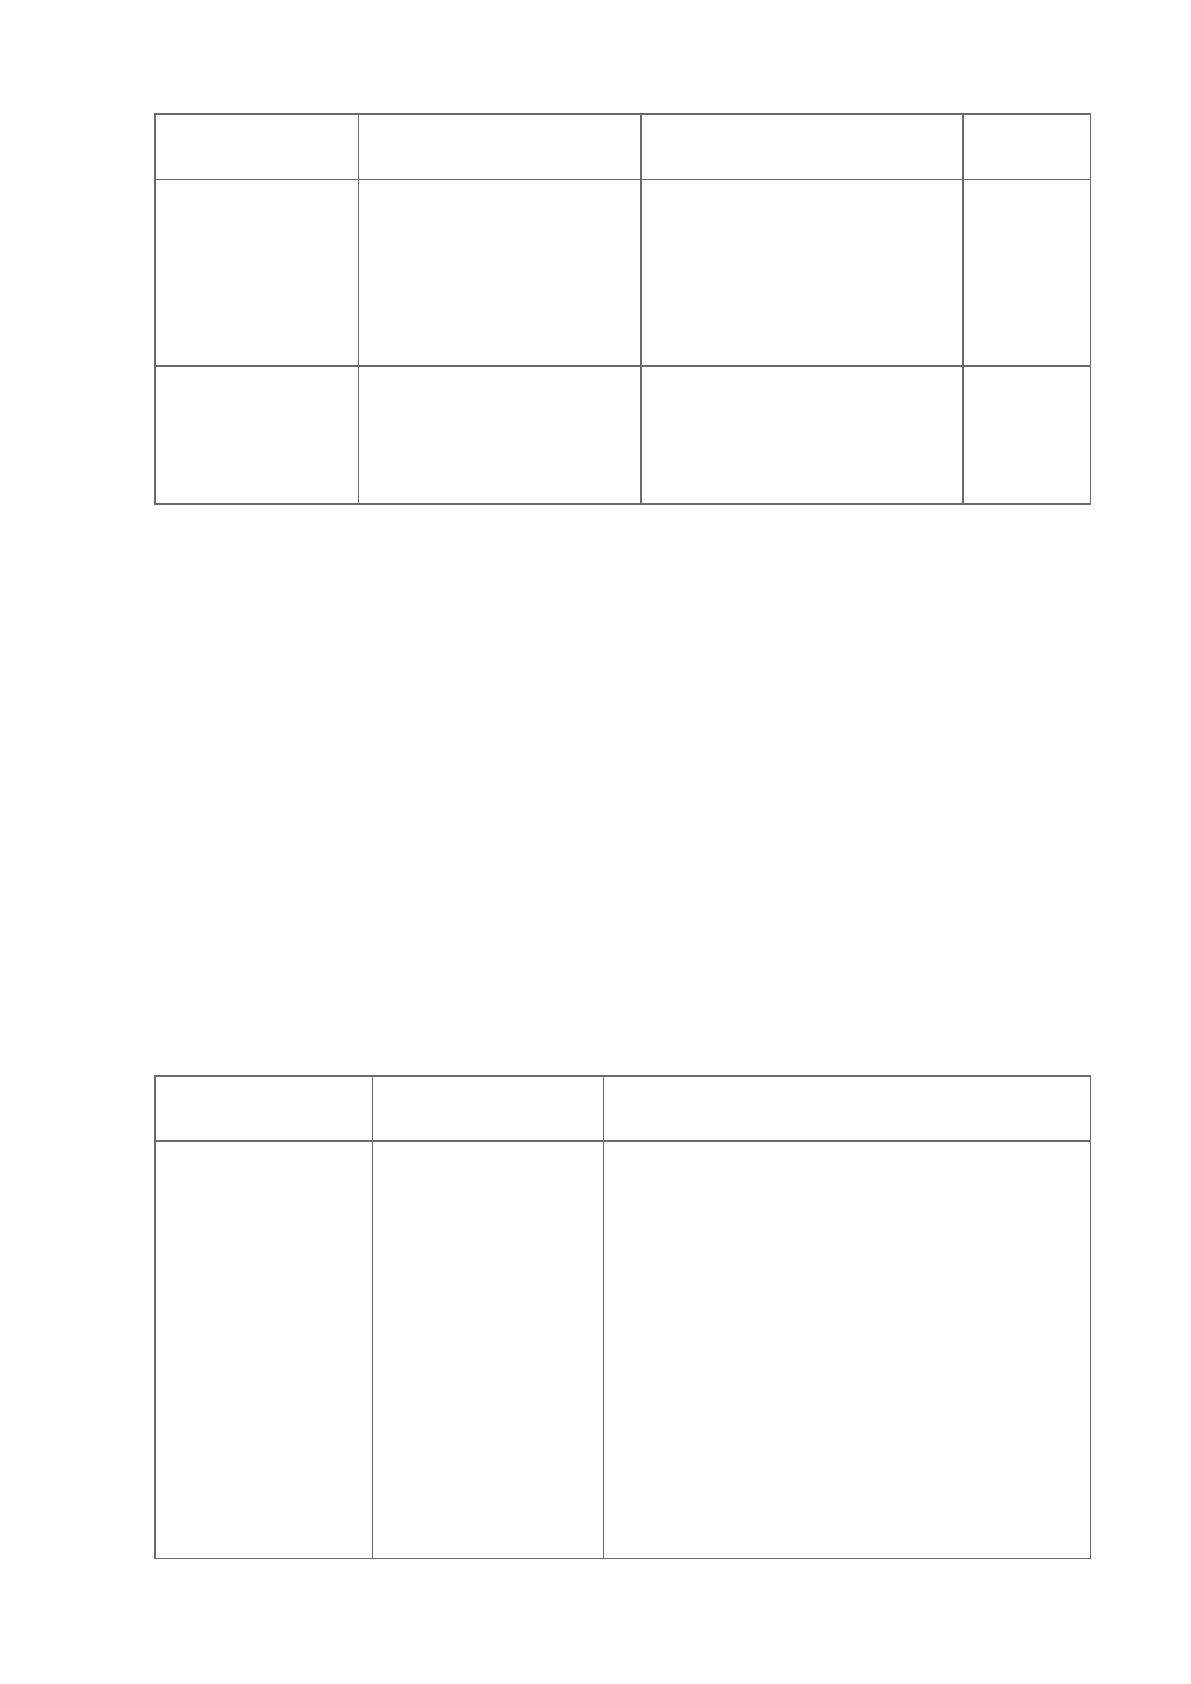
задолженности по
платежам в бюджеты»
Перечислены
НДФЛ и взносы
с зарплаты за
сентябрь
КРБ 030301830, КРБ
030302830, КРБ
030306830, КРБ
030308830, КРБ
030311830, КРБ
030311830
КИФ 020111610
«Выбытия денежных
средств учреждения с
лицевых счетов в органе
казначейства», а также
запись по забалансовому
счету 18
325 728
Списаны
расходы этого
месяца
КБК 040130000
«Финансовый результат
прошлых отчетных
периодов»
КРБ 040120200
«Расходы экономического
субъекта»
983 458
(1 750 +
754 000
+227
708)
Инструкция № 162н содержит информацию о различных хозяйственных
операциях и проводках, которыми эти операции можно оформить. Кроме того,
законодатель разработал отдельную таблицу с возможными
корреспонденциями счетов, содержащуюся в приложении № 1 к инструкции №
162н. Если необходимой операции в таблице нет, то возможно самостоятельное
определение МКУ «Административная группа» проводки согласно
требованиям приказа № 162н. В 2019 году бюджетный план счетов
применяется в редакции приказа Минфина от 31.03.2018 № 65н.
Широкий перечень типовых операций приведен в приложении 1 к
инструкции к плану счетов бюджетного учета.
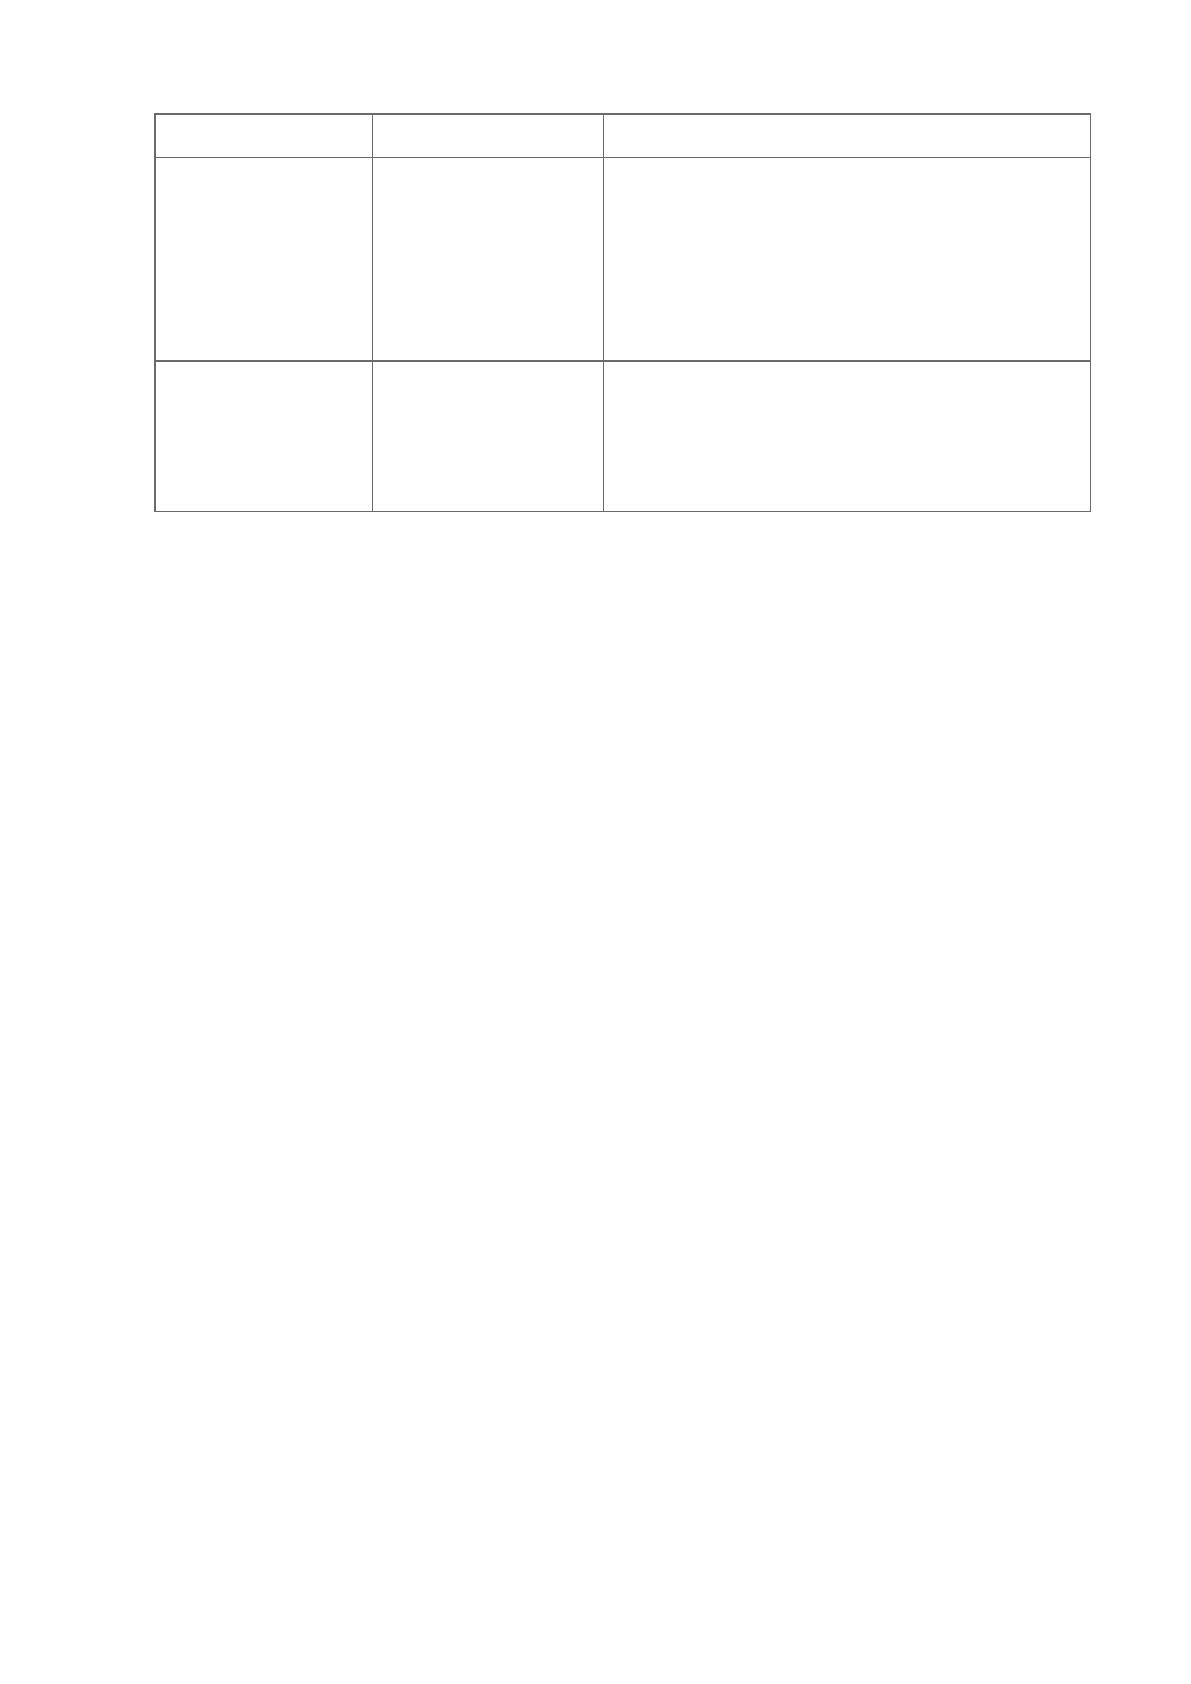
Таблица 2.8
Порядок отражения хозяйственных операций в МКУ
«Административная группа»
Хозяйственная
операция
Дебет
Кредит
Отражены
фактические
затраты на
покупку ОС
КРБ 010611310
«Увеличение
вложений в
основные
средства —
недвижимое
имущество
учреждения»
КРБ 010631310
«Увеличение
вложений в
основные
средства — иное
движимое
имущество
КРБ 030221730 «Увеличение
кредиторской задолженности по
услугам связи»
КРБ 030222730 (–//– по транспортным
услугам)
КРБ 030225730 (–//– по работам,
услугам по содержанию имущества)
КРБ 030226730 (–//– по прочим
работам, услугам)
КРБ 030231730 (–//– по приобретению
основных средств)КРБ 030291730 (–
//– по прочим расходам)
52
учреждения»
Начислена
задолженность
по недостаче
ОС за счет
виновных лиц
КДБ 020971560
«Увеличение
дебиторской
задолженности
по ущербу
основным
средствам»
КДБ 040110172 «Доходы от операций
с активами»
Начислен доход
от оказания
услуг
КДБ 020531560
«Увеличение
дебиторской
задолженности
по доходам
КДБ 040110130 «Доходы от оказания
платных услуг»
Забалансовые счета для МКУ «Административная группа» работают так
же, как и для коммерческих, то есть приход отражается только по дебету, а
выбытие — только по кредиту, без корреспонденций. Планом счетов МКУ
«Административная группа» предусмотрено 29 забалансовых счетов. На них
учитываются объекты учреждения, которые не находятся в оперативном
управлении, объекты, которые по инструкции не должны быть на балансе, а
также прочие активы и обязательства, перечисленные в инструкции.
Кроме того, МКУ «Административная группа» может самостоятельно
ввести дополнительные забалансовые счета для контроля сохранности и
управленческого учета.
На основании вышеприведенных нормативных документов МКУ
«Административная группа» составляют основные проводки по заработной
плате в учете:
1. Начислена зарплата, отпускные, премия.
При этом затраты по заработной плате могут быть отнесены на несколько
различных счетов бухгалтерского учета:
Дт 0 401 20 211 «Расходы по зарплате» Кт 0 302 11 730
«Увеличение кредиторской задолженности по зарплате» - на сумму 754
тыс.руб.
Дт 0 109 61 211 «Затраты на зарплату в себестоимости услуг» Кт 0
302 11 730 – на сумму 754 тыс.руб.
53
Дт 0 109 71 211 «Накладные расходы оказания услуг по заработной
плате» Кт 0 302 11 730 – 36 тыс.руб.
Дт 0 109 81 211 «Общехозяйственные расходы на оказание услуг по
зарплате» Кт 0 302 11 730 – 25 тыс.руб.
2. Начислен НДФЛ:
Дт 0 30211 830 «Уменьшение кредиторской задолженности по зарплате»
Кт 0 30301 730 «Увеличение кредиторской задолженности по НДФЛ» - на
сумму 98 тыс.руб.
3. Отражено начисление по исполнительному листу:
Дт 0 30211 830 Кт 0 304 03 730 «Увеличение кредиторской
задолженности по расчетам по удержаниям из выплат по оплате труда» - на
сумму 13 тыс.руб.
4. Из кассы выплачена зарплата:
Дт 0 30211 830 Кт 0 20134 610 «Денежные средства МКУ
«Административная группа» - на сумму 54 тыс.руб.
5. Заработная плата перечислена на банковские карточки:
Дт 0 302 11 830 Кт 0 20111 610 «Выбытие денежных средств учреждения
с лицевых счетов в органе казначейства» - на сумму 611 тыс.руб.
6. Депонированы невыданные суммы:
Дт 0 30211 830 Кт 0 30402 730 «Увеличение кредиторской задолженности
перед депонентами» - на сумму 21 тыс.руб.
7. Начислены взносы в ПФР, ФСС, ФФОМС.
Ежемесячно в МКУ «Административная группа» начисляются страховые
взносы в ПФР, обязательные социальные взносы в ФСС и ФФОМС. Объектом
обложения признаются выплаты и прочие вознаграждения, начисляемые МКУ
«Административная группа» в пользу сотрудников.
Проводки по начислению взносов формируются следующим образом.
Счет по дебету будет постоянным — Дт 0 40120 213 «Расходы на начисления
на выплаты по оплате труда». А вот корреспондирующий счет будет зависеть
от вида начисления:
54
Кт 0 303 10 730 «Увеличение кредиторской задолженности МКУ
«Административная группа» по страховым взносам на ОПС»;
Кт 0 303 02 730 «Увеличение кредиторской задолженности МКУ
«Административная группа» по взносам на обязательное соцстрахование»;
Кт 0 303 06 730 «Увеличение кредиторской задолженности МКУ
«Административная группа» на страхование от несчастных случаев и
профзаболеваний»;
8. Выдана заработная плата подотчетному лицу, осуществляющему
раздачу зарплаты, из кассы:
Дт 0 20811 560 «Расчеты с подотчетными лицами по зарплате» Кт 0 20134
610 «Денежные средства в кассе МКУ «Административная группа».
9. Получена зарплата сотрудником от раздающего лица:
Дт 0 30211 830 «Уменьшение кредиторской задолженности по зарплате»
Кт 0 20811 660 «Расчеты с подотчетными лицами по оплате труда».
Рассмотрим проводки для начисления зарплаты в бухгалтерском учете
МКУ «Административная группа» на конкретном примере.
Должностной оклад работника составляет 24 000 руб. Сотрудник не
имеет детей, следовательно, у него отсутствует право на стандартный вычет.
Начислен доход за март 2019 года — 24 000 руб.
Проводки по отражению операций, связанных с начислением и выплатой
зарплаты, будут такими:
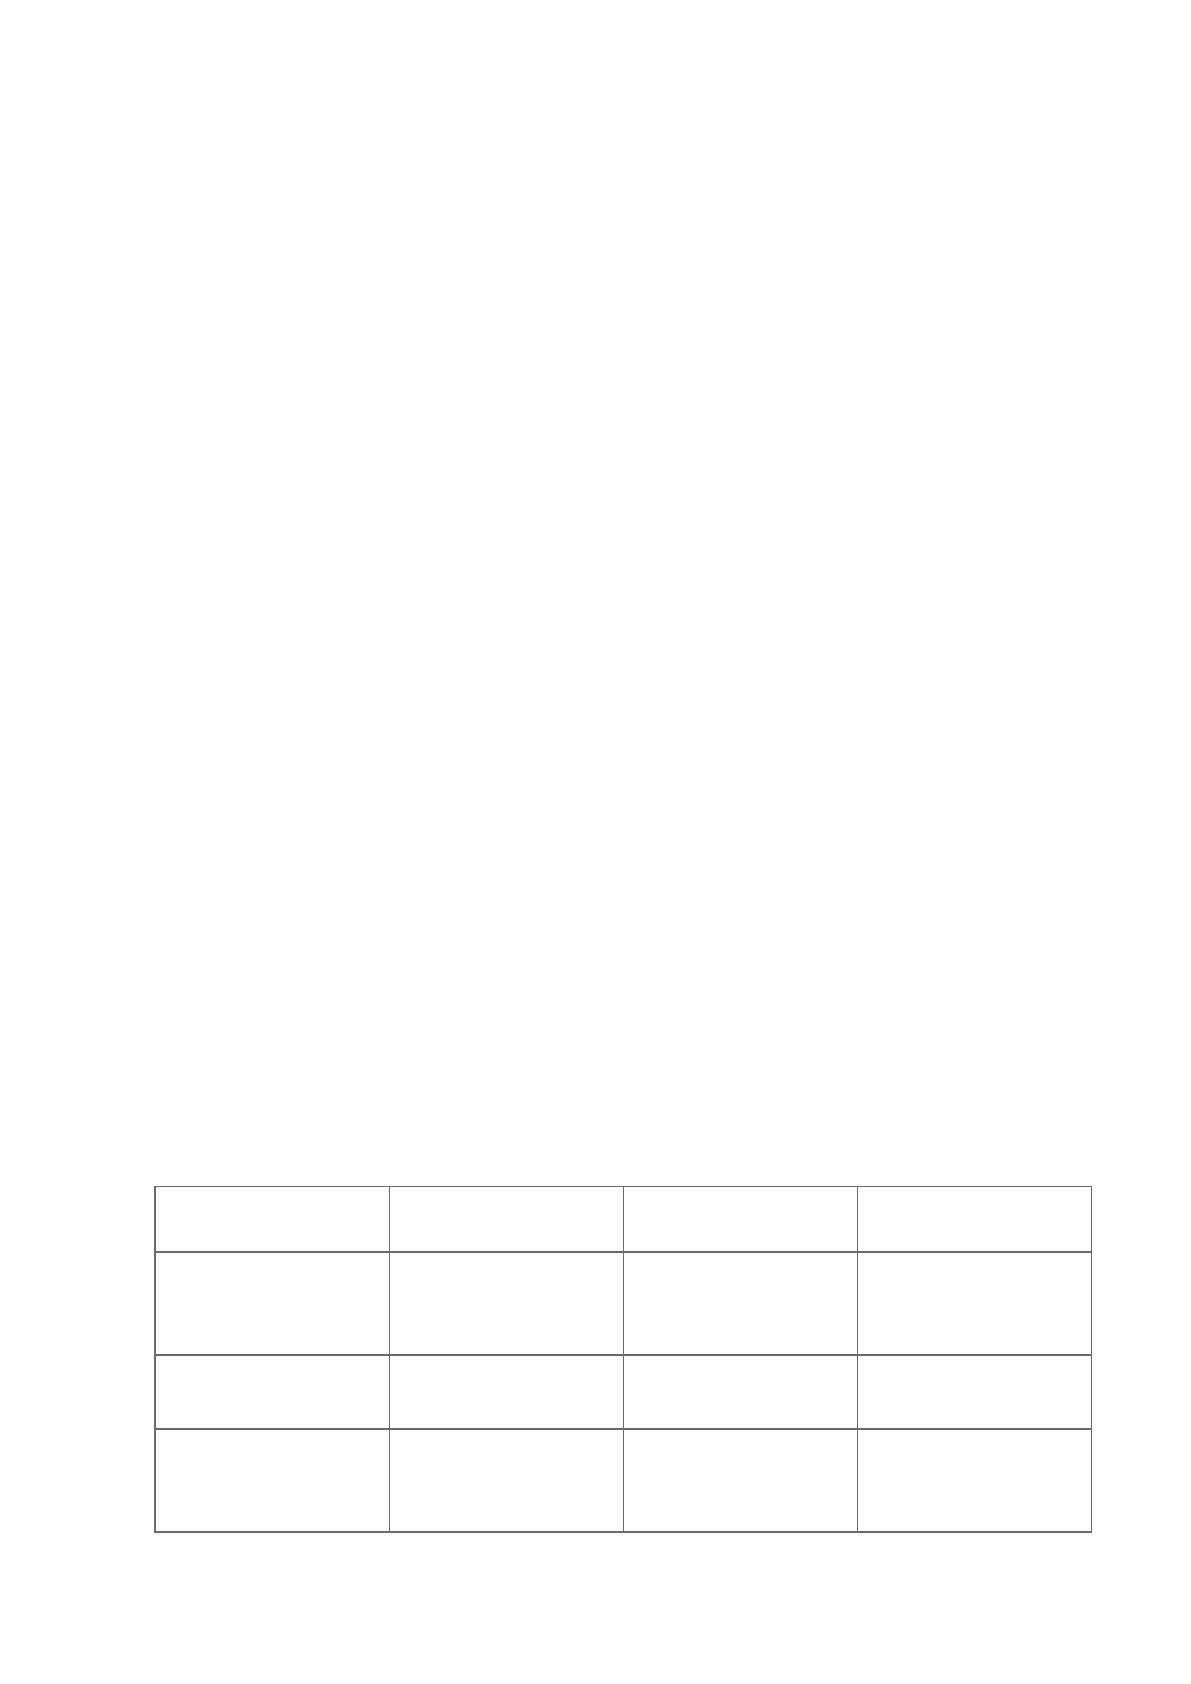
Таблица 2.9
Корреспонденция счетов по начислению заработной платы
Содержание
операции
Дебет
Кредит
Сумма, руб.
Начислена
заработная плата
работнику
0 401 20 211
0 302 11 730
24 000
Начислен НДФЛ
0 302 11 830
0 303 01 730
3 120 (24 000 ×
13%)
Выдана
заработная плата
из кассы
0 302 11 830
0 201 34 610
20 880 (24 000 –
3120)
55
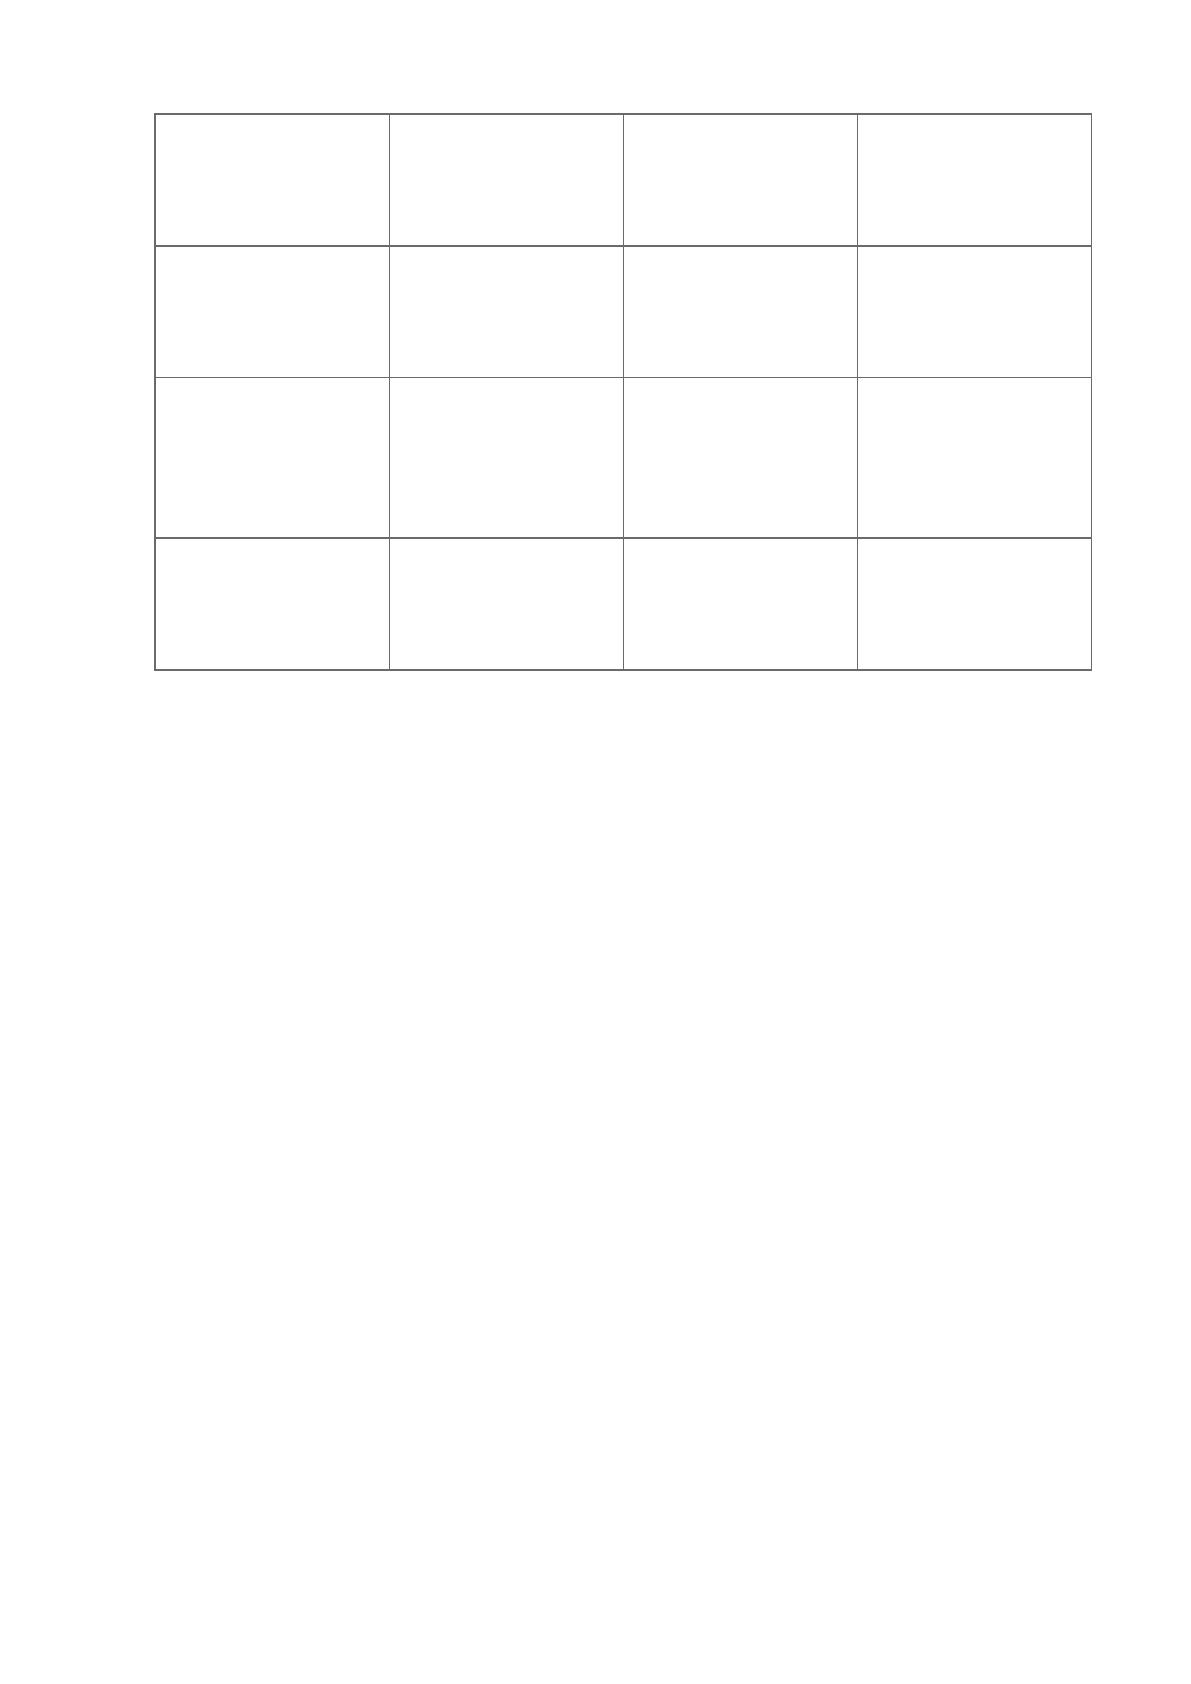
Начислены
страховые
взносы в ПФР —
22%
0 401 20 213
0 303 10 730
5 280 (24 000 ×
22%)
Начислены
страховые
взносы в ФСС —
2,9%
0 401 20 213
0 303 02 730
696 (24 000 ×
2,9%)
Начислены
взносы по
страхованию от
несчастных
случаев — 0,2%
0 401 20 213
0 303 06 730
48 (24 000 ×
0,2%)
Начислены
страховые
взносы в ФФОМС
— 5,1%
0 401 20 213
0 303 07 730
1 224 (24 000 ×
5,1%)
В соответствии с п. 21 приказа № 157н понятие «бюджетный учет
основных средств» применяется только к определенным государственным
организациям. Например, казенным учреждениям, государственный органам,
внебюджетным фондам. Помимо единого плана счетов, в бюджетном учете
должен применяться специальный план счетов (приказ Минфина России от
06.12.2010 № 162н).
Остальные госучреждения, ведя бухгалтерский и налоговый учет ОС в
2018-2019 годах, кроме единого плана счетов, используют планы счетов,
утвержденные приказом Минфина России от 16.12.2010 № 174н или от
23.12.2010 № 183н (в зависимости от вида организации) и другие нормативные
акты.
Одним из основных критериев признания ОС в МКУ «Административная
группа» является срок службы имущества, а именно интервал, превышающий
12 месяцев. Помимо этого, объект должен использоваться для осуществления
деятельности МКУ «Административная группа» постоянно или многократно.
Также особенностью является то, что ОС не находятся в собственности
учреждения, а оперативно управляются.
Источник: https://baza.diplomsite.ru/previewfile/2794